Медіанна однокімнатна квартира в Києві у вересні 2026 року коштує 68 500 доларів в оголошеннях і 55 500 доларів у реально закритих угодах. Різниця у 19% — перше, що потрібно знати покупцеві: ціна в оголошенні — це початок розмови, а не її підсумок. Друге — що угода складається з восьми кроків, на кожному з яких є конкретна сума, яку можна втратити або заощадити.
Нижче — уся процедура купівлі на вторинному ринку Києва у 2026 році, з цифрами і строками.
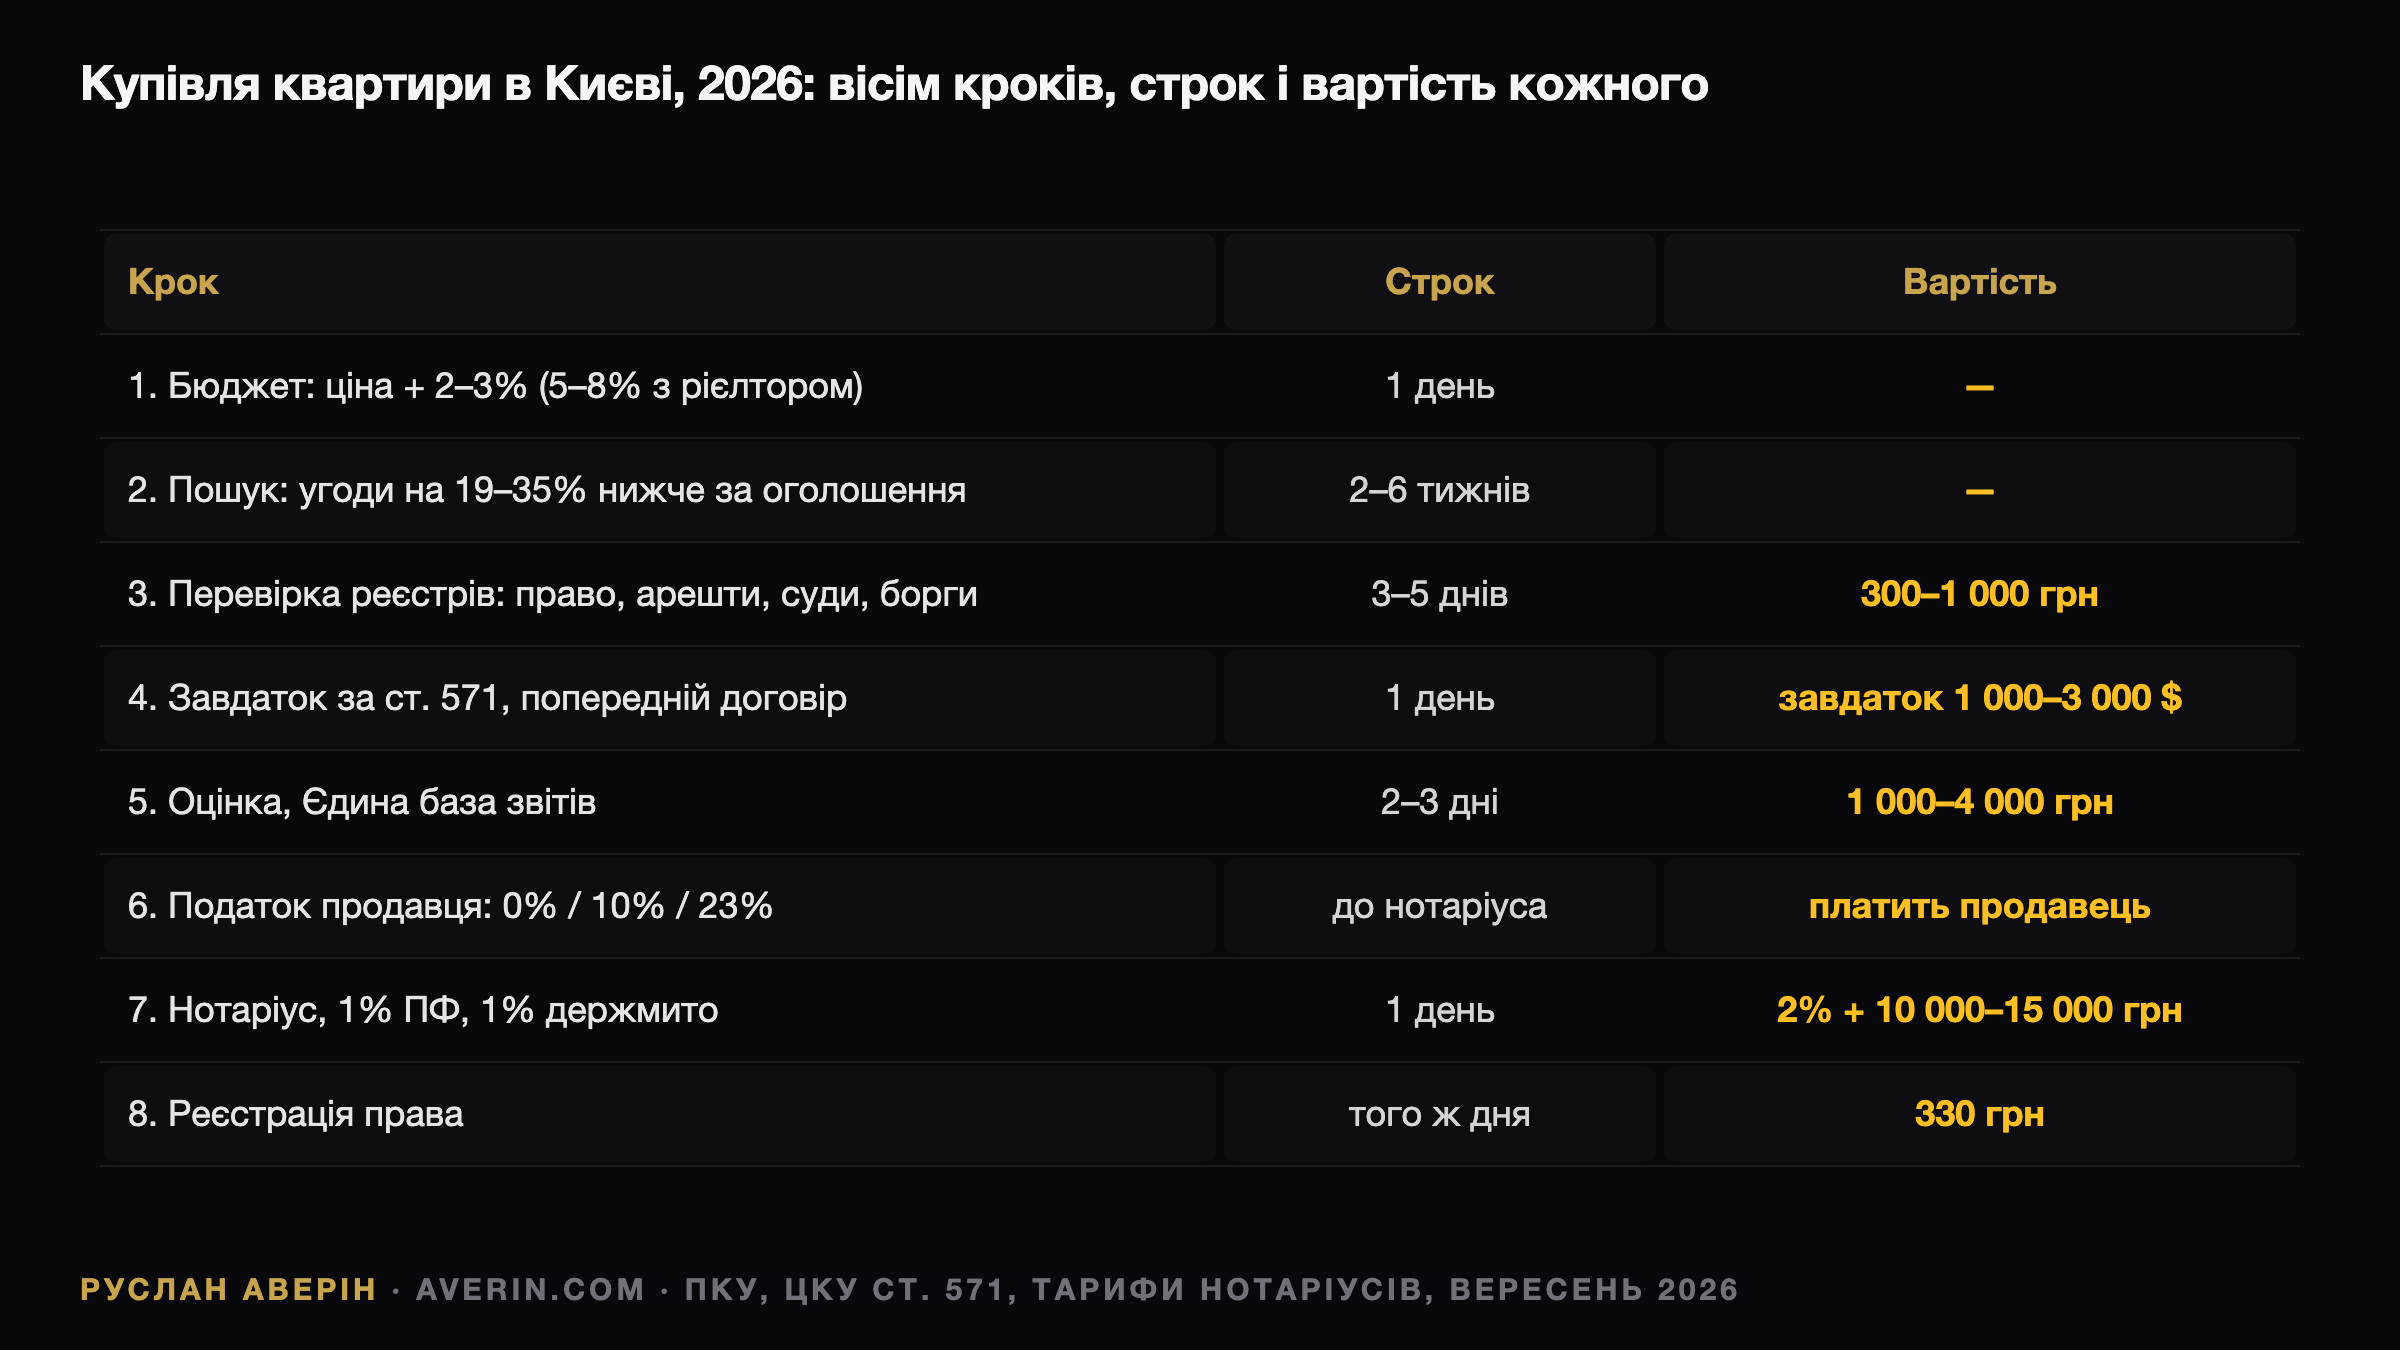
Крок 1. Бюджет: ціна плюс 2–3% без рієлтора, 5–8% з ним
Обов'язкові витрати покупця понад ціну: 1% до Пенсійного фонду від оціночної вартості, 1% держмита, оцінка 1 000–4 000 гривень, нотаріус 10 000–15 000 гривень у Києві, реєстрація права 330 гривень. Разом 2–3% ціни. Рієлтор з боку покупця — ще 3–5%.
Покупець першого житла звільнений від пенсійного збору, але нотаріуси часто вимагають його сплатити, а повертати доводиться через Пенсійний фонд або суд. Питання варто вирішити з нотаріусом до дня угоди, письмово.
Крок 2. Пошук: медіана оголошень проти ціни угоди
Оголошень на вторинці в липні було на 18% менше, ніж роком раніше, відгуків — на 17%. Експозиція квартири — 41 день проти 60 у січні: ринок прискорився, але не розігрівся. Реальні продажі йдуть нижче за оголошення: 1-кімнатні 55 500 проти 68 500, 2-кімнатні 79 500 проти 102 000, 3-кімнатні 98 000 проти 150 000 доларів.
Звідси практичне правило: торг на 10–20% від ціни оголошення в Києві 2026 року — не нахабство, а ринок. Продавець, який відмовляється обговорювати ціну, найчастіше не продає, а «промацує попит».
Крок 3. Перевірка об'єкта — до завдатку, не після
П'ять реєстрів і три довідки, які закривають більшість ризиків:
- Державний реєстр речових прав — власник, обтяження, арешти, іпотека; витяг через Дію або нотаріуса;
- Єдиний реєстр судових рішень — спори за адресою і за продавцем, включно зі спадковими;
- Реєстр довіреностей — якщо продає представник; у 2026 році це частий випадок для власників за кордоном і військових;
- довідка про зареєстрованих осіб і відсутність неповнолітніх — їхня виписка потребує органу опіки;
- довідки про відсутність боргів за комунальні послуги: борги лишаються на особовому рахунку і переходять до нового власника де-факто;
- техпаспорт — перепланування без погодження означають неможливість продати квартиру в іпотеку і штраф при легалізації;
- згода подружжя продавця, нотаріальна, якщо квартиру куплено у шлюбі;
- для успадкованої квартири — чи минуло шість місяців з відкриття спадщини і чи немає інших спадкоємців.
Окрема категорія 2026 року — квартири, куплені за єОселею: їх не можна продати раніше строку без згоди банку і повернення пільги, і обтяження видно в реєстрі.
Крок 4. Завдаток, а не аванс
Цивільний кодекс розрізняє дві речі. Аванс — просто передоплата: при зриві угоди повертається будь-якою стороною, нікого не зв'язує. Завдаток за статтею 571: якщо угоду зриває продавець — повертає подвійну суму, якщо покупець — втрачає завдаток. Завдаток оформлюється попереднім договором у нотаріуса з фіксацією ціни, строку, того, хто платить податки і збори, і стану квартири при передачі.
Типовий завдаток у Києві — 1 000–3 000 доларів. Оформлювати його розпискою без нотаріуса — означає перетворити завдаток на аванс: суди трактують розписку саме так.
Крок 5. Оцінка
Нотаріус посвідчить договір лише за наявності електронної довідки про оціночну вартість з Єдиної бази звітів про оцінку. Ціна в договорі не може бути нижчою за оцінку для цілей податку продавця. Оцінка коштує 1 000–4 000 гривень і діє шість місяців. Замовляє її продавець або покупець за домовленістю, але перевіряти адекватність варто покупцеві: занижена оцінка знижує і базу для 1% пенсійного збору, завищена — підвищує.
Крок 6. Податки продавця — і чому вони стають ціною покупця
Продавець платить 0%, якщо це його перший продаж за рік і квартира у власності понад три роки; 10% від ціни, якщо володів менше трьох років; 23% при третьому продажу за рік. Податок сплачується до посвідчення договору, без квитанції нотаріус угоду не проведе.
Покупця це стосується безпосередньо: продавець із квартирою молодшою за три роки закладає 10% у ціну або просить «частину суми повз договір». Друге — прямий ризик покупця: при розірванні угоди повернуть лише суму за договором. Дата реєстрації права продавця видна у витягу з реєстру; якщо до трьох років лишилися тижні, розумно домовитися про перенесення угоди і розділити економію.
Крок 7. Розрахунки і нотаріус
Сума понад 50 000 гривень проходить лише безготівково: через рахунок у банку, акредитив або депозит нотаріуса. Банк при сумі від 400 000 гривень запитає підтвердження джерела коштів — виписки, декларації, договір продажу попереднього житла. Готувати документи варто до угоди: відмова банку в день підписання зриває її.
Договір у гривні; якщо сторони рахували в доларах, курс фіксується в договорі. Держмито 1% і послуги нотаріуса — за домовленістю, зазвичай покупець; пенсійний збір 1% — покупець за законом.
Крок 8. Реєстрація
Нотаріус реєструє право власності в реєстрі того самого дня; адміністративний збір — 330 гривень при стандартному строку. З цієї дати починається відлік трьох років володіння для майбутнього продажу без податку. Витяг надходить у Дію.
Де втрачають гроші
- Купівля за ціною оголошення — 10–20% переплати відносно ринку угод.
- Сплачений пенсійний збір при першому житлі — 1% ціни, повертається, але із зусиллями.
- Розписка замість нотаріального завдатку — при зриві угоди продавець повертає суму без штрафу, покупець втрачає місяць і об'єкт.
- Сума «повз договір» — незахищена частина ціни.
- Перепланування — квартира не проходить в іпотеку і втрачає частину покупців при перепродажу.
За оцінкою аналітика Руслана Аверіна, перший пункт коштує більше за решту чотири разом: покупець, який уміє читати різницю між медіаною оголошень і медіаною угод, заощаджує на одній квартирі суму, що дорівнює всім витратам на угоду за кілька років.
Суміжні розбори: ціни на квартири в Києві у вересні 2026, приховані витрати угоди, як обрати район.