Купівля квартири в київській новобудові на етапі котловану — найдохідніша і найгірше порахована інвестиція на ринку. Дохідна, бо ціна метра від старту продажів до введення зростає на чверть-третину. Погано порахована, бо забудовник показує зростання ціни, а інвестор забуває відняти від нього все, що стоїть між стартом і грошима на рахунку: комісію за відступлення, податок, затримку введення і місяці реєстрації.
Нижче — повний розрахунок на умовах вересня 2026 року.
Ринок, у який заходить інвестор
Первинка Києва за рік подорожчала на 15,3% у гривні — до 63 300 гривень за метр у серпні, близько 1 410 доларів. Пропозиція стискається: за січень–липень 2026 року стартувало лише 6 нових житлових комплексів проти 10 за той самий період 2025 року і 43 у 2021-му. В області — 23 старти. При цьому попит на новобудови в липні просів на 21% за місяць: покупці чекають осені та рішення НБУ щодо ставки 17 вересня.
Дефіцит пропозиції — головний аргумент за вхід: чим менше нових проєктів, тим дорожчі готові. Але той самий дефіцит означає, що обирати особливо немає з чого, і ціна помилки у виборі забудовника зростає.
Що пропонують на старті
Стартові умови у вересні 2026 року — з оголошень самих забудовників:
- ЖК Русанівська Гавань (Ковальська): від 49 445 гривень за метр, розтермінування 0% при внеску 30% до здачі, знижка 3% при оплаті половини і 5% при повній оплаті;
- ЖК Respublika (KAN): розтермінування 0% до 5 років при внеску від 10%, відступлення під час будівництва заборонене;
- ЖК Гранд Бурже: 0% на 3 роки при внеску 23%, при повній оплаті 1 050–1 150 доларів за метр, ціна прив'язана до долара;
- ЖК Свідомі: знижка 10% при повній оплаті проти 3% при розтермінуванні на 5 років.
Стартова ціна від 49 445 гривень проти середньої по місту 63 300 — це і є дисконт за стадію: 22% нижче за ринок готового житла того самого класу. Далі він закривається в міру будівництва.
Модель: від 30% зростання до 17% у кишені
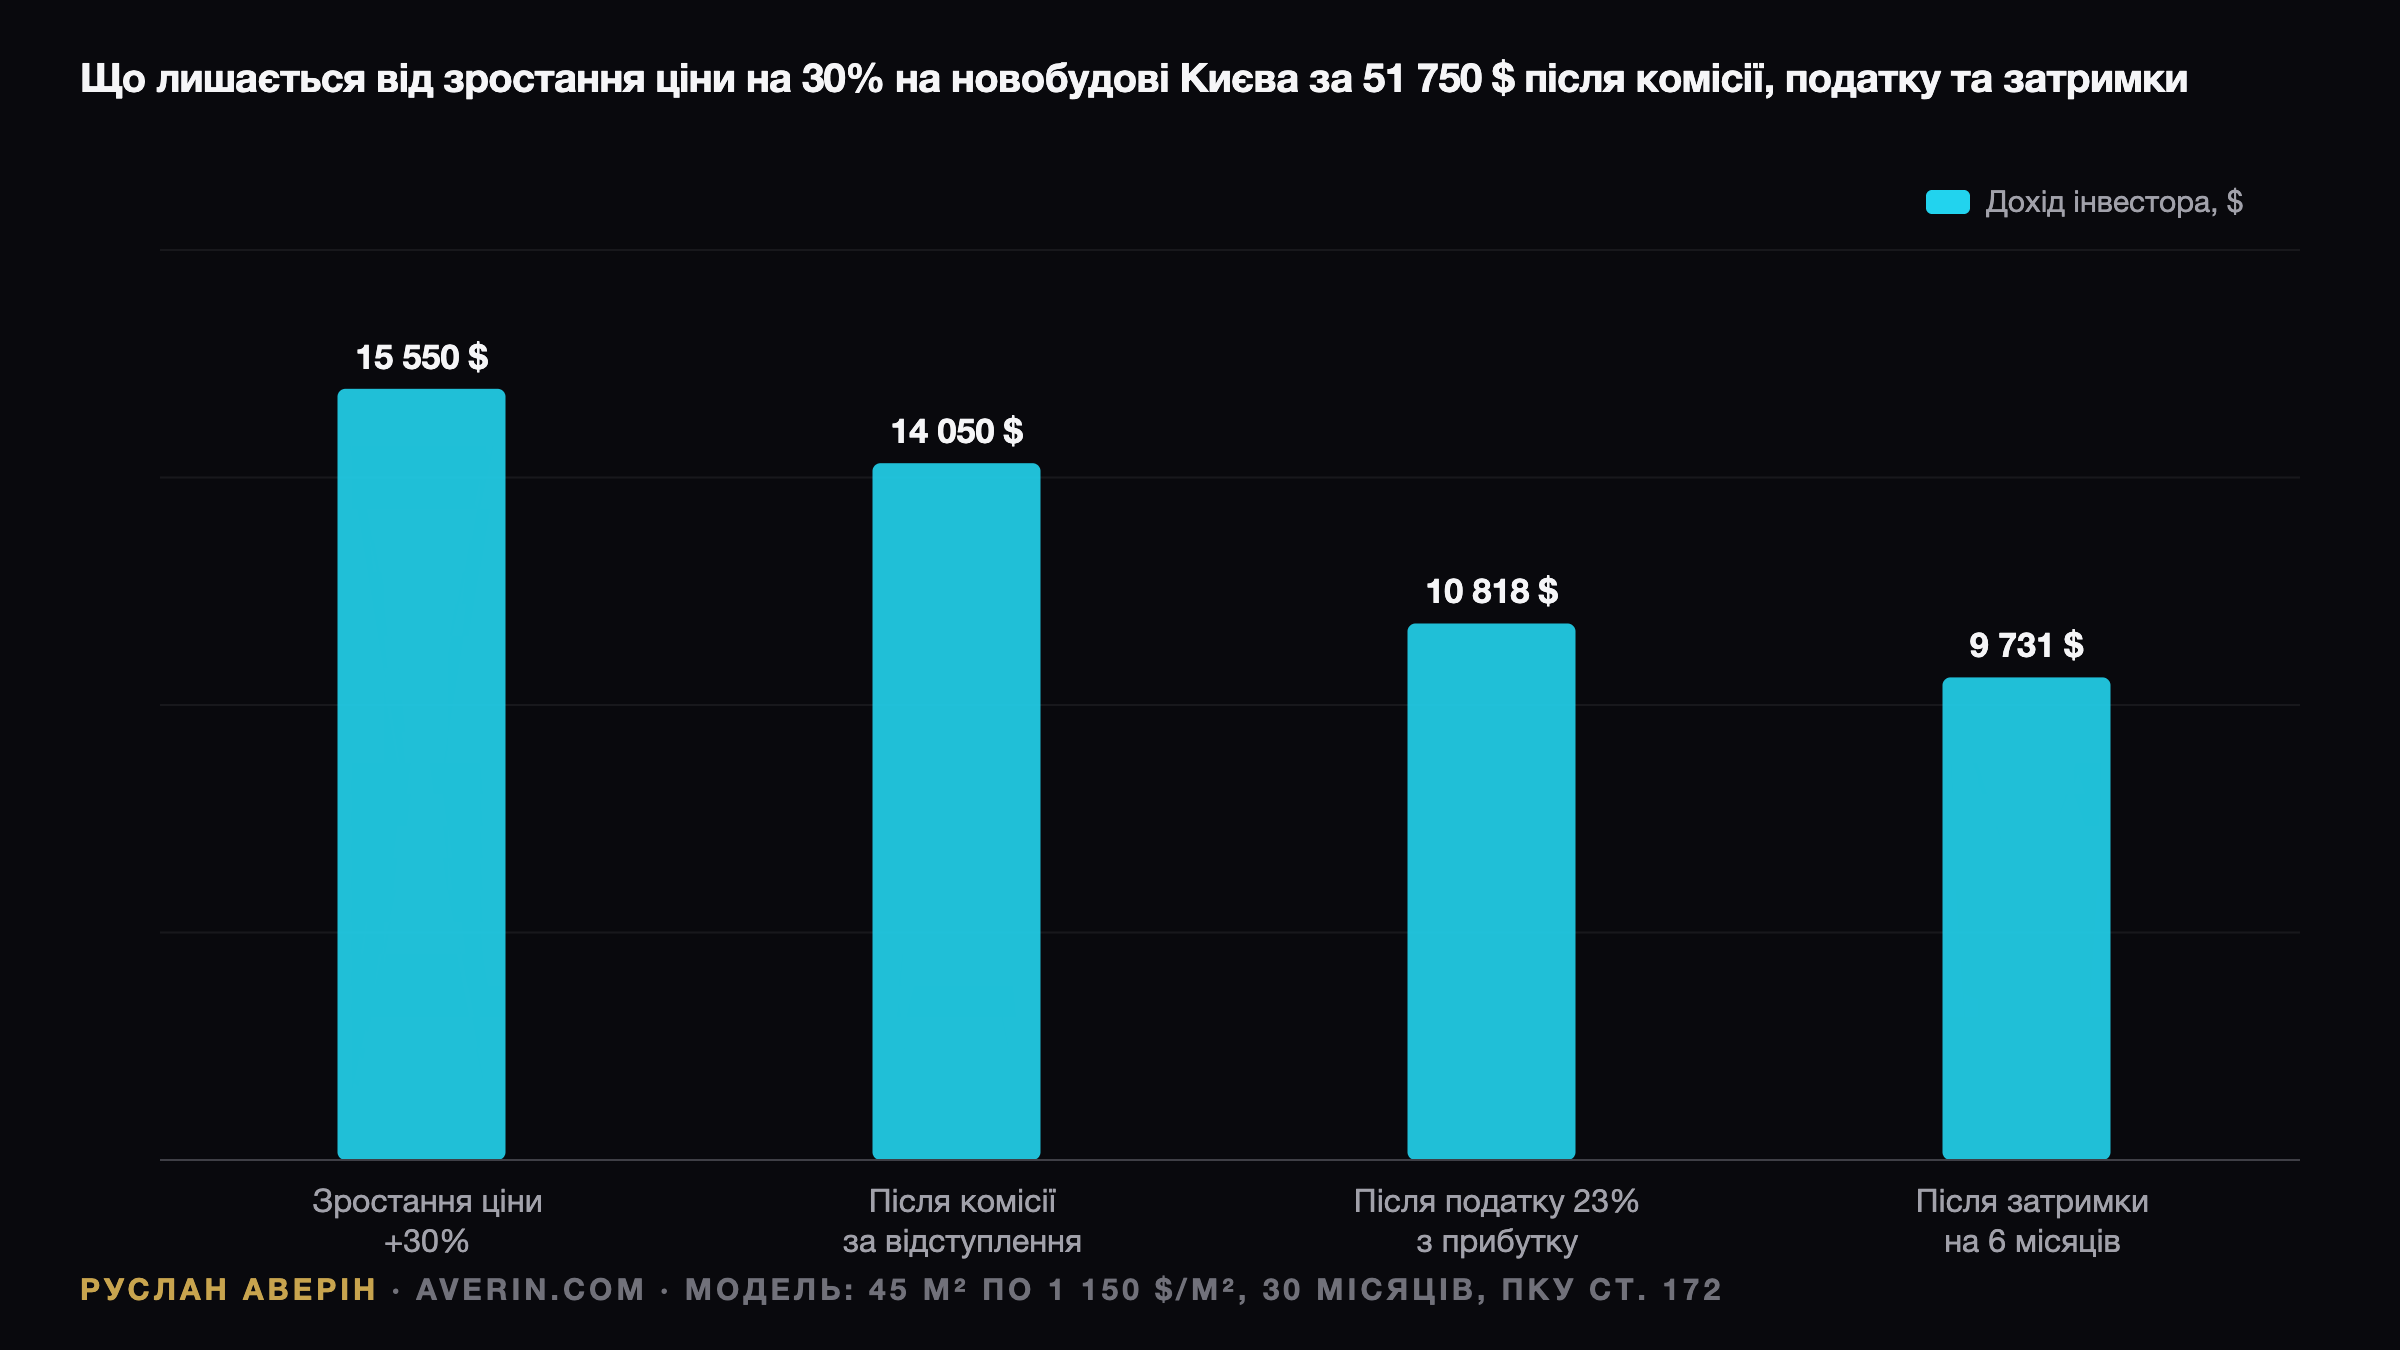
Візьмемо типовий вхід: квартира 45 м² по 1 150 доларів за метр, 51 750 доларів, повна оплата на старті. Ціна готової квартири в тому самому будинку через 30 місяців — плюс 30%, 67 300 доларів. Валовий прибуток — 15 550 доларів, 30% за цикл.
| Стаття | Сума | Залишок |
|---|---|---|
| Зростання ціни за 30 місяців | +15 550 $ | 15 550 $ |
| Комісія забудовника за відступлення | −1 500 $ | 14 050 $ |
| Податок 23% з прибутку (з вирахуванням витрат) | −3 232 $ | 10 818 $ |
| Затримка введення на 6 місяців (втрачені 4,2% річних) | −1 087 $ | 9 731 $ |
| Разом чистими | 9 731 $, 18,8% за цикл |
При циклі у 36 місяців з урахуванням затримки це 6,3% річних у доларах — вище за чисту дохідність оренди готової квартири (4,2%), але нижче, ніж обіцяє цифра «плюс 30%» на презентації забудовника. Різниця між 30% і 18,8% — це і є вартість виходу.
Якщо продавати не відступленням, а після реєстрації права, податок становитиме 10% від повної ціни — 6 730 доларів замість 3 232, і результат упаде до 13,5% за цикл. Докладніше про цю розвилку — у розборі податку при продажу в новобудові.
Що вбиває дохідність
Затримка. Кожні шість місяців понад строк коштують близько 2% дохідності: гроші не працюють, а квартира не здається. У 2025–2026 роках київські проєкти здавалися із затримкою від трьох місяців до півтора року. Реєстрація права після введення додає ще два-вісім місяців.
Заморозка. У Київській області стоять 111 із 908 житлових комплексів — 12,2%. Для проєктів за законом 2518-IX інвестор володіє спеціальним майновим правом на конкретну квартиру, зареєстрованим у реєстрі: його можна продати, закласти, а після введення воно автоматично стає власністю. Для старих схем — фонд фінансування будівництва, форвардні контракти, деривативи — при розірванні повертають зазвичай 50–70% сплаченого. Перевірка того, за якою схемою продає забудовник, важливіша за перевірку планування.
Заборона відступлення. Частина забудовників забороняє відступлення до введення або до повної оплати. Інвестор у такому проєкті позбавлений єдиного шляху виходу до здачі будинку.
Переоцінка стадії. Знижка за стадію у 20–25% існує лише там, де забудовник справді продає на старті дешевше за ринок. Проєкти з доларовою прив'язкою і повною ціною на котловані зростання «за стадію» не дають — лише ринкове, 5–15% на рік.
Як обирати
Три фільтри, за оцінкою аналітика Руслана Аверіна, відсікають більшу частину ризику:
- Схема продажу — лише спеціальне майнове право за законом 2518-IX з реєстрацією в реєстрі; акредитація забудовника в єОселі (158 забудовників, 391 об'єкт) — додаткова ознака перевірки банками.
- Історія введення — попередні черги того самого забудовника здано із затримкою не більше ніж шість місяців.
- Право на відступлення — прямо прописане в договорі без умови повної оплати.
Проєкт, який проходить усі три, дає 15–28% чистими за цикл. Проєкт, який не проходить перший, не вартий і 40% обіцяного зростання.
Суміжні розбори: чотири способи інвестувати в Київ, програми забудовників — що приховано в умовах.