Щороку в Україні частина квартир продається раніше, ніж через три роки після купівлі: переїзд, розлучення, термінова потреба в грошах, інвестиційна квартира, яку купували на котловані й вирішили не тримати. Податковий кодекс не забороняє такий продаж, але бере за нього 10% від ціни — і, на відміну від майже будь-якого іншого податку на дохід, рахує його не з прибутку, а з усієї суми угоди.
Це ключова деталь, яку більшість продавців дізнається вже за столом у нотаріуса. Нижче — як працює правило, з якого дня рахують три роки, де ставка стає 23% і в яких випадках вигідніше почекати.
Що каже стаття 172
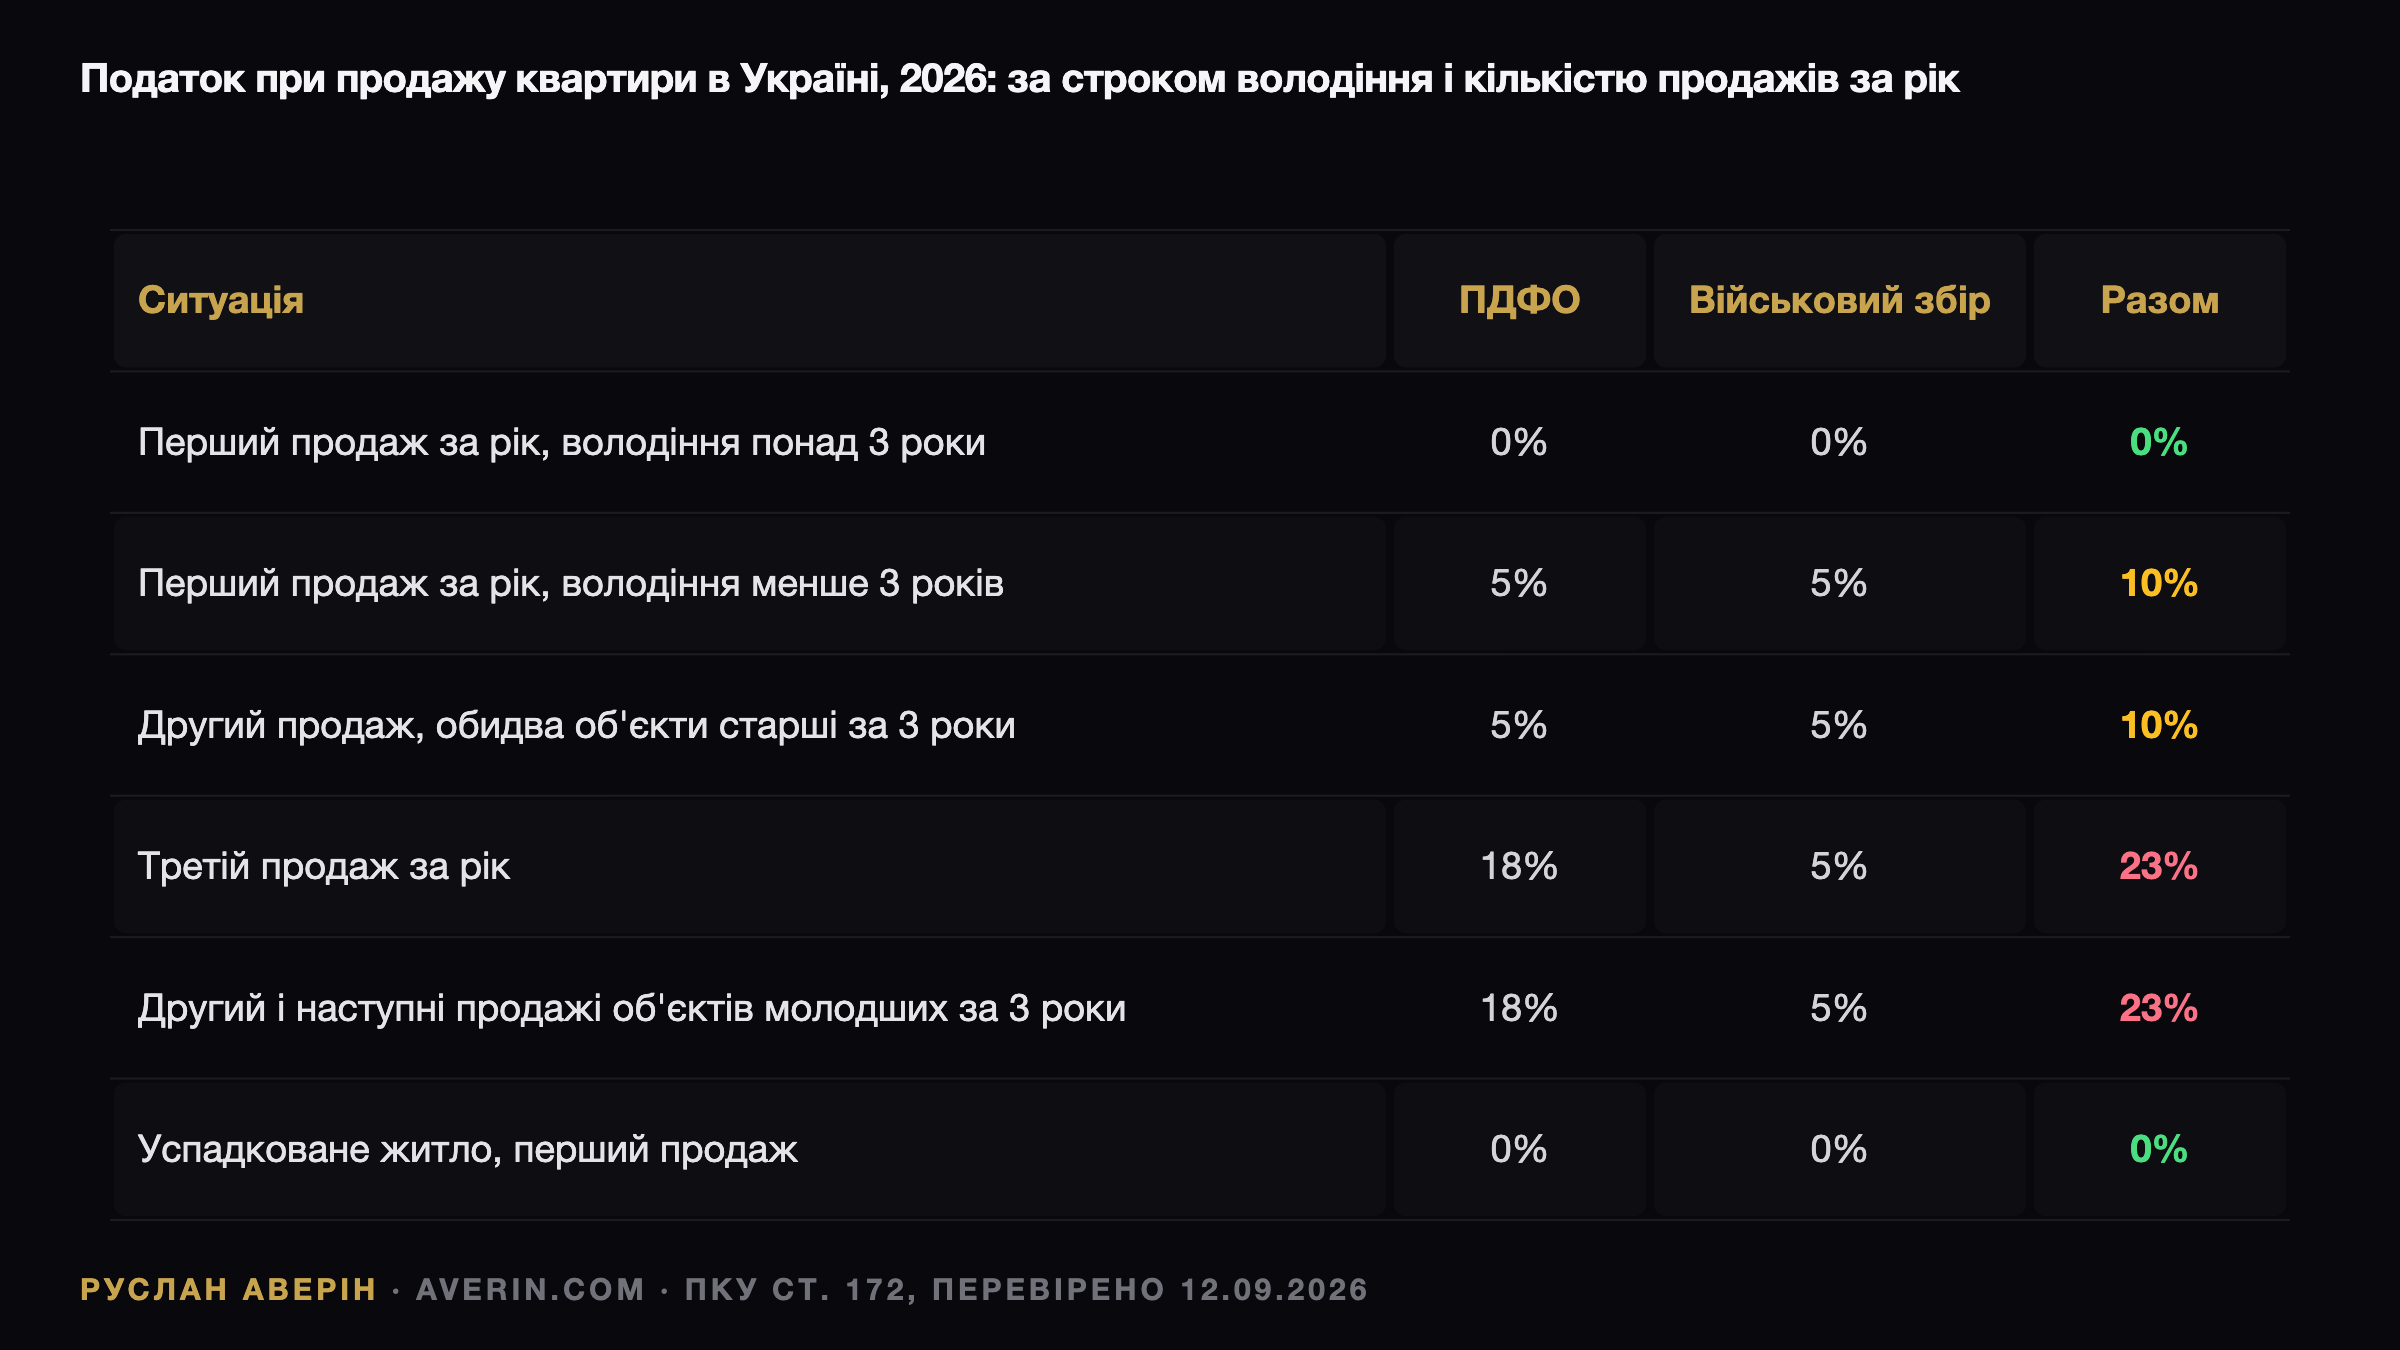
Пункт 172.1 Податкового кодексу звільняє від податку один продаж житла за календарний рік за умови, що об'єкт був у власності понад три роки. Усе, що не підпадає під цю формулу, потрапляє до пункту 172.2, і там дві ставки.
| Ситуація у 2026 році | ПДФО | Військовий збір | Разом |
|---|---|---|---|
| Перший продаж за рік, володіння понад 3 роки | 0% | 0% | 0% |
| Перший продаж за рік, володіння менше 3 років | 5% | 5% | 10% |
| Другий продаж за рік, обидва об'єкти старші за 3 роки | 5% | 5% | 10% |
| Третій продаж за рік об'єктів старших за 3 роки | 18% | 5% | 23% |
| Другий і наступні продажі об'єктів молодших за 3 роки | 18% | 5% | 23% |
| Успадковане житло, будь-який продаж | 0% / 5% | 0% / 5% | 0% перший, 10% далі |
Військовий збір у 5% (ставка діє з 1 грудня 2024 року, раніше — 1,5%) нараховується лише там, де є ПДФО. Продаж за нульовою ставкою не дає і збору.
База — ціна в договорі, але не нижче оціночної вартості з Єдиної бази звітів про оцінку. Занизити ціну на папері не можна: нотаріус зобов'язаний звірити її з оцінкою, і податок рахується від більшої з двох величин.
Чому 10%, а не «10% з прибутку»
Вирахування витрат на придбання існує, але кодекс дозволяє його лише для доходів за ставкою 18% — третій і наступні продажі, а також другий і наступні продажі об'єктів, які не підпадають під пільгу. До ставки 5% вирахування не застосовується.
На практиці це означає: квартиру куплено за 2 700 000 гривень два роки тому, продається за 3 000 000. Прибуток — 300 000, але податок — 5% і 5% від 3 000 000, тобто 300 000 гривень. Увесь прибуток іде державі. Якщо ж ціна не зросла, продавець платить ті самі 300 000 зі своїх.
Це робить продаж до трьох років невигідним майже завжди, коли зростання ціни за період володіння менше за 10%. За даними ЛУН, медіанна однокімнатна квартира в Києві за рік подорожчала приблизно на 5% у доларах — тобто для типової квартири, купленої рік-два тому, податок з'їдає приріст повністю і додає збиток зверху.
З якого дня рахують три роки
Відлік іде від дати державної реєстрації права власності, а не від дати договору, оплати чи заселення. Звідси три пастки.
Новобудова. Інвестор оплатив квартиру у 2022 році, будинок здали у 2025-му, право зареєстровано в грудні 2025 року. Три роки володіння закінчаться в грудні 2028-го, хоча гроші були внесені шість років тому. Продаж у 2026-му — це продаж об'єкта, молодшого за три роки.
Подарунок. Умову трьох років знято лише для спадщини. Подарована квартира рахується з дати реєстрації права обдарованого. Якщо батьки подарували квартиру у 2024 році, продаж у 2026-му оподатковується 10%.
Частка. Продаж частки у квартирі — це продаж об'єкта. Дві частки однієї квартири, продані одного року різними договорами, нотаріус порахує як два продажі.
Спадщина — єдиний виняток: успадковану квартиру можна продати в день реєстрації права, і перший продаж за рік буде без податку.
Другий продаж — найдорожча помилка
Лічильник продажів рахує календарний рік, а не об'єкти. Інвестор, який продає дві квартири молодші за три роки, заплатить 10% з першої і 23% з другої. На квартирі за 3 000 000 гривень різниця — 390 000 гривень лише за те, що обидві угоди пройшли одного року.
Перенесення другої угоди на січень обнуляє лічильник. Це не схема і не оптимізація: кодекс прямо прив'язує ставку до року, і нотаріус застосує її до дати посвідчення договору. За оцінкою аналітика Руслана Аверіна, це єдиний податковий важіль, доступний приватному продавцю без консультанта, — і саме його найчастіше не використовують, бо продавець дізнається про ставку в день угоди.
Як сплачується податок
Якщо покупець — фізична особа, продавець сплачує ПДФО і збір сам, до нотаріального посвідчення. Нотаріус перевіряє квитанцію і без неї договір не посвідчить. Якщо покупець — компанія або ФОП, вона виступає податковим агентом і утримує податок сама.
З 1 січня 2026 року нотаріуси зобов'язані щокварталу передавати до податкової дані про всі посвідчені договори: сторони, адресу, площу, ціну. Тобто кожна угода видна податковій протягом кварталу, і «забутий» другий продаж знайдеться автоматично.
Декларацію подавати не потрібно, якщо податок сплачено при посвідченні: пункт 179.2 звільняє такі доходи від декларування. Виняток — продавець, який використовує вирахування витрат за ставкою 18%: він подає декларацію до 1 травня і підтверджує витрати документами.
Продати зараз чи дочекатися трьох років
Чекати варто, коли до трьох років лишилося менше, ніж податок «коштує» в місяцях володіння. Розрахунок на квартирі за 3 000 000 гривень:
- податок при продажу зараз: 300 000 гривень;
- оренда за час очікування, якщо квартира здається: близько 18 000 гривень на місяць за медіаною Києва, за вирахуванням податку і простою приблизно 14 000;
- ціна через 12 місяців при зростанні 5% на рік: плюс 150 000.
Рік очікування приносить близько 320 000 гривень (оренда і приріст ціни) проти 300 000 податку, який зникне. При строку очікування до 12–15 місяців тримати квартиру майже завжди вигідніше, ніж продавати з податком. При строку 24 місяці й більше вирішує вже не податок, а прогноз ціни і потреба в грошах.
Єдиний сценарій, де продаж із 10% виправданий без розрахунку, — коли гроші закривають борг під вищу ставку або ціна об'єкта падає швидше за 10% на рік. Для Києва у 2026 році такого падіння за медіанами немає.
Нерезиденти
Пункт 172.9 поширює на нерезидентів той самий порядок, що й на резидентів, але замінює ставку 5% на 18%. Звільнення першого продажу за рік при володінні понад три роки діє і для них. Нерезидент, який продає квартиру молодшу за три роки, платить 18% плюс 5% збору — 23% від ціни. Статус резидентства варто визначити до угоди, а не з'ясовувати в нотаріуса.
Як це читати
Три роки — це не строк, після якого податок «зменшується», а межа між 0% і 10% від усієї ціни. Для типової київської квартири різниця дорівнює двом-трьом рокам оренди. Продавець, який не має жорсткої причини продавати саме зараз, виграє, якщо рахує не податок, а місяці до дати реєстрації плюс три роки. Продавець із двома об'єктами виграє, якщо розводить угоди за різними календарними роками. Усе інше — деталі, які нотаріус вирішить за нього.
Суміжні розбори: усі податки власника нерухомості в Україні в одній таблиці і продаж квартири в новобудові до введення в експлуатацію.