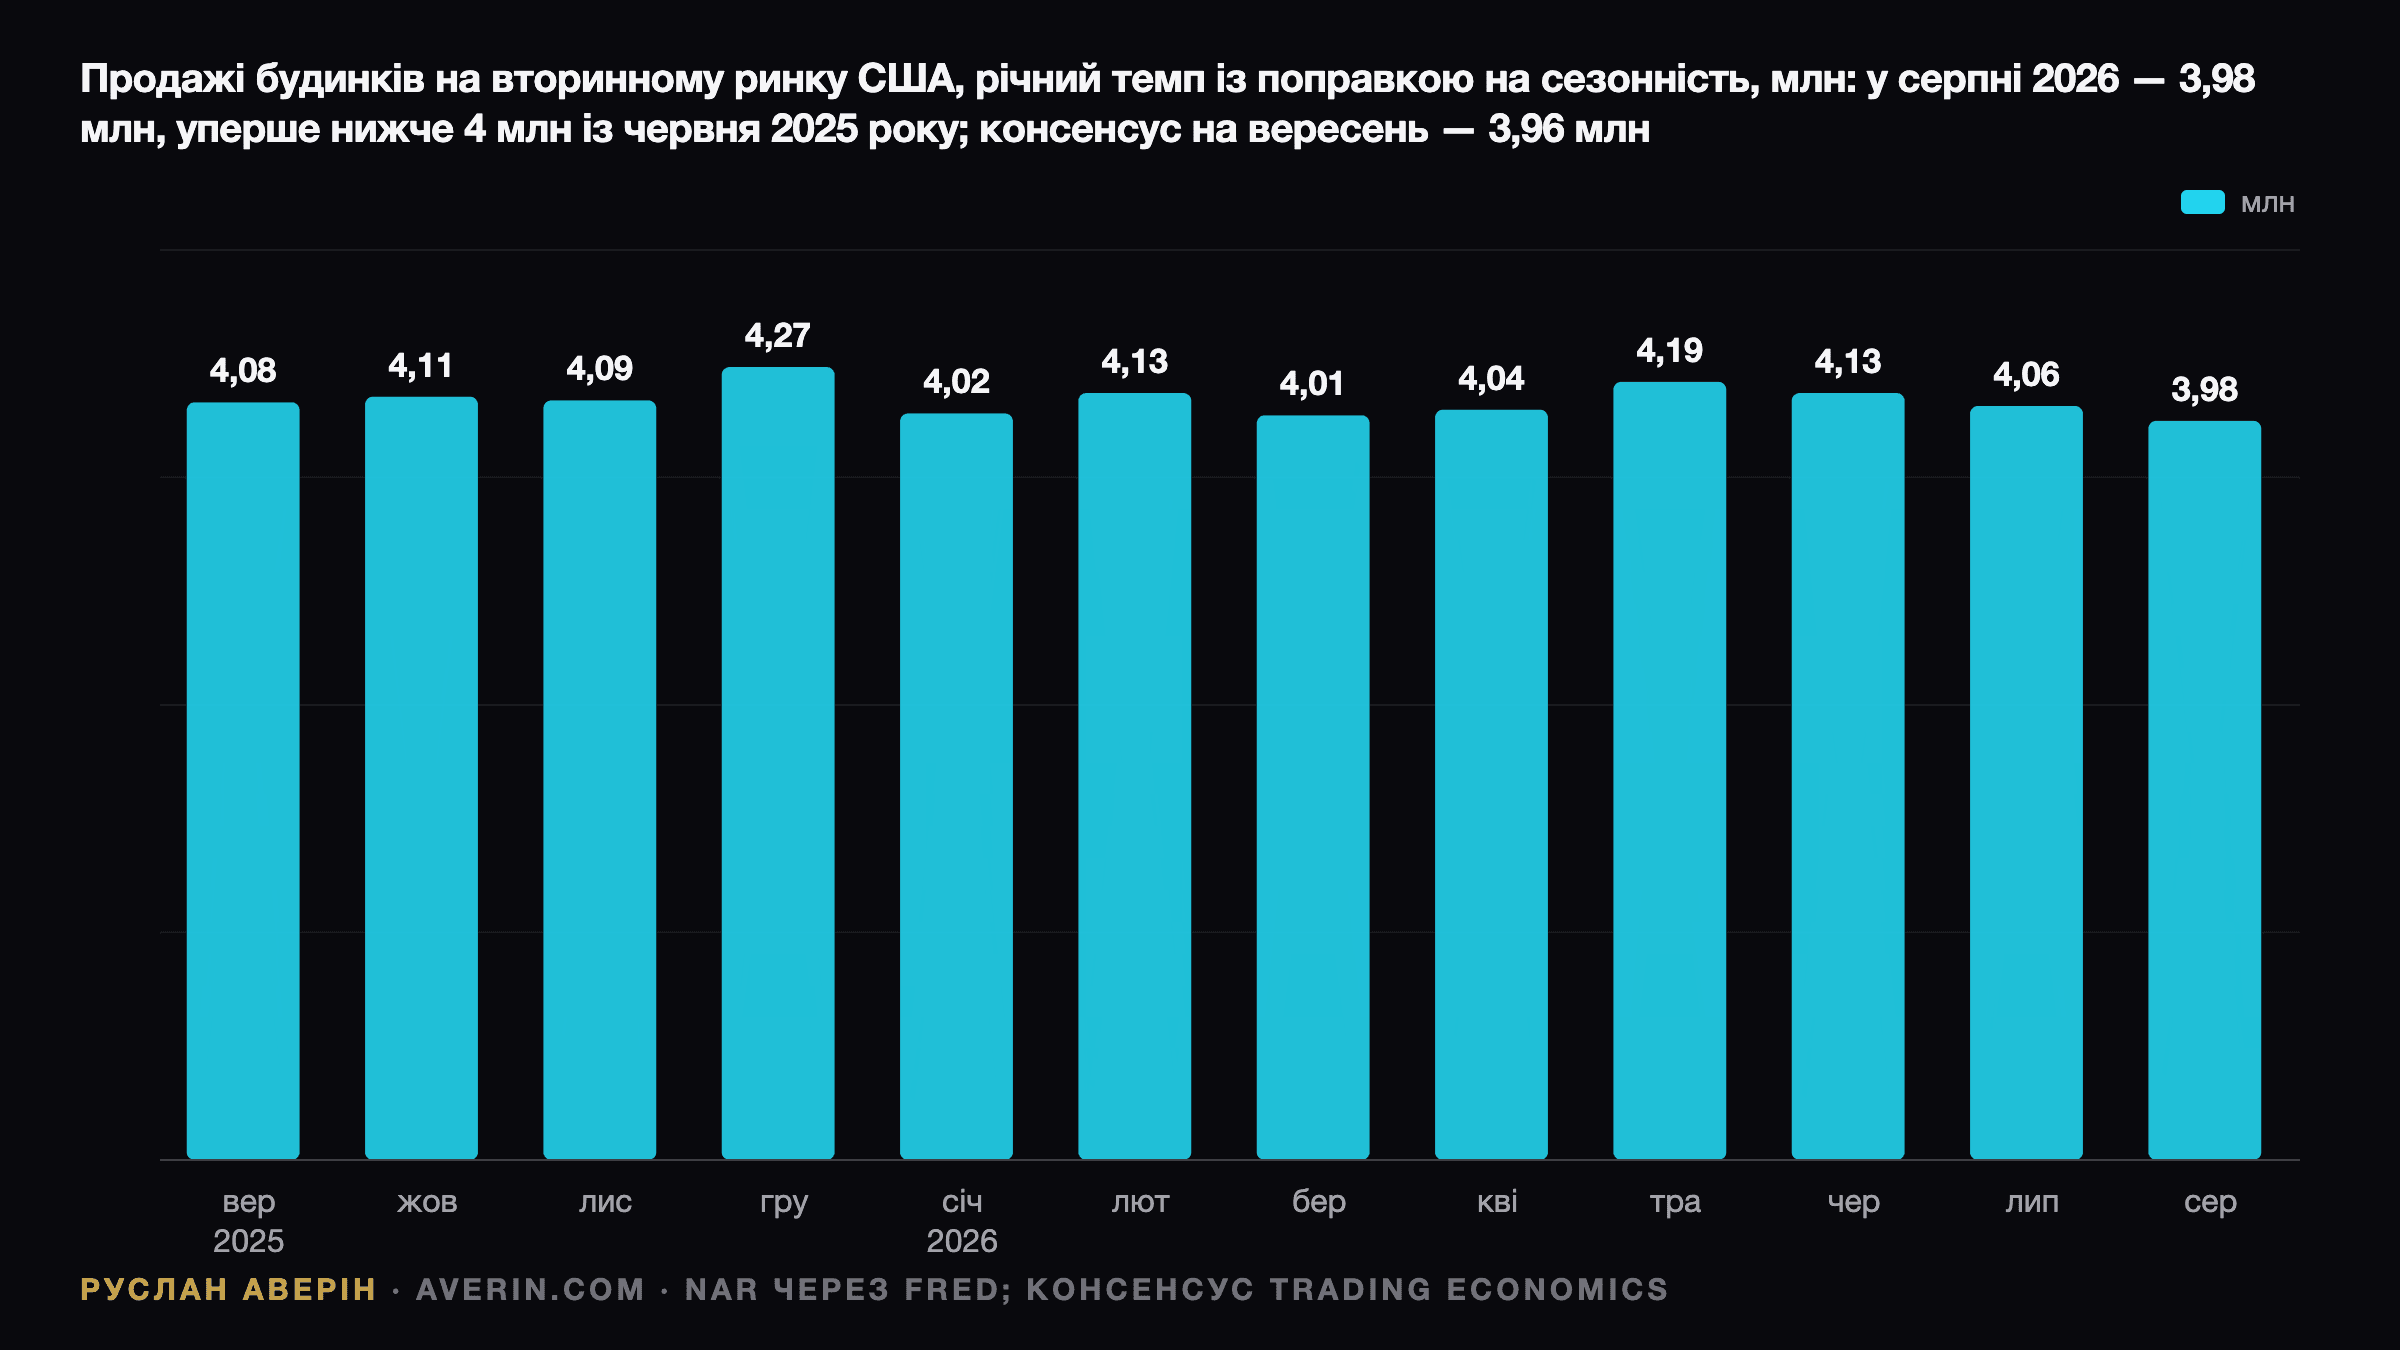
Національна асоціація ріелторів (NAR) публікує дані про продажі житла на вторинному ринку за вересень у вівторок, 13 жовтня 2026 року, о 10:00 за східним часом США (14:00 GMT), згідно з графіком публікацій NAR на 2026 рік. Консенсус-прогноз у календарі Trading Economics — 3,96 млн у річному вимірі з урахуванням сезонності проти 3,98 млн у серпні. Це був би другий місяць поспіль нижче 4 млн і приблизно на 2,9% менше продажів, ніж 4,08 млн у вересні 2025 року.
Ця цифра важлива не стільки тим, що вона каже про вересень, скільки тим, чого вона поки що показати не може. Більшість вересневих закриттів угод — це договори, підписані в липні та серпні, коли ставка за 30-річною іпотекою в середньому становила близько 6,67%. Відтоді ставка підскочила до 7,40% — максимуму з листопада 2023 року. Звіт — це погляд у дзеркало заднього виду в момент, коли дорога попереду стала крутішою.
Оновлення, 13 жовтня 2026: дані за вересень
Продажі будинків на вторинному ринку США у вересні виявилися трохи кращими за очікування. За даними NAR, сезонно скоригований річний темп становив 3,99 млн проти наведеного вище консенсус-прогнозу 3,96 млн (частина опитувань давала 3,95 млн): перевищення — близько 30 000 угод, або 0,8%. Продажі зросли на 1,5% порівняно із серпнем, який NAR переглянула вниз до 3,93 млн з початкових 3,98 млн, і знизилися на 2,2% порівняно з 4,08 млн у вересні 2025 року. Продажі односімейних будинків зросли на 2,0% до 3,64 млн, кондомініумів і кооперативів — знизилися на 2,8% до 350 000. Південь і Захід додали по 2,8%, Середній Захід лишився без змін, Північний Схід знизився на 2,1%.
| Показник | Консенсус / попереднє | Факт |
|---|---|---|
| Продажі, річний темп | 3,96 млн (консенсус); 3,98 млн за серпень, перша оцінка | 3,99 млн |
| Зміна за місяць | −0,5% (розрахунково) | +1,5% (до переглянутих 3,93 млн) |
| Зміна за рік | −2,9% (розрахунково) | −2,2% |
| Медіанна ціна | ~$419 000 (сезонна оцінка) | $417 500 |
| Медіанна ціна за рік | +1,6% (серпень) | +1,3% |
| Пропозиція | 1,62 млн (серпень, перша оцінка) | 1,60 млн |
| Запас у місяцях продажів | 4,9 (серпень, перша оцінка) | 4,8 |
| Частка покупців першого житла | 30% | 31% |
| Угоди за готівку | 27% | 27% |
| Медіанний строк експозиції, днів | 31 | 33 |
За п'ятьма рядками, які виділяв огляд: медіанна ціна $417 500 лишилася вищою за торішні $412 300, і серія річного зростання цін подовжилася до 39 місяців. Пропозиція зросла на 1,9% за місяць і на 4,6% за рік, але запас утримався на рівні 4,8 місяця, нижче порогу 5,0. Частка покупців першого житла трохи зросла до 31%, частка угод за готівку не змінилася — 27%, тож жоден показник поки не відображає стрибок ставок. Частка приватних інвесторів і покупців других будинків підскочила до 20% з 15%. Головний економіст NAR Лоуренс Юн (Lawrence Yun) зазначив: «Попри невелике місячне зростання з урахуванням сезонності, серпень і вересень стали двома найслабшими місяцями за продажами житла цього року». І додав: «Подальше зростання ставок за іпотекою в останні тижні означає, що менше покупців можуть претендувати на купівлю житла».
Що це змінює. Для прогнозу — небагато. Вересневі угоди фінансувалися за середньою 30-річною ставкою 6,86% (дані Freddie Mac, на які посилається NAR); останнє щотижневе опитування Freddie Mac від 8 жовтня показало 7,40%. Аналітики зазначають, що результат 3,99 млн передує цьому стрибку, тож першою справжньою перевіркою лишається вересневий індекс незавершених продажів (Pending Home Sales Index) 20 жовтня. Довший строк експозиції та зростання пропозиції дають покупцям більше простору для торгу.
Серпень у деталях: продажів менше, будинків більше
Серпневий звіт NAR, опублікований 10 вересня, показав зниження продажів на 2,0% порівняно з липнем — до 3,98 млн — і на 1,2% порівняно з минулим роком. Це був перший темп нижче 4 млн з червня 2025 року. Продажі односімейних будинків упали на 1,9% до 3,62 млн; квартир у кондомініумах і кооперативах — на 2,7% до 360 000.
Медіанна ціна становила $429 100, що на 1,6% вище за $422 400 роком раніше, — 38-й місяць поспіль річного зростання. За регіонами картина розійшлася: медіана на Північному Сході зросла на 4,3% до $556 900, на Середньому Заході — на 3,3% до $340 400, тоді як на Півдні вона додала лише 0,7% до $366 500, а на Заході знизилася на 0,2% до $619 100.
Головна зміна — у пропозиції. Кількість будинків на ринку за місяць зросла на 3,2% до 1,62 млн, що на 5,9% більше, ніж роком раніше, і вперше з листопада 2019 року перевищила 1,6 млн. Запас у місяцях продажів піднявся до 4,9 з 4,6 — економісти Національної асоціації будівельників житла назвали цей рівень найвищим з листопада 2015 року. Медіанний строк експозиції збільшився до 31 дня з 29.
Структура покупців змістилася в бік домогосподарств, яким потрібна іпотека. Покупці першого житла забезпечили 30% продажів проти 28% роком раніше. Угоди за готівку становили 27% проти 28% у серпні 2025 року. Частка інвесторів і покупців другого житла знизилася до 15% з 21%. Проблемні продажі залишилися на рівні 2%. Підсумок місяця однією фразою — від головного економіста NAR Лоуренса Юна (Lawrence Yun): «Іпотечні ставки та продажі житла рухаються в протилежних напрямках».
Траєкторія іпотечних ставок із серпня
Щотижневе опитування Freddie Mac Primary Mortgage Market Survey показує, як швидко цей зв'язок обернувся проти покупців. Ставка за 30-річною іпотекою з фіксованою ставкою 27 серпня в середньому становила 6,66%. Потім вона зростала щотижня: 6,71% 3 вересня, 6,76% 10 вересня, 6,95% 17 вересня, 7,03% 24 вересня, 7,28% 1 жовтня і 7,40% 8 жовтня. Роком раніше, 9 жовтня 2025 року, вона становила 6,30%. Мінімум 2026 року — 5,98% 26 лютого. Ставка за 15-річною іпотекою досягла 6,73%.
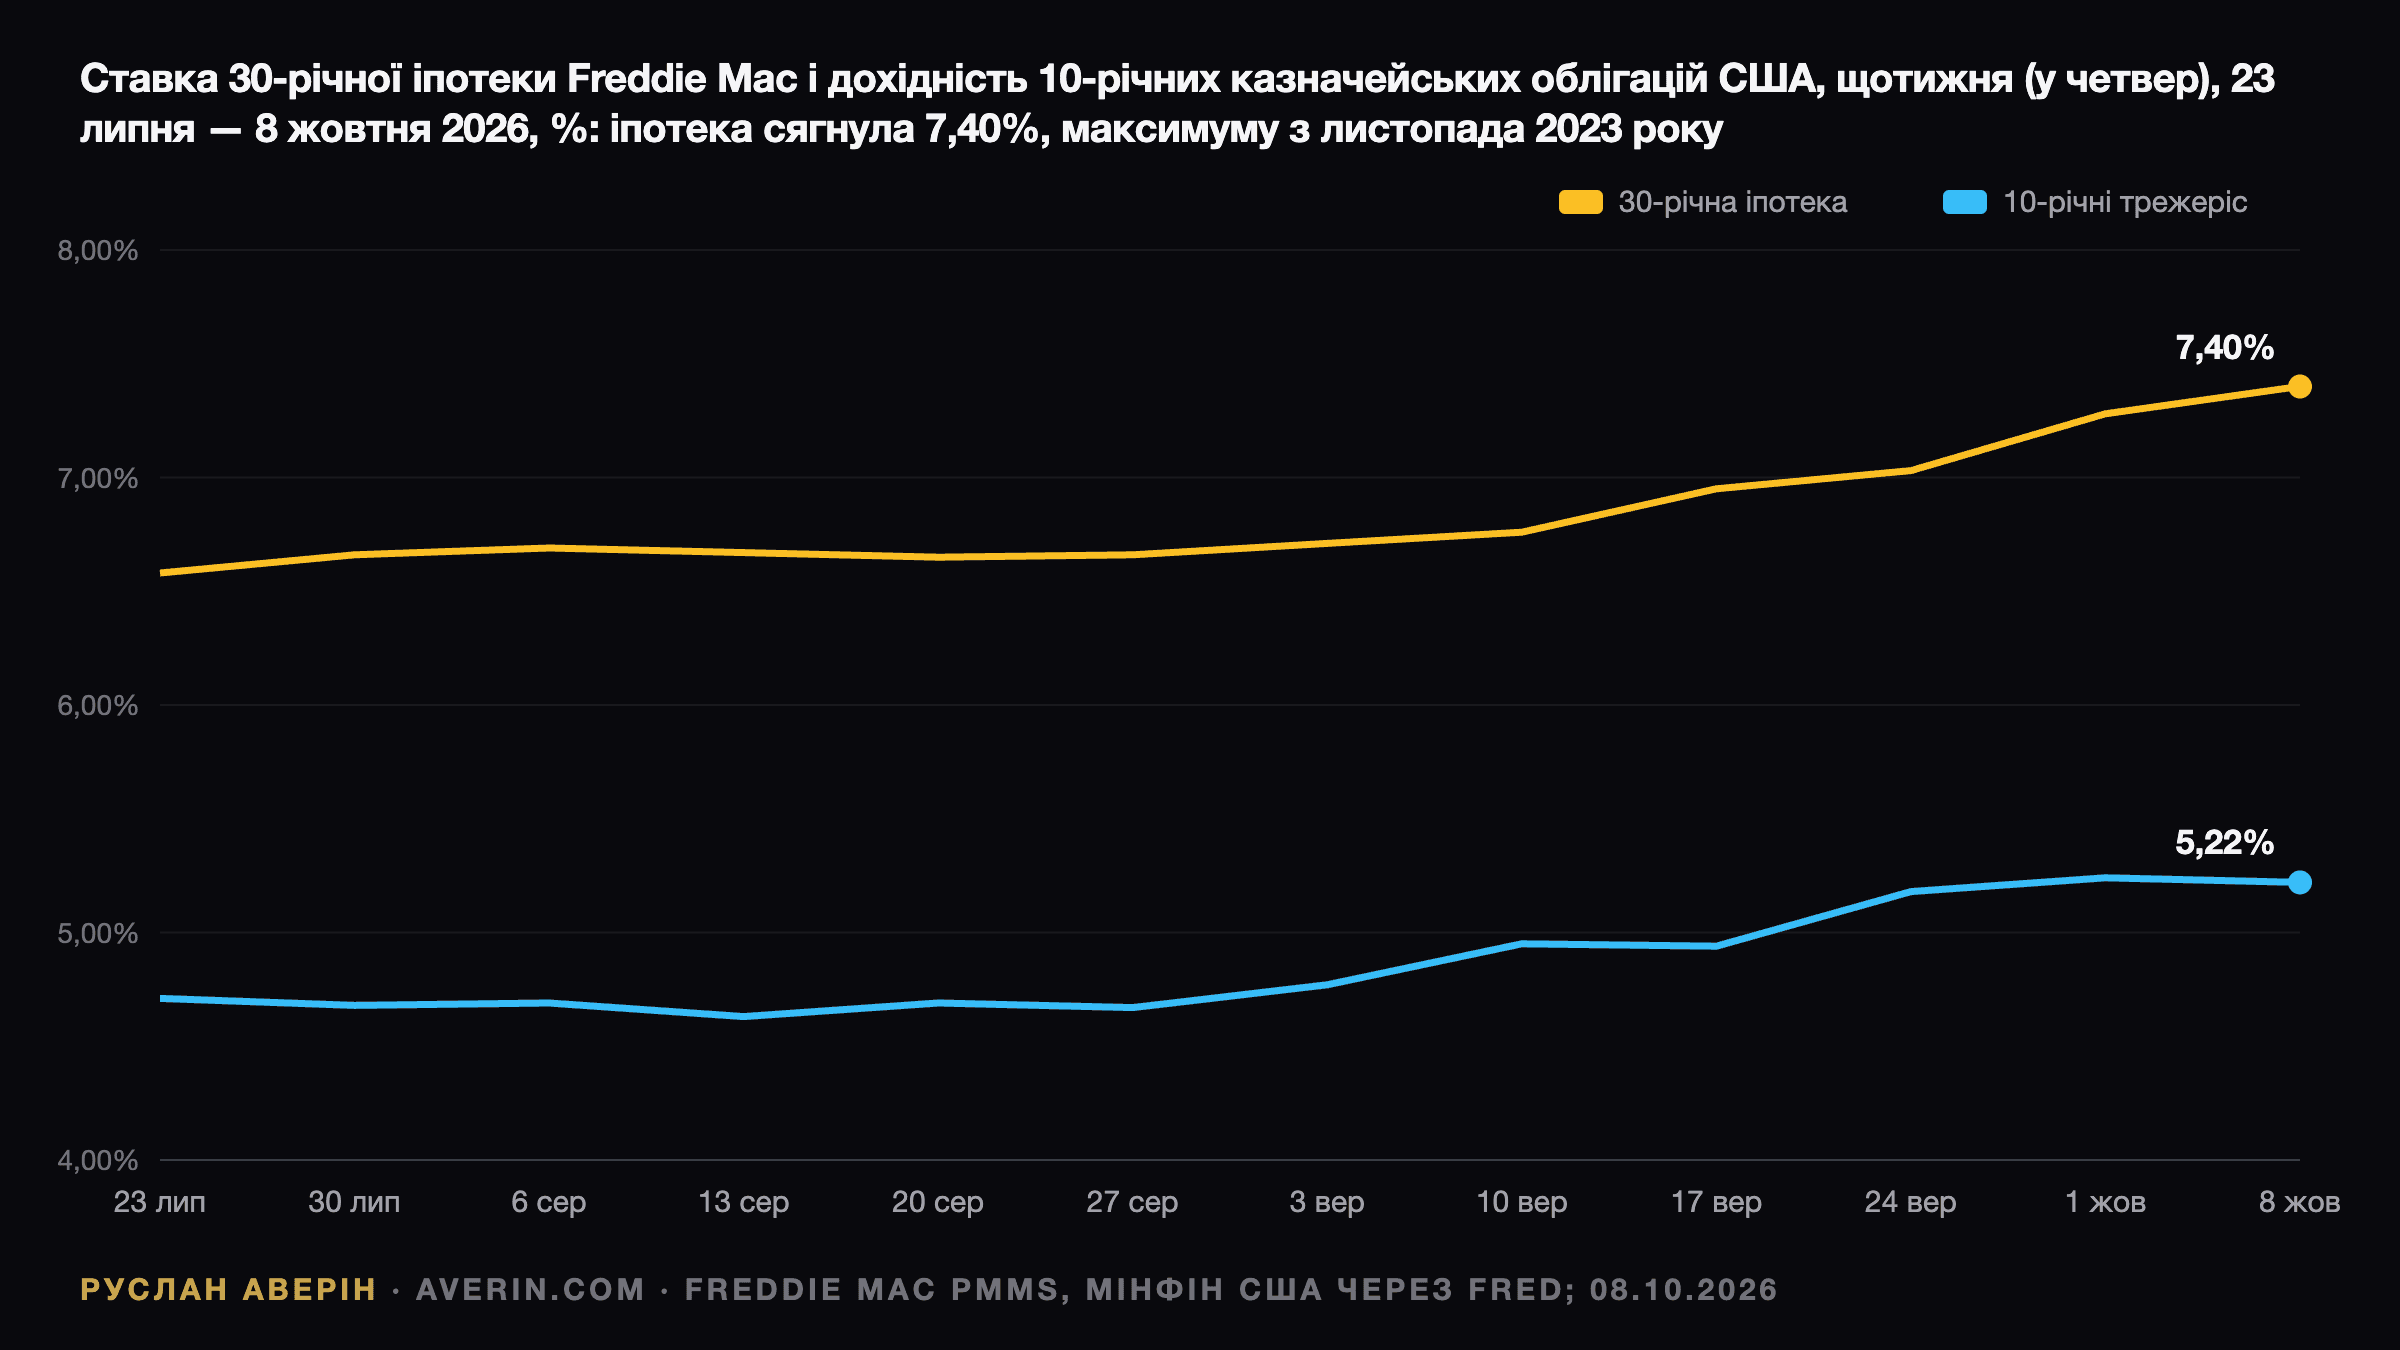
Рушійна сила — ринок облігацій. Дохідність 10-річних казначейських облігацій у середині вересня досягла 5% — максимуму з 2007 року — і в четвер, 8 жовтня, закрилася на рівні 5,22% проти 4,67% 27 серпня. Федеральна резервна система 16 вересня підвищила цільовий діапазон до 3,75–4,00%. Іпотечні ставки не просто пішли слідом за дохідністю: розрив між ставкою за 30-річною іпотекою та дохідністю 10-річних облігацій розширився приблизно з 1,99 процентних пунктів наприкінці серпня до 2,18 процентних пунктів минулого тижня, що зазвичай відображає вимогу інвесторів в іпотечні облігації щодо додаткової компенсації за волатильність ставок.
Для покупця цей зсув цілком відчутний. За серпневої медіанної ціни $429 100 і першого внеску 20% щомісячний платіж за основним боргом і відсотками становить близько $2 208 за ставки 6,67% і близько $2 377 за 7,40% — приблизно на $169 на місяць, або на 7,7%, більше. Порівняно з лютневим мінімумом 5,98% фінансування того самого будинку обходиться приблизно на $323 на місяць дорожче.
Незавершені угоди: випереджальний індикатор
Закриття угод відстає від підписання договорів на один-два місяці, тому індекс незавершених угод (Pending Home Sales) NAR — найкращий орієнтир для цифри у вівторок. За даними Trading Economics, у серпні кількість підписаних договорів зросла на 0,3%, але була на 4,7% нижчою, ніж роком раніше, після переглянутого падіння на 2,6% у липні. На Півдні (+2,3%) і Заході (+3,0%) за місяць було зростання, на Північному Сході (−4,2%) і Середньому Заході (−1,6%) — зниження. За словами Юна, кількість підписаних договорів «приблизно на 30% нижча за рівень років, що передували пандемії».
Слабкий липень і стагнація в серпні вказують на те, що вересневі закриття будуть близькими до серпневого темпу, — саме це й закладає консенсус-прогноз 3,96 млн. Вересневий індекс незавершених угод (Pending Home Sales), який вийде у вівторок, 20 жовтня, стане першим рядом NAR, що відображає договори, підписані після того, як ставка перевищила 7%.
Приватні дані вже вказують у цей бік. Вересневий звіт Realtor.com, опублікований 30 вересня, показав зростання активних оголошень на 5,4% у річному вимірі до 1 161 615, зниження ціни у 20,8% оголошень, медіанну ціну пропозиції $419 250 (на 1,4% нижче, ніж роком раніше) і скорочення кількості будинків під договором на 4,1% у річному вимірі. За словами головного економіста Даніель Гейл (Danielle Hale), покупці «отримують важелі впливу, але вищі іпотечні ставки обмежують те, наскільки вони можуть скористатися цією можливістю».
Цифри, які визначать реакцію
Сигнал несуть п'ять рядків звіту:
- Загальний обсяг продажів. Значення близько 3,96 млн уже закладене в ціни. Показник на рівні 3,90 млн або нижче означатиме, що літнє уповільнення виявилося глибшим, ніж припускали незавершені угоди; повернення вище 4,0 млн — що липневі та серпневі договори закрилися краще за очікування.
- Медіанна ціна. У 2025 році медіана знизилася із серпня по вересень на 2,4%, до $412 300. Такий самий сезонний рух цього року дав би близько $419 000 — усе ще приблизно на 1,6% вище, ніж роком раніше. Вереснева медіана нижче $412 300 перерве 38-місячну серію річного зростання.
- Пропозиція і запас у місяцях продажів. За продажів 3,96 млн і незмінної пропозиції 1,62 млн запас залишиться на рівні 4,9 місяця. Значення 5,0 і вище перевищить серпневий рівень і посилить позиції покупців на переговорах.
- Частка покупців першого житла. Серпневі 30% зросли з 29% у липні та 28% роком раніше. Зниження показало б, що стрибок ставок б'є насамперед по покупцях, найчутливіших до ставок.
- Частка угод за готівку. На рівні 27% покупці за готівку пом'якшують для ринку вплив ставок. Зростання цієї частки на тлі падіння продажів означало б, що попит із залученням кредиту скорочується швидше, ніж показує загальна цифра.
Що може зрушити акції забудовників
Забудовники вже переоцінили рух ставок. iShares U.S. Home Construction ETF (ITB) закрився на $92,36 1 вересня і на $84,76 у п'ятницю, 9 жовтня, — падіння на 8,2%. Вересневий звіт Lennar, у якому компанія знизила прогноз поставок на весь рік, задав тон усій групі.
Зв'язок між продажами житла на вторинному ринку та акціями забудовників непрямий. Велика пропозиція на вторинному ринку конкурує з новими будинками, а 1,62 млн оголошень зі зростаючою кількістю знижень цін обмежують можливості забудовників підвищувати ціни без додаткових стимулів, як-от субсидування ставки забудовником, яке з'їдає маржу. Тому слабкий вересневий звіт про вторинний ринок зі зростанням запасу в місяцях продажів буде сприйнято як негатив для маржі, навіть якщо він мало що каже про замовлення.
Важливіший драйвер — траєкторія ставок: падіння ITB на 8,2% з 1 вересня відбувалося паралельно зі зростанням дохідності 10-річних облігацій з 4,79% 1 вересня до 5,22% 8 жовтня, тобто на 0,43 процентних пунктів. На думку аналітика Руслана Аверіна, сам по собі звіт у вівторок навряд чи змінить напрям ITB; чи поглинає попит шок, чи відступає далі, покажуть дані за жовтень і листопад — перші, що відображатимуть іпотечну ставку 7,40%. Інвесторам варто підійти до цих звітів із двома питаннями: чи стабілізується дохідність 10-річних облігацій біля 5,2% і чи звузиться спред між іпотечними ставками та казначейськими облігаціями з 2,18 процентних пунктів.
Читайте також: результати Lennar за 3-й квартал 2026 року та прогноз компанії, дохідність 10-річних казначейських облігацій на максимумі з 2007 року і рішення ФРС 16 вересня.