«Розтермінування 0%», «партнерська іпотека від 2,99% за програмою банку», «знижка 10% при повній оплаті» — три формули, якими у вересні 2026 року продаються квартири в київських новобудовах. Усі три — правда, і всі три означають не те, що написано великим шрифтом. Нижче — реальні умови десяти забудовників, переклад «нуля» у відсотки річних і пункти договору, які визначають, що станеться з грошима покупця, якщо будівництво або дохід зупиняться.
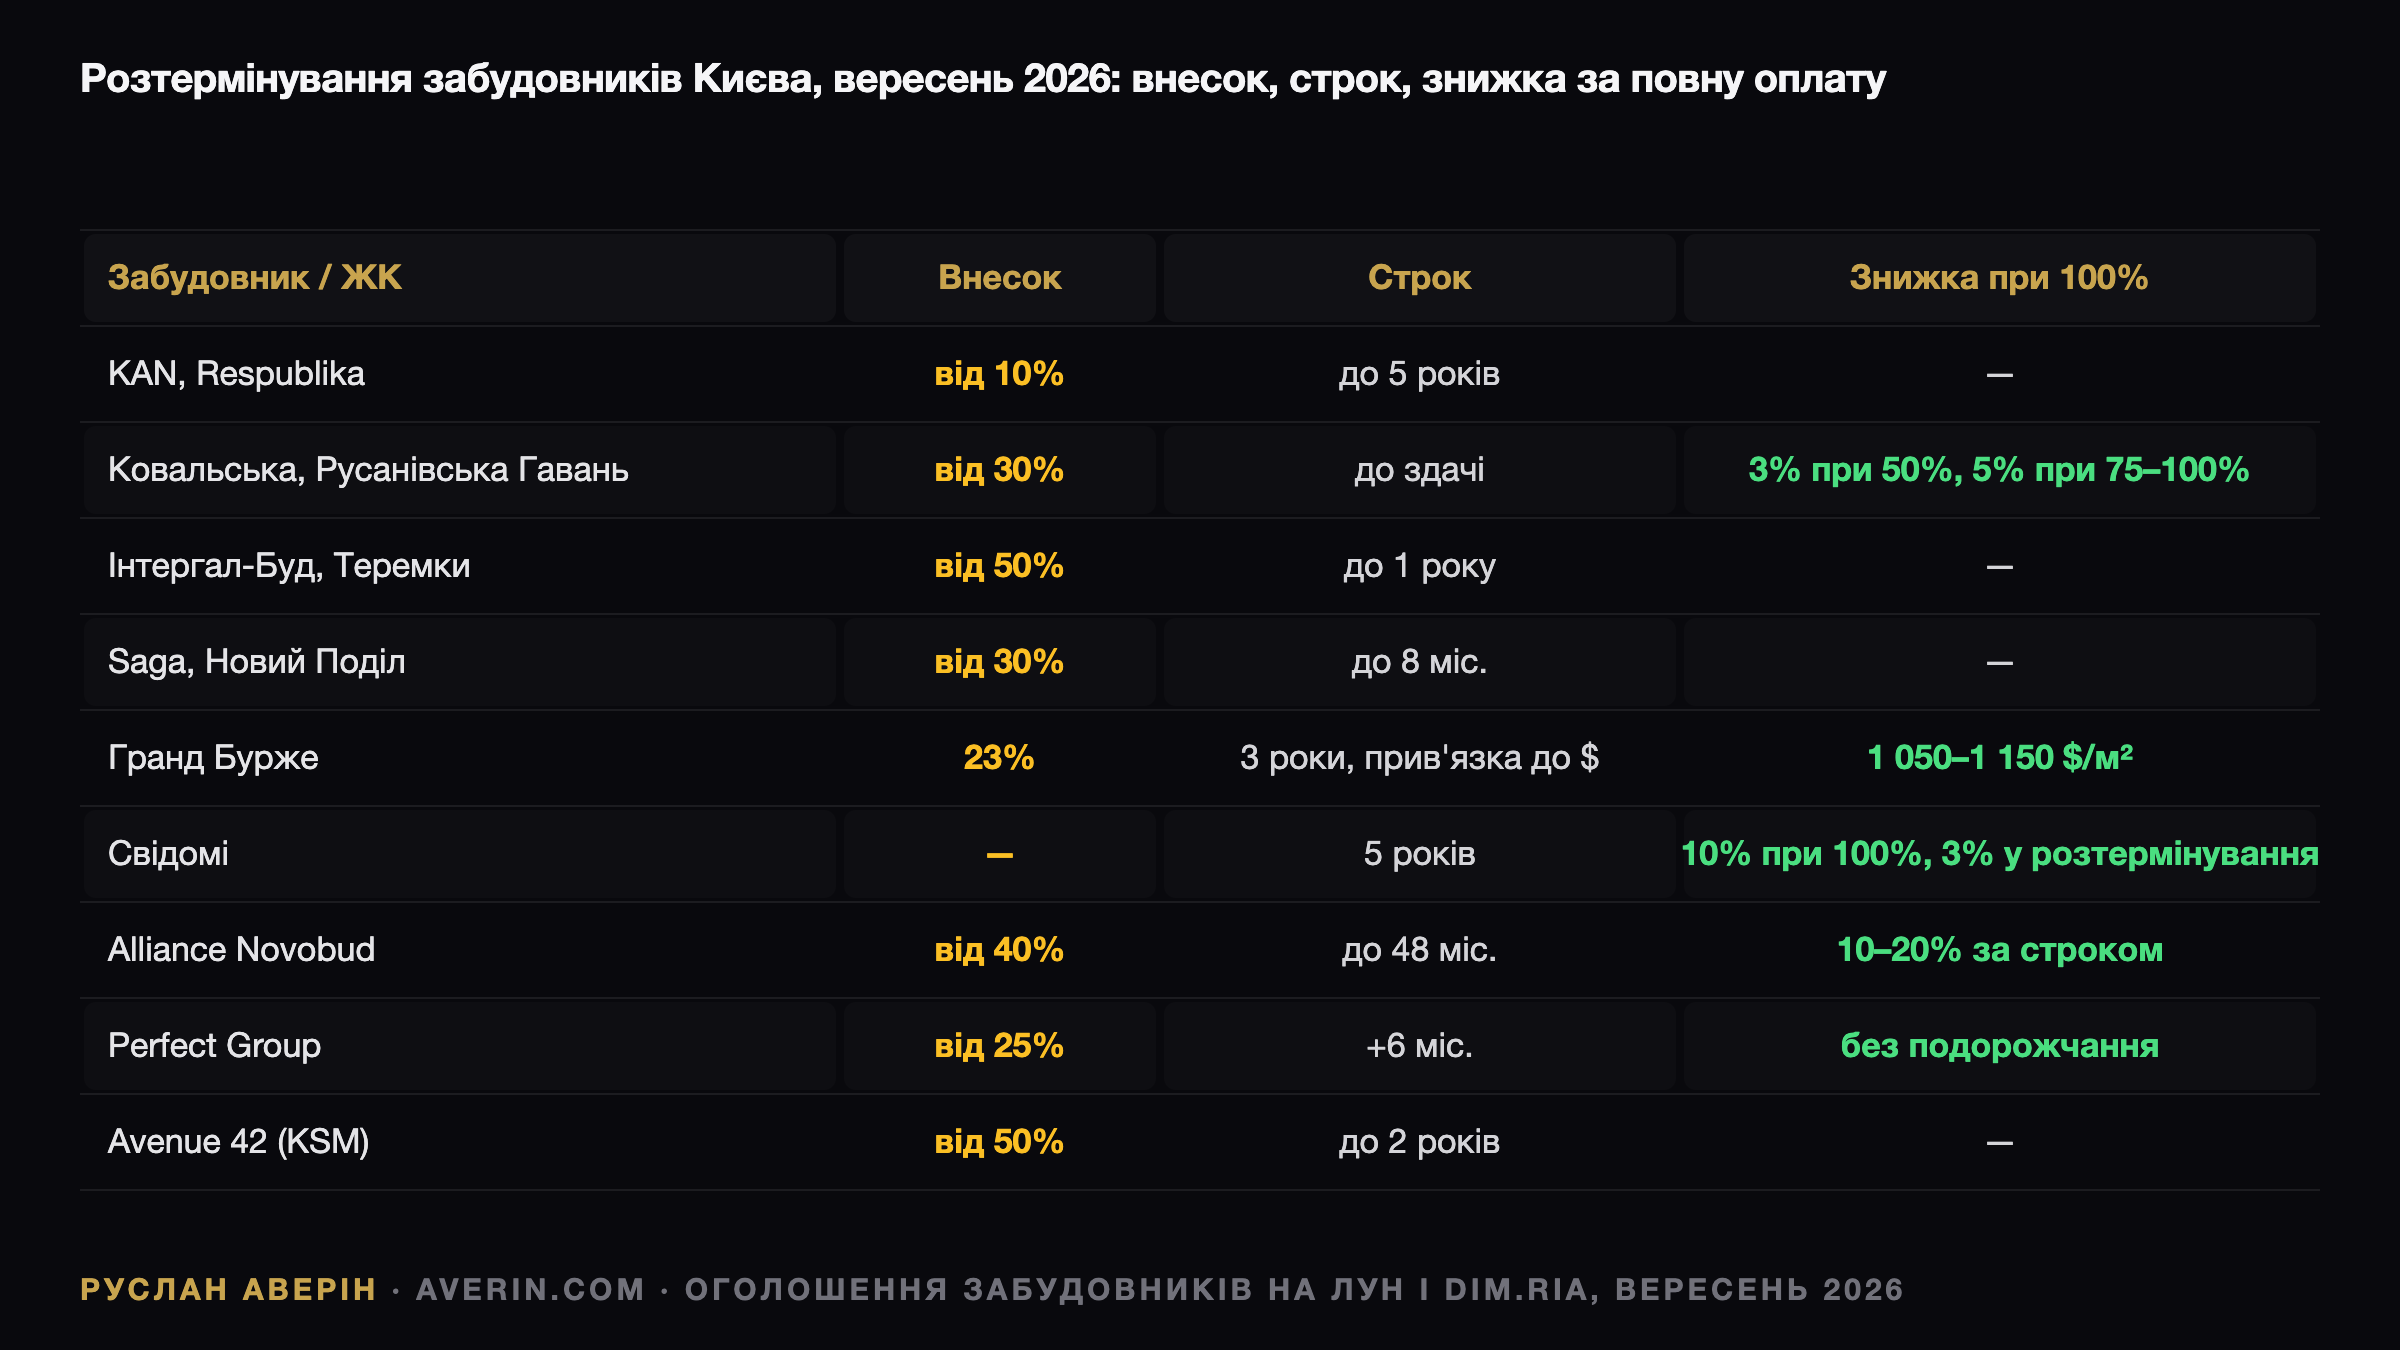
Що пропонують у вересні 2026
| Забудовник / ЖК | Внесок | Строк розтермінування | Ставка | Знижка за 100% |
|---|---|---|---|---|
| KAN, ЖК Respublika | від 10% | до 5 років | 0% | — |
| Ковальська, Русанівська Гавань | від 30% | до здачі (грудень 2026) | 0% | 3% при 50%, 5% при 75–100% |
| Інтергал-Буд, ЖК Теремки | від 50% | до 1 року | 0% | — |
| Інтергал-Буд, інші ЖК | 30–50% | 3 міс.–5 років | 0% | — |
| Saga, Новий Поділ | від 30% | до 8 міс. | 0% | — |
| Гранд Бурже | 23% | 3 роки | 0%, ціна в доларах | 1 050–1 150 $/м² при 100% |
| ЖК Свідомі | — | 5 років | 0% | 10% при 100%, 3% при розтермінуванні |
| Alliance Novobud | від 40% | до 48 міс. | 0% | 10–20% залежно від строку |
| Perfect Group | від 25% | +6 міс. до строку | 0%, без подорожчання | — |
| Avenue 42 (KSM) | від 50% | до 2 років | 0% | — |
Дані — з оголошень забудовників на ЛУН і DIM.RIA на початок вересня. Умови змінюються від черги до черги і від квартири до квартири, але структура одна: чим менший внесок і довший строк, тим менша знижка і тим жорсткіші решта пунктів.
Скільки коштує «нуль»
Розтермінування не буває безкоштовним; питання в тому, де схована ціна. Є три місця.
Знижка, якої не дали. ЖК Свідомі: 10% при повній оплаті, 3% при розтермінуванні на 5 років. Різниця 7% за п'ять років користування грошима — 1,4% річних на всю суму або близько 2,5% на залишок. Ковальська: 5% при повній оплаті проти 0% у розтермінуванні до здачі — 5% за 15 місяців, 4% річних. Це і є ставка розтермінування, і вона нижча за єОселю під 7% і вчетверо нижча за ринкову іпотеку під 17–23%.
Валютна прив'язка. Гранд Бурже фіксує ціну в доларах: при курсі 44,55 і прогнозі НБУ 45,5–46,7 до грудня залишок розтермінування у гривні дорожчає на 2–5% на рік. Гривневе розтермінування з фіксованою ціною — це прихована знижка того самого розміру, якщо гривня слабшає, і прихована націнка, якщо міцнішає.
Подорожчання за стадіями. Частина договорів прив'язує ціну залишку до поточного прайсу забудовника або переглядає її раз на квартал. При зростанні первинки на 15% за рік «0%» перетворюється на 15%. Пункт про фіксацію ціни на весь строк розтермінування — перше, що потрібно знайти в договорі.
Підсумок: чесне розтермінування з фіксованою гривневою ціною і знижкою за повну оплату 5–10% коштує 2–4% річних. Це найдешевші гроші на ринку житла України — доступні лише тим, у кого є 30–50% і дохід на залишок за 1–5 років.
Дрібний шрифт: п'ять пунктів
Розірвання. Що повертає забудовник, якщо покупець перестав платити: усю суму, суму мінус 5–15% штрафу, або лише після продажу квартири іншому покупцеві. Останній варіант означає, що гроші замкнені до невідомої дати. За форвардними контрактами і деривативами при розірванні повертають зазвичай 50–70%.
Відступлення. KAN забороняє відступлення до введення будинку. Інвестор із розтермінуванням у такому проєкті не може вийти до здачі за жодних умов. Інші забудовники дозволяють відступлення після повної оплати або за комісію 1–3%.
Право власності. До повної оплати спеціальне майнове право за законом 2518-IX реєструється на покупця з обтяженням на користь забудовника — це норма. Схеми без реєстрації права в реєстрі (ФФБ, форварди, паї) означають, що покупець до повної оплати і введення не володіє нічим, крім договору.
Пеня і графік. Стандарт — 0,1% на день від простроченої суми, тобто 36% річних. Прострочення на квартал за платежем у 200 000 гривень коштує 18 000.
Введення і строки. Що відбувається з розтермінуванням, якщо будинок здається пізніше: чи продовжується графік, чи нараховується пеня забудовнику, чи можна вийти. У Київській області 12% комплексів заморожені; договір, де затримку не описано, лишає покупця із зобов'язанням платити за те, що не будується.
Партнерська іпотека: банк плюс забудовник
Окремий клас програм — кредит банку під квартиру конкретного забудовника зі зниженою ставкою в перші роки. Sense Bank і Ковальська: внесок 25%, до 20 років, до 5 мільйонів гривень, ставка «фіксовано-змінна» — цифри на сайті банку не розкриті. Схема «9,9% перший рік, потім 20,9%» трапляється в рекламі без зазначення банку і ЖК.
Правило читання таких програм: низька ставка першого року — це знижка забудовника, зашита в ціну квартири, а ставка з другого року — реальна ринкова, 17–23%. Порівнювати потрібно повну вартість за 20 років, а не перший рік. На вересень 2026 року підтверджених партнерських програм зі ставкою нижчою за єОселю на весь строк у Києві немає.
Розтермінування проти єОселі проти ринку
| Інструмент | Внесок | Ставка | Строк | Кому доступно |
|---|---|---|---|---|
| Розтермінування забудовника | 10–50% | 2–4% річних приховано | 1–5 років | усім, у кого є внесок і дохід на залишок |
| єОселя | 10–20% | 3% або 7% перші 10 років за державною програмою | до 20 років | категорії: військові, медики, педагоги, ВПО, без житла |
| Ринкова іпотека | 20–30% | 17–23% | до 20 років | усім із підтвердженим доходом |
Для покупця з 40% ціни на руках і стабільним доходом розтермінування — найдешевше. Для покупця з 20% і пільговою категорією — єОселя, і детально про те, як складати її з іншими програмами, — в окремому розборі. Ринкова іпотека під 17–23% у 2026 році — інструмент останньої черги: 3% угод із житлом і 7% видач.
Як це читати
За оцінкою аналітика Руслана Аверіна, програма забудовника хороша рівно настільки, наскільки хороший забудовник: розтермінування 0% на 5 років у компанії з шістьма зданими вчасно чергами варте більше, ніж знижка 15% у компанії з однією. Порядок перевірки: схема продажу (2518-IX), історія введення, пункт про розірвання, пункт про фіксацію ціни, пункт про відступлення. Лише після цього — ставка.
Суміжні розбори: розтермінування чи іпотека — порівняння не про ставку, інвестиції на етапі котловану.