Інвестор, який купив квартиру в київській новобудові на етапі котловану, рано чи пізно опиняється перед розвилкою: вийти з угоди до введення будинку, відступивши права, або дочекатися реєстрації права власності і продати готову квартиру. Ринок обговорює цю розвилку в термінах ціни — на якій стадії метр дорожчий. Податковий кодекс обговорює її в термінах бази: до введення податок береться з прибутку, після введення — з усієї ціни. Це різні суми, і часто — в рази.
Дві правові форми, два податки
З жовтня 2022 року закон 2518-IX запровадив поняття спеціального майнового права на майбутній об'єкт нерухомості: право на конкретну квартиру в будинку, що будується, реєструється в Державному реєстрі речових прав ще до введення будинку. Більшість київських забудовників, які почали продажі після 2022 року, працюють саме так. Старі схеми — фонди фінансування будівництва, форвардні контракти, деривативи, паї кооперативів — лишилися в проєктах, що стартували раніше.
Податковий кодекс у статті 172 прямо описує продаж майбутнього об'єкта нерухомості та відступлення прав за договором його купівлі-продажу, якщо ціну сплачено частково і зареєстровано обтяження на користь покупця. Ставка — 18% ПДФО, плюс 5% військового збору. Але є абзац, який змінює все: дохід від такого продажу може бути зменшений на документально підтверджені витрати на придбання об'єкта або майнових прав.
Підсумок: 23% від різниці між ціною продажу і сумою, сплаченою забудовнику, за умови, що платежі підтверджені документами і продавець подає декларацію.
Для старих схем картина гірша. Відступлення права вимоги за договором участі у фонді фінансування будівництва податкова кваліфікує як інший дохід за загальною ставкою 18%, і позиція щодо вирахування витрат там не закріплена в кодексі так само прямо. Продавцю таких прав варто виходити з того, що база — вся сума, поки податкова консультація не підтвердила протилежне.
Після введення — 10% з ціни, а не з прибутку
Після реєстрації права власності на готову квартиру та сама угода стає продажем житла за пунктом 172.2: строк володіння рахується з дати реєстрації, а не з дати інвестиційного договору, і тому об'єкт майже завжди «молодший за три роки». Перший продаж за рік — 5% ПДФО і 5% збору, 10% від ціни договору, не нижче оціночної вартості. Вирахування витрат до ставки 5% кодекс не дозволяє.
Детально про правило трьох років — в окремому розборі.
Де проходить межа
Порівняємо податок на одній квартирі. Ціна продажу — P, витрати на придбання — C.
- відступлення до введення: 23% × (P − C);
- продаж після реєстрації: 10% × P.
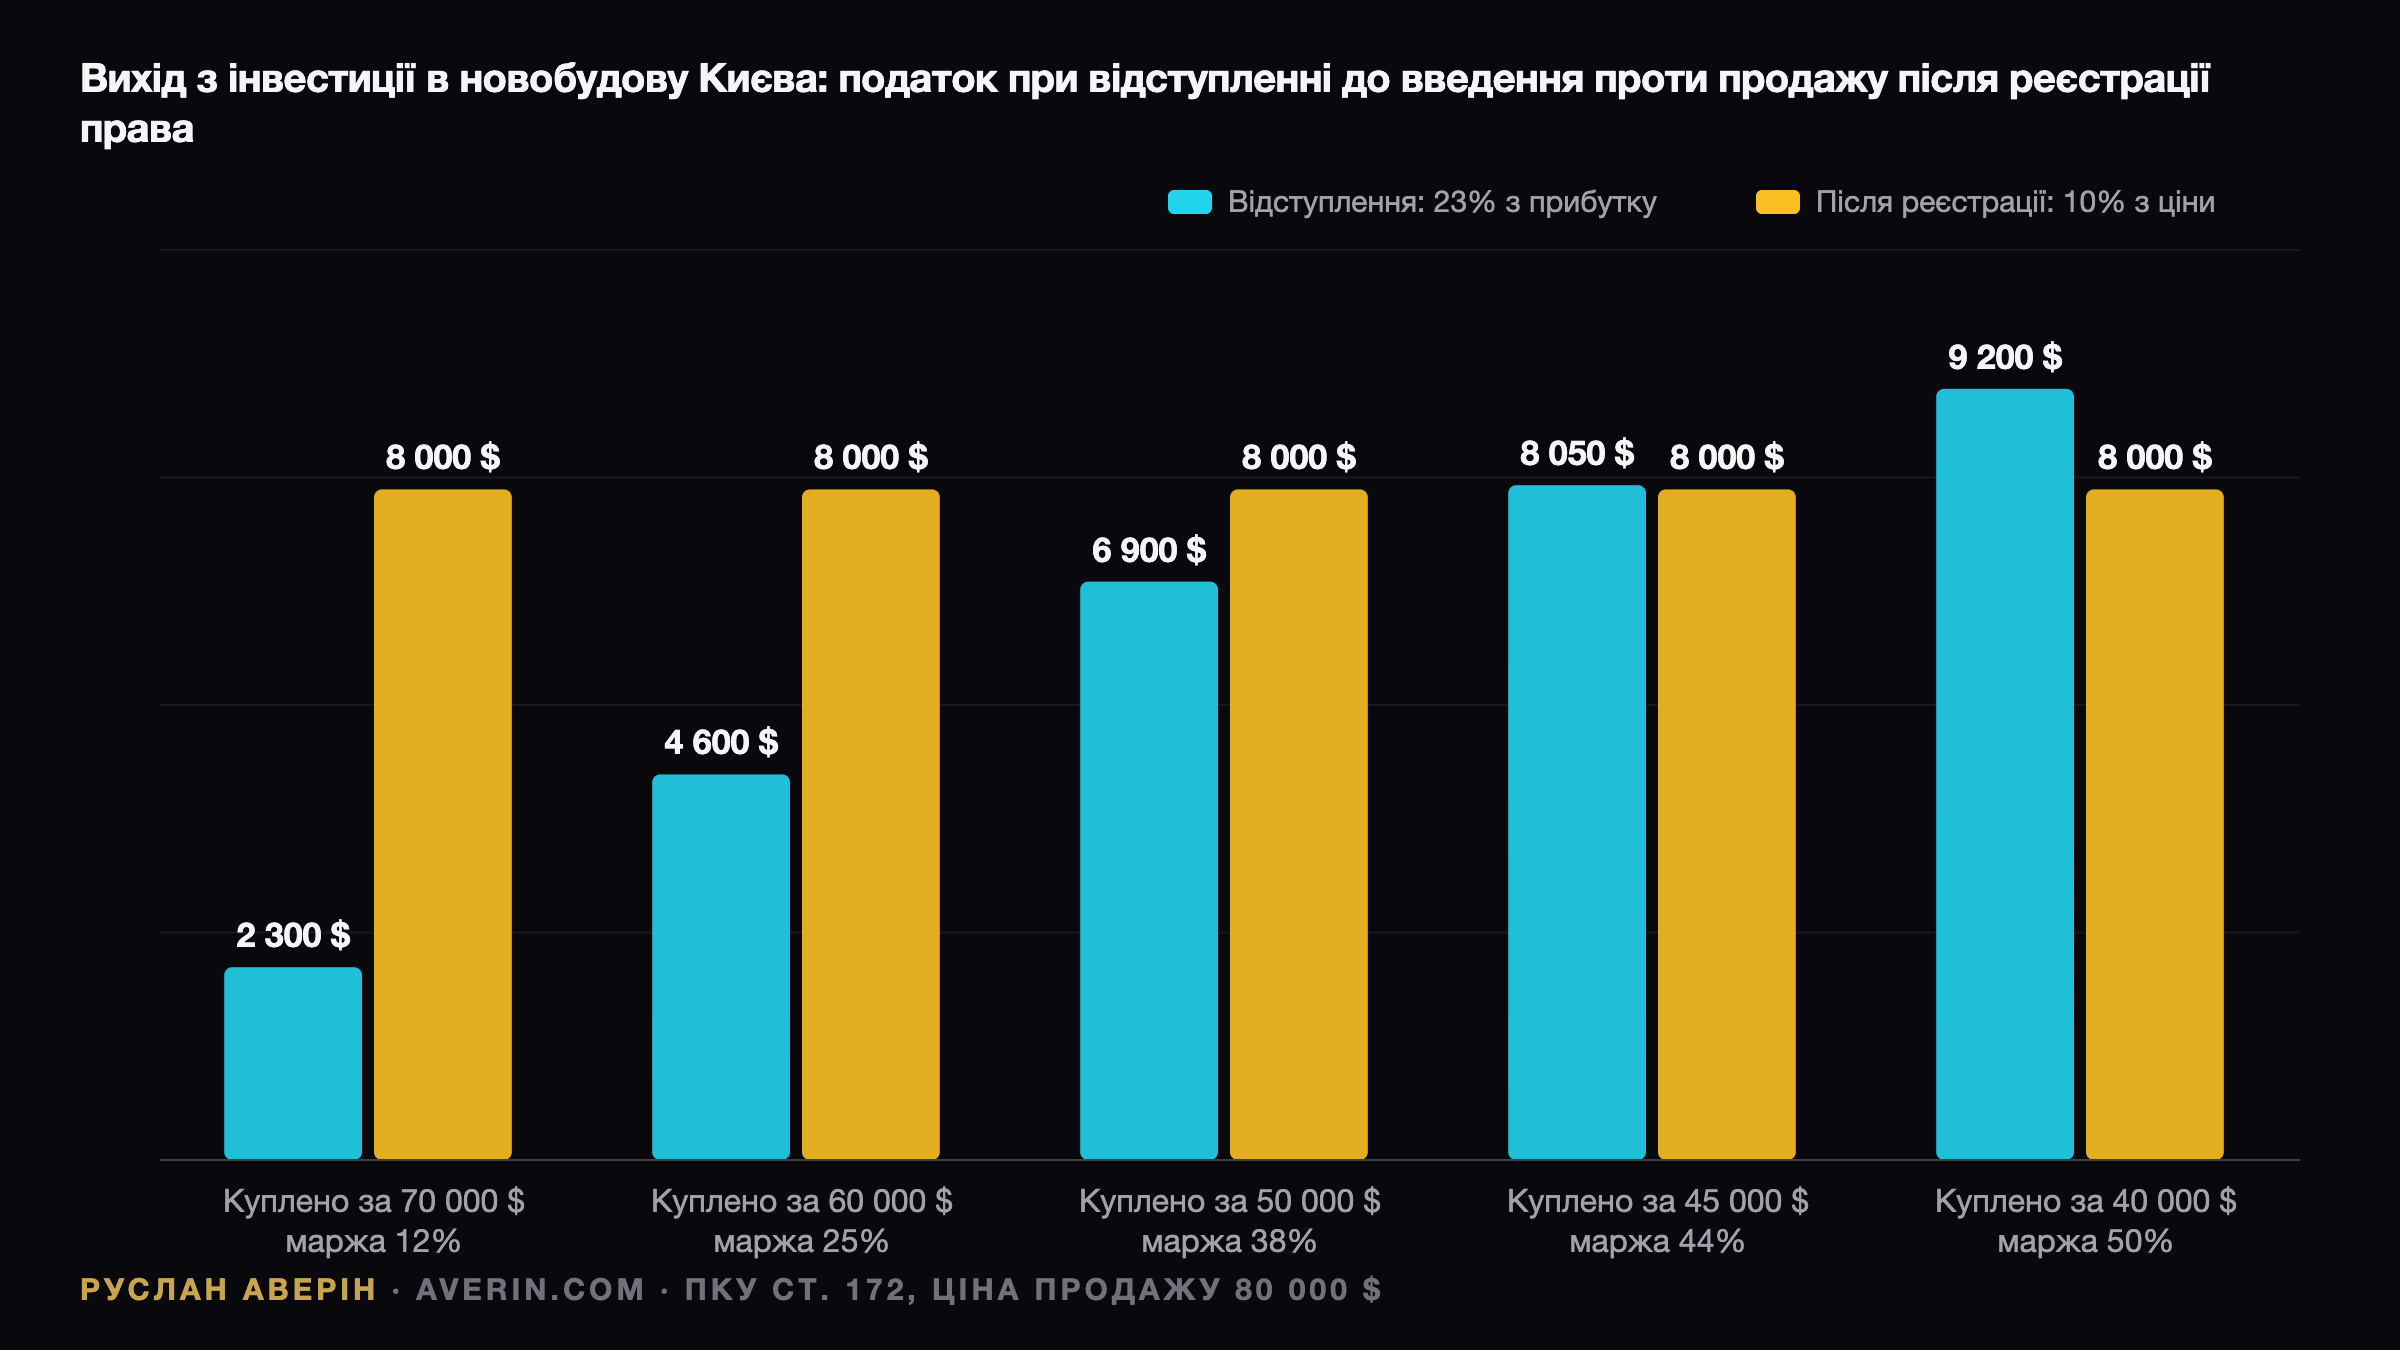
Податки рівні, коли 0,23 × (P − C) = 0,10 × P, тобто коли прибуток становить 43,5% від ціни продажу. Нижче цієї межі дешевше відступлення, вище — продаж після введення.
| Куплено за | Продається за | Прибуток | Податок при відступленні (23% з прибутку) | Податок після реєстрації (10% з ціни) | Дешевше |
|---|---|---|---|---|---|
| 60 000 $ | 75 000 $ | 15 000 $ | 3 450 $ | 7 500 $ | відступлення |
| 50 000 $ | 80 000 $ | 30 000 $ | 6 900 $ | 8 000 $ | відступлення |
| 45 000 $ | 80 000 $ | 35 000 $ | 8 050 $ | 8 000 $ | майже порівну |
| 40 000 $ | 85 000 $ | 45 000 $ | 10 350 $ | 8 500 $ | після введення |
Типове зростання ціни від котловану до введення в київських проєктах 2024–2026 років — 25–40% у доларах, за даними майданчиків і самих забудовників. Це нижче за межу 43,5%: для більшості інвесторів відступлення з податком від прибутку дешевше, ніж очікування введення і продаж із 10% від усієї ціни.
Розрахунок змінюється для тих, хто заходив у 2022–2023 роках за «воєнними» цінами і продає з маржею 50–70%: там дешевше дочекатися реєстрації.
Що ще входить у ціну виходу
Податок — не єдина стаття. При відступленні забудовник майже завжди бере комісію за переоформлення: у київських проєктах це фіксована сума від 1 000 до 3 000 доларів або 1–3% від ціни. Деякі договори забороняють відступлення до повної оплати або до певної стадії будівництва.
При продажу після введення додаються витрати на реєстрацію права, оцінку і нотаріуса, а покупець сплачує 1% до Пенсійного фонду та 1% держмита — у готовій квартирі вони зазвичай закладаються в торг.
І найголовніше — час. Між введенням будинку і реєстрацією права в Києві у 2025–2026 роках минало від двох до восьми місяців: техпаспорт, присвоєння адреси, взяття на облік. Інвестор, який «чекає введення, щоб продати», чекає не дату введення, а дату реєстрації, і весь цей час квартира не приносить оренди.
Декларація обов'язкова
Вирахування витрат не застосовується автоматично. Продавець сам рахує базу, подає декларацію про майновий стан і доходи до 1 травня наступного року з копіями платіжних документів і сплачує податок до 1 серпня. Якщо покупець прав — компанія, вона утримує податок як податковий агент за ставкою 18% з усієї суми, а вирахування продавець повертає вже через декларацію. Без документів про оплату забудовнику — квитанцій, виписок, актів — вирахування немає, і податок рахується з усієї суми.
Обтяження на користь покупця має бути зареєстроване: без запису в реєстрі угода не підпадає під абзац про майбутній об'єкт і ризикує бути перекваліфікованою в інший дохід без вирахування.
Як це читати
Інвестор у новобудову обирає не лише момент виходу, а й податкову базу. За оцінкою аналітика Руслана Аверіна, розумний порядок дій такий: до угоди порахувати маржу у відсотках від ціни продажу; якщо вона нижча за 43%, виходити відступленням із вирахуванням витрат; якщо вища — чекати реєстрації і продавати за ставкою 10%. В обох випадках документи про оплату забудовнику — головний актив, дорожчий за будь-яке оздоблення.
Суміжні розбори: інвестиції в новобудову Києва на етапі котловану і усі податки власника нерухомості в Україні.