Lennar відзвітувала приблизно через дві години після того, як ФРС у середу підвищила ставку, і ці два релізи треба читати разом. Забудовник заробив $1,19 на акцію за квартал до 31 серпня проти $2,29 рік тому, не дотягнув за виручкою та замовленнями і вдруге за рік урізав план здачі будинків на весь рік. Пояснення вміщується в одне речення: «З огляду на тривалий тиск процентних ставок і погіршення ринкових умов упродовж кварталу ми пом'якшуємо цільовий обсяг здачі на весь 2026 рік». Наступного ранку Freddie Mac надрукував 30-річну іпотеку по 6,95% проти 6,76% тижнем раніше, а денний індекс Mortgage News Daily уже стояв на 7,24%.
У вівторок я підготував прев'ю кварталу навколо одного питання: чи зможе Lennar утримати обсяг, не віддавши назад маржу. Відповідь: обсяг вона втримала, здані будинки вклалися в прогноз, і маржа далі не впала; зламалися замовлення.
Квартал у цифрах
| Показник | Q3 FY2026 | Q3 FY2025 | Зміна |
|---|---|---|---|
| Загальна виручка | $8,05 млрд | $8,81 млрд | −8,7% |
| Чистий прибуток | $284 млн | $591 млн | −52% |
| EPS, GAAP / скоригований | $1,19 / $1,23 | $2,29 / $2,00 | −48% / −38,5% |
| Здані будинки | 20 840 | 21 584 | −3,4% |
| Нові замовлення | 20 879 | 23 004 | −9,2% |
| Середня ціна продажу | $372 000 | $383 000 | −2,9% |
| Валова маржа з продажу будинків | 15,8% | 17,5% | −1,7 процентного пункту |
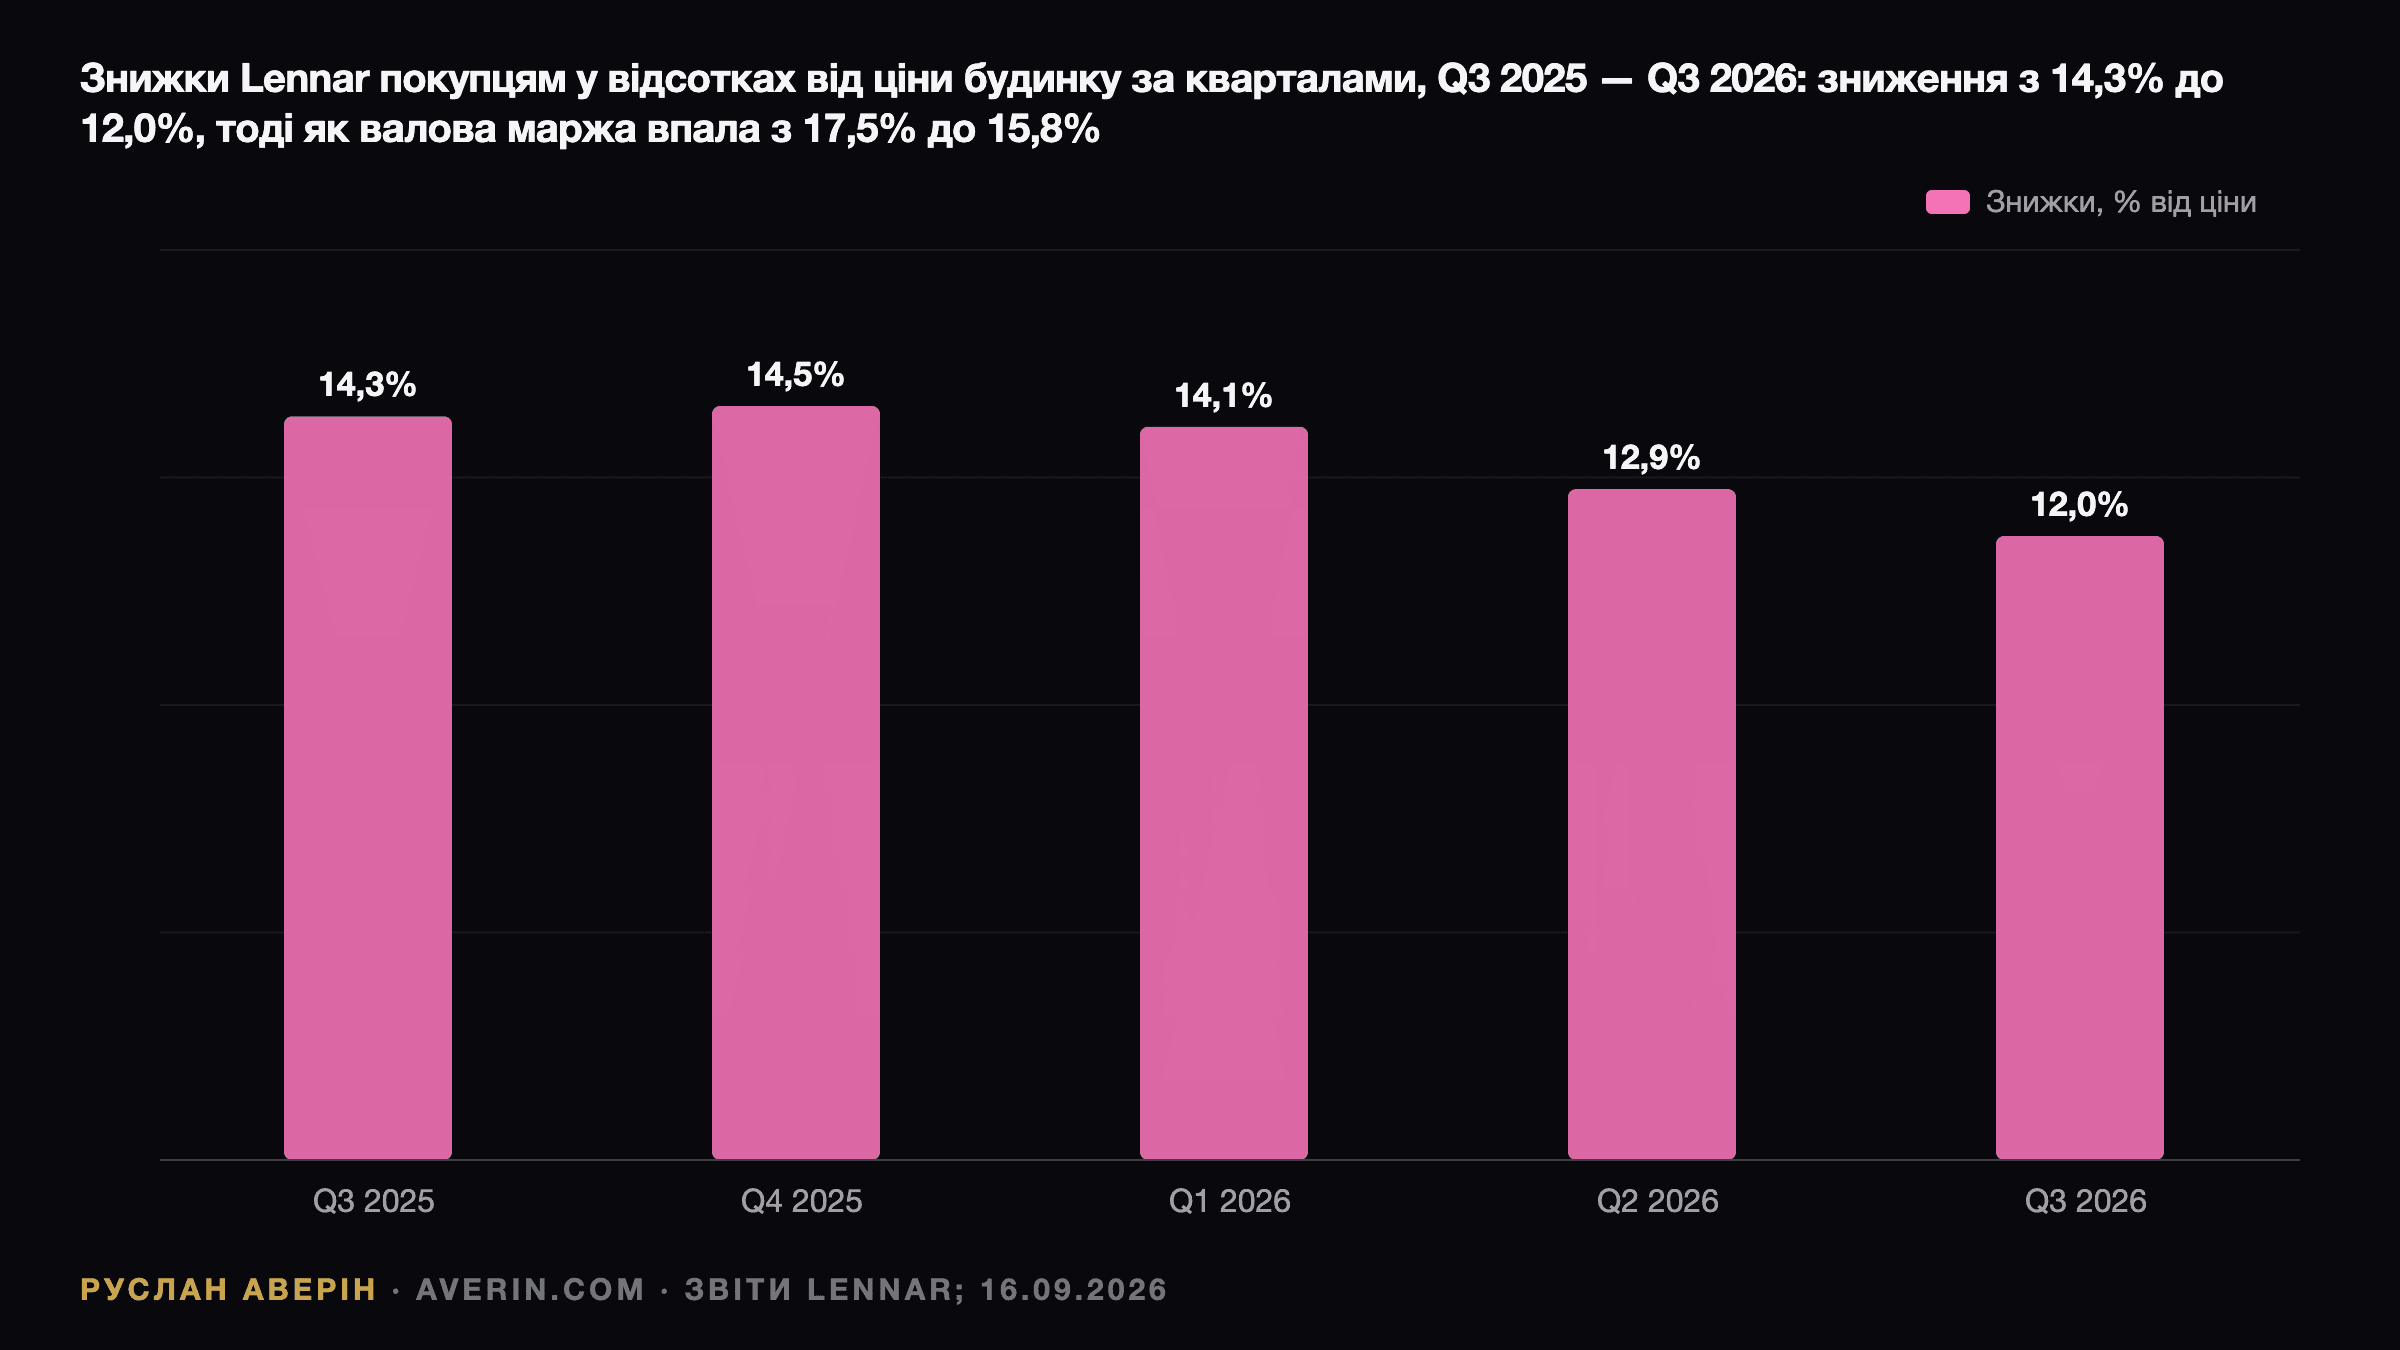
| Знижки покупцям, % від ціни | ~12,0% | 14,3% | −2,3 процентного пункту |
| SG&A, % від продажу будинків | 9,2% | 8,2% | +1,0 процентного пункту |
| Чиста маржа з продажу будинків | 6,6% | 9,2% | −2,6 процентного пункту |
| Портфель замовлень | 16 857 будинків / $6,35 млрд | 16 953 / $6,65 млрд | −0,6% / −4,6% |
Консенсус закладав близько $1,28–1,30 скоригованого EPS і $8,32–8,37 млрд виручки, тож обидва рядки не дотягнули на 4–5%. Скоригована цифра очищена від $53 млн збитків від переоцінки технологічних інвестицій, де рік тому було $99 млн прибутку, і від $39 млн разових статей у фінансових послугах. Податкова ставка зросла до 26,4% з 24,4%, що компанія пов'язує з виділенням Millrose. За дев'ять місяців фінансового року Lennar заробила $3,36 на акцію проти $6,06 за той самий період 2025 року.
Книга замовлень — та цифра, яку я б обвів. У червні Lennar орієнтувала на 21 000–22 000 замовлень за квартал і отримала 20 879, а доларовий обсяг замовлень упав на 11,1% до $7,5 млрд за ціни замовлення $359 000 — нижче за $372 000 по зданих будинках. Захід, де ціни в середньому $552 000, зібрав 4 319 замовлень у 425 селищах; Південно-Центральний регіон за $227 000 — 6 100 у 479. Що дешевший будинок, то більше їх Lennar продає: це водночас і стратегія, яка працює, і погіршення міксу.
Що Міллер сказав, а що ні
Стюарт Міллер, єдиний CEO відтоді, як Джон Джаффе пішов на пенсію наприкінці 2025 року, написав реліз у своєму звичному регістрі. «Хоча наш прибуток $1,19 на акцію виявився нижчим за очікування, він відображає характер середовища, в якому ми працюємо і яке погіршилося з часу нашого минулого дзвінка за результатами». Щодо причини: ставки «зростали впродовж кварталу — 30-річна ставка на кінець кварталу була близько 6,80%, а відтоді піднялася ще вище. Ставки реагують на те, що інфляція залишається вищою за ціль ФРС на тлі геополітичної напруги та дорожчої нафти. Крім того, знизилася споживча впевненість: ставки й доступність житла змусили більше покупців відкласти рішення про купівлю».
Операційна аргументація ціла, і він виклав її повністю: темп закладок і темп продажів — по 4,1 будинку на селище на місяць у 1 713 селищах; собівартість будівництва за квадратний фут знизилася на 1% за квартал, на 6% рік до року і на 14% від бази Q4 2023; цикл будівництва — рекордні 116 днів проти 121 минулого кварталу і 126 рік тому; готові непродані будинки скоротилися до 1,8 на селище з 2,1. «Наша послідовна стратегія — задовольняти попит на рівні доступності та створювати пропозицію, а не перечікувати ринок». Із приблизно 488 000 ділянок у власності та під контролем на балансі перебуває менш як 2,5%.
Що він не сказав — теж інформативно. У червні падіння знижок покупцям до 12,9% він назвав «першим реальним і потенційно стійким зниженням» після трьох років зростання. Цього кварталу знижки знову знизилися, приблизно до 12,0%, а валова маржа зросла квартал до кварталу до 15,8% з 15,6% — саме той обмін, який він обіцяв. Але в релізі це сусідить із «коригуваннями базових цін, необхідними для підтримання обсягу на ринку, де доступність залишається визначальним обмеженням». Менше знижок плюс нижчі базові ціни — це переклеювання ярликів, а не відновлення, і середня ціна $372 000, −2,9%, каже, який із двох варіантів стався. У релізі немає частки відмов від угод і немає коментаря щодо 2027 року; дзвінок ще тривав, коли писався цей текст.
Прогноз і баланс
На четвертий квартал Lennar орієнтує на 22 000–23 000 зданих будинків, 19 500–20 500 замовлень, середню ціну $370 000–380 000, валову маржу 15,5–16,0% і SG&A «у бік 8,7–9,0%». План здачі на рік тепер 80 000–81 000 проти 82 000–83 000 у червні. Імпліцитні замовлення за рік — близько 80 600–81 600, тобто компанія продає рівно стільки, скільки будує, і не більше.
Баланс — те місце, де за стратегію «обсяг понад усе» платять. Грошові кошти будівельного сегмента впали до $1,15 млрд з $3,44 млрд на кінець листопада; борг зріс до $4,3 млрд, з яких $650 млн вибрано за револьверною лінією, після погашення $400 млн нот під 5,25%. Чистий борг до загального капіталу — 12,7% проти 2,8% у листопаді. Lennar викупила 3,0 млн акцій на $256 млн за середньою $85,49; рік тому — 4,1 млн на $507 млн по $122,97. Дивіденд — $0,50 на квартал, дохідність 2,54% за $78,65.
Акції та сектор, який їх проігнорував
LEN закрилася в середу на $78,36, −2,1% у розпродажі після ФРС, після закриття просіла на 2,6% до $76,34 і відкрилася в четвер на новому 52-тижневому мінімумі $76,07 — на дні діапазону $76,07–139,44. До середини дня було $78,65, +0,4%, за обсягу приблизно у два з половиною рази вищого за звичайний. Акція втратила понад 40% у 2026 році і торгується по 14,8 прибутку за останні чотири квартали в $5,28 — мультиплікатор дешевий лише якщо $5,28 — це дно, а дев'ятимісячний темп каже, що ні.
Решта групи пішла в інший бік. D.R. Horton зросла на 1,9% до $141, Toll Brothers — на 2,0% до $135,27, PulteGroup — на 1,5%, NVR — на 0,8%, KB Home — на 0,6% перед власним звітом 22 вересня; ETF ITB і XHB додали близько 0,9%. 10-річні знизилися на шість базисних пунктів до 4,94–4,98% у четвер, перше зниження за дев'ять сесій, і забудовники торгують 10-річку, а не Lennar. Це також нагадування, що маржа Lennar у 15,8% — вибір: Horton відзвітувала про 20,7% у липні, Toll — про 25,6% у серпні. Аналітики, які покривають папір, здебільшого махнули на неї рукою: Truist зрізав ціль до $75, BofA — до $70, BTIG на $67, Goldman тримає $100, а консенсус MarketBeat позначає як «Reduce» — 10 рекомендацій продавати проти однієї купувати.
Ринок, на якому Lennar продає
Дані навколо релізу збіглися з релізом. Індекс NAHB упав до 32 у вересні з 35 за консенсусу 34 — мінімум із вересня 2025 року; поточні продажі 35, очікування 37, трафік покупців 23. Тридцять вісім відсотків забудовників знизили ціни, в середньому на 6% шостий місяць поспіль, а 66% використовували знижки — найбільше з грудня. Білл Оуенс із NAHB: «Трафік покупців ослаб на більшій частині країни, головним чином через зростання іпотечних ставок». Серпневі закладки, оприлюднені в четвер, становили 1,275 млн, −2,6%, але закладки односімейних будинків зросли на 7,6% до 918 000, а дозволи сповзли до 1,394 млн; завершені будинки впали на 11,9% до 1,128 млн. Продажі вторинного житла в серпні — 3,98 млн, найменше з червня 2025 року, за медіанної ціни $429 100, +1,6%, і запасу 4,9 місяця — максимум більш ніж за десять років. Незавершені продажі зросли на 0,3% проти очікуваного падіння.
Із фінансуванням так: 30-річну ставку зрушила не ФРС, а пресконференція. Індекс заявок MBA на купівлю знизився на 19% рік до року, на рефінансування — на 65% за контрактної ставки 6,97%, максимум із травня 2025 року. Ліза Стертевант із Bright MLS сказала, що підвищення «практично гарантує», що вартість запозичень «залишиться на рівні 7,00% або вище, а це створює психологічний і фінансовий бар'єр, який різко стисне доступність житла». Уорш, якого на пресконференції запитали, що підвищення означає для родини, затиснутої іпотекою та цінами на продукти, відповів про людей, «які живуть від зарплати до зарплати», і житло не згадав; його фраза про те, що «окремі сектори, як-от житло та сільське господарство, демонструють напругу», датується Джексон-Гоулом. Рішення та точкову діаграму я розібрав окремо.
Що я з цього виношу
На думку аналітика Руслана Аверіна, Lennar перетворилася на проксі на облігації з прикріпленим будівельним бізнесом: її прибуток тепер ходить разом із 10-річками, а маржа обмежена знижкою, яку доводиться платити, щоб утримувати 4,1 продажу на місяць на селище. Це не критика стратегії. Міллер має рацію, що «фундаментальний дефіцит житла в Америці не розв'язано», і забудовник, який далі закладає будинки за циклу будівництва у 116 днів, забере відновлення, коли воно прийде. Але відновлення — це подія ставок, а після точкової діаграми середи власна ринкова траєкторія тримає ставку на 4,1% до кінця 2027 року. LEN у мене немає, і за $78 я б радше володів 10-річками під 5% — та сама ставка на зниження ставок, але з купоном, поки я чекаю. Число, яке змінило б мою думку, — замовлення за Q4: орієнтир 19 500–20 500, і квартал вище 21 000 за знижок усе ще близько 12% означав би, що попит розчищається за цими цінами без додаткового дисконту.
Related: прев'ю Lennar від 15 вересня, підвищення ФРС і нова точкова діаграма, 10-річки під 5% і три сценарії перед рішенням.