О 14:00 у четвер, наступного дня після ФРС, Національний банк України підвищив облікову ставку на пів пункта — до 16%. Рішення № 313-рш набирає чинності 18 вересня. Текст брифінгу голови НБУ Андрія Пишного та пресреліз пояснюють причину однією й тією самою фразою: правління діяло «з огляду на стійкий фундаментальний ціновий тиск, вторинні ефекти шоків пропозиції та зростання середньострокових інфляційних ризиків». Ринок це вже заклав: більшість банкірів, опитаних «Інтерфакс-Україна» в середу, очікували 16%, Сергій Колодій із Райффайзен Банку писав, що «головна причина — прискорення інфляції та зростання проінфляційних ризиків», а заголовок «Інтерфаксу» в четвер містив слово «очікувано».
Прев'ю, опубліковане в середу, ставило питання так: зараз чи в жовтні. Відповідь — зараз, а найкорисніша частина релізу — те, що НБУ каже про наступні кроки в обидва боки.
Чому саме зараз
Інфляція в серпні становила 8,1% рік до року проти 7,7% у липні та 7,2% у червні, і у власному коментарі НБУ від 10 вересня йшлося, що вона «дещо перевищила траєкторію прогнозу Національного банку, передусім через більш виражене, ніж очікувалося, подорожчання пального та вищу адміністративно регульовану інфляцію». Пальне подорожчало на 38,7% за рік і на 8,1% лише за серпень; адміністративно регульовані ціни зросли на 13,0%, тарифи на воду — на 16,8% за місяць; послуги подорожчали на 13,4%. Базова інфляція третій місяць поспіль тримається на 8,1%. Сирі продукти за місяць подешевшали на 1,3%, овочі — на 18,3%, і це єдине, що втримує загальний показник в однозначних значеннях. Прочитання Пишного: «Фундаментальний ціновий тиск підживлюється подальшим зростанням виробничих витрат бізнесу, зокрема на електроенергію, логістику та оплату праці», тоді як «ринок праці та споживчий попит залишалися стійкими», а зарплати «продовжували зростати високими темпами» у липні та, за оцінкою НБУ, у серпні.
Липневий прогноз уже містив це. Він закладав інфляцію 10% на кінець 2026 року, 6,9% на кінець 2027-го та 5% на кінець 2028-го, підвищення до 16% у четвертому кварталі, паузу впродовж першого кварталу 2027 року та «повернення до циклу пом'якшення у другому кварталі 2027 року». Четверговий реліз пересунув підвищення на одне засідання раніше і зазначив, що траєкторія інфляції «у найближчі місяці може бути дещо вищою, ніж передбачав попередній прогноз», а сповільнення очікується у 2027 році «зокрема завдяки поточним заходам із посилення монетарної політики». Вересневе засідання не є прогнозним, тож нових цифр немає; заступник голови НБУ Володимир Лепушинський одну все ж назвав: оцінка ВВП на 2026 рік «змістилася до приблизно 1,1–1,2%» з 1,8% у липні, а підвищення ПДВ з 20% до 21% разово додасть до інфляції 0,4–0,7 процентного пункта.
Що НБУ пообіцяв в обидва боки
Орієнтир двосторонній, і його варто процитувати повністю. «У разі суттєвого зростання ризиків для цінової динаміки та інфляційних очікувань НБУ буде готовий застосувати додаткові заходи для стримування інфляції. Водночас якщо в найближчі місяці погіршення безпекової ситуації призведе до помітного охолодження споживчого попиту та ринку праці, НБУ розгляне можливість пом'якшення монетарних умов». Інна Проватар з ОТП Банку ще до рішення називала крок «превентивним посиленням, а не початком тривалого циклу», і реліз підтверджує таке прочитання. Підсумки дискусії комітету з монетарної політики вийдуть 28 вересня; у липні дев'ять членів голосували за підвищення і двоє — за паузу, а «переважна більшість» очікувала подальших підвищень у 2026 році. Наступне засідання — 29 жовтня, Інфляційний звіт вийде 5 листопада.
| Інструмент | Було | З 18 вересня |
|---|---|---|
| Основна ставка | 15,5% | 16,0% |
| Депозитні сертифікати овернайт | 15,5% | 16,0% |
| Тримісячні депозитні сертифікати, стеля | 19,0% | 19,5% |
| Кредити рефінансування овернайт | 19,5% | 20,0% |
| Наступне рішення | — | 29 жовтня 2026 |
НБУ також окремо наголосив на трансмісії попереднього підвищення: «Липневе підвищення облікової ставки підтримало привабливість гривневих активів. У відповідь частина банків, переважно невеликих, уже почала підвищувати ставки. Як наслідок, попит як на гривневі депозити, так і на ОВДП зберігався, що обмежило тиск на валютному ринку та стримало зростання цін». Саме на цей механізм центробанк розраховує знову: заощадження лишаються в гривні — і на захист гривні потрібно продавати менше доларів.
Депозити: невеликі зрушення, і ті вже зроблені
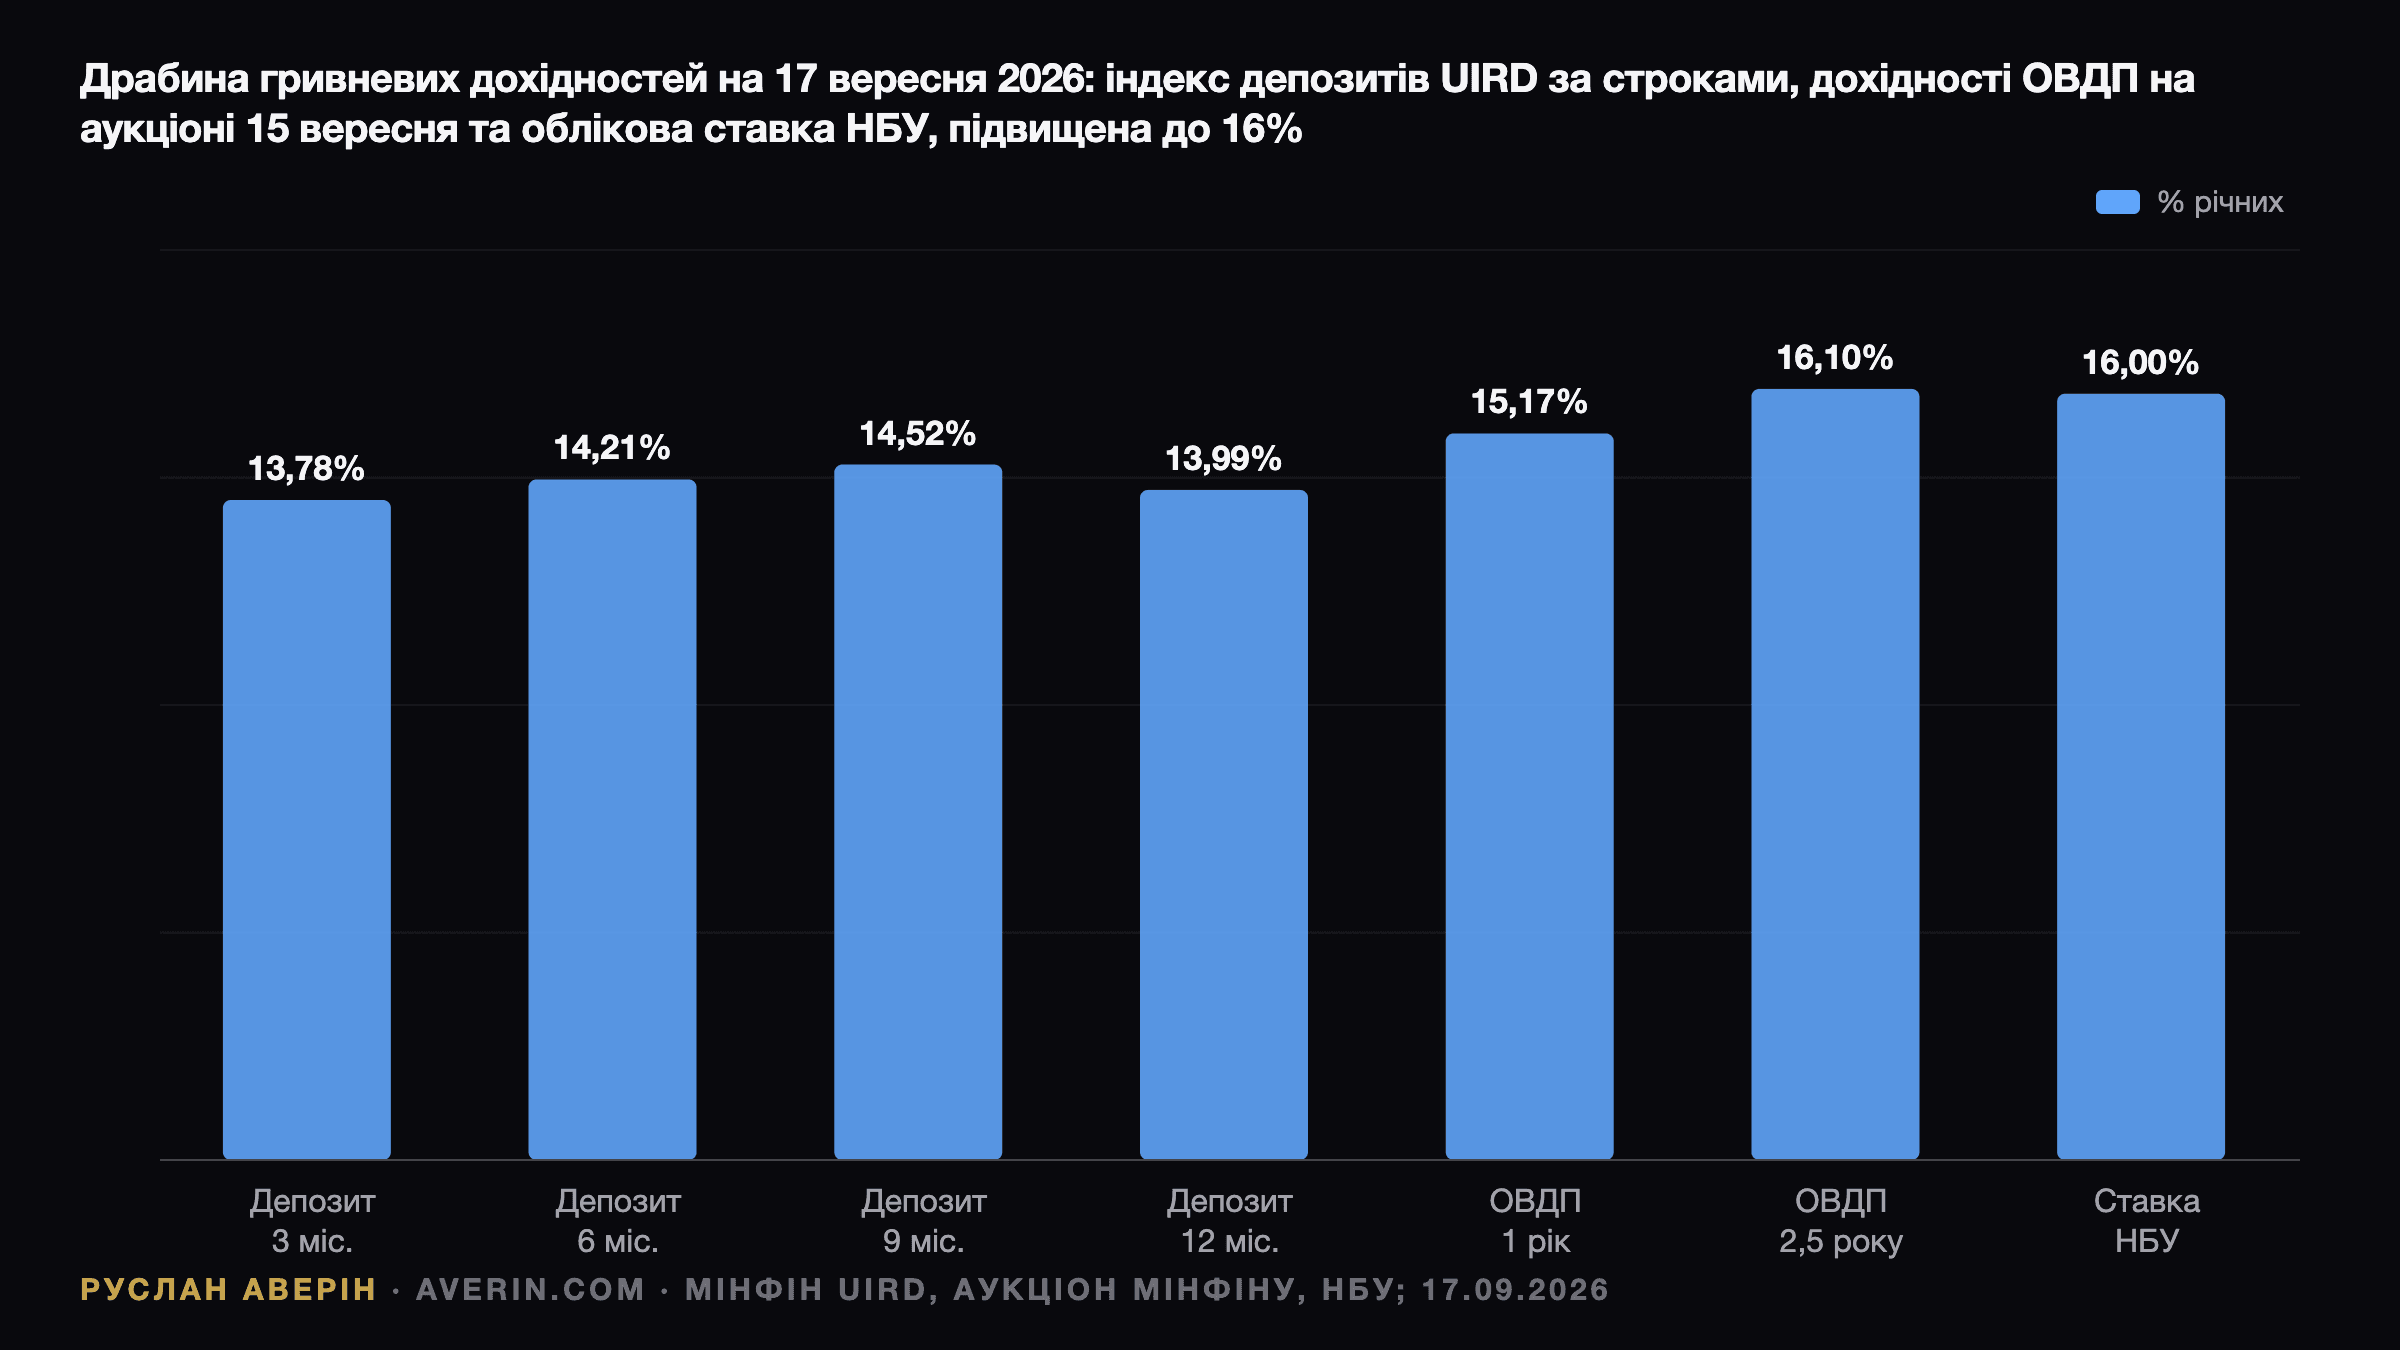
Депозитний ринок четверга не чекав. Індекс UIRD на 17 вересня становив 13,78% на три місяці, 14,21% на шість, 14,52% на дев'ять і 13,99% на дванадцять — без змін за день. Найкращі пропозиції на 12 місяців: 17,50% в Unex Bank, 17,07% в O.Bank та Idea Bank, 17,00% в Акордбанку, 16,80% в Європромбанку та 16,75% в Альтбанку. Дмитро Замотаєв із Глобус Банку описує типові діапазони як 13,5–14,5% на три місяці, 14,5–15,5% на шість і 14,5–16% на дев'ять–дванадцять, з акціями до 17,5%, і попереджає: «масового підвищення ставок очікувати не варто; банки можуть змінювати умови вибірково». Після рішення те саме сказав Сергій Мамедов з Асоціації українських банків: зміни будуть мінімальними, більшість банків скоригували ставки ще наприкінці літа. Олег Трибулькін з А-Банку виступав за підвищення саме тому, що липневі пів пункта не повністю перейшли в депозитні дохідності.
Для вкладника податок важить більше, ніж пів пункта. Відсотки за депозитами оподатковуються ПДФО 18% плюс військовий збір 5%, разом 23%, тож індекс 13,99% — це 10,8% чистими, а акційні 17,5% — 13,5% чистими. Державні облігації не оподатковуються взагалі.
ОВДП: 15,17% і 16,10% без податку
На аукціоні Мінфіну 15 вересня розміщено 1,0 млрд грн річних паперів під 15,17% з попитом у 2,9 раза більшим за проданий обсяг і 1,014 млрд грн 2,5-річної облігації з погашенням у лютому 2029 року під 16,10% з попитом у 1,2 раза; тижнем раніше залучили 1,74 млрд. 25 серпня ті самі строки розміщувалися під 15,18% і 15,64%, тобто довгий кінець зріс на пів пункта за три тижні, а річний папір не зрушив — ринок заклав саме те, що НБУ потім і зробив. Наступний аукціон — у вівторок 22 вересня. Від січня уряд позичив на внутрішньому ринку понад 343 млрд грн.
Фізособи тримають уже понад 163 млрд грн ОВДП — рекорд, плюс 3,7 млрд за серпень, з них 109,7 млрд у «військових» облігаціях проти 78,7 млрд роком раніше. Банки тримають 926 млрд, НБУ — 656 млрд, компанії — 214 млрд, нерезиденти — 17 млрд з ринку обсягом 2 трлн. Арифметика, що стоїть за роздрібною цифрою, проста: 15,17% без податку проти 10,8% чистими за депозитним індексом за однакового гривневого ризику.
Кредити, іпотека та єОселя
Позиція НБУ щодо кредитування: «такий крок не матиме помітного стримувального впливу на кредитування», а сам регулятор «фіксує найдовший період кредитної експансії». Цифри за цим: чисті гривневі кредити бізнесу в серпні зросли на 33% рік до року, населенню — на 38%, депозити бізнесу — на 22%, кошти населення — на 17%. Нові гривневі кредити бізнесу у другому кварталі видавалися в середньому під 15,3%, у банках з іноземним капіталом — під 13,3%. Застереження Мамедова після рішення: дорожчі гроші «ускладнюють створення передумов для здешевлення кредитів», і уряд відповів того ж дня: Кабмін затвердив пільгові кредити до 1 млрд грн на групу з компенсацією ставки у 5,5 процентного пункта для зберігання, переробки та торгівлі пальним у частині обігових коштів, а Пишний сказав, що «відчутних проблем» із тим, щоб банківська система це виконала, не бачить, підтвердивши водночас заборгованість за старою програмою «5-7-9%».
Іпотека — це два різні ринки. Ринкові кредити «стартують від 16,99% і сягають 20–23%» за першого внеску 20% і строку до 25 років, і дешевшими цієї осені вони не стануть. Ставка єОселя зафіксована програмою: 3% для військових, ветеранів, учителів, медиків і науковців та 7% для тих, хто не має житла, і для переселенців — на перші десять років; рішення її не зачіпає. За тиждень до 15 вересня програма видала 146 кредитів на 308 млн грн, від січня — 5 909 кредитів на 11,7 млрд грн за плану близько 10 000 кредитів і 20 млрд на рік; 100 кредитів минулого тижня припали на первинний ринок, 61 з них — на будинки, що будуються. Середній кредит — близько 1,98 млн грн. Іпотека досі становить близько 3% угод купівлі-продажу по країні, а єОселя — це 93% нових іпотек, тому ринок новобудов рухається слідом за бюджетом програми, а не за обліковою ставкою.
Гривня та резерви
Валютна частина релізу коротка: рішення «підтримає привабливість гривневих активів і стабільність валютного ринку». Офіційний курс у четвер — 44,60, на п'ятницю — 44,66; міжбанк закрився на 44,68–44,71; банки продавали готівку по 44,80–44,99, ПУМБ — по 45,00, і саме це котирування стоїть за заголовками «1 000 доларів за 45 000 гривень». Валютна картина, прогнози та арифметика вкладника — в окремому матеріалі.
Чого рішення щодо ставки виправити не може — то це пропозиції доларів. НБУ продав $1,19 млрд нетто за тиждень до 11 вересня, на 10% менше за рекордні $1,33 млрд тижнем раніше, і $4,85 млрд за серпень. Резерви скоротилися на 5% до $48,66 млрд на 1 вересня, мінус $8,6 млрд від січня, бо «на тлі меншого, ніж очікувалося, офіційного фінансування у липні–серпні фіскальна політика була стриманішою, а міжнародні резерви знизилися». Пишний прямо сказав, що «значна частина міжнародної допомоги прив'язана до темпів реформ», тобто до законопроєктів, яких парламент не ухвалив, і що «відновлення регулярності та достатності міжнародної допомоги критично важливе для стабільності державних фінансів і для цінової стабільності». Місія МВФ, що завершилася 16 вересня, поїхала без угоди на рівні персоналу щодо другого перегляду: відкритими лишаються ПДВ на дрібні посилки, податок на цифрові платформи, незалежність регуляторів і Рахункова палата. Заперечення колишнього голови Ради НБУ Богдана Данилишина, оприлюднене за два дні до рішення, лишається чинним: «Висока ставка не створює валютної пропозиції». Розрив у фінансуванні розібрано в окремому аналізі.
Що це означає
Аналітики averin.com читають четвергове рішення як вибір НБУ захищати гривню через канал заощаджень, бо зовнішній канал не працює: за допомоги у $2,11 млрд у серпні проти $5,71 млрд у липні центробанку потрібно, щоб домогосподарства тримали 163 млрд грн в облігаціях і на 17% більше на депозитах, ніж рік тому, і 16% — ціна цього. На думку аналітика Руслана Аверіна, рішення мало що змінює для тих, хто вже у гривневих інструментах, і прояснює вибір для тих, хто вирішує зараз: річні ОВДП під 15,17% без податку випереджають депозитний індекс більш ніж на чотири пункти чистими, 2,5-річні під 16,10% фіксують пік циклу, якщо власна траєкторія НБУ зі зниженням від другого кварталу 2027 року підтвердиться, а ринкова іпотека під 17–23% — це ставка проти тієї самої траєкторії. Маркером для 29 жовтня стане вереснева інфляція, яку оприлюднять 9 жовтня: ще один місяць вище липневої траєкторії — і фраза про «додаткові заходи» стає робочою.
Related: прев'ю цього рішення, долар по 45 і що робити із заощадженнями, дев'ять тижнів доларових продажів НБУ, підвищення ФРС днем раніше та ціни на квартири в Києві за курсу 45.