Morgan Stanley звітує за третій квартал 2026 року близько 7:30 за нью-йоркським часом у середу, 14 жовтня, до відкриття ринку США; телефонна конференція почнеться о 9:30. У понеділок, 12 жовтня, акції закрилися на $190,02. Це на 7,0% вище закриття кінця 2025 року ($177,53), але на 16,9% нижче максимуму закриття 2026 року — $228,55, встановленого 15 липня, у день рекордного звіту за другий квартал.
У липні питання було в тому, наскільки сильно банк перевершить прогнози. Тепер акції вже подешевшали в очікуванні слабшого торговельного кварталу, і питання в тому, чи достатньо знизилися оцінки.
Оновлення, 15 жовтня 2026: результати
Morgan Stanley відзвітував за третій квартал з EPS $3,03 за чистої виручки $20,34 млрд і ROTCE 22,6%. EPS опинилася між двома консенсус-прогнозами, які наводило прев'ю: на 20 центів вище за $2,83 від Zacks і на 9 центів нижче за $3,12 від Hudson Labs. Консенсус-прогноз LSEG, на який посилається CNBC, становив $2,91.
| Показник | Консенсус-прогноз | Факт |
|---|---|---|
| EPS | $2,83 (Zacks) / $3,12 (Hudson Labs) | $3,03 |
| Чиста виручка | $19,63 млрд / $20,66 млрд | $20,34 млрд |
| Акції (Equities) | $4,51 млрд (Zacks) | $5,80 млрд, +41% |
| Інвестбанкінг | $2,16 млрд (Zacks) | $2,16 млрд, +2% |
| Інструменти з фіксованою дохідністю | $2,17 млрд рік тому (орієнтир прев'ю) | $2,01 млрд, −7% |
| Маржа Wealth Management | ціль 30% | 30,4% |
| Чистий приплив нових активів | $81 млрд рік тому | $232 млрд |
Напрям акцій перевищив оцінку Zacks на $1,29 млрд, далеко за межами позитивного сценарію «близько $5 млрд». Інвестбанкінг збігся з оцінкою: консультаційні послуги зросли до $887 млн з $684 млн, а андеррайтинг акцій знизився до $525 млн з $652 млн через меншу кількість IPO та блокових угод. Wealth Management показав рекордну виручку $9,07 млрд. Чистий приплив нових активів сягнув рекордних $232 млрд, причому трохи більше половини припало на потоки, пов'язані з IPO. Компанія викупила акції на $1,54 млрд за середньою ціною $212,74 — у тому ж темпі, що й у другому кварталі; CET1 становив 14,9%. Напрям інструментів з фіксованою дохідністю не дотягнув до орієнтира $2,17 млрд через слабкість сек'юритизованих продуктів і сировинних товарів.
Тед Пік (Ted Pick) сказав у пресрелізі: «Institutional Securities виграв від сили на глобальних ринках на чолі з нашим напрямом акцій, а Wealth Management показав рекордну виручку і залучив $232 млрд чистих нових активів і $80 млрд припливів на рахунки з комісійною винагородою».
Акції закрилися 14 жовтня на $181,51, впавши на 2,75% від $186,64 на закритті 13 жовтня. S&P 500 знизився на 1,11%, KBW Bank Index — на 1,49%. Папір перебуває на 20,6% нижче за липневий максимум $228,55.
Що це змінює. Я читаю це як перевищення прогнозів, за яке ринок не захотів платити. У моєму позитивному сценарії напрям акцій перевиконав план, але EPS залишилася нижчою за $3,12, а викуп не прискорився. Негативний сценарій теж не справдився: маржа втрималася вище 30%, а інвестбанкінг не опустився нижче торішнього рівня. За ціни приблизно в 3,4 раза вищої за матеріальну балансову вартість ($53,96 на акцію) я тепер стежу за тим, чи перетворяться пов'язані з IPO припливи активів на вищі комісії за андеррайтинг у четвертому кварталі.
Чого чекає консенсус-прогноз
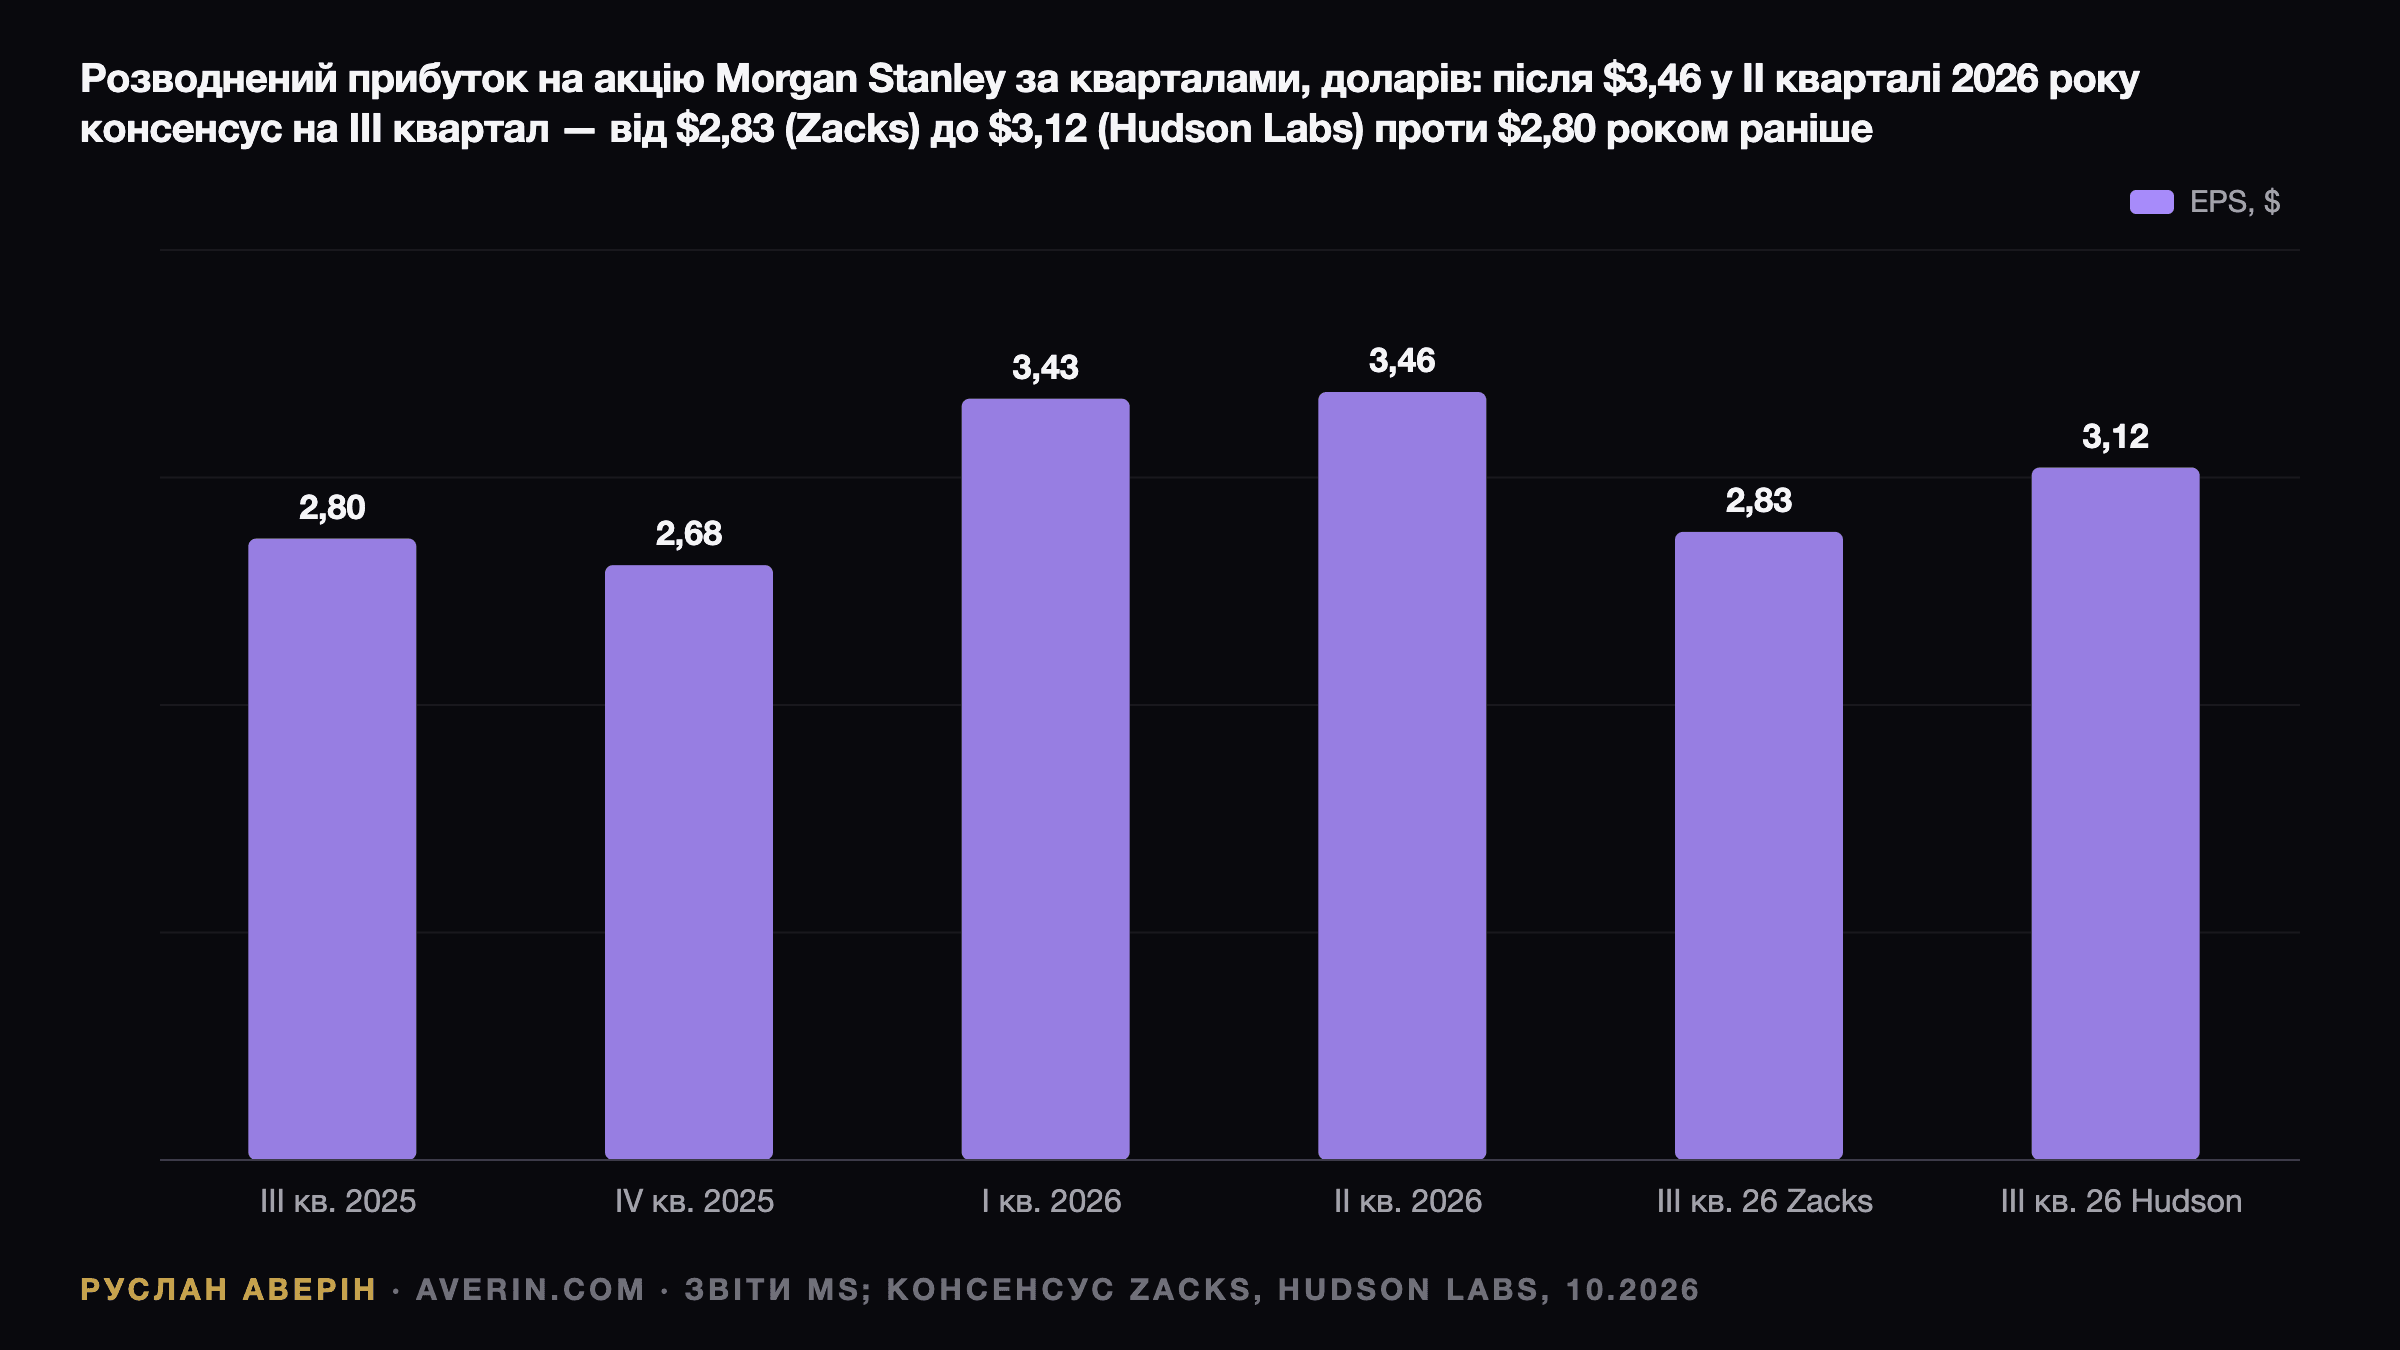
Оцінки незвично далекі одна від одної. Консенсус-прогноз Zacks — EPS $2,83 при виручці $19,63 млрд, що на 1,1% і 7,7% більше, ніж роком раніше. Zacks враховує п'ять оцінок EPS, і всі п'ять за останні чотири тижні були знижені. Консенсус-прогноз, зібраний Hudson Labs наприкінці вересня, вищий: EPS $3,12 при виручці $20,66 млрд. Через різницю у 29 центів заголовок «перевершив» чи «не дотягнув» частково залежить від того, з якою цифрою порівнювати.
База річної давності — $2,80 на акцію при чистій виручці $18,2 млрд і рентабельності матеріального звичайного капіталу (ROTCE) 23,5%. Послідовна база значно вища: $3,46 при $21,3 млрд у другому кварталі та $3,43 при $20,6 млрд у першому. Навіть цифра Hudson Labs передбачає зниження приблизно на 10% до другого кварталу. Цифра Zacks — на 18%.
Institutional Securities: операції з акціями та FICC після рекорду
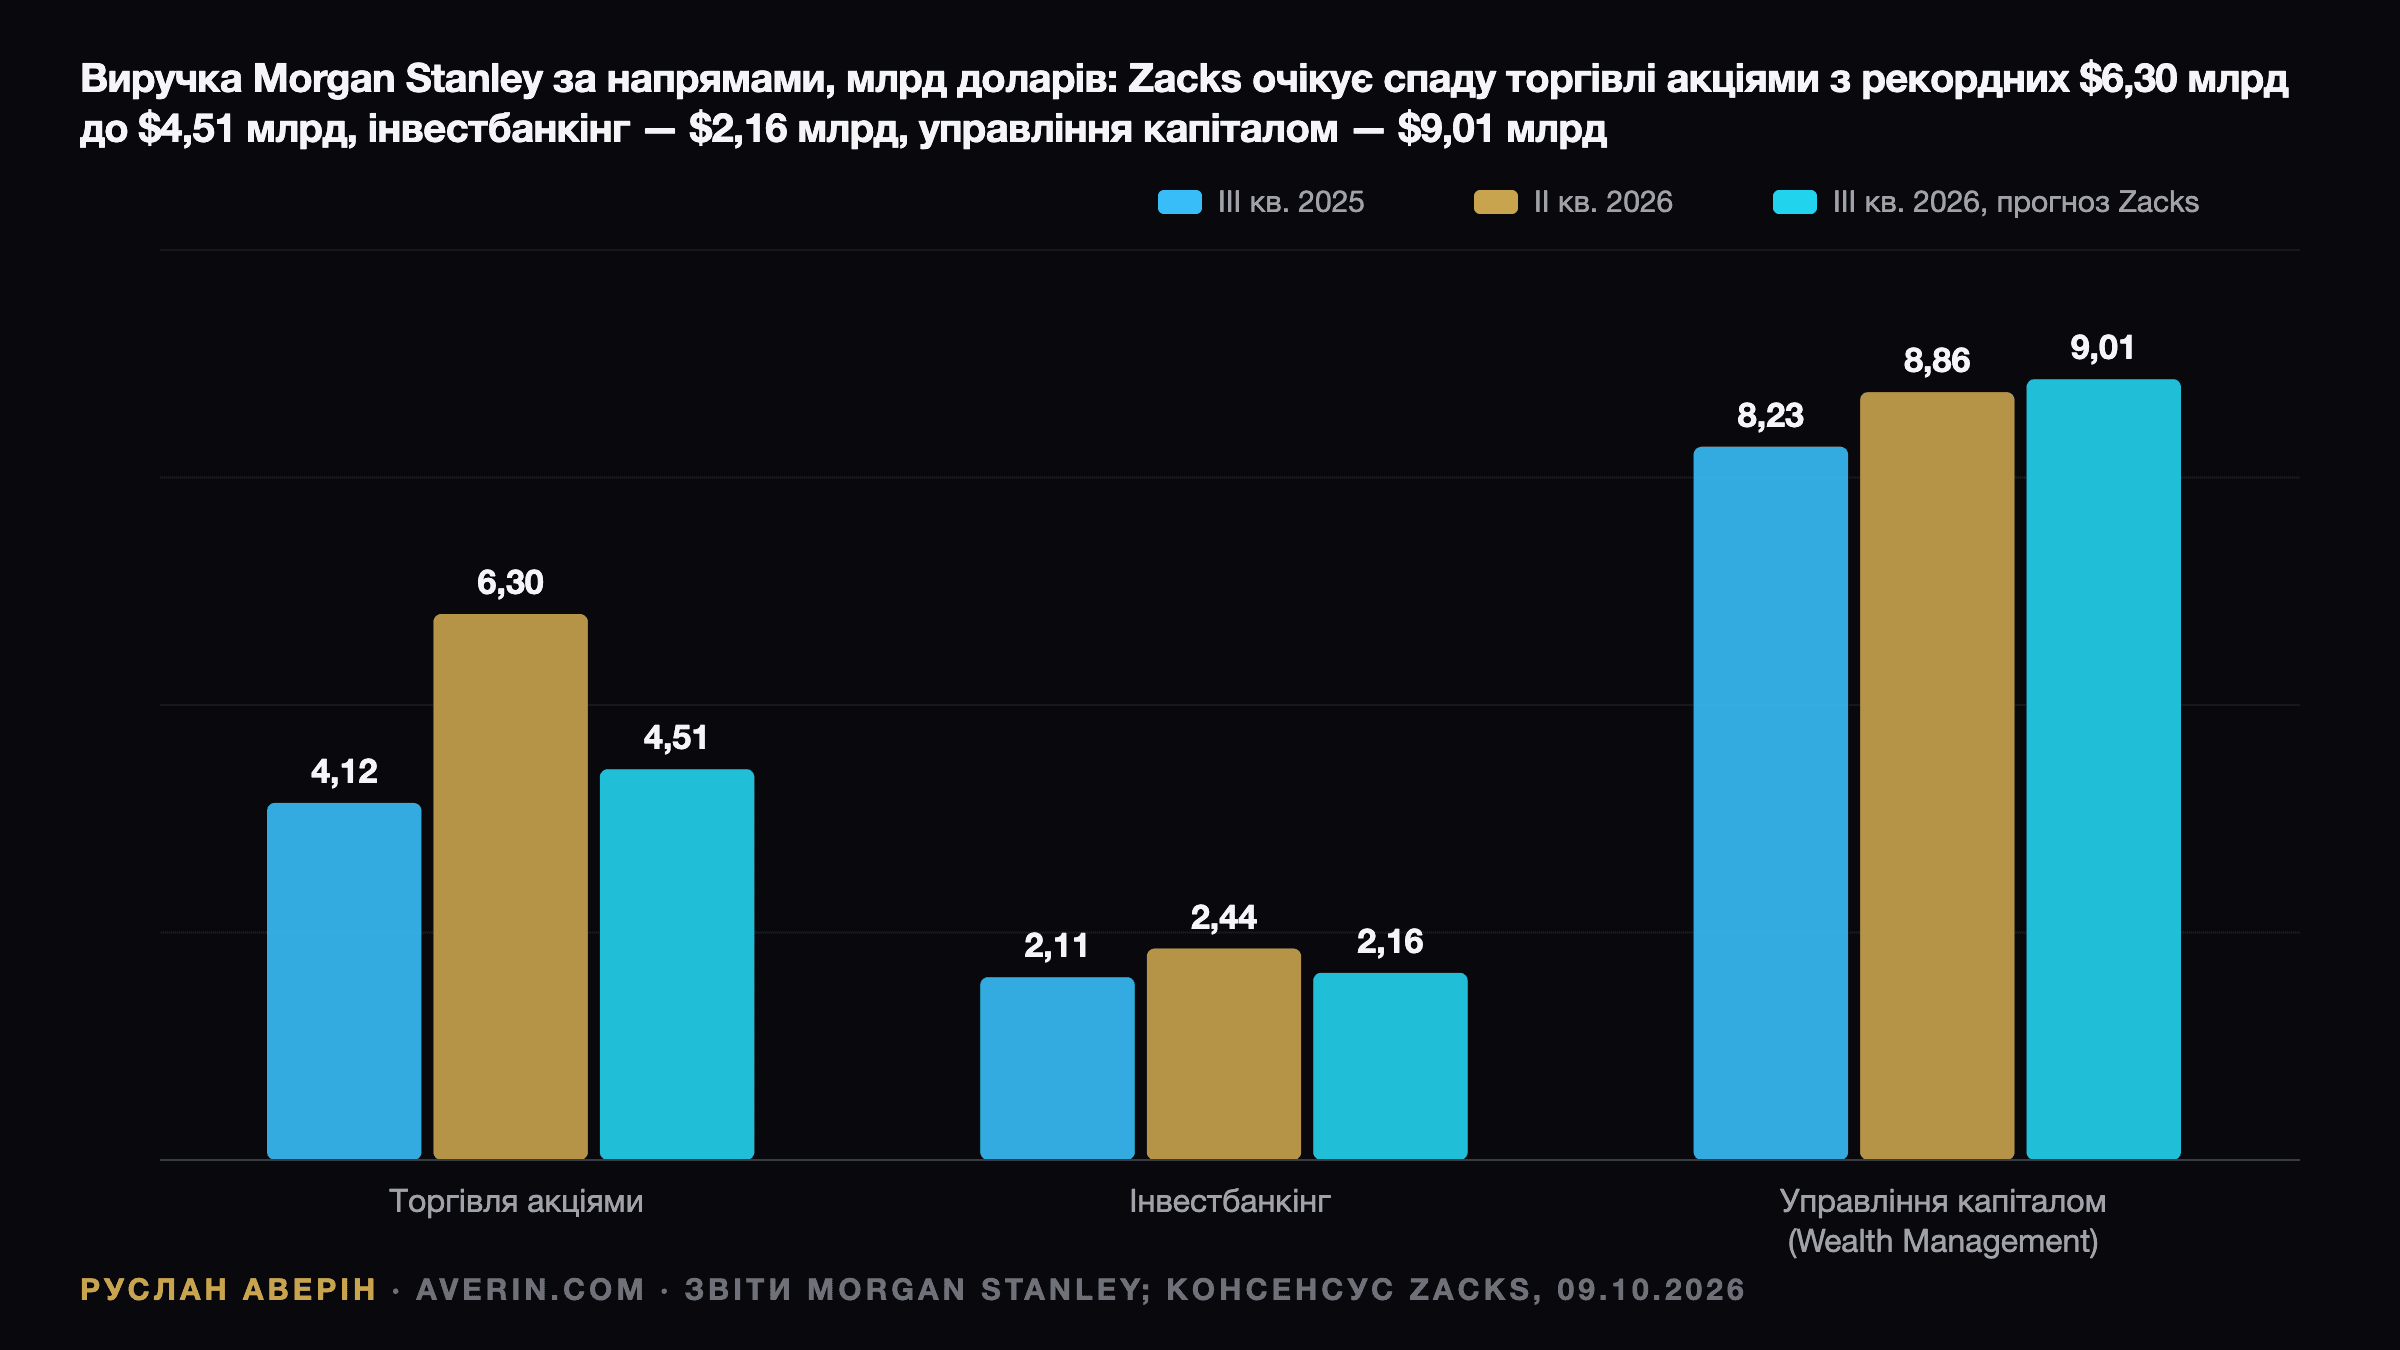
Виручка Institutional Securities у другому кварталі сягнула рекордних $11,0 млрд. Самі лише операції з акціями принесли $6,3 млрд, на 69% більше, ніж роком раніше, з помітною силою в Азії. Fixed income (FICC) заробив $2,46 млрд, плюс 13%, а інвестиційний банкінг — $2,44 млрд, плюс 58%.
Менеджмент уже застеріг від екстраполяції. На інвестиційній конференції 15 вересня співпрезидент Ден Сімкович (Dan Simkowitz) сказав, що на ринках третій квартал не дотягує до другого, — так його слова передає огляд MarketBeat. Консенсус-прогноз Zacks це відображає: виручка від операцій з акціями $4,51 млрд, на 9,6% більше за $4,12 млрд роком раніше, але приблизно на 28% нижче другого кварталу. Сукупна виручка Institutional Securities очікується на рівні $9,21 млрд проти $8,52 млрд роком раніше.
Fixed income роком раніше заробив $2,17 млрд. 16 вересня ФРС підвищила цільовий діапазон до 3,75–4,00%, а дохідність 10-річних казначейських облігацій перевищила 5%: це дає процентним і кредитним дескам більше клієнтської активності, але й більший ризик переоцінки за ринком. У другому кварталі збитки за корпоративними кредитами за вирахуванням хеджів уже вивели рядок «Інше» в Institutional Securities у мінус $152 млн. Я б стежив, чи втримається FICC вище $2,17 млрд.
Інвестиційний банкінг: портфель угод проти звітних цифр
Zacks очікує виручку від інвестиційного банкінгу $2,16 млрд — лише на 2,6% вище за $2,11 млрд роком раніше і нижче за $2,44 млрд другого кварталу. Сімкович назвав портфель угод «дуже потужним» і сказав, що фірма має понад 100 мандатів на продаж активів від фондів прямих інвестицій — це рекорд.
Відтоді sell-side став обережнішим. 2 жовтня аналітики Oppenheimer Кріс Котовскі (Chris Kotowski) і Джон Коффі (John Coffey) знизили прогнози EPS на третій квартал для Goldman Sachs і Morgan Stanley та заявили, що очікують від обох банків результатів, нижчих за консенсус-прогноз. За всіма банками зі свого покриття вони знизили прогнози виручки від інвестиційного банкінгу на 9,5% і підвищили прогнози з трейдингу на 6%.
Порівняння з JPMorgan корисне. 15 вересня Даг Петно (Doug Petno) сказав, що JPMorgan очікує зростання власних комісій від інвестиційного банкінгу і виручки від ринків у третьому кварталі в межах другого десятка відсотків рік до року, ближче до його середини чи верхньої межі. Якщо банківський рядок Morgan Stanley зросте на низькі однозначні відсотки, як закладає Zacks, на конференції доведеться пояснити, що це: питання термінів, коли угоди зсуваються на четвертий квартал, чи втрата частки ринку. JPMorgan звітує сьогодні вранці, тож його цифри стануть першим орієнтиром щодо кварталу.
Управління капіталом: чистий приплив нових активів і маржа 30%
Управління капіталом (wealth management) — стабільна частина фірми. У другому кварталі сегмент Wealth Management показав рекордну виручку $8,86 млрд, доподаткову маржу 30,5% і рекордний чистий приплив нових активів (NNA) $148 млрд. Трохи більше половини цих активів надійшло від IPO окремих клієнтів каналу Workplace, тож цифру другого кварталу прикрасили разові розміщення. Роком раніше NNA становив $81 млрд, а маржа — 30,3%.
Zacks очікує виручку сегмента $9,01 млрд, на 9,4% більше рік до року, виручку від управління активами $5,40 млрд і чистий процентний дохід $2,30 млрд, на 15,4% більше. Цей рядок зріс у другому кварталі завдяки збільшенню sweep-депозитів і кредитування.
Ціль фірми для сегмента — доподаткова маржа 30%. NNA близько $81 млрд, як роком раніше, я б вважав нормальним кварталом, а цифру значно вище $100 млрд без великого IPO — свідченням того, що воронка Workplace перетворює працівників на клієнтів консультаційних послуг.
ROTCE, капітал і викуп на $20 млрд
Цільові орієнтири Morgan Stanley на рівні всієї фірми, підтверджені в січневому стратегічному оновленні: ROTCE 20%, маржа управління капіталом 30%, коефіцієнт ефективності 70% і клієнтські активи понад $10 трлн. Останньої цілі досягнуто в другому кварталі. У першому півріччі 2026 року ROTCE становив 26,8%, а коефіцієнт ефективності — 65%. Консенсус-прогноз Zacks щодо рентабельності капіталу 16,8% проти 20,7% у другому кварталі, за моїми підрахунками, відповідає ROTCE приблизно 21–22%: нижче, але все ще вище за ціль.
Капіталу достатньо. Коефіцієнт CET1 на кінець червня становив 14,8%. У другому кварталі фірма викупила акції на $1,5 млрд за середньою ціною $197,64, у першому — на $1,75 млрд. У липні рада директорів знову схвалила багаторічну програму викупу до $20 млрд починаючи з третього кварталу і підвищила квартальний дивіденд до $1,15. Оскільки акції торгуються нижче за цю середню ціну, темп викупу покаже, як менеджмент оцінює папери. За $190,02 акції коштують приблизно в 3,6 раза більше за матеріальну балансову вартість у $53,18 на акцію.
Що рухало акціями перед звітом
З 15 вересня, напередодні рішення ФРС про підвищення, Morgan Stanley подешевшав на 7,9% проти 6,8% у KBW Bank Index і 8,5% у Goldman Sachs, тоді як S&P 500 зріс на 2,9%. З початку року акції зросли на 7,0% проти 14,0% у S&P 500.
Були й новини, що стосуються саме компанії. 24 вересня Semafor повідомив, що керівництво UBS відновило обговорення виходу з-під швейцарського нагляду, можливо через злиття з іноземним банком; назва Morgan Stanley з'явилася в редакційному аналізі, а швейцарська газета Blick пізніше внесла його до списку можливих партнерів. Жоден із банків не надав коментарів. Того дня Morgan Stanley подешевшав на 1,04%, до $196,32, тоді як кілька великих конкурентів зросли. Будь-які розмови про великі поглинання конкурують із викупом за капітал.
Сценарії
На думку аналітика Руслана Аверіна, реакцію визначать чотири рядки:
- Виручка від операцій з акціями проти $4,51 млрд.
- Інвестиційний банкінг проти $2,16 млрд і те, що Тед Пік (Ted Pick) скаже про портфель угод фондів прямих інвестицій та IPO на четвертий квартал.
- Маржа управління капіталом не нижче 30% і NNA порівняно з $81 млрд роком раніше.
- Темп викупу в межах програми на $20 млрд і будь-які коментарі щодо поглинань.
Якщо EPS опиниться між двома консенсус-прогнозами, від $2,83 до $3,12, при маржі 30% або вище, я б очікував стриманого руху: акції вже віддали 16,9% від липневого максимуму. Позитивний сценарій — EPS вище $3,12 при виручці від операцій з акціями близько $5 млрд і прискореному викупі: тоді ринок зможе вважати квартал паузою. Негативний сценарій — інвестиційний банкінг нижче рівня річної давності разом із маржею нижче 30%: це підтвердить обережність щодо паперів, залежних від ринків капіталу, за оцінки, яка все ще залишає простір для падіння.
Читайте також: прев'ю звіту Bank of America за Q3 2026, прев'ю звіту JPMorgan за Q3 2026 і рекордний другий квартал Morgan Stanley.