Bank of America оприлюднить результати за третій квартал 2026 року в середу, 14 жовтня, до відкриття торгів у США; телефонна конференція розпочнеться о 8:30 за нью-йоркським часом. Morgan Stanley звітує того ж ранку. У понеділок, 12 жовтня, акції закрилися на рівні $54,58. Це на 0,8% нижче за закриття на кінець 2025 року ($55,00) і на 15,8% нижче за максимум закриття $64,81, досягнутий 12 серпня.
Це єдиний великий банк, який уже попередив ринок, що квартал буде слабшим. 14 вересня Браян Мойніген (Brian Moynihan) попередив про зниження інвестиційно-банківських комісій, і того дня акції втратили 5,1%. У середу важливо не стільки перевищення прогнозів, скільки те, чи було це попередження консервативним і чи зможе чистий процентний дохід витягнути прибуток, поки комісії охолоджуються.
Оновлення, 15 жовтня 2026: результати
Bank of America відзвітував у середу, 14 жовтня. Звітна EPS становила $0,91 з урахуванням витрат $1,2 млрд, або $0,17 на акцію, на штрафи за порушення у сфері протидії відмиванню коштів і санкційного комплаєнсу за приписами OCC і FinCEN, оголошеними 13 жовтня. Без цих витрат EPS становила $1,08, на два центи нижче за консенсус-прогноз FMP у $1,10. Виручка зросла на 3%, до $30,0 млрд, не дотягнувши до очікуваних $30,6 млрд.
| Показник | Консенсус-прогноз | Факт |
|---|---|---|
| EPS | $1,10 | $0,91 звітна, $1,08 скоригована |
| Виручка | $30,6 млрд | $30,0 млрд |
| Чистий процентний дохід | $16,3 млрд і вище (орієнтир прев'ю) | $16,4 млрд ($16,6 млрд FTE), +8% |
| Комісії інвестбанкінгу | $1,6–1,8 млрд (вересневий орієнтир) | $1,8 млрд, −11% |
| Зворотний викуп | щонайменше $6 млрд (орієнтир прев'ю) | $6,0 млрд |
| Непроцентні витрати | близько $18,6 млрд (орієнтир прев'ю) | $18,5 млрд скориговані, $19,7 млрд звітні |
Усі чотири орієнтири з прев'ю виконано. Фінансовий директор Аластер Бортвік (Alastair Borthwick) сказав: «Ми й надалі розраховуємо вийти на переглянутий прогноз зростання чистого процентного доходу за рік приблизно у 8%». На 2027 рік він очікує зростання чистого процентного доходу «на 8% або більше» за припущення трьох підвищень по 25 базисних пунктів до червня 2027 року. Комісії інвестбанкінгу опинилися на верхній межі діапазону. Трейдинг виявився слабшим, ніж «приблизно на рівні минулого року»: $5,1 млрд, −5%; FICC знизився на 17%, до $2,6 млрд, акції зросли на 11%, до $2,5 млрд. Коефіцієнт CET1 становив 10,9%. Браян Мойніхан (Brian Moynihan) сказав під час конференц-дзвінка: «Ми розуміємо всю серйозність комплаєнсу і несемо відповідальність за те, щоб робити це правильно».
Акції закрилися 14 жовтня на $51,39, впавши на 4,76% від $53,96 на закритті 13 жовтня. S&P 500 знизився на 1,11%, KBW Bank Index — на 1,49% у день, коли вересневий індекс споживчих цін (CPI) вийшов на рівні 3,7% за прогнозу 3,6%. На премаркеті 15 жовтня, о 4:22 за нью-йоркським часом, папір котирувався по $51,79.
Що це змінює. Я читаю цей квартал так: основа витримала, заголовок — ні. Чистий процентний дохід і повернення капіталу зробили те, чого я від них чекав, але акції впали більш ніж учетверо сильніше за S&P 500. Скориговані витрати зросли приблизно на 7% за зростання виручки на 3%, тож операційний важіль став від'ємним; Бортвік сказав: «Ми розраховуємо повернутися до операційного важеля в Q4». За ціни приблизно в 1,8 раза вищої за матеріальну балансову вартість ($29,14 на акцію) я тепер стежу за тим, чи зросте чистий процентний дохід у четвертому кварталі до третього, як обіцяє прогноз компанії.
Чого очікує консенсус-прогноз
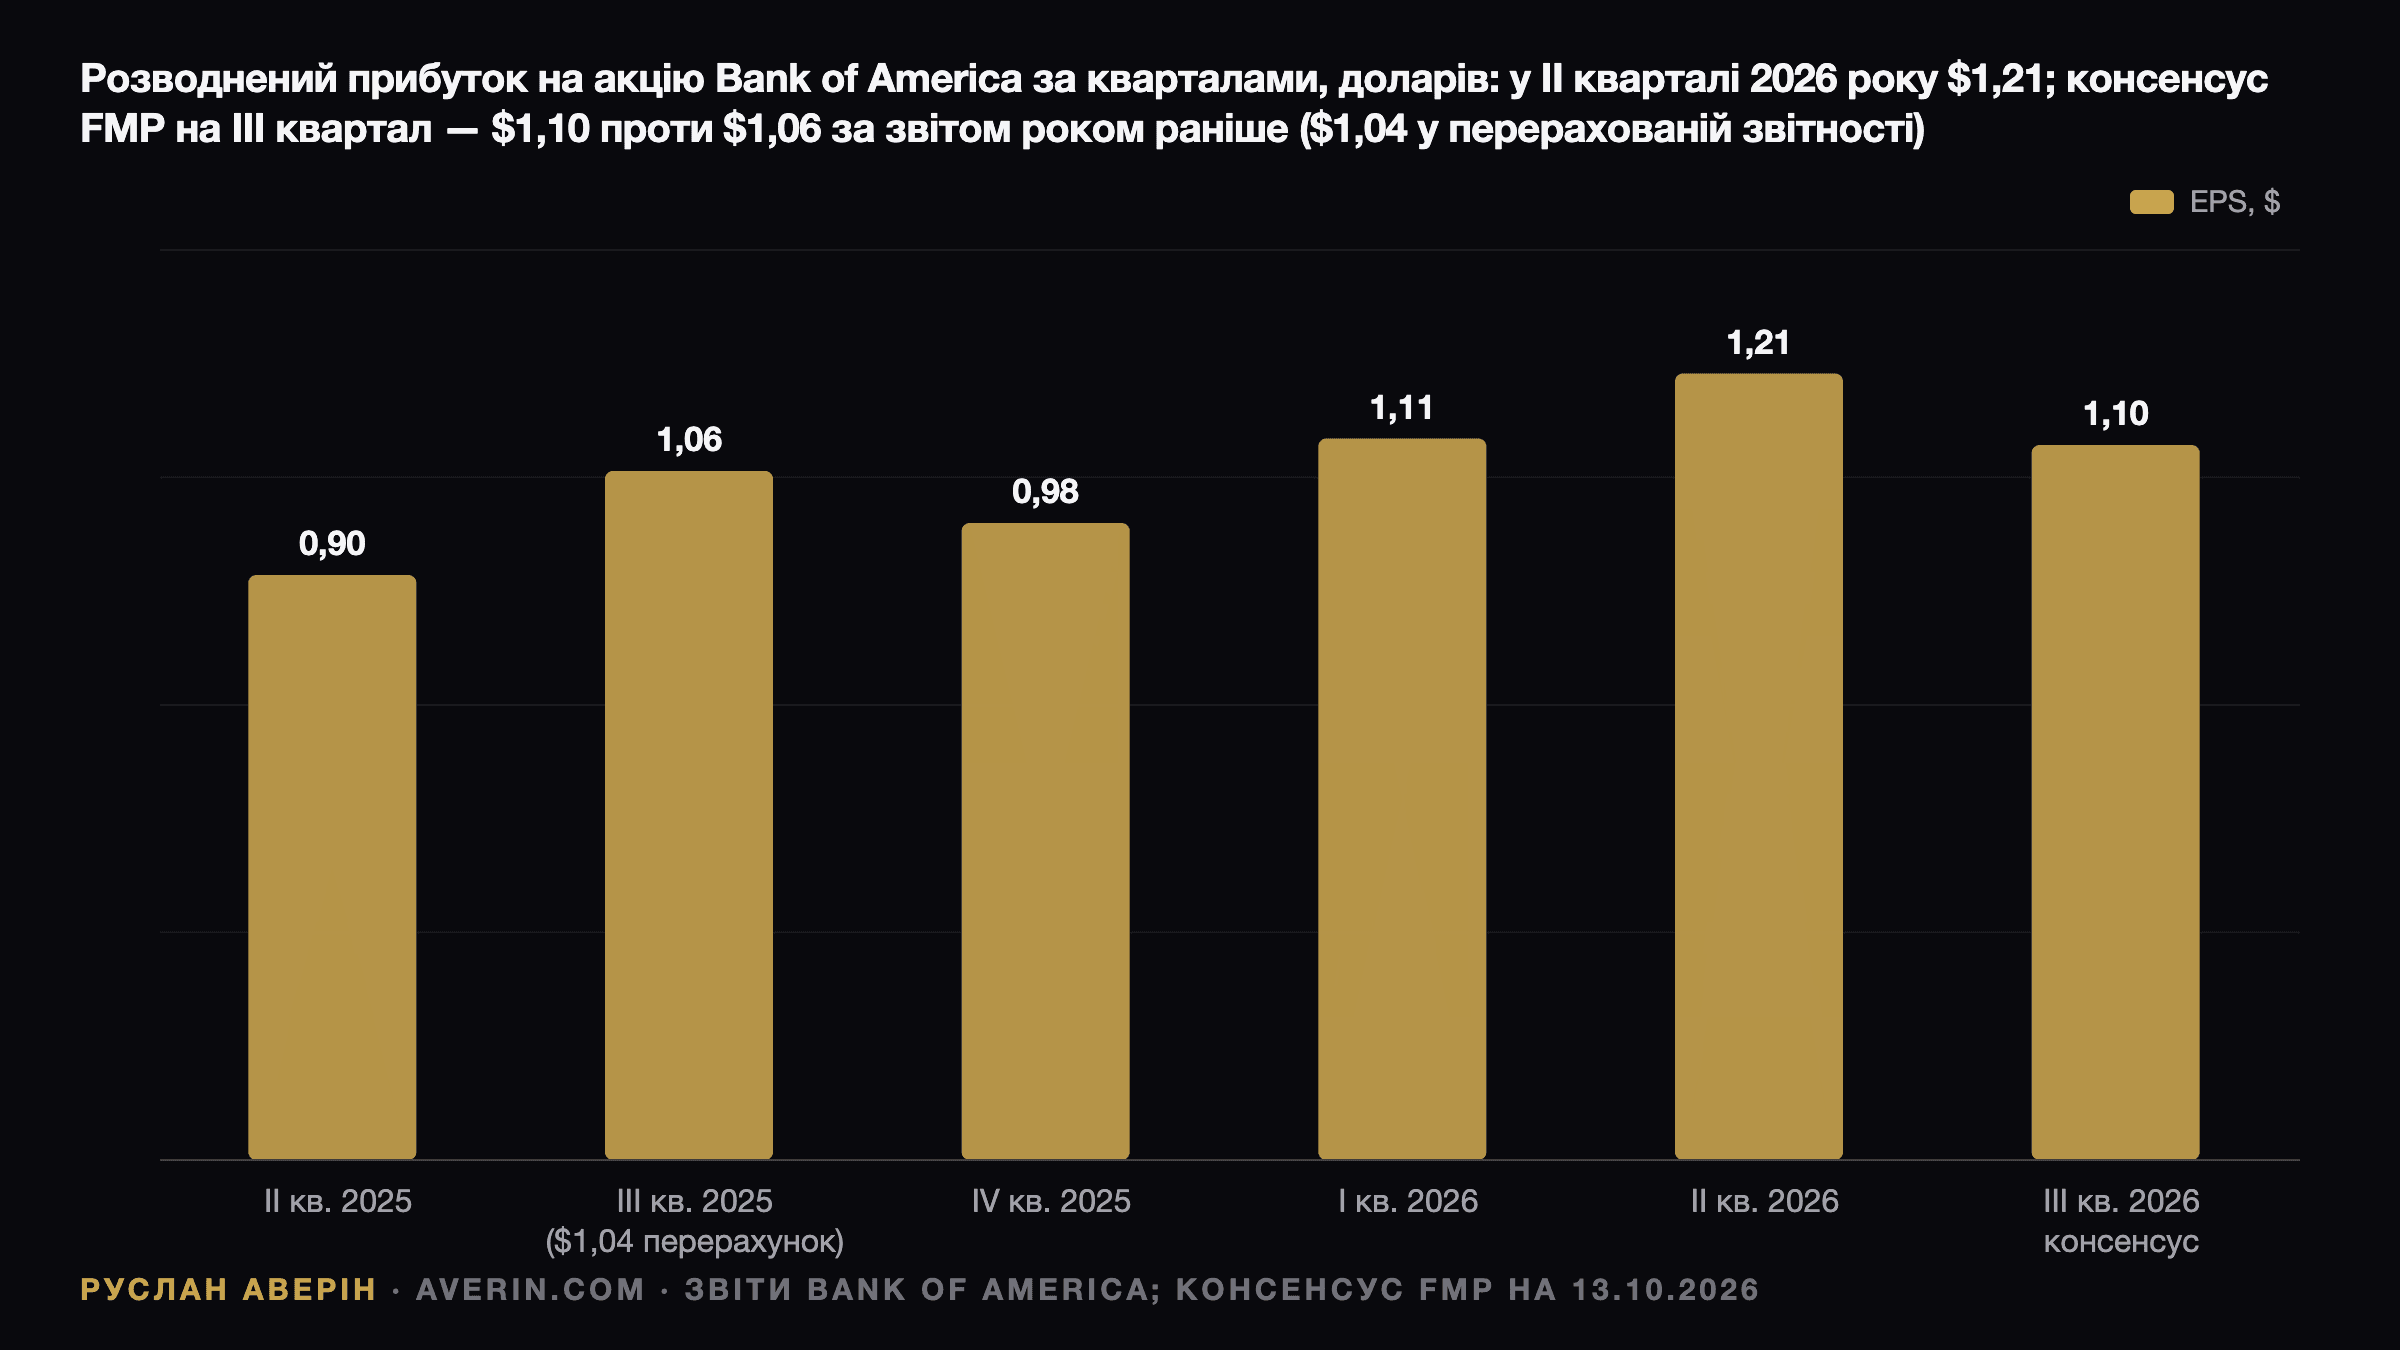
Консенсус-прогноз, зібраний Financial Modeling Prep (FMP), — EPS $1,10 за виручки $30,6 млрд; щодо EPS він ґрунтується на оцінках 12 аналітиків. Індивідуальні оцінки — від $1,05 до $1,16. Дані, на які 7 жовтня посилався Tiger Brokers, показують $1,12 і $30,76 млрд.
Базу минулого року треба скоригувати. У жовтні 2025 року Bank of America звітував про EPS за третій квартал $1,06 за виручки $28,1 млрд. У січні 2026 року банк змінив подання звітності й перерахував попередні періоди: переглянутий третій квартал 2025 року показує виручку $29,0 млрд і чистий прибуток $8,3 млрд, або близько $1,04 на акцію. Відносно цієї бази $1,10 означає зростання EPS приблизно на 6% і зростання виручки близько 5%. Це різке сповільнення порівняно з другим кварталом, коли EPS зріс на 34%, до $1,21, за виручки $31,6 млрд.
Вересневе попередження щодо комісій і трейдингу
Мойніген виступив на конференції Barclays Global Financial Services Conference у понеділок, 14 вересня. «Ми бачимо, що ринок інвестиційно-банківських послуг загалом знизився приблизно на 10%», — сказав він із посиланням на дані Dealogic і додав, що Bank of America «не так добре позиціонований у деяких бізнесах, де активність вища», тому його зниження буде дещо більшим. За повідомленнями про цю сесію, інвестиційно-банківські комісії за третій квартал становитимуть $1,6–1,8 млрд проти $2,0 млрд роком раніше і $2,1 млрд у другому кварталі.
Виручка від продажів і трейдингу, за його словами, залишиться приблизно на рівні минулого року. База — $5,4 млрд: $3,1 млрд від інструментів із фіксованою дохідністю і $2,3 млрд від акцій у третьому кварталі 2025 року. Усередині кварталу напрям акцій зростав, а напрям фіксованої дохідності знижувався. У другому кварталі виручка від трейдингу становила $7,1 млрд, зростання на 33%, при цьому за акціями вона зросла на 70%, до $3,6 млрд.
Головне тут — контраст із JPMorgan. Наступного дня співпрезидент JPMorgan Даг Петно (Doug Petno) дав прогноз зростання інвестиційно-банківських комісій і виручки підрозділу Markets приблизно на 15–19%. Якщо галузь виявиться сильнішою, ніж «мінус 10%» Мойнігена, прогноз Bank of America стане питанням частки ринку, а не циклу.
Чистий процентний дохід: рядок, на якому тримається квартал
Чистий процентний дохід (NII) у другому кварталі становив $16,0 млрд, зростання на 9% рік до року ($16,2 млрд у повністю оподатковуваному еквіваленті). Прогноз підвищували тричі: зростання на 5–7% у 2026 році в січні, 6–8% у квітні, а в липні фінансовий директор Аластер Бортвік (Alastair Borthwick) сказав, що зростання буде біля верхньої межі діапазону 6–8%. Цей прогноз передбачав, що ФРС у вересні один раз підвищить ставку на 25 базисних пунктів. ФРС зробила це 16 вересня, піднявши цільовий діапазон до 3,75–4,00%.
Арифметика проста. NII у 2025 році становив $60,1 млрд. Зростання на 7–8% потребує NII у другому півріччі близько $32,6–33,2 млрд, або приблизно $16,3–16,6 млрд на квартал, проти $16,0 млрд у другому кварталі. Показник за третій квартал на рівні $16,3 млрд або вище зберігає довіру до верхньої межі.
Баланс банку чутливий до активів: за оцінкою банку, траєкторія ставок на 100 базисних пунктів вище за форвардну криву додала б близько $1 млрд NII за 12 місяців. Противага — вартість депозитів. Середні депозити в другому кварталі становили $2,02 трлн, і те, яку частину підвищення банку довелося передати вкладникам, — це питання, яке я поставив би першим.
Витрати й операційний важіль
Непроцентні витрати в другому кварталі становили $18,6 млрд, зростання на 8%, а коефіцієнт ефективності покращився до 59%. Операційний важіль за квартал становив 6,6%, а за перше півріччя — понад 450 базисних пунктів. Менеджмент підвищив цільовий показник на рік до 300–400 базисних пунктів. Банк більше не дає прогнозу щодо витрат; на липневій конференції Бортвік сказав, що тепер витрати йдуть за виручкою: «Якщо виручки не буде, витрати знизяться».
Третій квартал це перевірить. За зниження інвестиційно-банківських комісій і стабільного трейдингу зростання виручки забезпечують переважно NII і комісії за управління активами. Якщо витрати залишаться близько $18,6 млрд, а комісійна виручка впаде, квартальний операційний важіль звузиться, і для потрапляння в річний діапазон знадобиться сильний четвертий квартал.
Кредитна якість і капітал
Із кредитною якістю все спокійно. У другому кварталі відрахування в резерви й чисті списання становили близько $1,4 млрд кожне, приблизно на рівні першого кварталу, а списання та прострочення за картками покращилися рік до року. На вересневій конференції Мойніген сказав, що споживачі «все ще витрачають». Сюрпризом, а не базовим сценарієм, стало б нарощування резервів через ставки або ціни на нафту.
Повернення капіталу — стійкіша опора. Коефіцієнт CET1 на кінець червня становив 11,2% за мінімуму 10%, на який посилається менеджмент. У другому кварталі банк повернув акціонерам $8,0 млрд: $6,0 млрд через викуп акцій і $2,0 млрд дивідендами. Викуп за перше півріччя становив $13,2 млрд, і станом на 30 червня від програми на $40 млрд залишалося близько $17 млрд. У липні квартальний дивіденд зріс на 14%, до $0,32 на акцію. За матеріальної балансової вартості $29,37 на акцію папери торгуються приблизно за 1,9 матеріальної балансової вартості.
Як акції дійшли до нинішнього рівня, і сценарії
У день звіту за другий квартал, 14 липня, Bank of America зріс на 1,9% і закрився на $60,62. Пік припав на 12 серпня. Потім вересневий прогноз зламав тренд: з $62,69 11 вересня акції впали до $59,47 14 вересня за обсягу приблизно на 86% вищого за середній за три місяці, а загалом втратили 12,9% до $54,58 у понеділок.
JPMorgan, Wells Fargo і Citigroup звітують сьогодні, 13 жовтня, до відкриття ринку. Консенсус-прогноз FMP для них — EPS $5,93, $1,85 і $2,65. Для Bank of America ключові орієнтири — інвестиційно-банківські комісії JPMorgan порівняно з прогнозом Петно і будь-які коментарі щодо вартості депозитів після підвищення ставки. Сильні галузеві комісії змусять діапазон $1,6–1,8 млрд виглядати або консервативним, або ознакою втрати частки ринку. Цифри наведено в наших прев'ю звітів JPMorgan, Wells Fargo і Citigroup.
На думку аналітика Руслана Аверіна, реакцію визначать чотири рядки:
- NII на рівні $16,3 млрд або вище з підтвердженням чи підвищенням верхньої межі 6–8%. Будь-яке зниження означатиме, що вартість депозитів з'їдає ефект підвищення ставки.
- Інвестиційно-банківські комісії порівняно з $1,6–1,8 млрд. Результат на верхній межі діапазону або вище означатиме, що вересень став найнижчою точкою очікувань.
- Викуп акцій щонайменше на $6 млрд — це покаже, що банк не накопичує капітал після попередження.
- Витрати близько $18,6 млрд за збереження позитивного операційного важеля.
Акції вже заклали в ціну значну частину попередження щодо комісій. Якщо NII і повернення капіталу збіжаться з очікуваннями, я очікував би, що реакція залежатиме радше від прогнозу NII на 2027 рік, ніж від комісій за третій квартал. Асиметричний ризик зниження — зниження прогнозу щодо NII одночасно з комісіями біля нижньої межі діапазону.
Читайте також: підсумки звітів найбільших банків за 2-й квартал 2026 року, підвищення ФРС 16 вересня до 3,75–4,00% і дохідність 10-річних казначейських облігацій США на рівні 5%.