Нафта подешевшала приблизно на 2% у п'ятницю, 25 вересня, поки США та Іран шукали те, що Reuters назвало «виходом із війни». Brent закрився на $104,32 за барель, мінус $2,28, а WTI — на $92,41, мінус $2,20. Заголовок подає це як головну історію тижня. Це не зовсім так: Brent усе одно завершив тиждень приблизно на 4% вище, ніж почав, WTI — приблизно на 3,5% нижче, і нічого поки не підписано. Нижче — що насправді рухало цінами, що пропонують переговори і що це означає для акцій енергетичних компаній, дохідності та ціни на заправці.
Тиждень в обидва боки
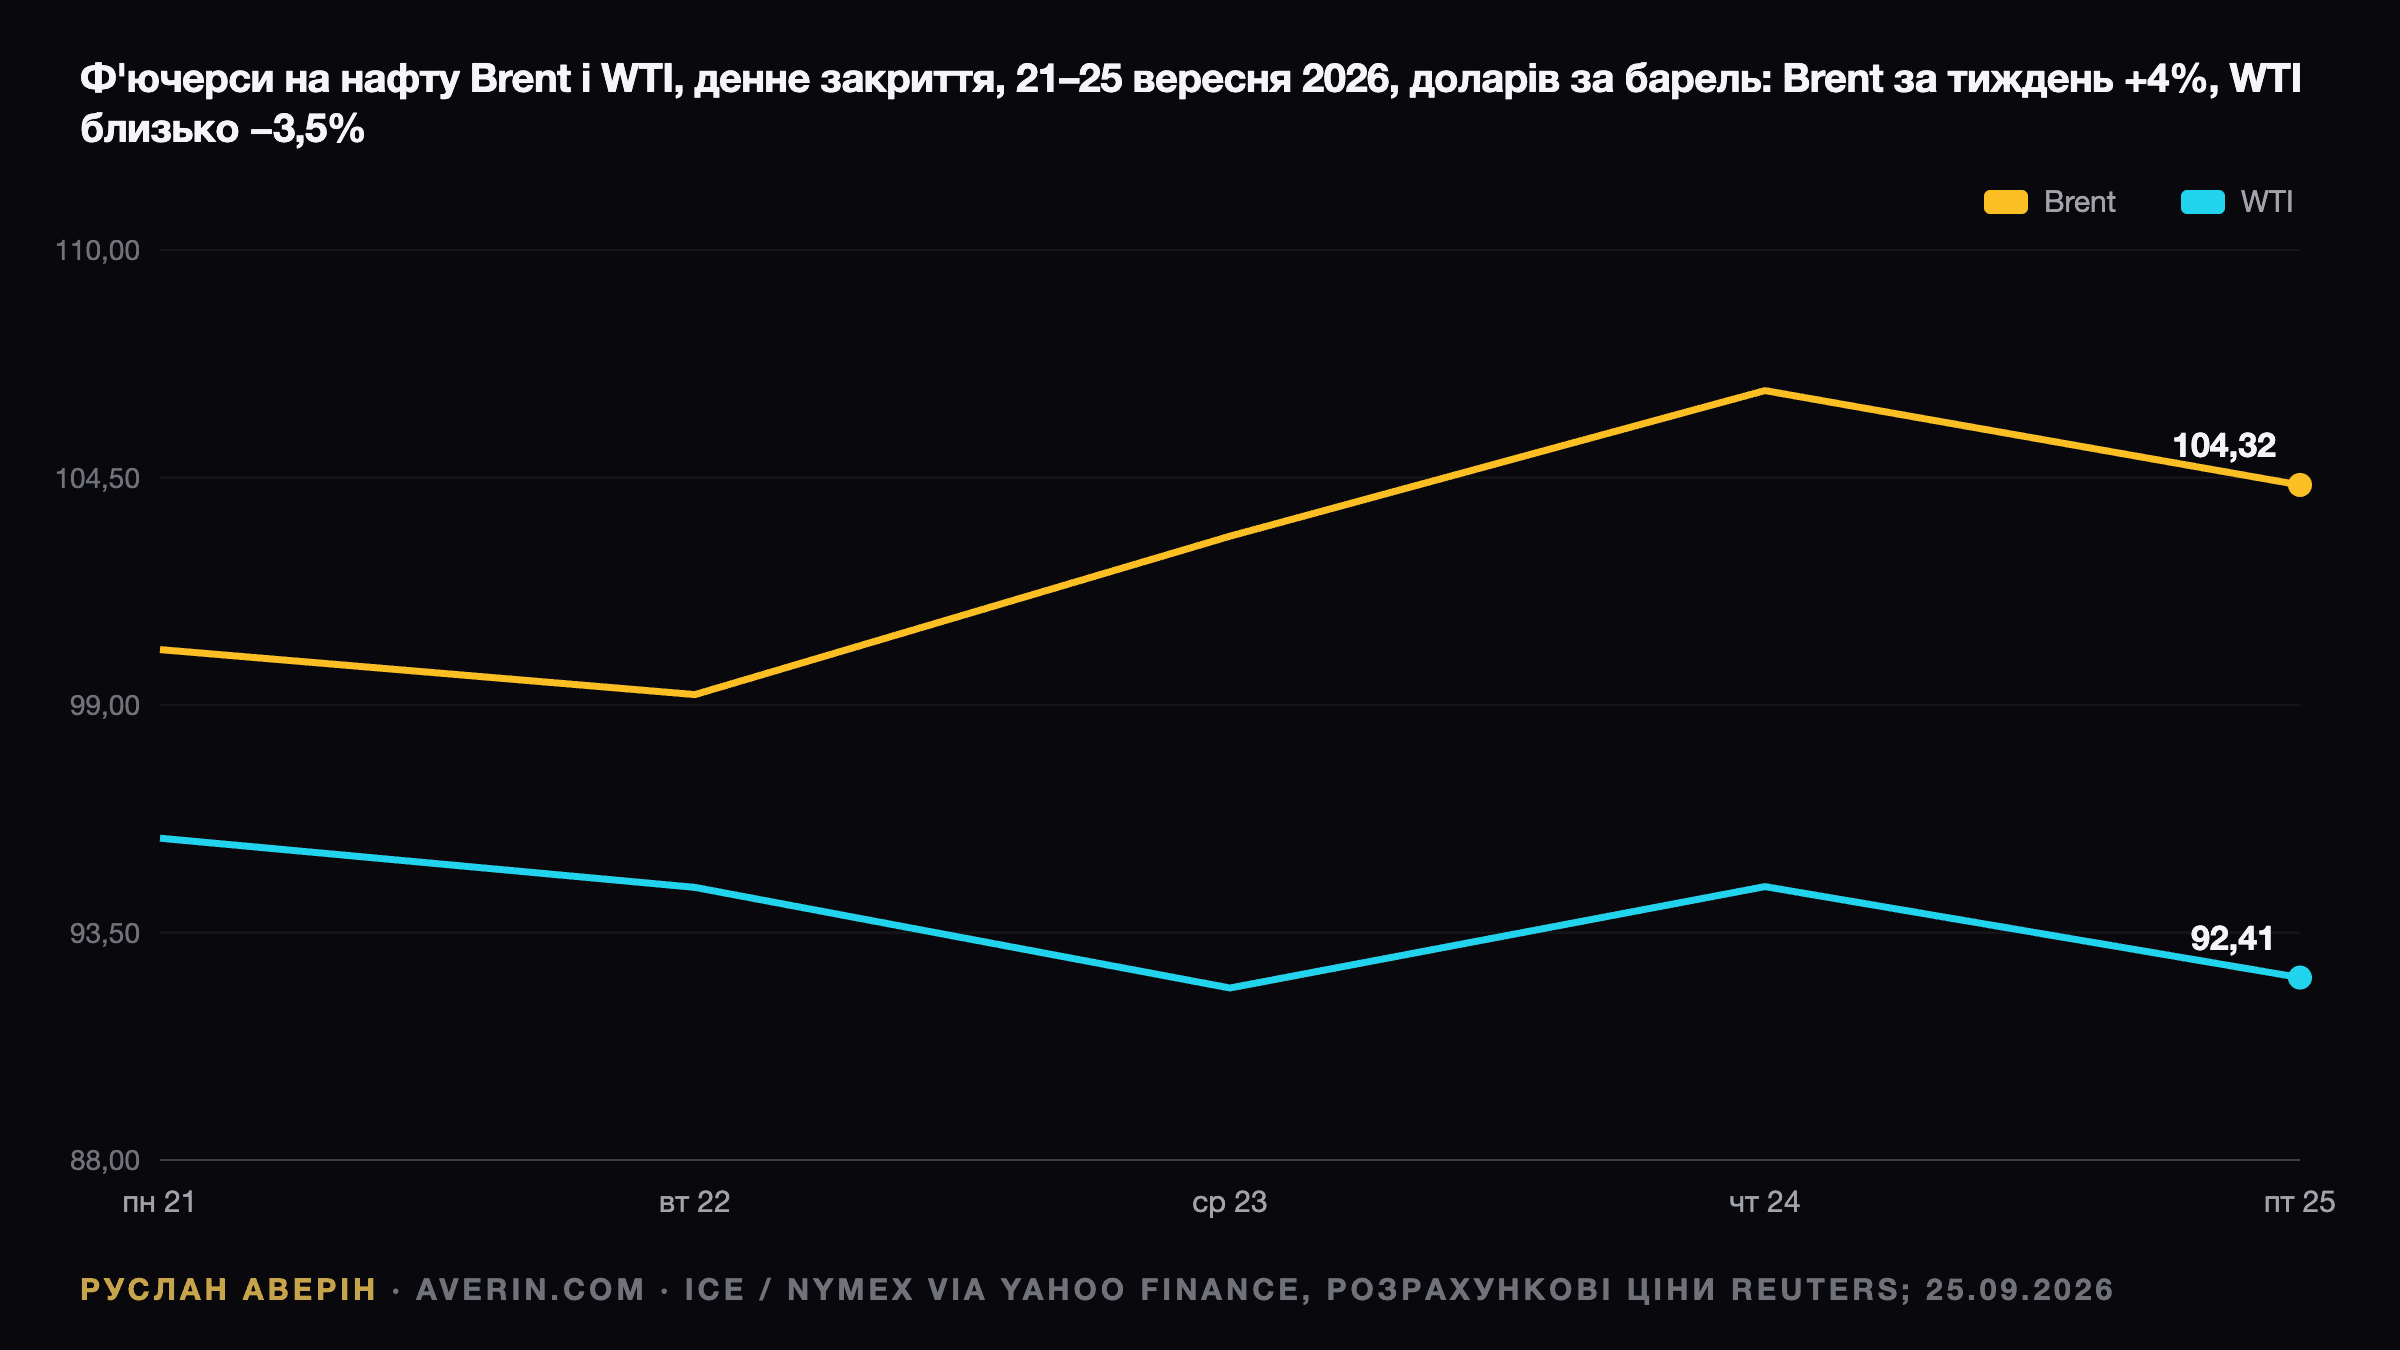
Понеділок і вівторок стали фазою полегшення. Саудівська Аравія відновила роботу нафтопроводу East-West, зупиненого як запобіжний захід після атак приблизно 12–14 вересня, і у вівторок Brent опустився до $99,25. До четверга, 24 вересня, Reuters повідомляв, що трубопровід досі «нарощує обсяги», а відвантаження в Янбу так і не відновилися, і на нових побоюваннях щодо постачання Brent повернувся до $106,60. П'ятничне падіння на дипломатичних новинах опустило його до $104,32.
WTI поводився інакше. Він упав у середу, коли Brent зростав, і закінчив тиждень у мінусі. Причина — обговорення політики в самих США, а не Перська затока: Вашингтон розглядає заборону на експорт дизельного пального, яка залишить більше нафтопродуктів усередині країни та послабить попит закордонних НПЗ на американську нафту. Спред Brent–WTI третю сесію поспіль розширювався до максимуму з травня, а ф'ючерси на бензин у США лише за п'ятницю подешевшали приблизно на 4%.
| День | Brent, $ | WTI, $ |
|---|---|---|
| Пн, 21 вер | 100,34 | 95,78 |
| Вт, 22 вер | 99,25 | 94,59 |
| Ср, 23 вер | 103,08 | 92,16 |
| Чт, 24 вер | 106,60 | 94,61 |
| Пт, 25 вер | 104,32 | 92,41 |
Для масштабу: Brent почав 2026 рік на $60,75 і з початку року зріс на 71,7%. Пік припав на 31 березня — $118,35, до 26 червня ціна впала до $71,99, а 23 липня вперше знову піднялася вище $100, коли повернулися перебої в Ормузькій протоці. Перезапуск саудівського нафтопроводу на початку місяця став лише одним епізодом цього циклу.
Що лежить на столі
Переговори тривають у Нью-Йорку, на полях Генеральної Асамблеї ООН; головний посередник — Катар, також посередниками виступають Пакистан і Єгипет. Іран представив дорожню карту: припинення вогню в усьому регіоні, поступове відкриття Ормузької протоки та зняття морської блокади іранських портів з боку США. Джерела, близькі до переговорів, описують поетапний обмін: Ормуз в обмін на блокаду. Тегеран заявляє, що не піде на поступки щодо ядерної програми, навіть якщо Вашингтон прийме пропозицію щодо Ормузу.
Позиція Вашингтона стриманіша. Американський посадовець сказав Al Jazeera, що США «не поспішають» із відповіддю та вважають свою позицію щодо Ормузу сильною, хоча й назвав переговори за участю посередників «позитивними та конструктивними». Президент Трамп, за наявними даними, відхилив іранську пропозицію про семиденне припинення вогню й опублікував карту, на якій протоку підписано як «Протока Трампа». Це переговори, а не угода, і ринок саме так їх і оцінив: рух на 2%, а не обвал.
Фізичний ринок поки не змінився. За даними відстеження суден Kpler, транзит через Ормуз за тиждень до 20 вересня становив 33,7 млн барелів — приблизно на рівні попереднього тижня. До війни через протоку проходила приблизно п'ята частина світової нафти. Управління енергетичної інформації США (EIA) оцінює, що видобуток на Близькому Сході, зупинений через обмеження, у серпні становив у середньому 6,7 млн барелів на добу.
Акції, дохідність і ціни на заправці
Акції енергетичних компаній у п'ятницю впали, хоча ринок зріс. S&P 500 додав 0,51%, до 7 743,41; галузевий фонд XLE знизився на 0,89%, Exxon Mobil — на 0,96%, Chevron — на 0,58%, Occidental — на 2,05%. Зростання з початку року й досі значне: XLE із січня зріс на 35,9%, Occidental — на 34,2%, Chevron — на 31,1%, Exxon — на 30,9%, проти 12,9% у S&P 500. Occidental найсильніше реагує на новини про мир, бо має найвищий важіль до ціни нафти.
Дохідність не пішла вниз слідом за нафтою. Дохідність 10-річних казначейських облігацій США завершила п'ятницю на рівні 5,184%, додавши за тиждень близько 22 базисних пунктів, бо інфляція, яка вже потрапила в дані, не розвертається від одного заголовка. Споживчі ціни у США за рік до серпня зросли на 3,4%; індекс бензину додав 27,4%, і, за словами Бюро статистики праці, бензин забезпечив «понад третину місячного зростання загального індексу». ФРС 16 вересня підвищила ставки до 3,75–4,00%, пославшись на невизначеність, «частково пов'язану з геополітичними подіями».
На заправці середня ціна звичайного бензину у США 26 вересня, за даними AAA, становила $4,49 за галон проти $3,15 рік тому, а дизелю — $6,48 проти $3,68. Угоді знадобляться тижні, щоб дійти до цих цін; зірвані переговори дійдуть до них за лічені дні.
Що кажуть прогнози
Вересневий прогноз EIA, який уже враховує воєнну премію, передбачає, що Brent у другому півріччі 2026 року коштуватиме в середньому близько $90, знизиться до $77 у другому кварталі 2027 року і до $67 у другому півріччі 2027 року — у міру послаблення експортних обмежень і запуску альтернативних маршрутів. Інакше кажучи, базовий сценарій агентства полягає в тому, що сьогоднішня ціна перебуває біля верхньої межі діапазону, а не в його середині. Агентство також очікує, що експортні обмеження на Близькому Сході збережуться впродовж усього четвертого кварталу.
Як я це читаю
На думку аналітика Руслана Аверіна, ринок чинить правильно, рухаючись на 2%, а не на 10%. Пропозиція на столі міняє Ормуз на блокаду — це єдиний обмін, у якому зацікавлені обидві сторони, — але США дають зрозуміти, що час працює на них, а Іран зняв ядерне питання з порядку денного. Поки танкери не рушили, фізичний дефіцит у понеділок буде тим самим, що й у п'ятницю.
Для портфеля важлива асиметрія. У разі підписаної угоди траєкторія EIA передбачає зниження Brent на $15–25 упродовж наступного року, і першими відкотяться папери, які зросли найбільше, — Occidental, сланцеві компанії США і власники танкерів, тоді як авіакомпанії виграють. Без угоди Brent вище $100 утримає інфляцію, ФРС і 10-річні облігації там, де вони є зараз. Я не став би гнатися за енергетикою після зростання на 30–36% і не став би продавати її через заголовок, який сам Білий дім описує як неквапливий.
Читайте також: перезапуск саудівського нафтопроводу East-West, податок ЄС на надприбуток енергетичних компаній, 10-річні казначейські облігації США на рівні 5% і чому портфель 60/40 перестав пом'якшувати удари.