Федеральна резервна система (ФРС) публікує заяву сьогодні, у середу 28 жовтня 2026 року, о 14:00 за східним часом США (20:00 за Києвом), а голова Кевін Уорш (Kevin Warsh) проводить пресконференцію о 14:30. Європейський центральний банк (ЄЦБ) оголошує рішення завтра, у четвер 29 жовтня, о 14:15 CET (15:15 за Києвом), після чого о 14:45 CET починається пресконференція Крістін Лагард (Christine Lagarde).
Ринки очікують, що обидва банки збережуть ставки. Питання в тому, що кожен із них скаже про грудень, — саме це зрушить долар, євро, дохідність облігацій і, через крос-курс, гривню.
Вихідна точка на закриття вівторка, 27 жовтня:
- ФРС: цільовий діапазон 3,75–4,00% після підвищення 16 вересня, рішення ухвалено 12–0.
- ЄЦБ: депозитна ставка 2,50%, ставка основних операцій рефінансування 2,65%, обидві діють із 16 вересня.
- Інфляція в США: CPI 3,7% у вересні, базова 2,6%.
- Інфляція в єврозоні: 3,8% у вересні, базова 2,5%.
- Treasuries: дохідність 2-річних 4,70%, 10-річних 4,99%.
- Долар: індекс долара закрився на 102,32; референсний курс ЄЦБ — $1,1150 за євро.
ФРС: пауза, яка має звучати жорстко
Котирування цього місяця різко хитнулися. 14 жовтня, після вересневого CPI, імовірність підвищення на чверть процентного пункту на цьому засіданні за CME FedWatch досягла 41,5%, як ми писали в нашому жовтневому огляді ФРС. До 16 жовтня FedWatch показував 72,3% імовірності збереження без змін, за даними CNBC. 27 жовтня CNBC оцінив шанс підвищення цього тижня приблизно в 10%, а ймовірність підвищення в грудні — понад 80%, за тим самим інструментом CME.
Економісти згодні. В опитуванні CNBC Fed Survey серед 30 керуючих фондами, стратегів і економістів 93% чекають паузи цього тижня і 76% — підвищення в грудні. Респонденти також очікують, що щонайменше двоє членів комітету проголосують проти, на користь підвищення.
Аргумент за підвищення — дані про інфляцію. Вересневий CPI зріс на 3,7% у річному вимірі проти 3,4% у серпні, а базовий CPI піднявся до 2,6% при консенсус-прогнозі 2,5%, як детально розібрано в нашому огляді CPI. Вересневий ціновий індекс особистих споживчих витрат (PCE), якому ФРС віддає перевагу, виходить у четвер, 29 жовтня.
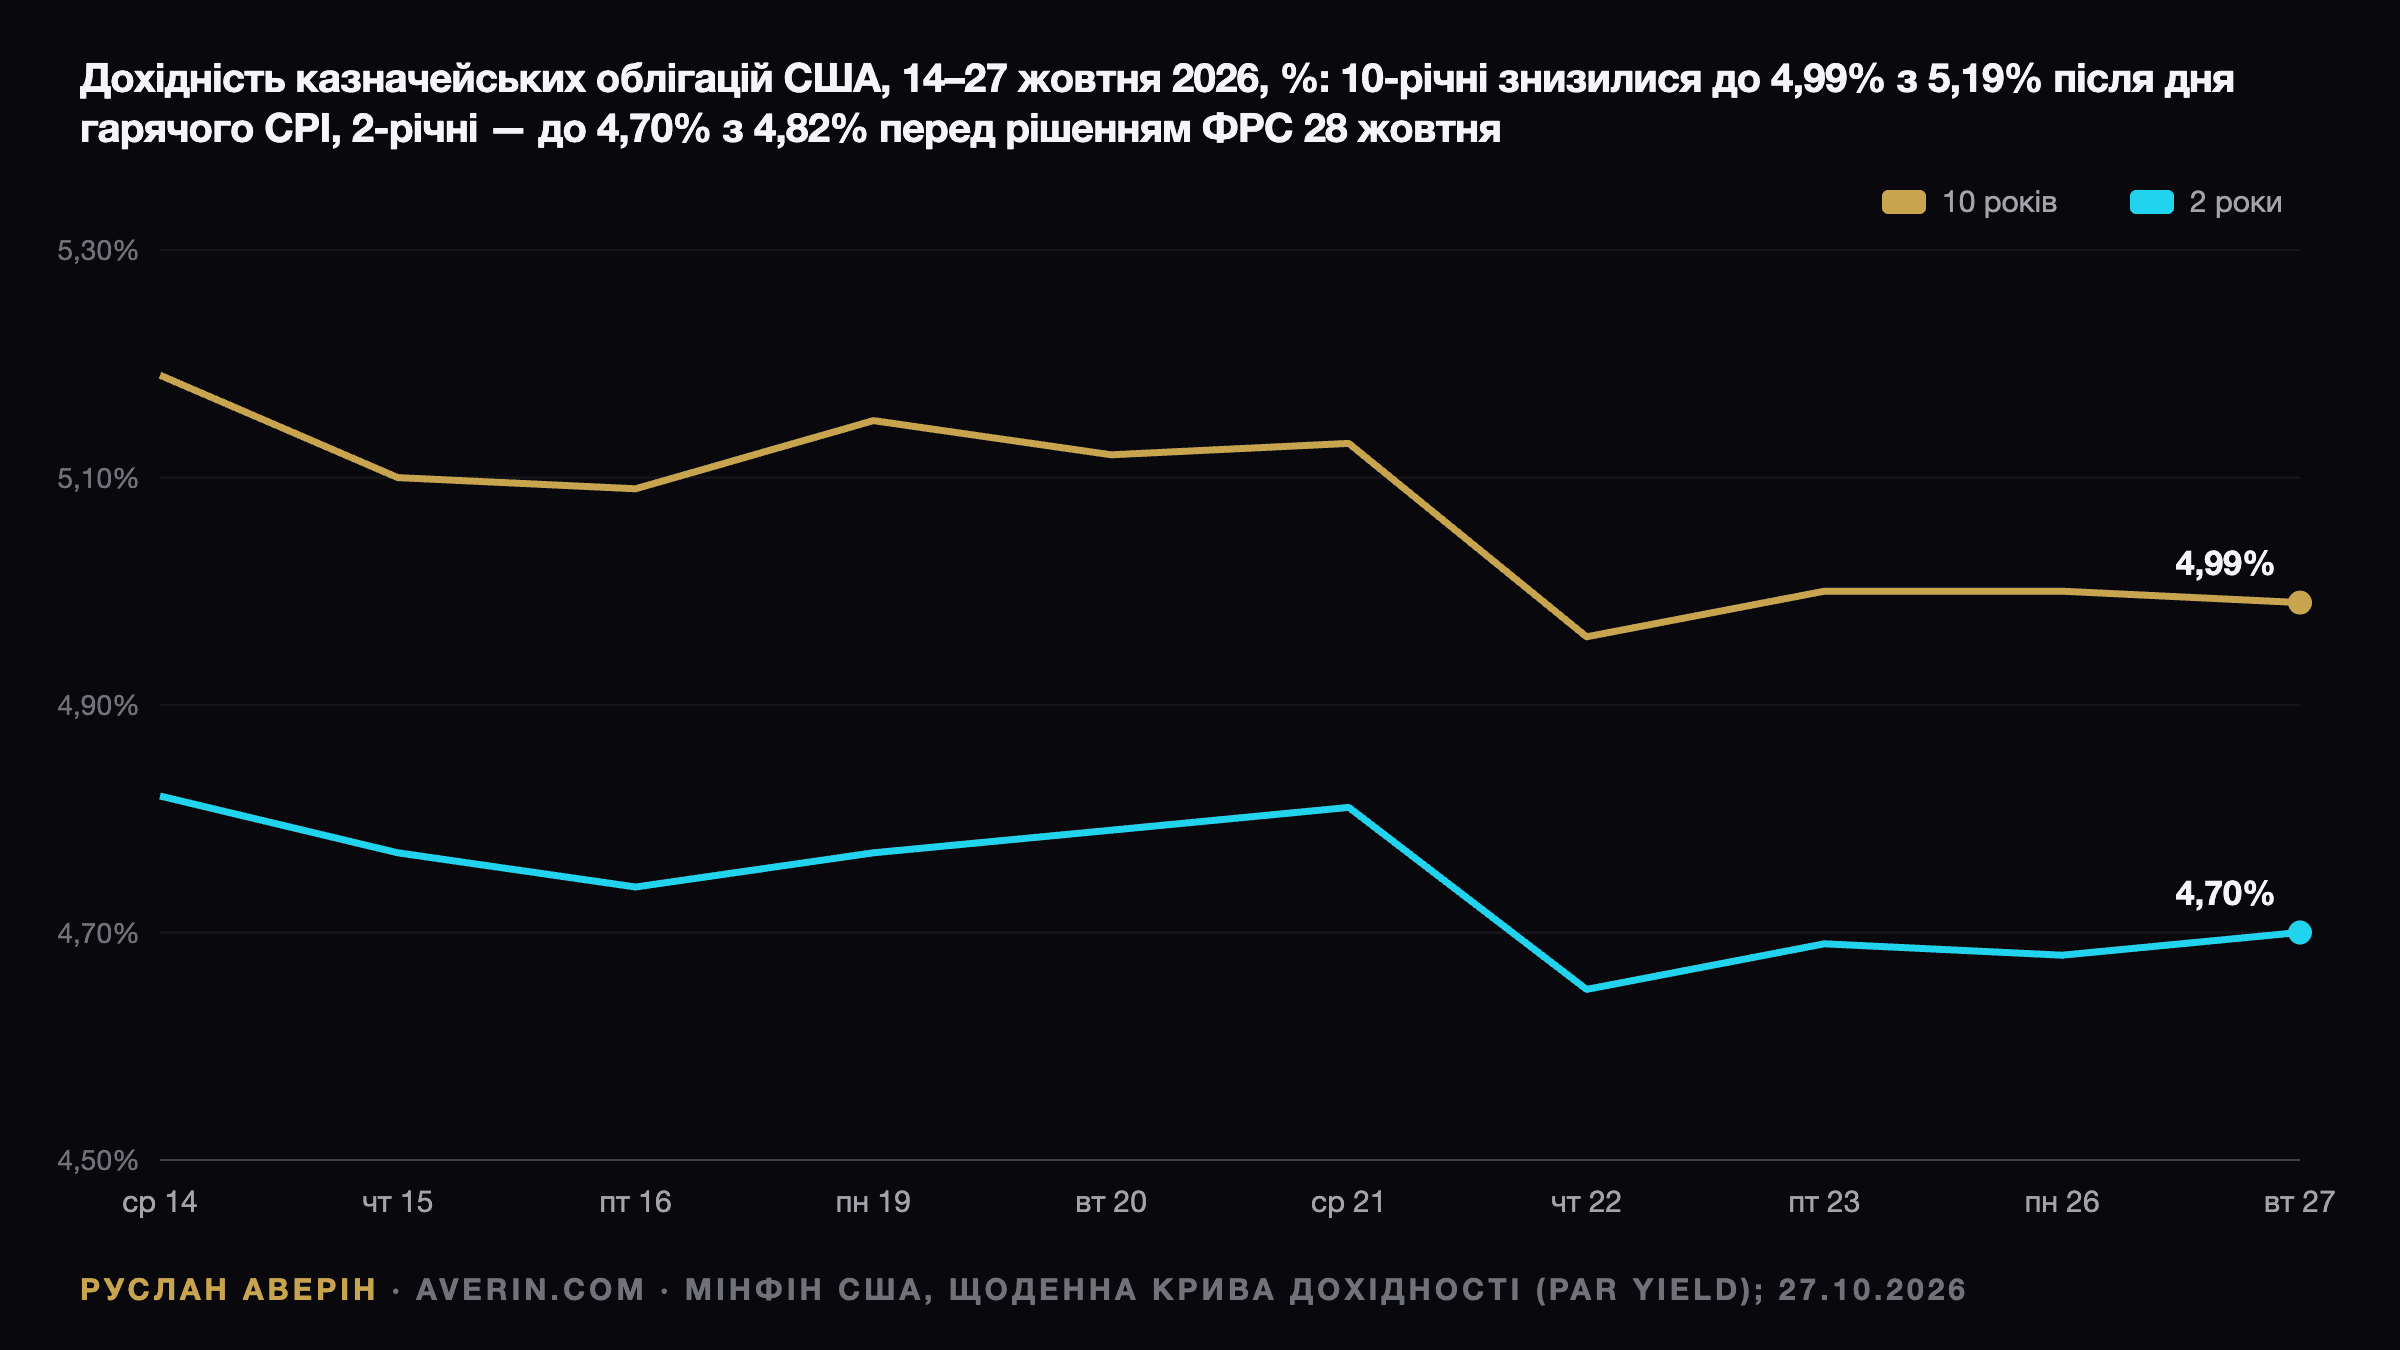
Аргумент за очікування — час. Вересневому підвищенню лише шість тижнів, і пропуск жовтня «дає посадовцям більше часу оцінити тенденції в даних», написав Бретт Райан (Brett Ryan) з Deutsche Bank. Проміжні вибори в США — 3 листопада, через шість днів після рішення. Облігації перед засіданням заспокоїлися: дохідність 10-річних Treasuries знизилася з 5,19% 14 жовтня до 4,99% 27 жовтня, а 2-річних — з 4,82% до 4,70%, за даними щоденної кривої дохідності par Мінфіну США.
Уорш навмисно мало розкриває. У Бангкоку 16 жовтня він сказав: «Я не вирішую наперед результат засідань», додавши, що «це новий розділ у ФРС, [і] ми більше цим не займаємося» — завчасними сигналами про рішення. Економісти Goldman Sachs вважають, що його слова вказують на паузу в жовтні, і досі чекають «другого й останнього підвищення в грудні». Райан очікує, що він дасть зрозуміти: подальше посилення «найімовірніше, з часом знадобиться». Докладніше про його підхід — у нашому профілі Уорша та розборі вересневого рішення.
ЄЦБ: частину роботи виконує ринок облігацій
ЄЦБ цього року двічі підвищував ставки, у червні та вересні, після восьми знижень починаючи з червня 2024 року. Підвищення 10 вересня підняло депозитну ставку до 2,50% з 2,25%. У вересні ЄЦБ очікував інфляцію без урахування енергії та продовольства на рівні 2,5% у 2026 році, 2,6% у 2027 році та 2,3% у 2028 році, повідомив CNBC.
Відтоді інфляція зросла. За остаточними даними Eurostat, річна інфляція в єврозоні у вересні становила 3,8% проти 3,2% у серпні. Ціни на енергію зросли на 18,9% за рік і додали 1,71 відсоткового пункту до загального показника. Інфляція в послугах становила 3,2%, у неенергетичних промислових товарах — 1,1%.
Паузу досі очікують через дохідність французьких і німецьких облігацій. Дохідність 10-річних облігацій Франції 22 жовтня піднялася вище 5,1% — максимум за 24 роки, повідомив Morningstar. Карстен Бжескі (Carsten Brzeski) з ING оцінює, що зростання дохідності німецьких паперів із вересня дало приблизно такий самий ефект, як ще одне підвищення на чверть пункту, а для Франції — ближче до половини пункту. Лагард заявила в Бангкоку 17 жовтня, що жорсткіші умови фінансування «сповільнять зростання і послаблять перенесення цін сильніше, ніж передбачалося в нашій вересневій оцінці». Президент Бундесбанку Йоахім Нагель (Joachim Nagel), навпаки, сказав, що «робота поки не завершена».
Своп-ринки закладають імовірність 5,3% кроку на чверть пункту цього тижня, проти 16,7% на початку жовтня, і майже 84% — на 17 грудня, за даними Morningstar. Крок у грудні підняв би депозитну ставку до 2,75%.
Що кожен результат зробить із ринками
Наші аналітики вважають базовим сценарієм подвійну паузу, а реакцію ринку визначить тон: чи підтвердить Уорш, що підвищення в грудні реальне, і чи зробить Лагард наголос на дохідності облігацій як на заміні посиленню.
| Сценарій | Долар | Євро | Облігації | Гривня |
|---|---|---|---|---|
| ФРС на паузі, ЄЦБ на паузі (базовий) | Залежить від тону Уорша щодо грудня | Мало змін, якщо Лагард збереже ухил до посилення | Дохідність коротких паперів стабільна; 10-річні близько 5% | Офіційні курси йдуть за кросом; темп задає НБУ |
| ФРС на паузі, ЄЦБ підвищує | Слабший до євро | Міцніший | Дохідність Bund і OAT зростає, французький спред під тиском | Євро дорожчий у гривні |
| ФРС підвищує, ЄЦБ на паузі | Міцніший | Слабший, продовжуючи падіння від $1,16 | Першою зростає дохідність 2-річних Treasuries | Євро дешевший, долар стійкий у гривні |
| ФРС підвищує, ЄЦБ підвищує | Різноспрямовано | Різноспрямовано | Глобальна дохідність зростає з обох боків | Євро приблизно стабільний у гривні; вища світова дохідність конкурує з гривневими активами |
Яструбина пауза ФРС грає на користь долара — так і було останні шість тижнів: референсний курс ЄЦБ упав з $1,1616 10 вересня, у день підвищення ЄЦБ, до $1,1150 27 жовтня, тобто приблизно на 4%, хоча ставку підвищував саме ЄЦБ.
На думку аналітика Руслана Аверіна, євро реагує радше на енергетику та Францію, ніж на сам ЄЦБ. Єврозона — нетто-імпортер енергії, а французький спред додає премію за ризик. Тому несподіване підвищення ЄЦБ — сценарій із найбільшим потенційним рухом EUR/USD, а підвищення ФРС — із найбільшим рухом дохідності Treasuries.
Гривня: євро рухається через крос-курс
Офіційні курси Національного банку України на 28 жовтня — 45,6008 грн за долар і 50,8522 грн за євро. Курс долара — максимум 2026 року наразі й на 8,1% вищий за рівень 2 січня, 42,1701. Євро подорожчав лише на 2,6% порівняно з 2 січня, коли коштував 49,5499 грн, бо EUR/USD за рік знизився.
НБУ керує курсом долара через інтервенції; курс євро близький до світового курсу EUR/USD, застосованого до цього курсу долара. 28 жовтня два офіційні курси дають близько 1,115 долара за євро — стільки ж, скільки референсний курс ЄЦБ. Зміцнення долара після ФРС знижує євро в гривні, навіть якщо USD/UAH не змінюється; несподіване підвищення ЄЦБ дає протилежний ефект.
НБУ ухвалює рішення в один день з ЄЦБ, о 14:00 за Києвом 29 жовтня; облікова ставка зараз 16%, як розібрано в нашому прогнозі рішення НБУ. Пропозиції банків — в огляді депозитних ставок в українських банках.
За чим стежити
- 28 жовтня, 20:00 і 20:30 за Києвом: заява ФРС, окремі думки, потім Уорш про грудень.
- 29 жовтня, 14:00 за Києвом: рішення НБУ.
- 29 жовтня, 14:30 за Києвом: вереснева інфляція PCE у США.
- 29 жовтня, 15:15 за Києвом: рішення ЄЦБ, потім Лагард о 15:45.
- 3 листопада: проміжні вибори в США.
- 8–9 грудня і 17 грудня: наступні засідання ФРС і ЄЦБ, на які ринки зараз ставлять наступні підвищення.
Читайте також: рішення ФРС 16 вересня, три центробанки підвищили ставки за 72 години у вересні і прогноз курсу долара в Україні.