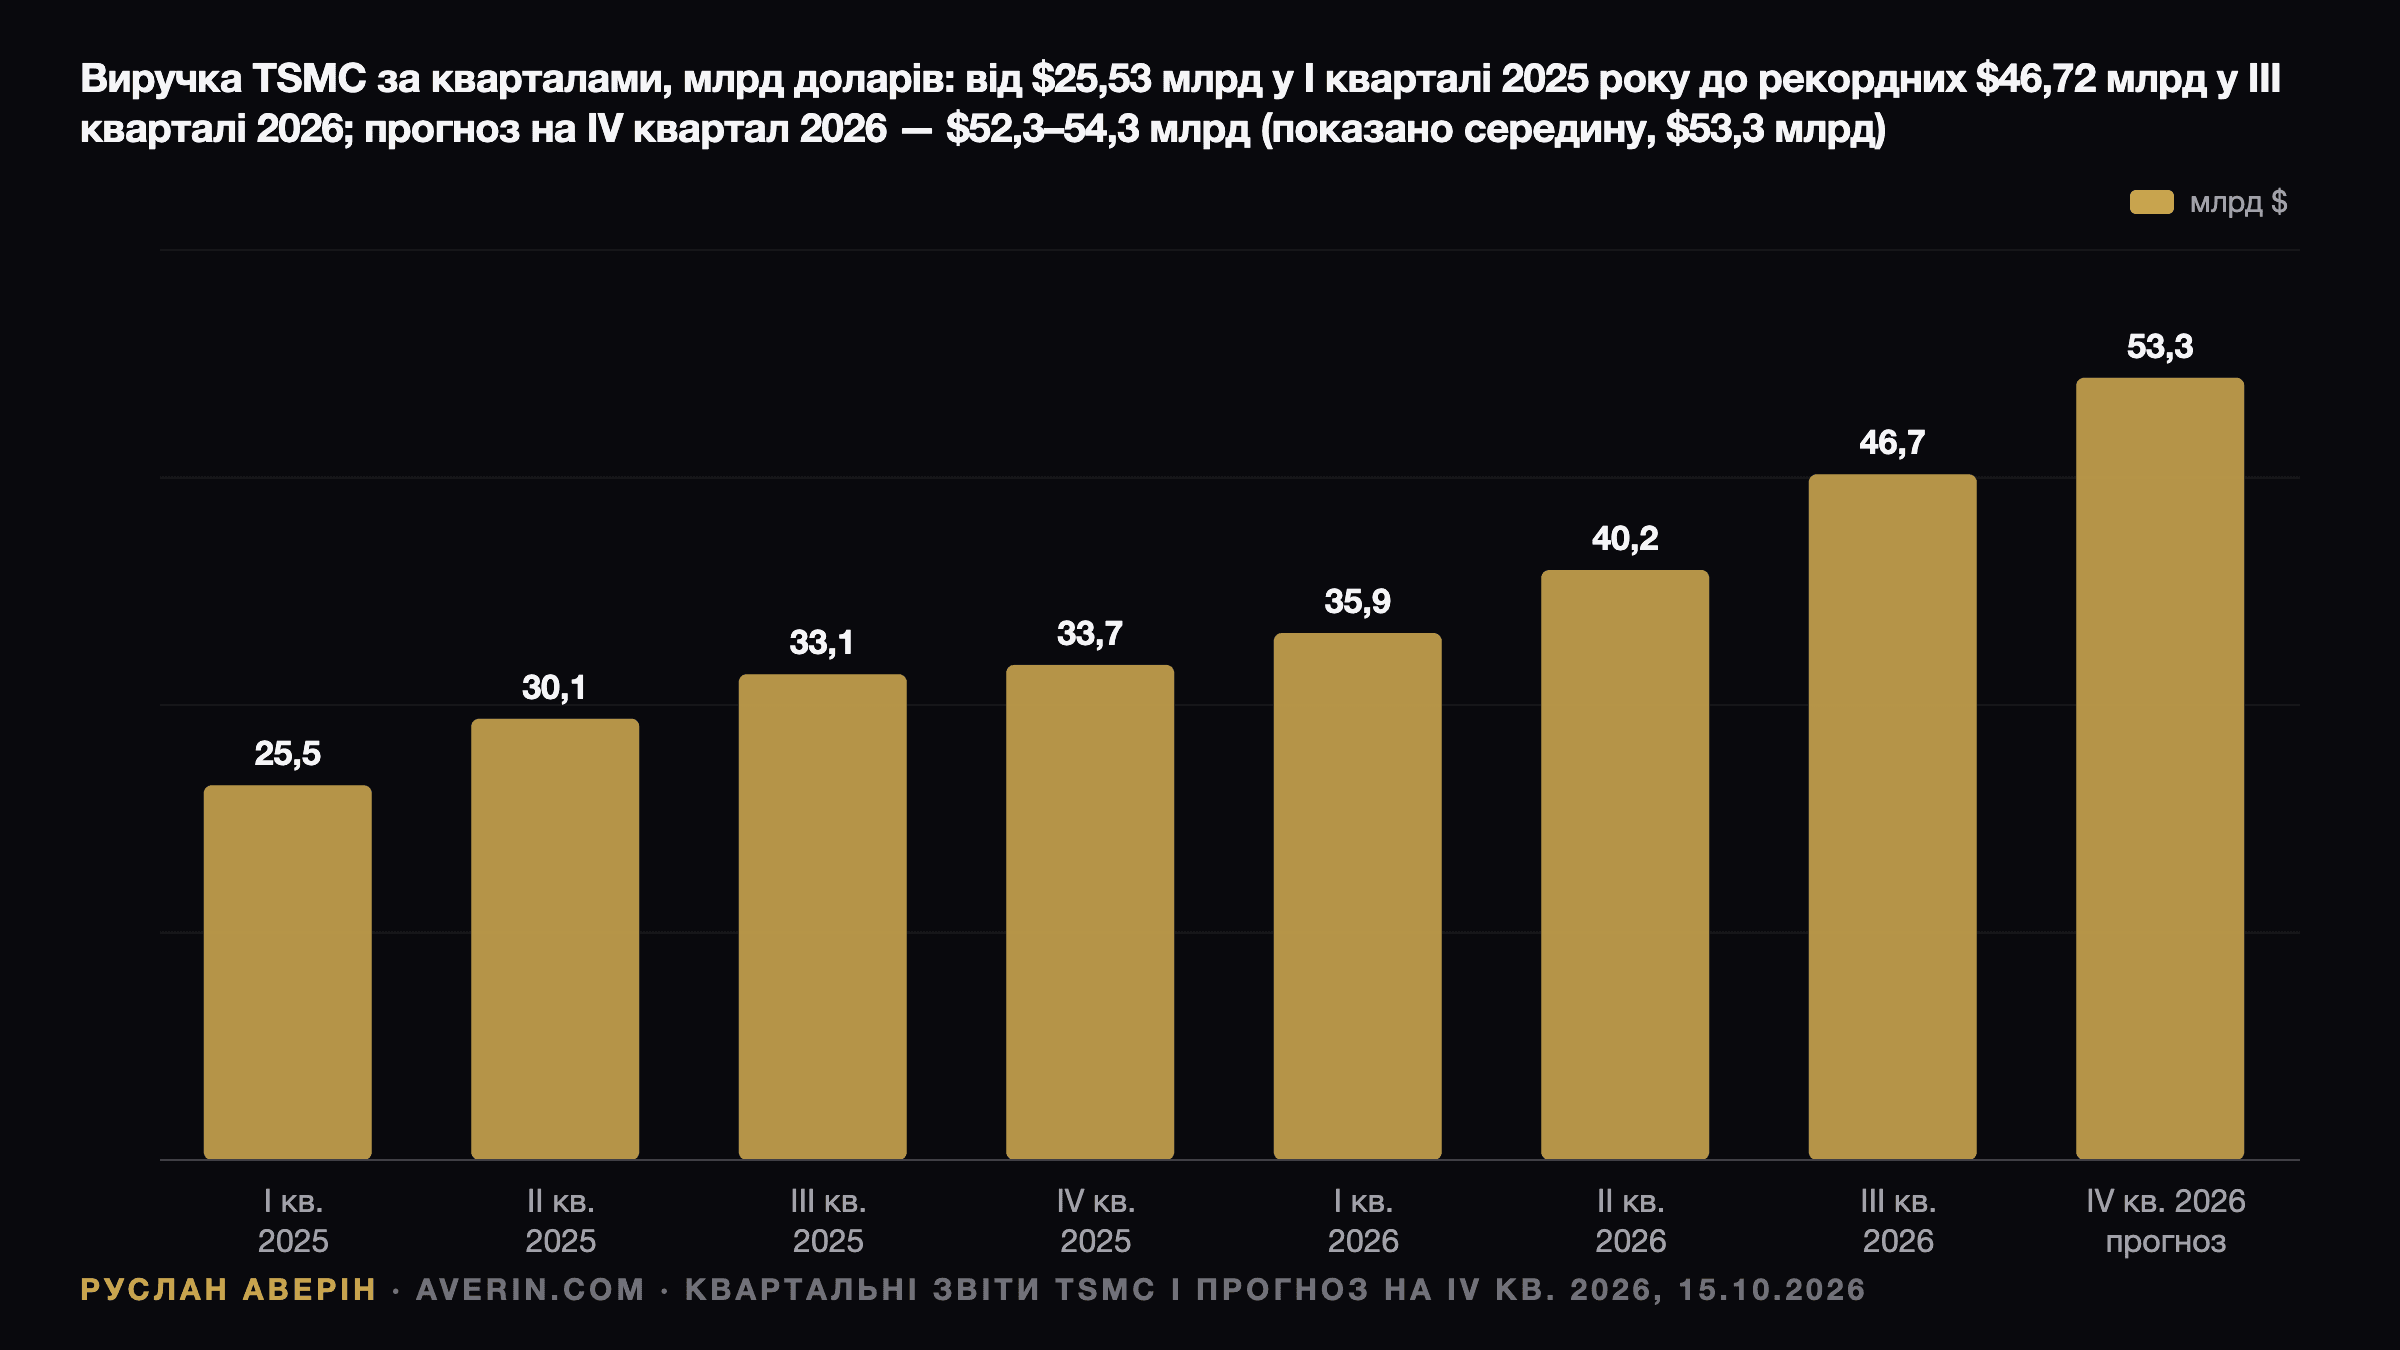
TSMC оприлюднила результати третього кварталу 2026 року в четвер, 15 жовтня, до початку конференц-дзвінка о 14:00 за тайбейським часом. Чистий прибуток зріс на 68,7% рік до року до рекордних NT$763,06 млрд, або NT$29,43 на акцію. Виручка в доларах США становила $46,72 млрд — вище за верхню межу власного діапазону компанії. На четвертий квартал TSMC дала прогноз $52,3–54,3 млрд.
Цифри вийшли в один із найгірших цього року днів для азійських акцій чипмейкерів. KOSPI впав на 7,57% до 5 554,22, Samsung Electronics втратила 9,48%, SK hynix — 11,06%. Найбільший у світі контрактний виробник чипів зараз каже ринку протилежне тому, що ринок закладає в ціни: попит на ШІ не сповільнюється.
Результати Q3 2026 проти консенсус-прогнозу та прогнозу компанії
| Показник | Консенсус / прогноз компанії | Факт |
|---|---|---|
| Виручка, US$ | $44,6–45,8 млрд (прогноз компанії) | $46,72 млрд |
| Виручка, NT$ | NT$1,47 трлн (LSEG SmartEstimate) | NT$1 494,24 млрд |
| Чистий прибуток | NT$746,34 млрд (LSEG SmartEstimate) | NT$763,06 млрд |
| EPS на ADR | $4,42 (консенсус-прогноз за даними Investing.com) | $4,60 |
| Валова маржа | 65,0–67,0% (прогноз компанії) | 66,4% |
| Операційна маржа | 56,0–58,0% (прогноз компанії) | 58,7% |
Виручка в тайванських доларах становила NT$1 494,24 млрд: зростання на 50,9% рік до року та на 17,6% за квартал. У доларах США зростання становило 41,2% і 16,2%; різницю пояснює слабший новий тайванський долар (NT$), середній курс якого становив 31,98 за долар проти 29,91 роком раніше. Чистий прибуток перевищив LSEG SmartEstimate, на який посилається CNBC, приблизно на 2,2%.
За квартал прибуток зріс лише на 8,0%, тоді як виручка — на 17,6%. Цьому є дві причини. Позаопераційний дохід знизився до NT$34,59 млрд з NT$95,83 млрд, оскільки в другому кварталі до нього увійшов прибуток від акцій Vanguard International Semiconductor. А валова маржа знизилася до 66,4% з 67,7%, що звіт менеджменту пояснює «насамперед» початковим нарощуванням виробництва за 2-нм техпроцесом. Операційна маржа 58,7% все одно перевищила верхню межу прогнозу.
Прийшли 2 нм: виручка за технологіями
Структура техпроцесів змінювалася швидше, ніж у будь-якому з останніх кварталів. На 2 нм припало 8% виручки від пластин проти 3% у другому кварталі та нуля роком раніше. Частка 3 нм зросла до 33% з 30%, а частка 5 нм знизилася до 28% з 33%. На 7 нм припало 10%. Технології 7 нм і тонші дали 79% виручки від пластин.
Під час дзвінка Сі Сі Вей (C.C. Wei) заявив, що TSMC очікує, що «річна потужність нашого сімейства технологій N2 у 2027 році зросте більш ніж удвічі». За його словами, ризикове виробництво A14 «йде точно за графіком на 2027 рік», а масове виробництво почнеться у 2028 році.
Ціна цього нарощування видна в маржі. Фінансовий директор Венделл Хуан (Wendell Huang) спрогнозував зниження валової маржі в четвертому кварталі приблизно на 40 базисних пунктів, до 66% за серединою діапазону, «насамперед через триваюче розмивання маржі від стрімкого нарощування нашої 2-нанометрової технології».
HPC і ШІ: 68% виручки
Високопродуктивні обчислення (HPC) — платформа, до якої належать ШІ-прискорювачі, — зросли на 22% за квартал і досягли 68% чистої виручки проти 66% у другому кварталі та 57% роком раніше. На смартфони припало 21%, зростання на 10% за квартал. Автомобільний сегмент зріс на 23%, але становить лише 4% від загального обсягу. На клієнтів із Північної Америки припало 79% виручки.
Вей висловився про попит прямо. «Попит надзвичайно стійкий. Ми не бачили жодних ознак сповільнення», — сказав він. На запитання, чи може попит на ШІ перевершити середньорічний темп зростання (CAGR) від середини до верхньої межі 50-х відсотків, який TSMC окреслювала раніше, він відповів: «Чи буде це CAGR на рівні високих 50 — неважливо. Найімовірніше, він буде вищим». Він також сказав: «У прибутковості TSMC немає стелі, але й різкого зростання за одну ніч теж не буде».
Прогноз на Q4 2026 та очікування на весь рік
| Прогноз на Q4 2026 | Діапазон |
|---|---|
| Виручка | $52,3–54,3 млрд |
| Валова маржа | 65–67% |
| Операційна маржа | 56,5–58,5% |
| Припущення щодо курсу | NT$31,8 за US$ |
Середина діапазону, $53,3 млрд, була б на 14% вищою за третій квартал і на 58% вищою за $33,73 млрд четвертого кварталу 2025 року. Вей повідомив, що тепер TSMC очікує зростання виручки за весь 2026 рік «приблизно на 44% рік до року в доларах США». За виручки 2025 року близько $122,4 млрд це означає приблизно $176 млрд у 2026 році. Після $122,8 млрд за перші дев'ять місяців на четвертий квартал потрібно близько $53,5 млрд — близько до середини прогнозу.
Капітальні витрати становили $13,84 млрд у третьому кварталі та $40,64 млрд за перші дев'ять місяців. Хуан підтвердив бюджет на 2026 рік у $60–64 млрд — діапазон, який TSMC у липні підняла з $52–56 млрд. На четвертий квартал залишається $19,4–23,4 млрд. Він додав, що капвитрати у 2026–2028 роках «як очікується, будуть значно вищими, ніж за останні три роки». Вільний грошовий потік за квартал становив NT$476,56 млрд, а грошові кошти та ліквідні цінні папери досягли NT$4,02 трлн.
Аризона, маржа закордонних фабрик і те, про що не сказали
Хуан заявив, що розмивання маржі від закордонних фабрик, як очікується, зростатиме: «ми очікуємо, що розмивання від наших закордонних фабрик у найближчі кілька років розшириться до 3–4%». В Аризоні друга фабрика збудована, а масове виробництво на ній заплановане на третій квартал 2027 року, «трохи раніше за наш попередній графік». Загальний план щодо Аризони становить $265 млрд після додаткових $100 млрд, оголошених у липні.
Мита не фігурували ні в підготовлених виступах, ні в переглянутих мною матеріалах за стенограмою. Вей згадав лише «макроекономічну невизначеність» на споживчих і чутливих до ціни ринках і сказав, що TSMC «виявляє обачність у бізнес-плануванні на 2027 рік».
Реакція акцій на тлі обвалу азійських чипових паперів
Тайванська фондова біржа закривається о 13:30, до початку конференції о 14:00, тому четвергове закриття не відображало ні прогнозу, ні коментарів Вея. Акції TSMC у Тайбеї (2330.TW) закрилися 15 жовтня на NT$2 440,00, знизившись на 2,01%. Taiex упав на 3,41% до 46 969,87, а іноземні інвестори стали нетто-продавцями на NT$302,56 млрд. ASE Technology впала на денний ліміт у 10%, MediaTek подешевшала на 6,93%.
Американські ADR (TSM) закрилися в середу, 14 жовтня, на $430,00 — мінус 3,40% за день і на 11,5% нижче за закриття $485,80 від 5 жовтня. Американська сесія, на якій результати буде відіграно в ціні, відкриється сьогодні пізніше.
У Сеулі падіння KOSPI на 7,57% стало сьомою поспіль збитковою сесією. Механізм circuit breaker зупинив торги на 20 хвилин о 12:38, іноземці продали в нетто 3,62 трлн вон. Samsung закрилася на 210 000 вон, SK hynix — на 1,26 млн вон. Аналітики, яких цитує Korea Herald, пояснили розпродаж сумнівами щодо стійкості інвестицій у ШІ, конкуренцією на ринку пам'яті та зростанням вартості запозичень після вересневого індексу споживчих цін (CPI) США на рівні 3,7%. Наш розбір економіки Південної Кореї за Лі Дже Мьона описує макрофон, що стоїть за індексом.
За чим я стежитиму далі
На думку аналітика Руслана Аверіна, TSMC відповіла на запитання, яке ставив ринок, принаймні на найближчі шість місяців. Квартальне перевищення очікувань, діапазон на четвертий квартал на 14% вищий за третій і прогноз зростання на 44% за рік не описують сповільнення ШІ. Розпродаж у Сеулі та Тайбеї пов'язаний радше зі ставками та цінами на пам'ять, ніж із замовленнями в контрактних виробників.
Чи збережеться це, вирішать три показники:
- Валова маржа четвертого кварталу близько 66% за зростання частки 2 нм із 8% виручки від пластин. Різкіше розмивання покаже, що нарощування обходиться дорожче за план.
- Цифра капвитрат на 2027 рік у січні. Хуан назвав її розкриття «трохи передчасним»; значення помітно вище за $64 млрд підтвердить попит, про який говорить Вей.
- Розмивання від закордонних фабрик у бік 3–4%. Це структурна ціна Аризони, і вона обмежує потенціал зростання маржі.
Про бік обладнання в тому самому циклі — у нашому прев'ю звіту ASML за Q3 2026.
За темою: червневі продажі TSMC і попит на ШІ, обвал KOSPI і circuit breaker та вересневе попередження про сповільнення ШІ і розпродаж акцій чипмейкерів.