Wells Fargo опубликует результаты за третий квартал 2026 года до открытия рынка США во вторник, 13 октября, в то же утро, что и JPMorgan Chase и Citigroup. К отчёту банк подходит самым слабым из крупных банков в этом году. В пятницу, 9 октября, акции закрылись на $83,55 — на 10,4% ниже $93,20 на конец 2025 года и на 13,3% ниже максимума закрытия $96,39 от 6 января, тогда как банковский индекс KBW за тот же период вырос на 3,9%.
В этом разрыве и состоит вся история. С 3 июня 2025 года Wells Fargo свободен от ограничения на размер активов (asset cap), введённого Федеральной резервной системой, его кредитный портфель растёт двузначными темпами, а рентабельность материального собственного капитала (ROTCE) во втором квартале достигла 17,7%. Рынок пока за это не платит. Цифры во вторник должны показать, что рост после снятия ограничения превращается в выручку, а не только в более крупный баланс.
Обновление, 13 октября 2026: результаты
Wells Fargo превзошёл ожидания по прибыли и не дотянул по выручке. Разводнённая прибыль на акцию (EPS) за третий квартал составила $1,87 при консенсус-прогнозе $1,85, на 13% больше, чем $1,66 годом ранее; чистая прибыль — $5,95 млрд. Выручка — $21,87 млрд, примерно на $0,4 млрд ниже ожидавшихся $22,3 млрд и лишь на 2% выше, чем год назад. В EPS вошли $170 млн разовых налоговых выгод; при 3,05 млрд разводнённых акций это около $0,06 на акцию, так что без них EPS была бы около $1,81, то есть ниже консенсуса.
| Показатель | Консенсус-прогноз | Факт |
|---|---|---|
| Разводнённая EPS | $1,85 | $1,87 |
| Выручка | $22,3 млрд | $21,87 млрд |
| Чистый процентный доход | ~$12,8 млрд (планка превью) | $12,52 млрд |
| Коэффициент эффективности | 62% или ниже (планка превью) | 63% |
| Средние кредиты, год к году | выше 10% (планка превью) | +11% |
| Обратный выкуп | $3 млрд или больше (планка превью) | $2,5 млрд |
Из четырёх линий, заданных в превью, пройдена только одна. Средний кредитный портфель вырос на 11% год к году до $1 033,4 млрд, но лишь на 1% ко второму кварталу. Чистый процентный доход (NII) вырос на 2% до $12,52 млрд — ниже темпа $12,8 млрд. Банк сохранил прогноз компании по NII на год на уровне «+/- $50 млрд» и теперь ждёт около $13 млрд в четвёртом квартале. Коэффициент эффективности (efficiency ratio) вырос до 63% с 60%; прогноз расходов на год остаётся около $55,7 млрд. Обратный выкуп замедлился до $2,5 млрд, а CET1 снизился до 10,0% с 10,3%: более высокие доходности отняли 38 базисных пунктов через прочий совокупный доход. ROTCE составил 16,3% — нижняя граница диапазона 16–17%, который превью называло сильным результатом, причём с поддержкой налогового фактора.
Генеральный директор Чарли Шарф (Charlie Scharf) заявил, что результаты «отражают широкий рост, более высокую прибыль и более сильную доходность», и добавил: «Хотя более высокие процентные ставки, более высокие цены на нефть и устойчивая инфляция создают риски для экономики, мощные позитивные силы, такие как инвестиции в инфраструктуру ИИ, высокий уровень занятости и стабильный рост зарплат, по-прежнему перевешивают эти риски».
Что это меняет. Я читаю это так: история роста после снятия ограничения на активы застряла между балансом и прибылью — кредиты выросли, но выручка, NII, эффективность и обратный выкуп оказались ниже планки. Цель в $50 млрд теперь держится на четвёртом квартале около $13 млрд.
Чего ждёт консенсус
Консенсус-прогноз, собранный Financial Modeling Prep (FMP) по 13 аналитикам, — EPS $1,85 при выручке $22,3 млрд. Годом ранее Wells Fargo отчитался о выручке $21,4 млрд, так что прогноз предполагает рост выручки примерно на 4% — медленнее, чем 9%, которые банк показал во втором квартале.
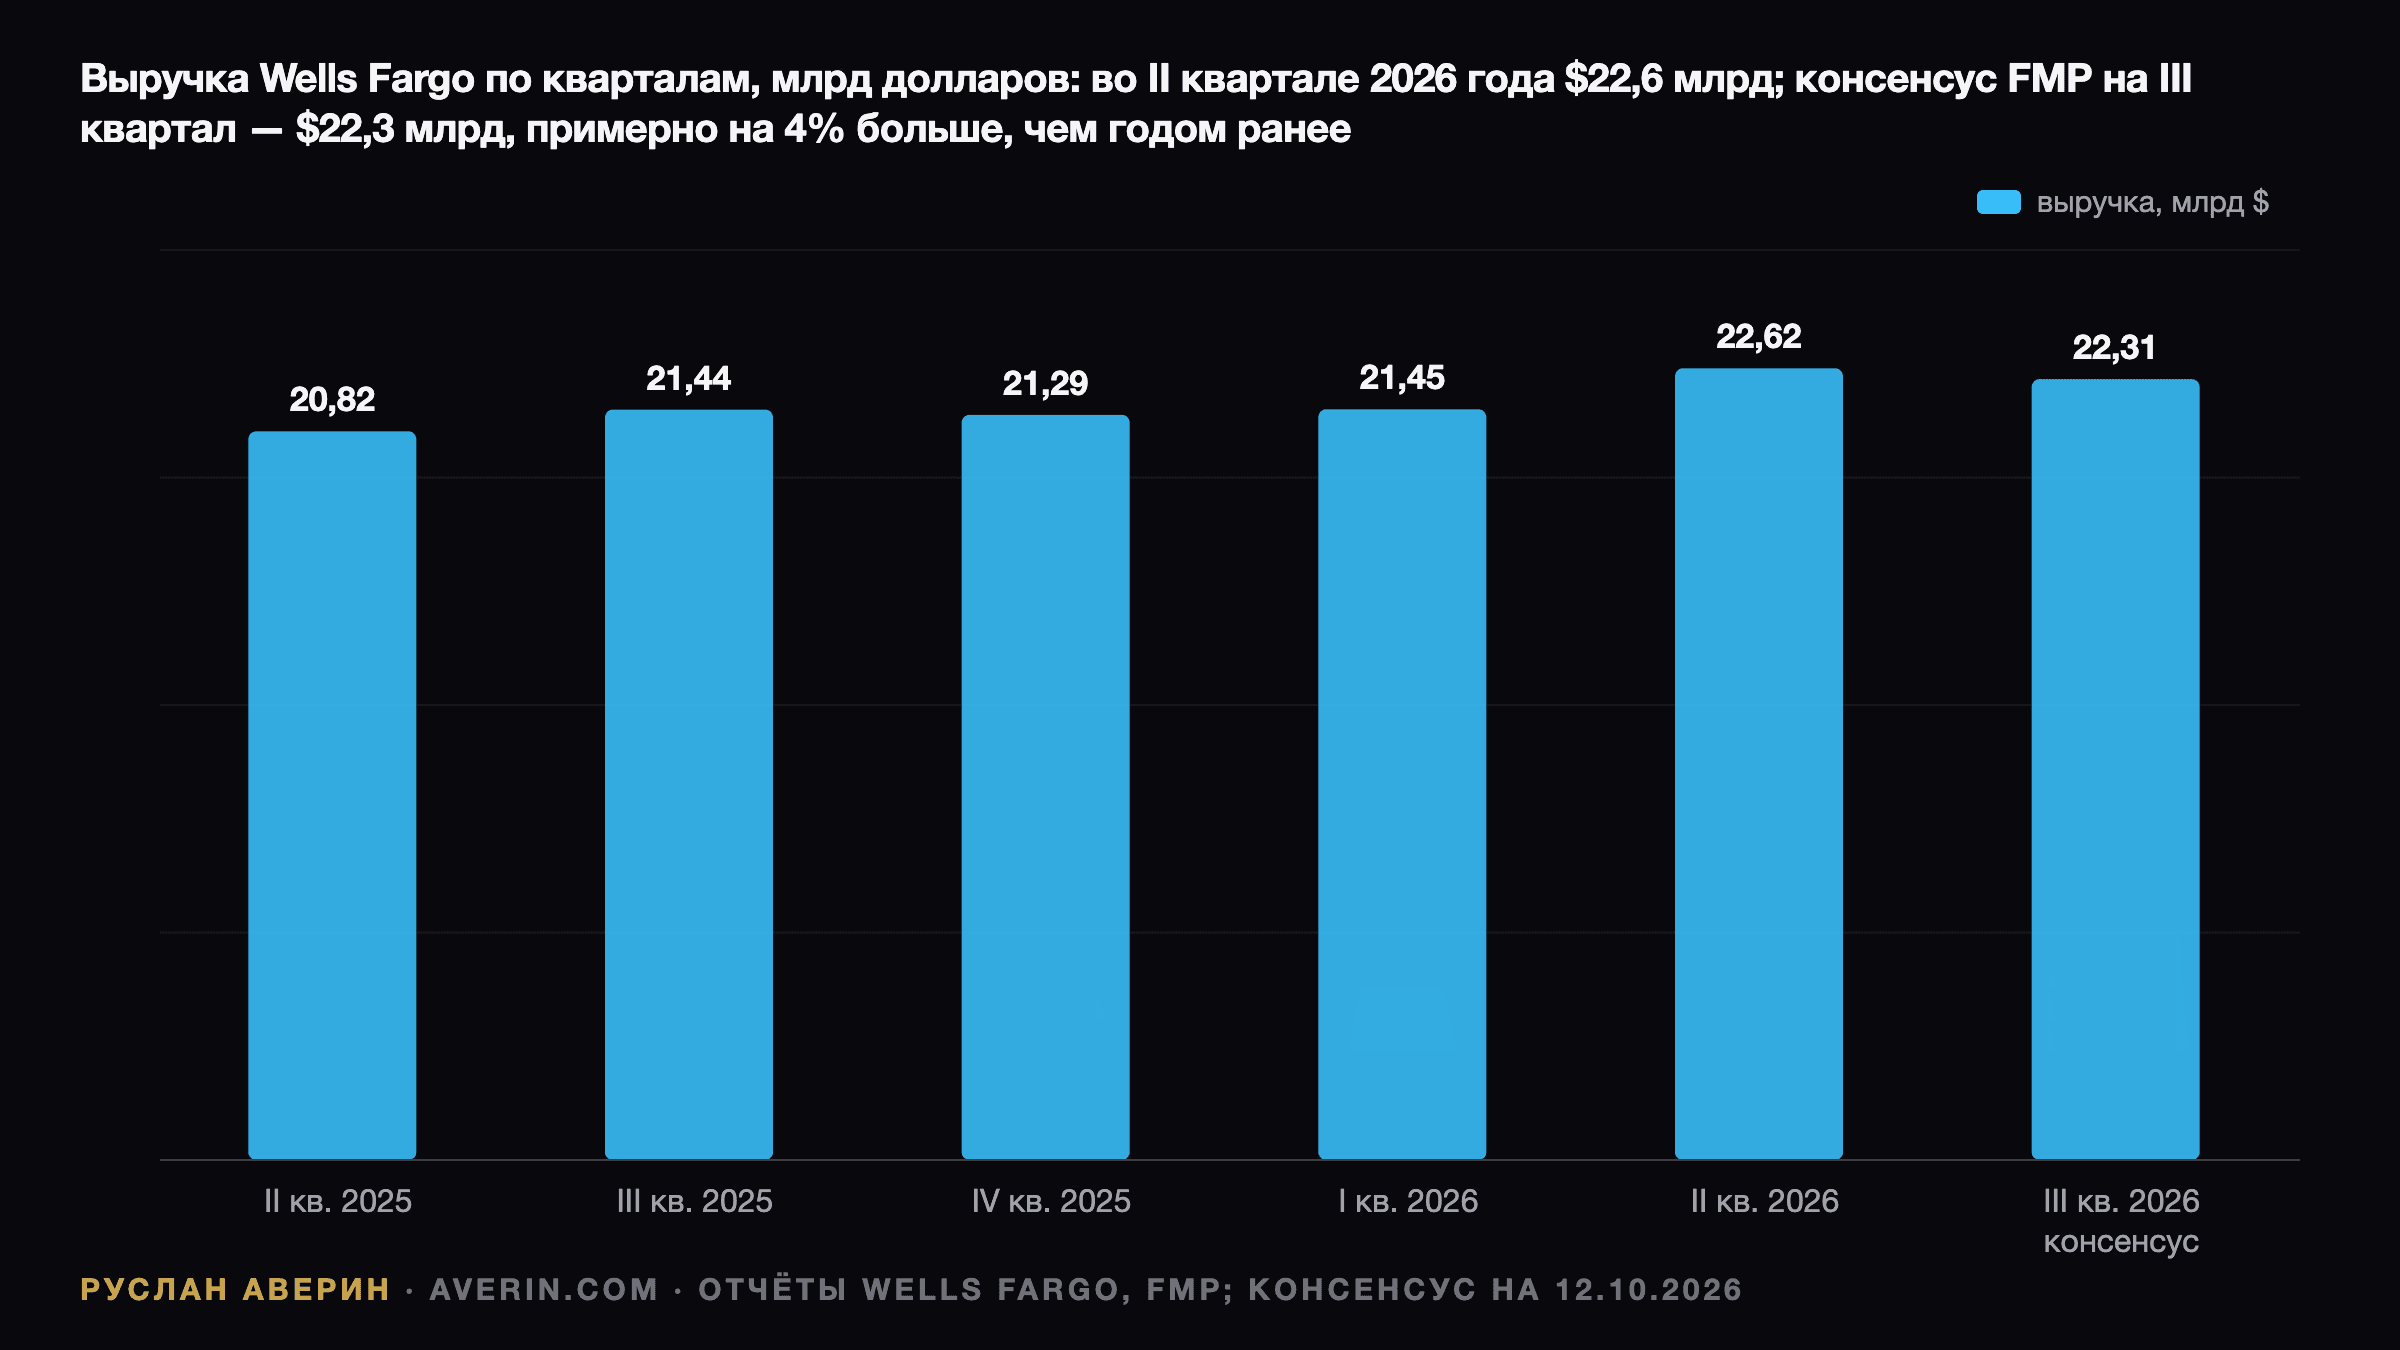
Второй квартал задал высокую планку. Чистая прибыль составила $6,4 млрд, разводнённый EPS — $2,00, на 25% больше $1,60 годом ранее, включая разовую налоговую выгоду $132 млн, или $0,04 на акцию. Выручка составила $22,6 млрд, рост на 9%: чистый процентный доход (NII) вырос на 5%, до $12,3 млрд, а непроцентный доход — на 13%, до $10,3 млрд. Таким образом, консенсус $1,85 ниже второго квартала даже без учёта налогового фактора.
Рост после снятия asset cap
ФРС сняла ограничение, которое с 2018 года удерживало совокупные активы Wells Fargo на месте, 3 июня 2025 года. В июле генеральный директор Чарли Шарф (Charlie Scharf) описал перемену прямо: «После многих лет, когда мы не были в равных условиях с конкурентами, потому что не могли наращивать баланс», банк теперь его наращивает. Средний объём кредитов во втором квартале составил $1 026,5 млрд, на 12% больше, чем годом ранее, а средний объём депозитов — $1 465,6 млрд, рост на 10%.
15 сентября на конференции Barclays финансовый директор Майк Сантомассимо (Mike Santomassimo) заявил, что рост кредитов в 2026 году превысит прежний прогноз в среднем однозначном проценте. По его словам, чистая процентная маржа в третьем квартале складывается лучше, чем банк изначально ожидал, а комиссии инвестиционного банкинга и выручка Markets в квартале должны вырасти каждая на средний однозначный процент. Потребительский кредит он также назвал здоровым: «Уровень долга к доходу в целом вполне хороший».
Первая проверка во вторник — держится ли рост кредитов выше 10% год к году и идёт ли он из направлений с приличной маржой или из баланса Markets, который наращивает активы, но мало добавляет к спреду.
Арифметика NII
В сентябре Wells Fargo сохранил прогноз компании по чистому процентному доходу на весь 2026 год на уровне примерно $50 млрд. В первом полугодии банк заработал $24,4 млрд: $12,1 млрд в первом квартале и $12,3 млрд во втором. Чтобы выйти на $50 млрд, во втором полугодии нужно около $25,6 млрд, или примерно $12,8 млрд за квартал, — шаг вверх примерно на 4% от уровня второго квартала.
На мой взгляд, это самая важная цифра в отчёте. NII за третий квартал около $12,8 млрд подтвердит прогноз. Цифра около $12,3 млрд оставит четвёртому кварталу слишком много работы, а снижение ориентира в $50 млрд подорвёт аргумент о росте. На бумаге фон помогает: целевой диапазон ФРС составляет 3,75–4,00% с 16 сентября. Доходность 10-летних казначейских облигаций США на закрытии 9 октября составила 5,24%. Риск — в структуре: в июле менеджмент говорил, что рост кредитов лучше ожидаемого, но беспроцентные депозиты растут не так сильно, как он рассчитывал.
Эффективность и расходы
Главным инструментом Шарфа была дисциплина расходов. Непроцентные расходы во втором квартале составили $13,7 млрд, рост на 2%, а коэффициент эффективности (расходы к доходам) снизился до 60% с 64% годом ранее. Прогноз расходов на весь год — около $55,7 млрд, в сентябре без изменений. Расходы первого полугодия составили $28,0 млрд, что оставляет около $27,7 млрд на второе полугодие, или примерно $13,85 млрд за квартал.
Среднесрочная цель по рентабельности материального собственного капитала — 17–18%. Во втором квартале Wells Fargo вышел на 17,7%, но Шарф говорил лишь о том, чтобы устойчиво выйти на доходность в этом диапазоне в течение «разумного периода времени», а в первом квартале показатель составлял 14,5%. ROTCE за третий квартал в диапазоне 16–17% на чистых цифрах был бы солидным результатом; возврат к уровню около 14,5% вновь вызвал бы сомнения в цели.
Обратный выкуп и капитал
Во втором квартале банк выкупил 37,4 млн акций, или бумаг на $3,0 млрд, а за первое полугодие — около $7 млрд. Банк сообщил, что намерен повысить дивиденд за третий квартал до $0,50 на акцию с $0,45, то есть на 11%. Коэффициент CET1 на конец июня составил 10,3% против 11,1% годом ранее: обратный выкуп акций и рост баланса поглощали капитал.
В этом и состоит противоречие кейса Wells Fargo: и более быстрый рост, и более крупный выкуп опираются на один и тот же капитал. Любой комментарий о темпе обратного выкупа акций во втором полугодии или о более низкой целевой величине CET1 сдвинет котировки.
Как акции пришли к этому уровню
В день отчёта за второй квартал, 14 июля, акции упали на 2,7%, до $85,29, хотя EPS и выручка превзошли оценки. После повышения ставки ФРС они снова снизились: с $89,72 15 сентября до $83,55 9 октября, то есть на 6,9%, против падения на 7,2% у банковского индекса KBW. С начала года бумага потеряла 10,4%, а индекс вырос на 3,9%.
Сценарии
По оценке аналитика Руслана Аверина, реакцию определят четыре строки:
- NII около $12,8 млрд и подтверждённый или повышенный прогноз в $50 млрд.
- Рост среднего объёма кредитов по-прежнему выше 10% год к году.
- Коэффициент эффективности на уровне 62% или ниже при расходах за год по-прежнему около $55,7 млрд.
- Темп обратного выкупа не менее $3 млрд за квартал.
Если выполнятся все четыре условия, дисконт к сектору может начать сокращаться, потому что после падения на 10,4% в этом году в цену уже заложено разочарование. Если NII окажется около $12,3 млрд и прогноз урежут, я бы ожидал, что рынок прочтёт историю роста после снятия ограничения скорее как рост баланса, чем прибыли, и дисконт сохранится. Отчёты JPMorgan и Citigroup в то же утро зададут тон сектору, поэтому относительное движение важно не меньше абсолютного.
По теме: итоги отчётности крупных банков за II квартал 2026 года, кривая доходности казначейских облигаций США в сентябре и повышение ставки ФРС 16 сентября до 3,75–4,00%.