В понедельник, 21 сентября, Европейский центральный банк запустил Pontes — мост, который позволяет банкам рассчитываться по сделкам с токенизированными ценными бумагами деньгами центрального банка, а не стейблкоинами или депозитами в коммерческих банках. Кристин Лагард описала его одной фразой: «Если коротко, Pontes — это цифровой евро, доступный банкам, чтобы они могли проводить сделки между собой с токенизированными активами и технологией распределённого реестра».
Запуск удостоился строчки в большинстве новостных лент и заголовка в русскоязычных. Он заслуживает большего: впервые крупный центробанк вывел собственные деньги на рельсы, которые до сих пор безраздельно принадлежали долларовым стейблкоинам. Ниже — что делает Pontes, кто к нему подключён и что он меняет для инвесторов, которые никогда не будут работать с ним напрямую.
Что такое Pontes
По собственному определению ЕЦБ, Pontes — это «решение Евросистемы на основе технологии распределённого реестра, которое связывает рыночные DLT-платформы и сервисы TARGET для расчётов по оптовым DLT-сделкам в деньгах центрального банка». Проще говоря: облигация или акция живёт в блокчейне частного оператора, денежная часть сделки рассчитывается резервами, которые банки и так держат в центробанке, а обе части связаны так, что исполняются либо вместе, либо никак.
Пьеро Чиполлоне (Piero Cipollone), член Исполнительного совета ЕЦБ, курирующий проект, описал механизм в августе так: «Транзакции могут исполняться условно и атомарно, то есть денежная часть и часть с активом либо рассчитываются вместе, либо не рассчитываются вовсе». Такой расчёт по принципу «всё или ничего» — поставка против платежа — и есть весь смысл. Сегодня для него нужен центральный депозитарий посередине. С Pontes это может делать сам реестр, а деньги на другой стороне настолько надёжны, насколько вообще могут быть надёжны деньги.
Расчёты двойные: участники могут использовать денежные токены на собственной DLT-платформе Евросистемы или рассчитываться через T2 — действующую систему валовых расчётов в реальном времени, а окончательность расчёта наступает, когда завершается часть в T2. Сегмент только оптовый. Для доступа нужен счёт в T2, а подключаться могут центральные депозитарии ценных бумаг, операторы пилотного режима ЕС для DLT, платёжные системы, авторизованные клиринговые палаты и поднадзорные финансовые организации. Розничного продукта здесь нет.
Кто подключён
На старте, по данным CoinDesk, присоединились 13 финансовых институтов и были подключены четыре DLT-оператора: Axiology, работающий на XRP Ledger от Ripple, Cashlink, Clearstream — расчётное подразделение Deutsche Börse, и SWIAT — принадлежащая банкам платформа, запущенная DekaBank. Deutsche Bank и Santander, по сообщениям, уже работают как участники. Полного списка сам ЕЦБ не публиковал.
Ценообразование задумано так, чтобы привлечь участников. «Чтобы поддержать раннее внедрение, мы предложим привлекательные ценовые условия и на этапе первоначального запуска будем взимать только разовые комиссии за подключение», — заявил Чиполлоне 26 августа. Полная функциональность, включая более длинные часы работы, ожидается только в 2028 году. ЕЦБ также готовится вложить небольшую часть собственных средств в токенизированные ценные бумаги с расчётами через Pontes, начиная с номинированных в евро облигаций государственного сектора и наднациональных эмитентов, — это даёт эмитентам покупателя с первого дня.
Pontes появился не на пустом месте. С мая по ноябрь 2024 года Евросистема вела исследовательскую работу с 64 участниками из девяти юрисдикций: они отработали 58 сценариев использования и провели расчёты почти на €1,6 млрд в деньгах центрального банка. Долгосрочная программа называется Appia: её дорожная карта опубликована в марте 2026 года, а в 2028 году она должна представить концепцию токенизированного европейского финансового рынка. По словам Чиполлоне, «с Appia мы строим дорогу от сегодняшней финансовой системы к завтрашним токенизированным рынкам, прочно опирающуюся на деньги центрального банка».
Почему сейчас: доллар успел первым
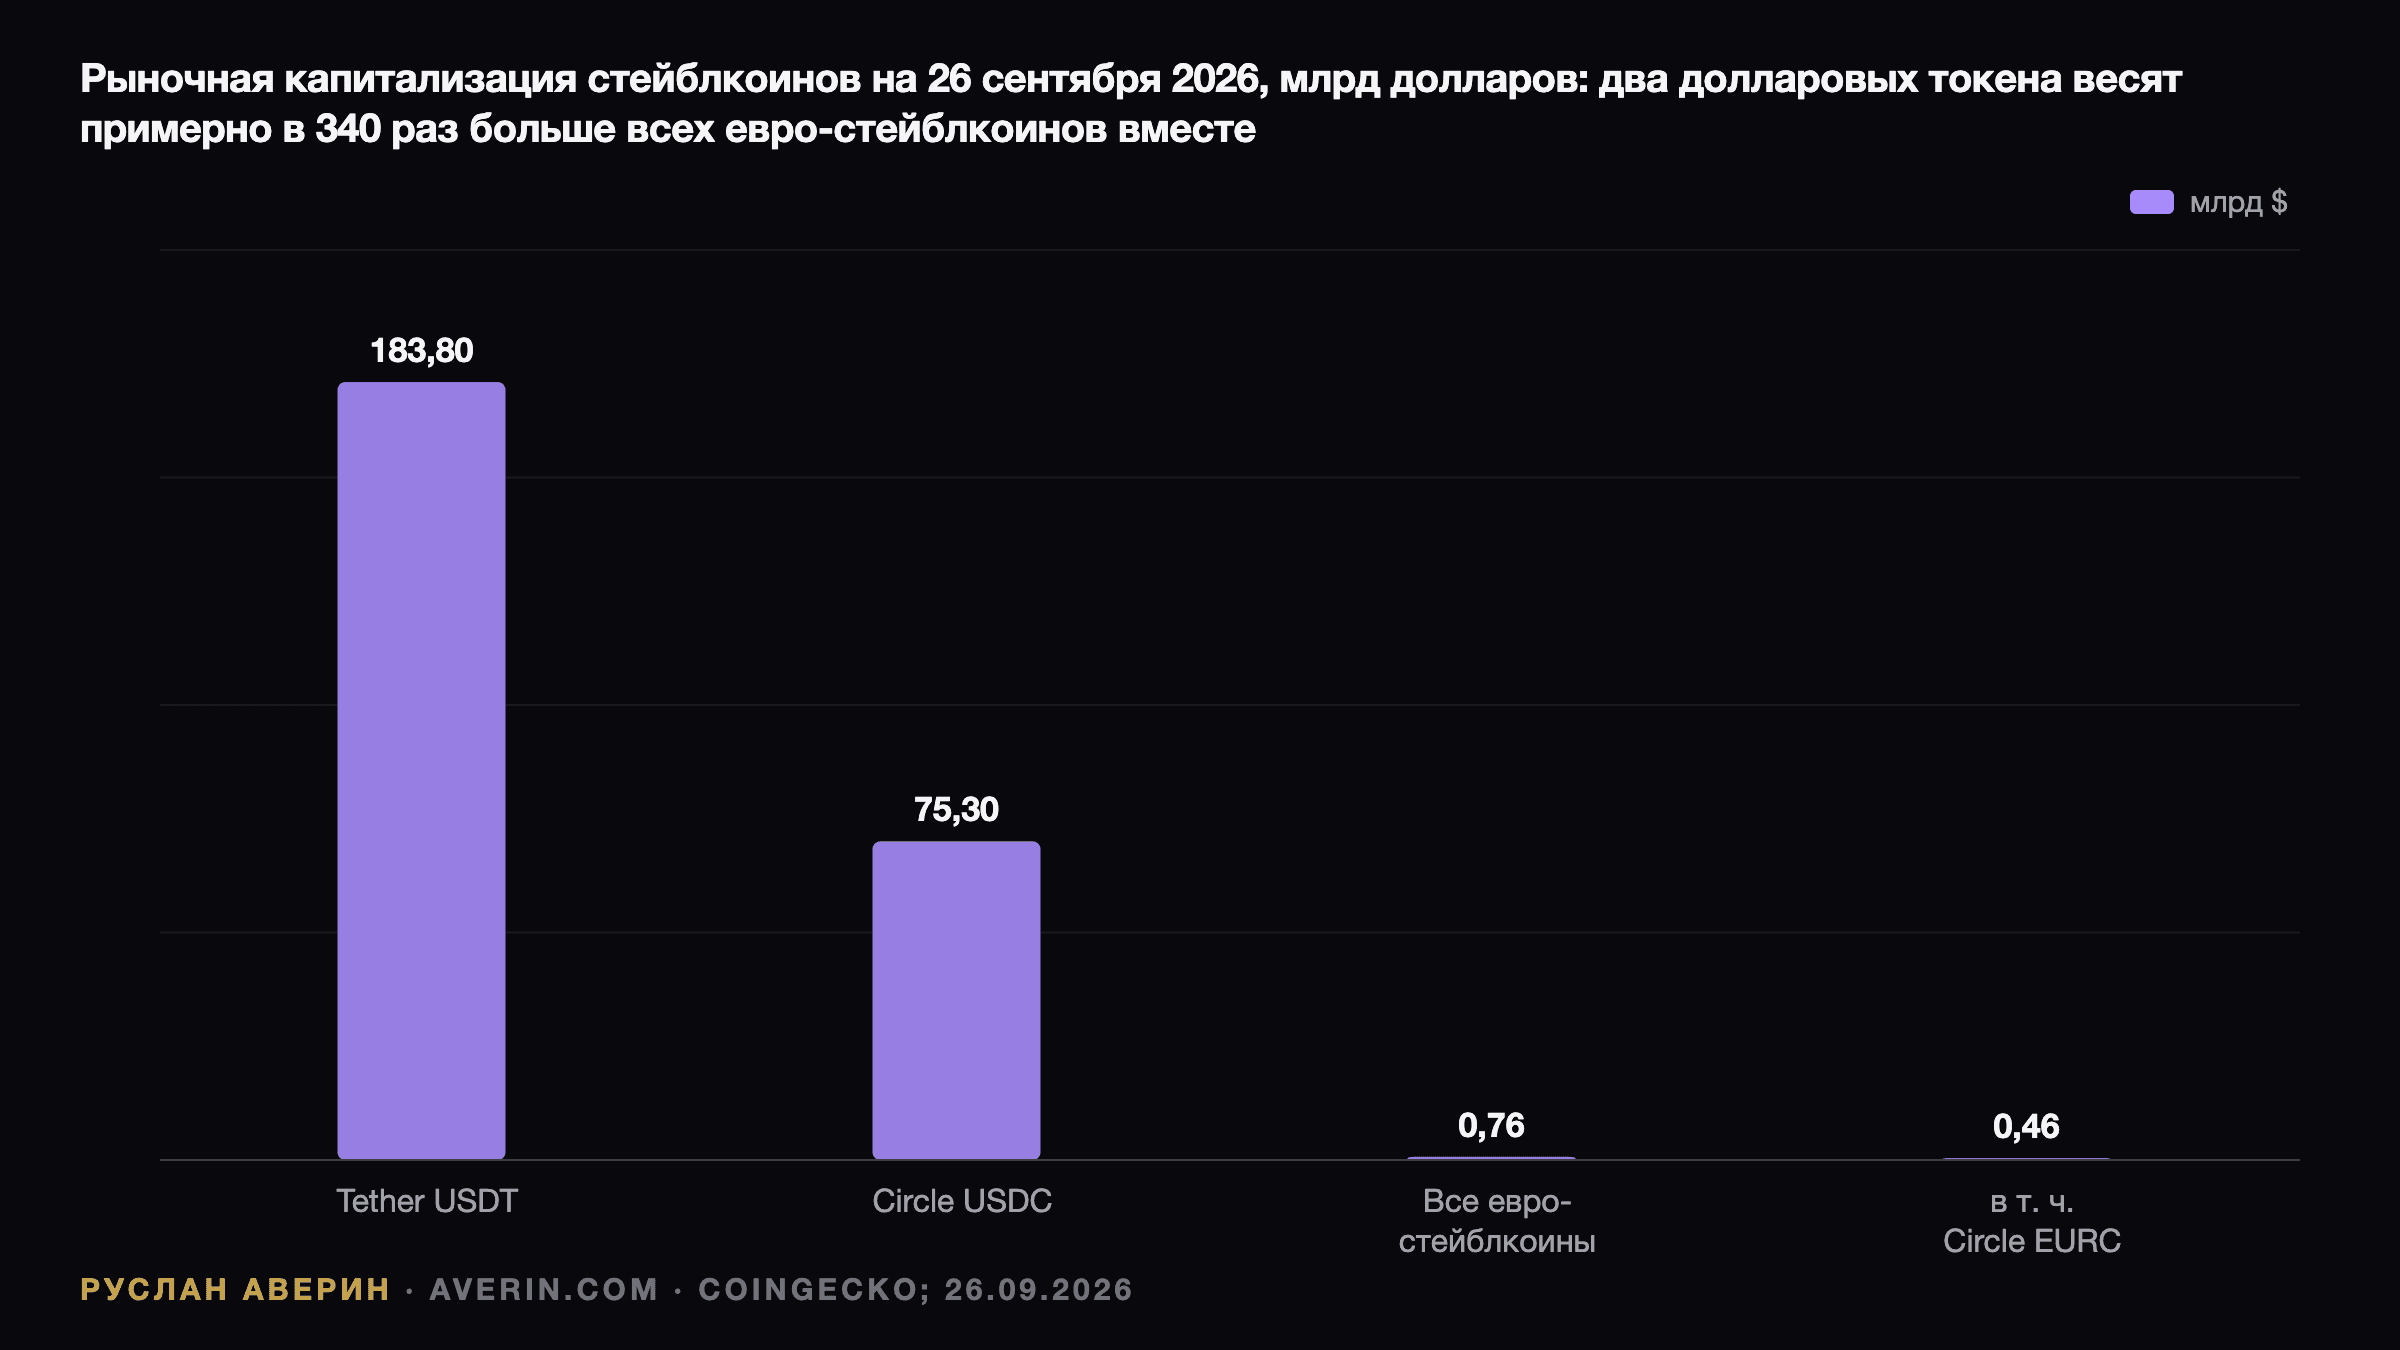
Причина — на графике выше. На 26 сентября капитализация USDT от Tether составляла около $183,8 млрд, USDC от Circle — около $75,3 млрд. Все стейблкоины, номинированные в евро, вместе стоили около $762 млн, из них на EURC от Circle приходилось около $459 млн. Долларовые стейблкоины превосходят евровые примерно в 340 раз.
Это важно, потому что токенизированные рынки рассчитываются теми деньгами, которые есть в блокчейне, а сегодня это доллары. США приняли GENIUS Act для долларовых стейблкоинов в 2025 году; токенизированные фонды казначейских облигаций США, по данным rwa.xyz, держат около $14,9 млрд — против примерно $748 млн в крупнейшем токенизированном продукте на государственные облигации еврозоны. По подсчётам ЕЦБ, объём токенизированных традиционных активов в публичных блокчейнах вырос с €4,7 млрд до €23,3 млрд в период с марта 2025 по март 2026 года, а европейские эмитенты с 2021 года разместили облигаций на основе DLT почти на €4 млрд.
Если бы европейские токенизированные облигации и фонды рассчитывались в долларовых стейблкоинах, часть финансовой инфраструктуры еврозоны работала бы на частных долларовых обязательствах. Среди заявленных целей Appia — «стратегическая автономия» и сохранение «международной значимости евро». Pontes — первая реальная деталь за этими словами.
США идут своим путём. В июле DTCC провела первые боевые сделки с токенизированными акциями, ETF и казначейскими облигациями США вместе с JPMorgan, BlackRock и Goldman Sachs, а в марте SEC одобрила пилот Nasdaq по торговле токенизированными акциями. Разница — в расчётном активе: в США это частные токены, в еврозоне теперь — собственные деньги центробанка.
Что это значит для инвесторов
Напрямую — пока ничего. Pontes — оптовая инфраструктура, и ни один розничный инвестор не откроет в ней счёт. Косвенно из этого следуют четыре вещи.
Первое — операторы. Clearstream — одна из четырёх подключённых платформ, и это ставит Deutsche Börse в центр токенизации в евро, а не на её периферию. Euroclear, Euronext и SIX в первую четвёрку не вошли, и за тем, как быстро они подключатся, стоит следить. Акции ни одной биржи не отреагировали на запуск так, чтобы это отметила пресса, — значит, рынок пока ничего из этого не заложил в цены.
Второе — эмитенты стейблкоинов. У банка еврозоны, рассчитывающегося по токенизированной облигации, теперь есть безрисковая альтернатива USDC или EURC для денежной части сделки. Tether и Circle на их основном долларовом рынке это не вредит, но ограничивает, насколько евростейблкоины смогут вырасти внутри регулируемой банковской системы, и ослабляет аргументы в пользу евростейблкоинов, выпускаемых банками.
Третье — криптосети. Благодаря Axiology XRP Ledger стал первой технологией публичного блокчейна, подключённой к расчётам в деньгах центрального банка в евро. Это технический плацдарм, а не история спроса на токен XRP: расчётный актив в Pontes — деньги центрального банка, а не криптотокен.
Четвёртое — цифровой евро. Pontes не связан с розничным цифровым евро, который с июля всё ещё обсуждается в законодательном порядке между Европарламентом и Советом; ЕЦБ готовит пилот в 2027 году и планирует первую эмиссию в 2029 году, если закон будет принят. Пока, как выразилась Лагард, цифровой евро есть у банков, но не у широкой публики.
По оценке аналитика Руслана Аверина, ЕЦБ сделал единственное, что центробанк может сделать на рынке, который не хочет уступать: сделал свои деньги доступными там, где идут торги, по цене, рассчитанной на то, чтобы завоевать первых пользователей. Депозитная ставка ЕЦБ составляет 2,50% после повышения 10 сентября, следующее заседание — 28–29 октября. Успех Pontes будет измеряться не ставками, а объёмами, а их ЕЦБ пока не публиковал.
Читайте также: три повышения ставок центробанков за 72 часа, что Clarity Act означает для Coinbase и доходность 10-летних казначейских облигаций США на уровне 5%.