Складской рынок Киева за два месяца потерял треть современных площадей. На конец июня 2026 года качественный складской фонд столицы наконец вернулся к довоенному уровню 2021 года — около 1,6 млн кв. м. На конец августа от него осталось примерно 1,05 млн кв. м, на 34% меньше, чем в начале года.
Такие данные приводит исследование EXPANDIA, крупнейшей компании в сфере коммерческой недвижимости в Украине и партнёра CBRE в стране (Country Service Partner), опубликованное 28 октября. Причина в отчёте названа прямо: усиление ракетных ударов по складам в июле и августе.
Цифры: от полного восстановления до минус 34%
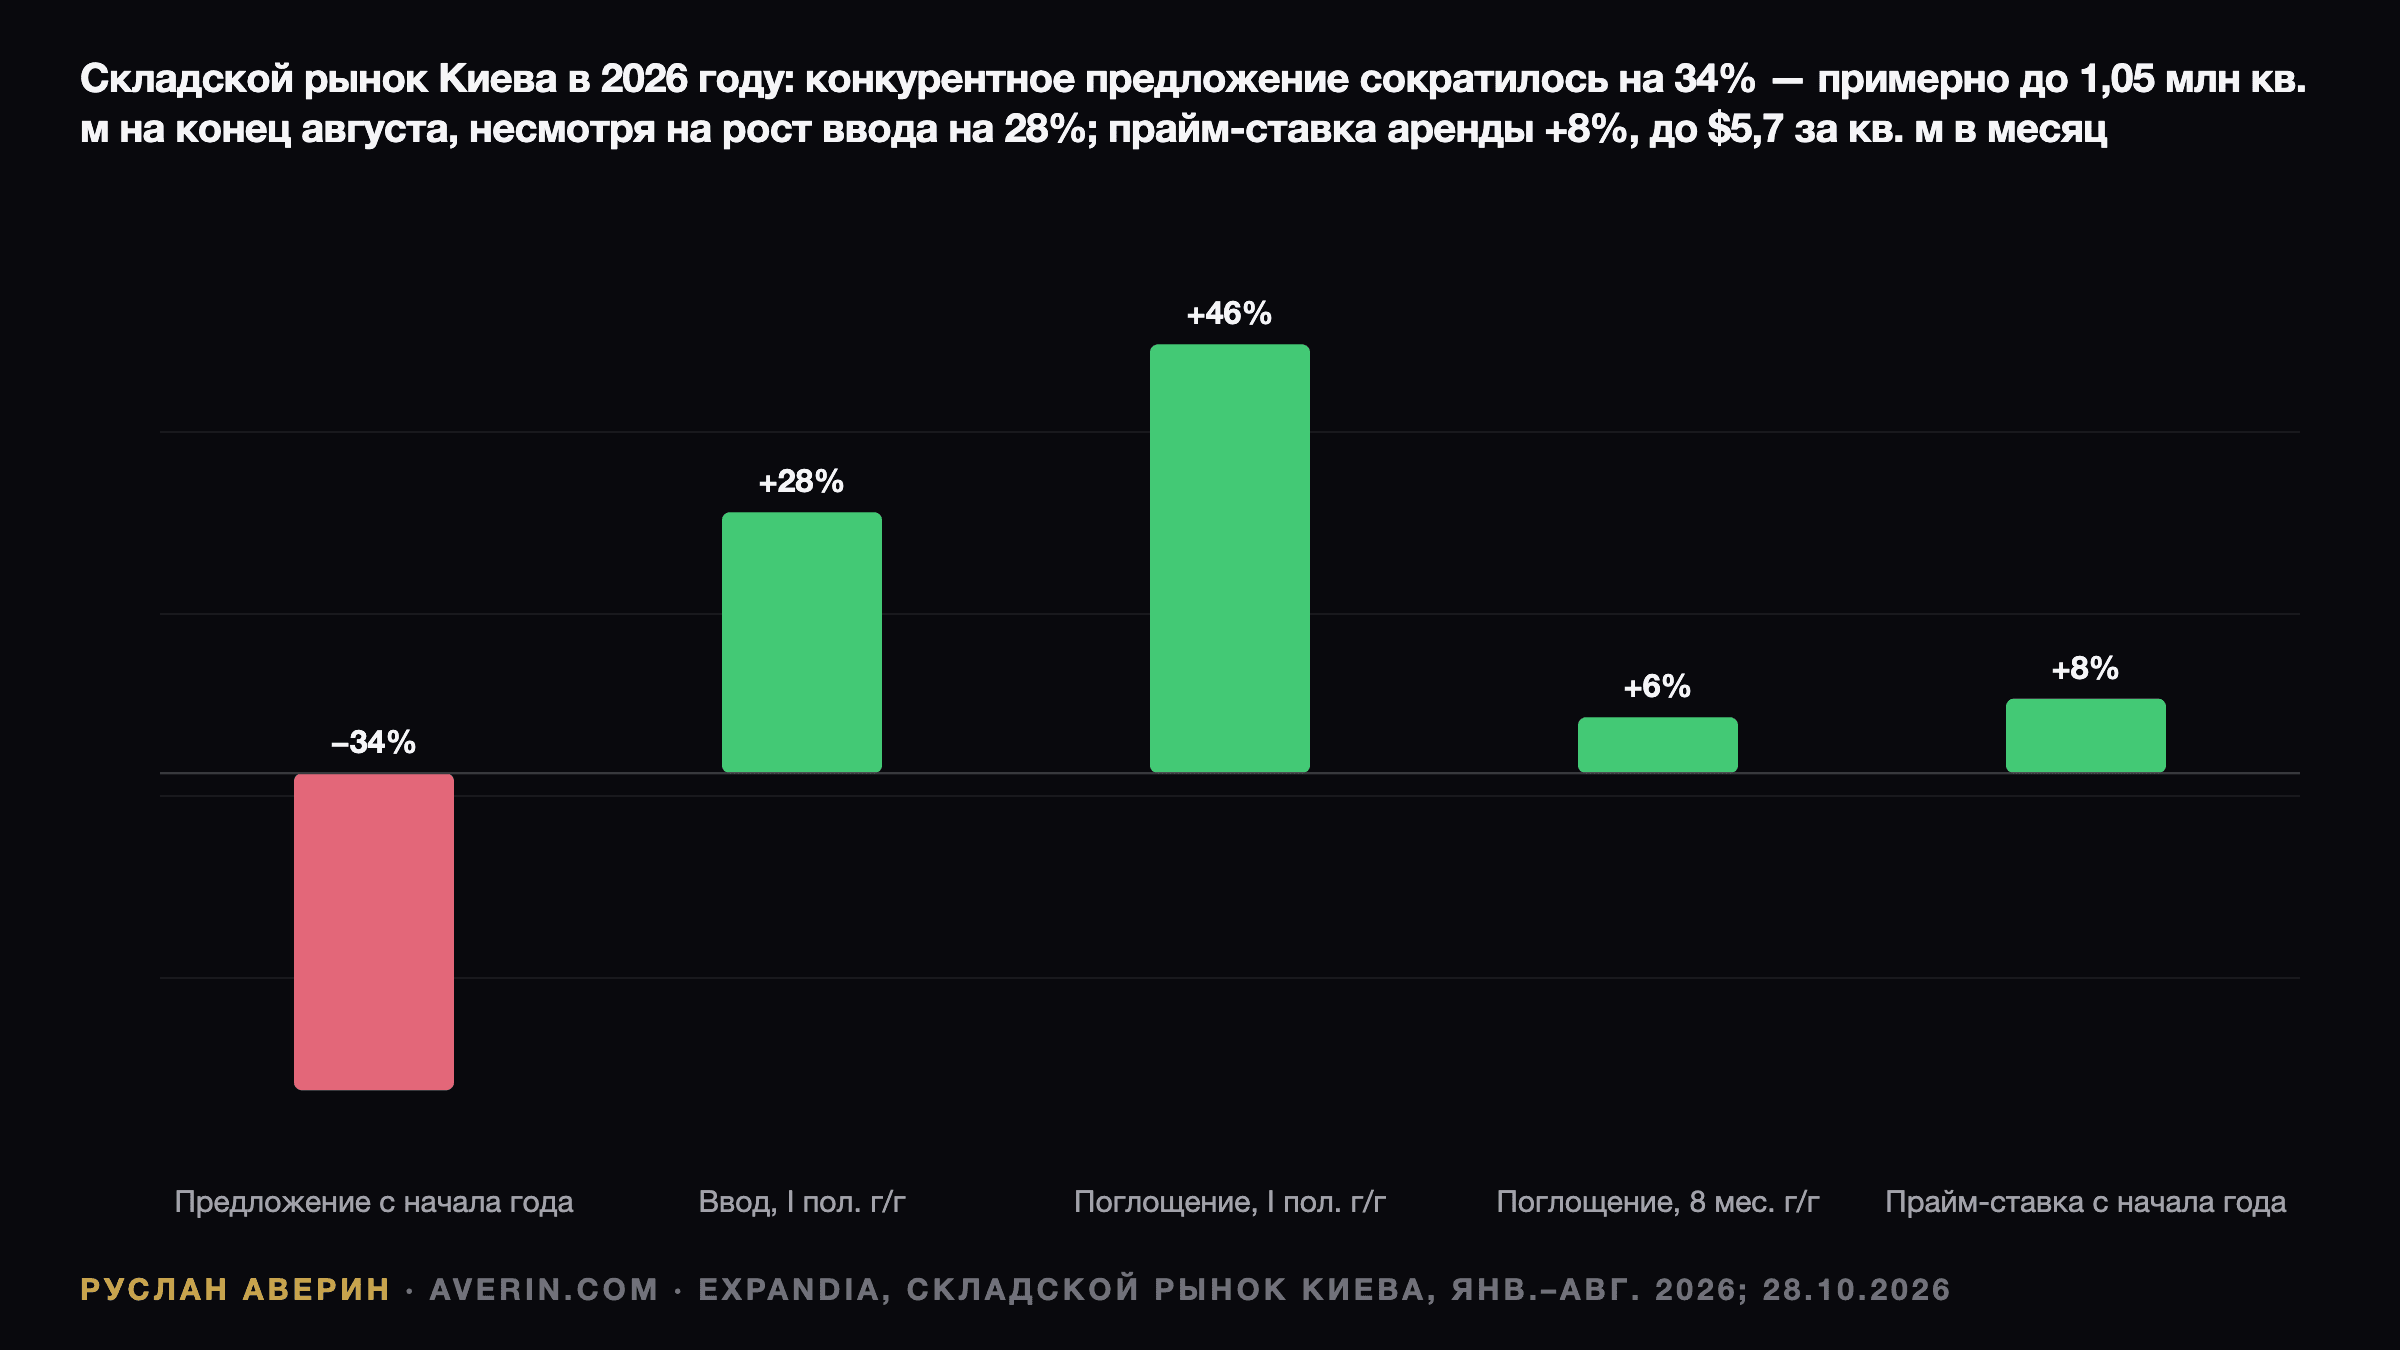
Ключевые показатели EXPANDIA за январь–август 2026 года:
- Качественный складской фонд: около 1,05 млн кв. м на конец августа — на 34% меньше, чем в январе, после того как на конец июня он достиг около 1,6 млн кв. м.
- Новое предложение: около 150 000 кв. м введено в I полугодии, на 28% больше, чем годом ранее.
- Поглощение: около 180 000 кв. м арендовано за восемь месяцев, на 6% больше, чем в прошлом году.
- Вакантность: ниже 1% на конец августа — технический минимум, на 2,5 процентного пункта ниже, чем в январе.
- Эффективная ставка аренды prime для сухих складов: $5,7 за кв. м в месяц без НДС и эксплуатационных расходов, на 8% больше, чем в январе.
Иными словами, рынок построил больше, чем за несколько предыдущих лет, и всё равно закончил лето заметно меньшим, чем начинал. По словам EXPANDIA, новое строительство «всё больше служило замещению утраченного фонда, а не увеличению предложения».
Почему рекордное строительство не помогло
Повреждённые и разрушенные здания исключают из учёта фонда, поэтому каждый успешный удар сразу уменьшает рынок. Восстановление же занимает годы. Один из примеров, которые приводит «Дело» (delo.ua), — удар 28 сентября по складам сети «АТБ» в Броварском районе, сразу за чертой столицы.
Данные о новом предложении за полугодие аналитикам стоит считать предварительными. На панели Конфедерации строителей Украины 7 августа директор по рынкам капитала EXPANDIA Ярослав Горбушко (Yaroslav Horbushko) оценил ввод в I полугодии в 98 000 кв. м, на 16% меньше, чем годом ранее, сообщал «Интерфакс-Украина». Исследование от 28 октября даёт около 150 000 кв. м. Направление движения фонда сомнений не вызывает, а точная цифра предложения ещё уточняется.
Августовская панель показала и то, насколько тонок портфель проектов. По словам Горбушко, на весь 2026 год девелоперы планировали лишь около 21 000 кв. м спекулятивных складских площадей. Большинство новых объектов строят под конкретного арендатора.
Спрос: арендаторы переезжают, а не расширяются
На бумаге аренда оставалась активной: на конец августа поглощение достигло около 180 000 кв. м. Но изменилась структура спроса. По данным EXPANDIA, переезды и расширения, вызванные переездами, составили 82% сделок в январе–августе, а чистые расширения — 18%. Активность в июле и августе обеспечивали в основном переезды из повреждённых зданий.
Расчёт averin.com, который Аверин Руслан сделал на основе двух релизов EXPANDIA, показывает замедление. Согласно августовским данным, поглощение за I полугодие составило 160 000 кв. м, на 46% больше, чем годом ранее. Значит, на июль и август вместе приходится лишь около 20 000 кв. м — и это в то время, когда арендаторы боролись за площади, которых почти не было.
По типу арендаторов спрос формировали:
- логистические и 3PL-операторы: 42% поглощения;
- оптовая и розничная торговля: 38%;
- FMCG-компании: 20%.
Крупные компании рассредоточивают запасы по западу Украины, чтобы сохранить непрерывность бизнеса, говорится в отчёте. Острее всего дефицит в мультитемпературных складах: этого сегмента не хватало ещё до лета.
Аренда: плюс 8%, и условия диктуют собственники
Эффективная ставка аренды prime за восемь месяцев выросла на 8%, до $5,7 за кв. м в месяц. Договоры по-прежнему заключают в основном в гривне, но долларовые сделки встречаются всё чаще, отмечает EXPANDIA. «Дело» со ссылкой на исследование оценивает ставки предложения в $4,7–6,0 за кв. м в месяц, или 210–270 грн.
Другой брокер фиксирует ту же тенденцию. В середине октября директор UTG Евгения Локтионова (Yevheniia Loktionova) рассказала «Делу», что аренда качественных складов в Украине за последние месяцы подорожала на 12–13%, а рынок стал «рынком арендодателя». По её оценке, эффективные ставки для класса A в Киевской области составляют $5–5,5, а отдельные сделки в самых защищённых зданиях достигают $6. В Львовской области ставки уже $6–7 — признак смещения на запад.
«Дело» привело прогноз экспертов рынка: в 2027 году аренда в новых качественных объектах может подорожать ещё на 15–20% в долларовом выражении. По оценке UTG, совокупные логистические расходы производителей и ритейлеров могут вырасти на 30–40%, поскольку складские сети дробят и переносят.
Два способа считать потери
Оценки общих потерь зависят от методики. Данные WINHUB, на которые ссылается UTG, насчитывают около 2,2 млн кв. м складских площадей классов A и B в Киевской области до полномасштабного вторжения, из которых потеряно около 1,5 млн кв. м, или 68%. В масштабах страны WINHUB считает 2,1 млн кв. м разрушенных площадей из 4,2 млн кв. м на начало 2022 года — против около 800 000 кв. м нового строительства с тех пор.
Августовская оценка EXPANDIA была ниже: около 950 000 кв. м потеряно по всей Украине, из них более 650 000 кв. м — в Киевской области, и это ещё без учёта атаки в начале августа. Две оценки опираются на разные определения фонда, но описывают одно и то же: крупнейшие потери в стране — в Киеве.
Что это значит для инвесторов и арендаторов
По оценке аналитика Руслана Аверина, складской сегмент Киева сегодня — самый наглядный пример того, как военный риск напрямую закладывается в цену коммерческой недвижимости. Неповреждённые современные здания обладают ценовой силой, но сам дефицит, который поднимает их ставки, создают удары, и следующей целью может стать любое из них.
Для разных участников рынка из данных следуют три вывода:
- Для владельцев действующих складов вакантность ниже 1% и рост ставок означают сильные позиции в переговорах с арендаторами, но и риск концентрации, который должны компенсировать страхование и локация.
- Для девелоперов, по ожиданиям EXPANDIA, доминировать будут проекты build-to-suit и объекты для собственного использования, а спекулятивные проекты будут ждать улучшения ситуации с безопасностью.
- Для арендаторов: компания, которой нужно 10 000–20 000 кв. м в Киевской области, может просто не найти таких площадей, говорят в UTG. Предварительная аренда и локации на западе страны становятся стандартом.
Та же закономерность — безопасность определяет цену — прослеживается и на рынке жилья. Покупатели в Киеве уже доплачивают за квартиры с резервным питанием и автономным отоплением, как показано в обзоре энергонезависимых квартир, а продажи новостроек в сентябре упали на 62%, хотя цены выросли, — об этом говорится в анализе продаж новостроек Киева.
За чем следить
- Годовой отчёт EXPANDIA за 2026 год: восстановится ли фонд выше 1,05 млн кв. м или сократится ещё сильнее во время осенних ударов.
- Валюта аренды: переход от гривневых к долларовым договорам закрепит рост ставок в 2027 году, которого ожидают эксперты.
- Запад Украины: будут ли и дальше ставки в Львовской области на уровне $6–7 оттягивать фонд и арендаторов от столицы.
- Страхование военных рисков: от доступности покрытия будет зависеть, сколько спекулятивного строительства вернётся в 2027 году.
Читайте также: Инвестиции в Киеве: сравнение четырёх способов, Квартиры в Киеве продаются быстрее, а цены падают и Продажи новостроек в Киеве упали на 62%.