Lennar отчиталась примерно через два часа после того, как ФРС в среду повысила ставку, и эти два релиза нужно читать вместе. Застройщик заработал $1,19 на акцию за квартал по 31 августа против $2,29 год назад, не дотянул по выручке и заказам и второй раз за год урезал план сдачи домов на весь год. Объяснение умещается в одно предложение: «С учётом сохраняющегося давления процентных ставок и ухудшения рыночных условий в течение квартала мы умеряем целевой объём сдачи на весь 2026 год». Наутро Freddie Mac напечатал 30-летнюю ипотеку по 6,95% против 6,76% неделей ранее, а дневной индекс Mortgage News Daily уже стоял на 7,24%.
Во вторник я подготовил превью квартала вокруг одного вопроса: сможет ли Lennar удержать объём, не отдав обратно маржу. Ответ: объём она удержала, сданные дома уложились в прогноз, и маржа дальше не упала; сломались заказы.
Квартал в цифрах
| Показатель | Q3 FY2026 | Q3 FY2025 | Изменение |
|---|---|---|---|
| Общая выручка | $8,05 млрд | $8,81 млрд | −8,7% |
| Чистая прибыль | $284 млн | $591 млн | −52% |
| EPS, GAAP / скорректированный | $1,19 / $1,23 | $2,29 / $2,00 | −48% / −38,5% |
| Сданные дома | 20 840 | 21 584 | −3,4% |
| Новые заказы | 20 879 | 23 004 | −9,2% |
| Средняя цена продажи | $372 000 | $383 000 | −2,9% |
| Валовая маржа по продажам домов | 15,8% | 17,5% | −1,7 процентного пункта |
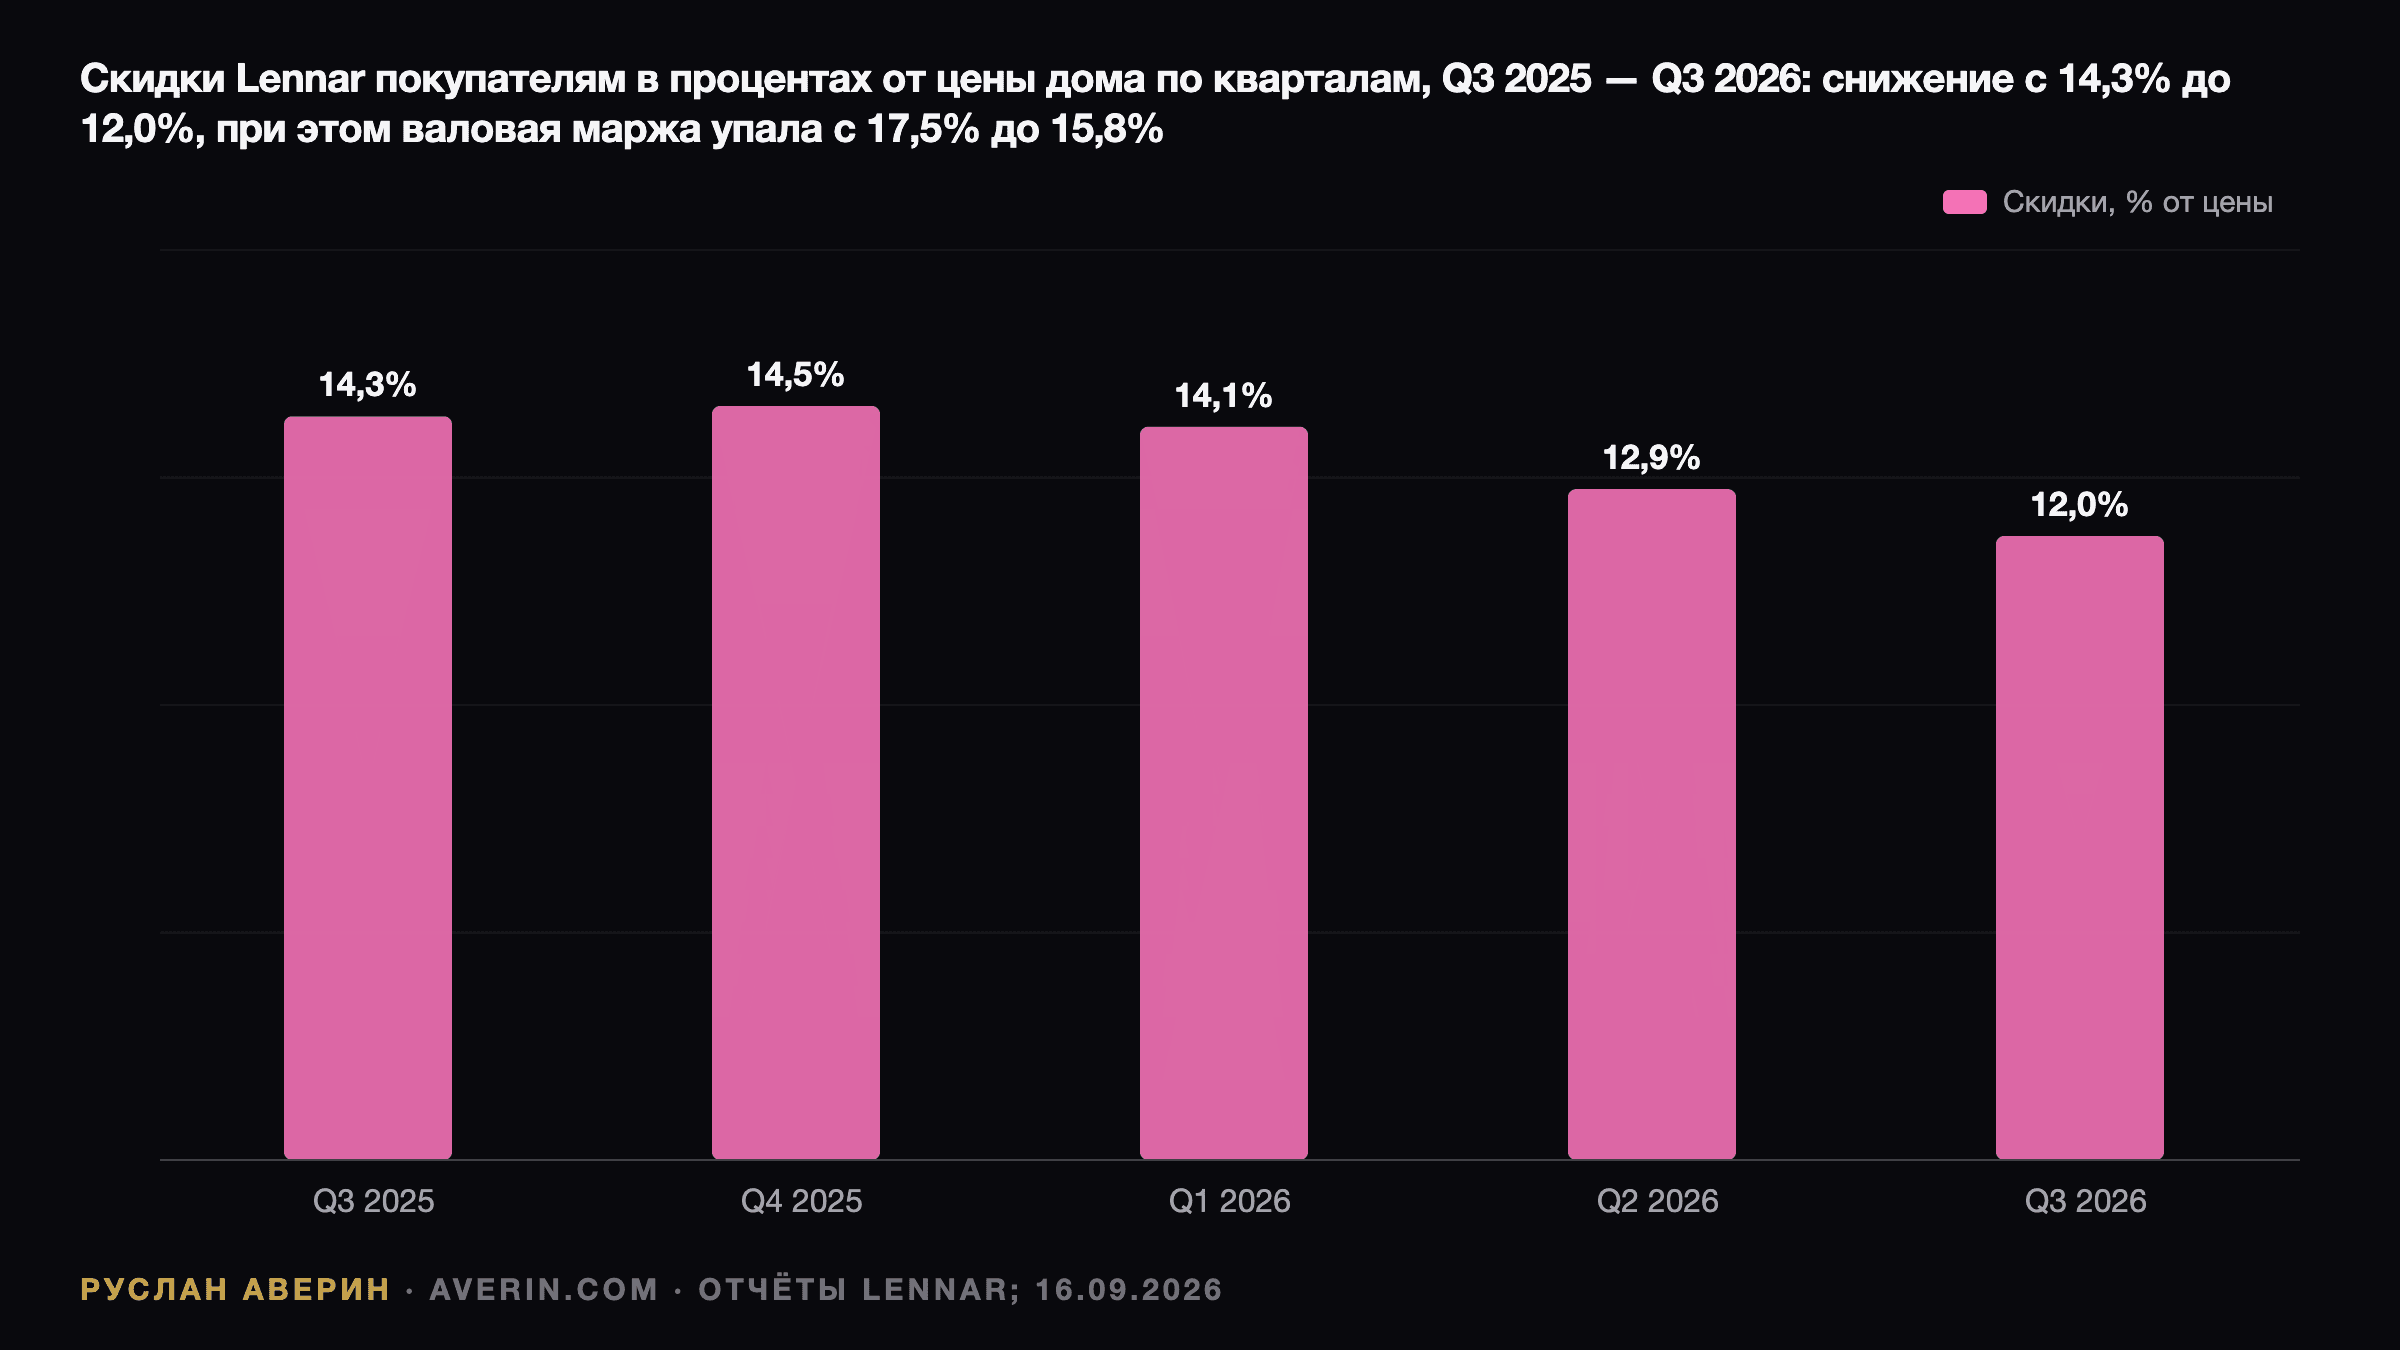
| Скидки покупателям, % от цены | ~12,0% | 14,3% | −2,3 процентного пункта |
| SG&A, % от продаж домов | 9,2% | 8,2% | +1,0 процентного пункта |
| Чистая маржа по продажам домов | 6,6% | 9,2% | −2,6 процентного пункта |
| Портфель заказов | 16 857 домов / $6,35 млрд | 16 953 / $6,65 млрд | −0,6% / −4,6% |
Консенсус закладывал около $1,28–1,30 скорректированного EPS и $8,32–8,37 млрд выручки, так что обе строки не дотянули на 4–5%. Скорректированная цифра очищена от $53 млн убытков от переоценки технологических инвестиций, где год назад было $99 млн прибыли, и от $39 млн разовых статей в финансовых услугах. Налоговая ставка выросла до 26,4% с 24,4%, что компания связывает с выделением Millrose. За девять месяцев финансового года Lennar заработала $3,36 на акцию против $6,06 за тот же период 2025 года.
Книга заказов — та цифра, которую я бы обвёл. В июне Lennar ориентировала на 21 000–22 000 заказов за квартал и получила 20 879, а долларовый объём заказов упал на 11,1% до $7,5 млрд при цене заказа $359 000 — ниже $372 000 по сданным домам. Запад, где цены в среднем $552 000, собрал 4 319 заказов в 425 посёлках; Южно-Центральный регион при $227 000 — 6 100 в 479. Чем дешевле дом, тем больше их Lennar продаёт: это одновременно и работающая стратегия, и ухудшение микса.
Что Миллер сказал, а что нет
Стюарт Миллер, единственный CEO с тех пор, как Джон Джаффе ушёл на пенсию в конце 2025 года, написал релиз в своём обычном регистре. «Хотя наша прибыль $1,19 на акцию оказалась ниже ожиданий, она отражает характер среды, в которой мы работаем и которая ухудшилась с момента нашего прошлого звонка по результатам». О причине: ставки «росли в течение квартала — 30-летняя ставка на конец квартала была около 6,80%, а с тех пор поднялась ещё выше. Ставки реагируют на то, что инфляция остаётся выше цели ФРС на фоне геополитической напряжённости и подорожания нефти. Кроме того, снизилась потребительская уверенность: ставки и доступность жилья заставили больше покупателей отложить решение о покупке».
Операционная аргументация цела, и он изложил её полностью: темп закладок и темп продаж — по 4,1 дома на посёлок в месяц в 1 713 посёлках; себестоимость строительства за квадратный фут снизилась на 1% за квартал, на 6% год к году и на 14% от базы Q4 2023; цикл строительства — рекордные 116 дней против 121 в прошлом квартале и 126 год назад; готовые непроданные дома сократились до 1,8 на посёлок с 2,1. «Наша последовательная стратегия — удовлетворять спрос на уровне доступности и создавать предложение, а не пережидать рынок». Из примерно 488 000 участков в собственности и под контролем на балансе числится менее 2,5%.
Что он не сказал — тоже информативно. В июне падение скидок покупателям до 12,9% он назвал «первым реальным и потенциально устойчивым снижением» после трёх лет роста. В этом квартале скидки снова снизились, примерно до 12,0%, а валовая маржа выросла квартал к кварталу до 15,8% с 15,6% — ровно тот размен, который он обещал. Но в релизе это соседствует с «корректировками базовых цен, необходимыми для поддержания объёма на рынке, где доступность остаётся определяющим ограничением». Меньше скидок плюс ниже базовые цены — это переклейка ярлыков, а не восстановление, и средняя цена $372 000, −2,9%, говорит, какой из двух вариантов случился. В релизе нет доли отказов от сделок и нет комментария по 2027 году; звонок ещё шёл, когда писался этот текст.
Прогноз и баланс
На четвёртый квартал Lennar ориентирует на 22 000–23 000 сданных домов, 19 500–20 500 заказов, среднюю цену $370 000–380 000, валовую маржу 15,5–16,0% и SG&A «в сторону 8,7–9,0%». План сдачи на год теперь 80 000–81 000 против 82 000–83 000 в июне. Подразумеваемые заказы за год — около 80 600–81 600, то есть компания продаёт ровно столько, сколько строит, и не больше.
Баланс — то место, где за стратегию «объём прежде всего» платят. Денежные средства домостроительного сегмента упали до $1,15 млрд с $3,44 млрд на конец ноября; долг вырос до $4,3 млрд, из них $650 млн выбрано по револьверной линии, после погашения $400 млн нот под 5,25%. Чистый долг к общему капиталу — 12,7% против 2,8% в ноябре. Lennar выкупила 3,0 млн акций на $256 млн по средней $85,49; год назад — 4,1 млн на $507 млн по $122,97. Дивиденд — $0,50 в квартал, доходность 2,54% при $78,65.
Акции и сектор, который их проигнорировал
LEN закрылась в среду на $78,36, −2,1% в распродаже после ФРС, после закрытия просела на 2,6% до $76,34 и открылась в четверг на новом 52-недельном минимуме $76,07 — на дне диапазона $76,07–139,44. К середине дня было $78,65, +0,4%, при объёме примерно в два с половиной раза выше обычного. Акция потеряла более 40% в 2026 году и торгуется по 14,8 прибыли за последние четыре квартала в $5,28 — мультипликатор дешёв, только если $5,28 — это дно, а девятимесячный темп говорит, что нет.
Остальная группа пошла в другую сторону. D.R. Horton выросла на 1,9% до $141, Toll Brothers — на 2,0% до $135,27, PulteGroup — на 1,5%, NVR — на 0,8%, KB Home — на 0,6% перед собственным отчётом 22 сентября; ETF ITB и XHB прибавили около 0,9%. 10-летние снизились на шесть базисных пунктов до 4,94–4,98% в четверг, первое снижение за девять сессий, и застройщики торгуют 10-летку, а не Lennar. Это также напоминание, что маржа Lennar в 15,8% — выбор: Horton отчиталась о 20,7% в июле, Toll — о 25,6% в августе. Аналитики, покрывающие бумагу, по большей части махнули на неё рукой: Truist срезал цель до $75, BofA — до $70, BTIG на $67, Goldman держит $100, а консенсус MarketBeat помечает как «Reduce» — 10 рекомендаций продавать против одной покупать.
Рынок, на котором Lennar продаёт
Данные вокруг релиза совпали с релизом. Индекс NAHB упал до 32 в сентябре с 35 при консенсусе 34 — минимум с сентября 2025 года; текущие продажи 35, ожидания 37, трафик покупателей 23. Тридцать восемь процентов застройщиков снизили цены, в среднем на 6% шестой месяц подряд, а 66% использовали скидки — больше всего с декабря. Билл Оуэнс из NAHB: «Трафик покупателей ослаб на большей части страны, главным образом из-за роста ипотечных ставок». Августовские закладки, опубликованные в четверг, составили 1,275 млн, −2,6%, но закладки односемейных домов выросли на 7,6% до 918 000, а разрешения сползли до 1,394 млн; завершённые дома упали на 11,9% до 1,128 млн. Продажи вторичного жилья в августе — 3,98 млн, меньше всего с июня 2025 года, при медианной цене $429 100, +1,6%, и запасе 4,9 месяца — максимум более чем за десять лет. Незавершённые продажи выросли на 0,3% против ожидавшегося падения.
С финансированием так: 30-летнюю ставку сдвинула не ФРС, а пресс-конференция. Индекс заявок MBA на покупку снизился на 19% год к году, на рефинансирование — на 65% при контрактной ставке 6,97%, максимум с мая 2025 года. Лиза Стёртевант из Bright MLS сказала, что повышение «практически гарантирует», что стоимость заимствований «останется на уровне 7,00% или выше, а это создаёт психологический и финансовый барьер, который резко ужмёт доступность жилья». Уорш, которого на пресс-конференции спросили, что повышение значит для семьи, зажатой ипотекой и ценами на продукты, ответил про людей, «живущих от зарплаты до зарплаты», и жильё не упомянул; его фраза о том, что «отдельные секторы, такие как жильё и сельское хозяйство, демонстрируют напряжение», датируется Джексон-Хоулом. Решение и точечную диаграмму я разобрал отдельно.
Что я из этого выношу
По оценке аналитика Руслана Аверина, Lennar превратилась в прокси на облигации с прикреплённым строительным бизнесом: её прибыль теперь ходит вместе с 10-летками, а маржа ограничена скидкой, которую приходится платить, чтобы удерживать 4,1 продажи в месяц на посёлок. Это не критика стратегии. Миллер прав, что «фундаментальный дефицит жилья в Америке не решён», и застройщик, который продолжает закладывать дома при цикле строительства в 116 дней, заберёт восстановление, когда оно придёт. Но восстановление — это событие ставок, а после точечной диаграммы среды собственная рыночная траектория держит ставку на 4,1% до конца 2027 года. LEN у меня нет, и при $78 я бы предпочёл 10-летки под 5% — та же ставка на снижение ставок, но с купоном, пока я жду. Число, которое поменяло бы моё мнение, — заказы за Q4: ориентир 19 500–20 500, и квартал выше 21 000 при скидках всё ещё около 12% означал бы, что спрос расчищается по этим ценам без дополнительного дисконта.
Related: превью Lennar от 15 сентября, повышение ФРС и новая точечная диаграмма, 10-летки под 5% и три сценария перед решением.