В 14:00 в четверг, на следующий день после ФРС, Национальный банк Украины поднял учётную ставку на полпункта — до 16%. Решение № 313-рш вступает в силу 18 сентября. Текст брифинга главы НБУ Андрея Пышного и пресс-релиз объясняют причину одной и той же фразой: правление действовало «с учётом устойчивого фундаментального ценового давления, вторичных эффектов шоков предложения и роста среднесрочных инфляционных рисков». Рынок это уже заложил: большинство банкиров, опрошенных «Интерфакс-Украина» в среду, ожидали 16%, Сергей Колодий из Райффайзен Банка писал, что «главная причина — ускорение инфляции и рост проинфляционных рисков», а заголовок «Интерфакса» в четверг содержал слово «ожидаемо».
Превью, опубликованное в среду, ставило вопрос так: сейчас или в октябре. Ответ — сейчас, а самая полезная часть релиза — то, что НБУ говорит о следующих шагах в обе стороны.
Почему сейчас
Инфляция в августе составила 8,1% год к году против 7,7% в июле и 7,2% в июне, и в собственном комментарии НБУ от 10 сентября говорилось, что она «несколько превысила траекторию прогноза Национального банка, прежде всего из-за более выраженного, чем ожидалось, роста цен на топливо и более высокой административно регулируемой инфляции». Топливо подорожало на 38,7% за год и на 8,1% только за август; административно регулируемые цены выросли на 13,0%, тарифы на воду — на 16,8% за месяц; услуги подорожали на 13,4%. Базовая инфляция третий месяц держится на 8,1%. Сырые продукты за месяц подешевели на 1,3%, овощи — на 18,3%, и это единственное, что удерживает общий показатель в пределах однозначных значений. Прочтение Пышного: «Фундаментальное ценовое давление подпитывается дальнейшим ростом производственных издержек бизнеса, в частности на электроэнергию, логистику и оплату труда», при этом «рынок труда и потребительский спрос оставались устойчивыми», а зарплаты «продолжали расти высокими темпами» в июле и, по оценке НБУ, в августе.
Июльский прогноз это уже содержал. Он закладывал инфляцию 10% на конец 2026 года, 6,9% на конец 2027-го и 5% на конец 2028-го, повышение до 16% в четвёртом квартале, паузу в течение первого квартала 2027 года и «возврат к циклу смягчения во втором квартале 2027 года». Четверговый релиз сдвинул повышение на одно заседание раньше и указал, что траектория инфляции «в ближайшие месяцы может быть несколько выше, чем предполагал предыдущий прогноз», а замедление ожидается в 2027 году «в том числе благодаря текущим мерам по ужесточению монетарной политики». Сентябрьское заседание не прогнозное, поэтому новых цифр нет; заместитель главы НБУ Владимир Лепушинский одну всё же назвал: оценка ВВП на 2026 год «сместилась к примерно 1,1–1,2%» с 1,8% в июле, а повышение НДС с 20% до 21% разово добавит к инфляции 0,4–0,7 процентного пункта.
Что НБУ пообещал в обе стороны
Ориентир двусторонний, и его стоит процитировать целиком. «В случае существенного роста рисков для ценовой динамики и инфляционных ожиданий НБУ будет готов применить дополнительные меры для сдерживания инфляции. Однако если в ближайшие месяцы ухудшение ситуации с безопасностью приведёт к заметному охлаждению потребительского спроса и рынка труда, НБУ рассмотрит возможность смягчения монетарных условий». Инна Проватар из ОТП Банка ещё до решения называла шаг «превентивным ужесточением, а не началом длительного цикла», и релиз подтверждает такое прочтение. Итоги дискуссии комитета по монетарной политике выйдут 28 сентября; в июле девять членов голосовали за повышение и двое — за паузу, а «подавляющее большинство» ожидало дальнейших повышений в 2026 году. Следующее заседание — 29 октября, Инфляционный отчёт выйдет 5 ноября.
| Инструмент | Было | С 18 сентября |
|---|---|---|
| Основная ставка | 15,5% | 16,0% |
| Депозитные сертификаты овернайт | 15,5% | 16,0% |
| Трёхмесячные депозитные сертификаты, потолок | 19,0% | 19,5% |
| Кредиты рефинансирования овернайт | 19,5% | 20,0% |
| Следующее решение | — | 29 октября 2026 |
НБУ также отдельно подчеркнул трансмиссию прошлого повышения: «Июльское повышение учётной ставки поддержало привлекательность гривневых активов. В ответ часть банков, преимущественно небольших, уже начала повышать ставки. В результате спрос как на гривневые депозиты, так и на ОВГЗ сохранялся, что ограничило давление на валютном рынке и сдержало рост цен». Именно на этот механизм центробанк рассчитывает снова: сбережения остаются в гривне — и на защиту гривны нужно продавать меньше долларов.
Депозиты: небольшие сдвиги, и те уже сделаны
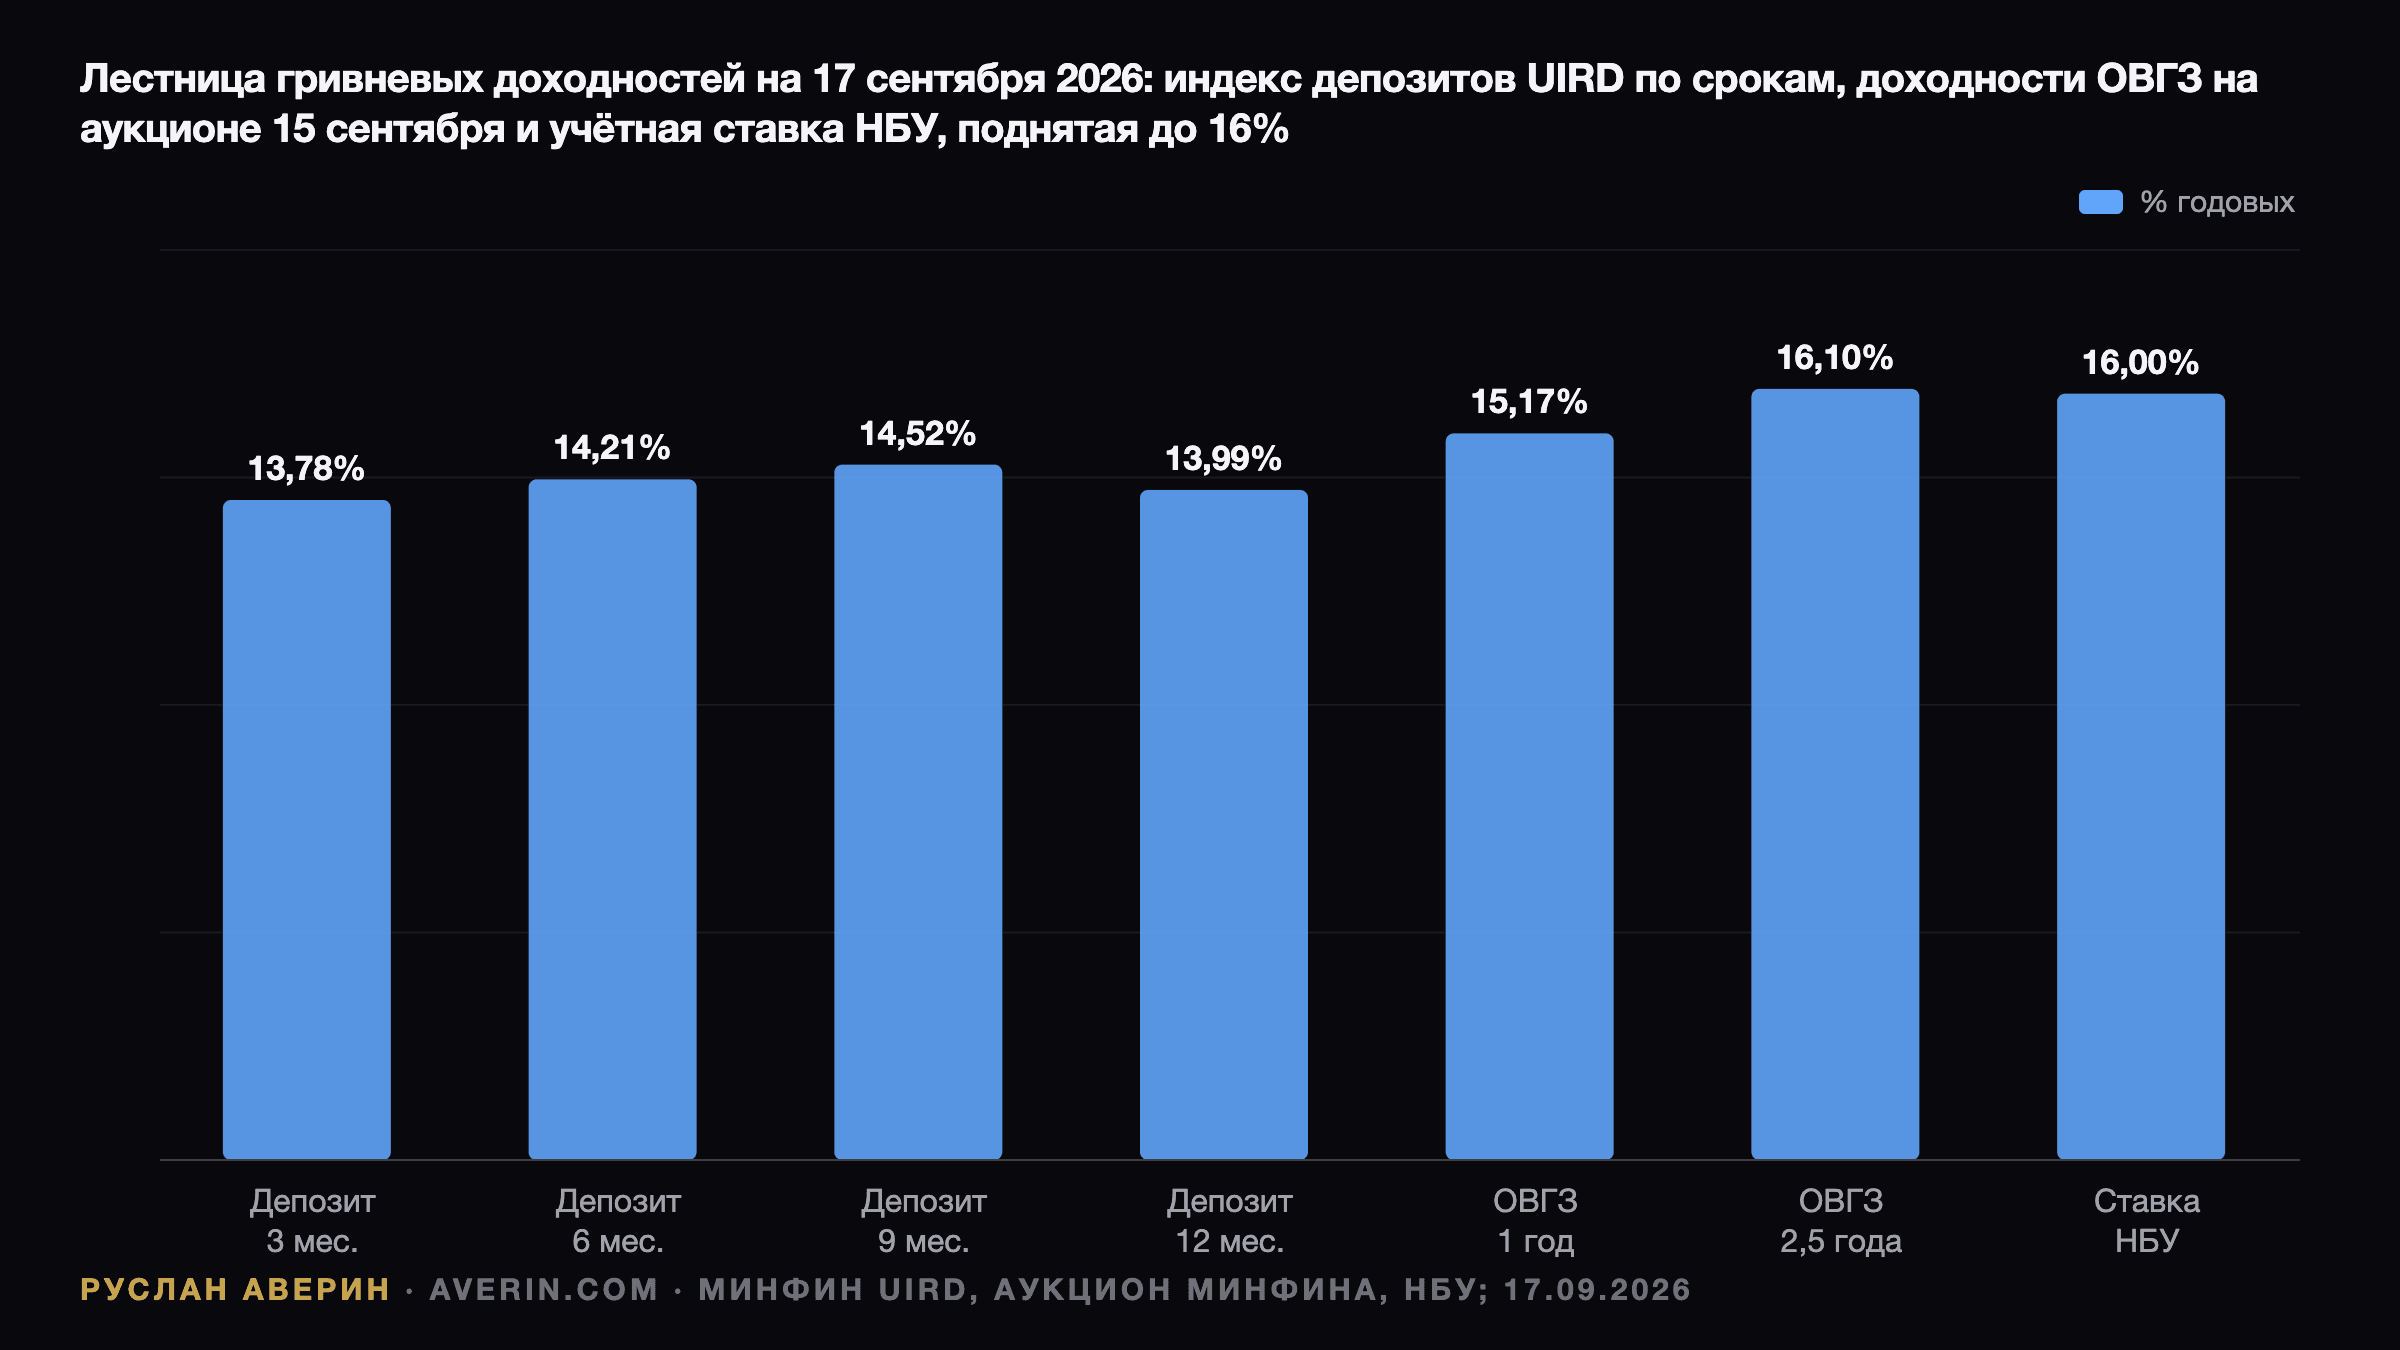
Депозитный рынок четверга не ждал. Индекс UIRD на 17 сентября составил 13,78% на три месяца, 14,21% на шесть, 14,52% на девять и 13,99% на двенадцать — без изменений за день. Лучшие предложения на 12 месяцев: 17,50% в Unex Bank, 17,07% в O.Bank и Idea Bank, 17,00% в Аккордбанке, 16,80% в Европромбанке и 16,75% в Альтбанке. Дмитрий Замотаев из Глобус Банка описывает типичные диапазоны как 13,5–14,5% на три месяца, 14,5–15,5% на шесть и 14,5–16% на девять–двенадцать, с акциями до 17,5%, и предупреждает: «массового повышения ставок ожидать не стоит; банки могут менять условия точечно». После решения то же самое сказал Сергей Мамедов из Ассоциации украинских банков: изменения будут минимальными, большинство банков скорректировали ставки ещё в конце лета. Олег Трибулькин из А-Банка выступал за повышение именно потому, что июльские полпункта не полностью перешли в депозитные доходности.
Для вкладчика налог важнее, чем полпункта. Проценты по депозитам облагаются НДФЛ 18% плюс военный сбор 5%, итого 23%, поэтому индекс 13,99% — это 10,8% чистыми, а акционные 17,5% — 13,5% чистыми. Государственные облигации не облагаются налогом вовсе.
ОВГЗ: 15,17% и 16,10% без налога
На аукционе Минфина 15 сентября размещено 1,0 млрд грн годовых бумаг под 15,17% при спросе в 2,9 раза выше проданного объёма и 1,014 млрд грн 2,5-летней облигации с погашением в феврале 2029 года под 16,10% при спросе в 1,2 раза; неделей ранее привлекли 1,74 млрд. 25 августа те же сроки размещались под 15,18% и 15,64%, то есть длинный конец вырос на полпункта за три недели, а годовая бумага не сдвинулась — рынок заложил ровно то, что НБУ затем и сделал. Следующий аукцион — во вторник 22 сентября. С января правительство заняло на внутреннем рынке более 343 млрд грн.
Физлица держат уже более 163 млрд грн ОВГЗ — рекорд, плюс 3,7 млрд за август, из них 109,7 млрд в «военных» облигациях против 78,7 млрд годом ранее. Банки держат 926 млрд, НБУ — 656 млрд, компании — 214 млрд, нерезиденты — 17 млрд из рынка объёмом 2 трлн. Арифметика, стоящая за розничной цифрой, проста: 15,17% без налога против 10,8% чистыми по депозитному индексу при одинаковом гривневом риске.
Кредиты, ипотека и єОселя
Позиция НБУ по кредитованию: «такой шаг не окажет заметного сдерживающего влияния на кредитование», а сам регулятор «фиксирует самый длительный период кредитной экспансии». Цифры за этим: чистые гривневые кредиты бизнесу в августе выросли на 33% год к году, населению — на 38%, депозиты бизнеса — на 22%, средства населения — на 17%. Новые гривневые кредиты бизнесу во втором квартале выдавались в среднем под 15,3%, в банках с иностранным капиталом — под 13,3%. Оговорка Мамедова после решения: более дорогие деньги «затрудняют создание предпосылок для удешевления кредитов», и правительство ответило в тот же день: Кабмин утвердил льготные кредиты до 1 млрд грн на группу с компенсацией ставки в 5,5 процентного пункта для хранения, переработки и торговли топливом в части оборотных средств, а Пышной сказал, что «ощутимых проблем» с тем, чтобы банковская система это выполнила, не видит, подтвердив при этом задолженность по старой программе «5-7-9%».
Ипотека — это два разных рынка. Рыночные кредиты «стартуют от 16,99% и доходят до 20–23%» при первом взносе 20% и сроке до 25 лет, и дешевле этой осенью они не станут. Ставка єОселя зафиксирована программой: 3% для военных, ветеранов, учителей, медиков и учёных и 7% для тех, у кого нет жилья, и для переселенцев — на первые десять лет; решение её не затрагивает. За неделю к 15 сентября программа выдала 146 кредитов на 308 млн грн, с января — 5 909 кредитов на 11,7 млрд грн при плане около 10 000 кредитов и 20 млрд на год; 100 кредитов прошлой недели пришлись на первичный рынок, 61 из них — на строящиеся дома. Средний кредит — около 1,98 млн грн. Ипотека по-прежнему составляет около 3% сделок купли-продажи по стране, а єОселя — это 93% новых ипотек, поэтому рынок новостроек движется вслед за бюджетом программы, а не за учётной ставкой.
Гривна и резервы
Валютная часть релиза короткая: решение «поддержит привлекательность гривневых активов и стабильность валютного рынка». Официальный курс в четверг — 44,60, на пятницу — 44,66; межбанк закрылся на 44,68–44,71; банки продавали наличные по 44,80–44,99, ПУМБ — по 45,00, и именно эта котировка стоит за заголовками «1 000 долларов за 45 000 гривен». Валютная картина, прогнозы и арифметика вкладчика — в отдельном материале.
Чего решение по ставке исправить не может — так это предложения долларов. НБУ продал $1,19 млрд нетто за неделю к 11 сентября, на 10% меньше рекордных $1,33 млрд неделей ранее, и $4,85 млрд за август. Резервы сократились на 5% до $48,66 млрд на 1 сентября, минус $8,6 млрд с января, потому что «на фоне меньшего, чем ожидалось, официального финансирования в июле–августе фискальная политика была более сдержанной, а международные резервы снизились». Пышной прямо сказал, что «значительная часть международной помощи привязана к темпам реформ», то есть к законопроектам, которые парламент не принял, и что «восстановление регулярности и достаточности международной помощи критически важно для стабильности государственных финансов и для ценовой стабильности». Миссия МВФ, завершившаяся 16 сентября, уехала без соглашения на уровне персонала по второму пересмотру: открытыми остаются НДС на мелкие посылки, налог на цифровые платформы, независимость регуляторов и Счётная палата. Возражение бывшего главы Совета НБУ Богдана Данилишина, опубликованное за два дня до решения, остаётся в силе: «Высокая ставка не создаёт валютного предложения». Разрыв в финансировании разобран в отдельном анализе.
Что это значит
Аналитики averin.com читают четверговое решение как выбор НБУ защищать гривну через канал сбережений, потому что внешний канал не работает: при помощи в $2,11 млрд в августе против $5,71 млрд в июле центробанку нужно, чтобы домохозяйства держали 163 млрд грн в облигациях и на 17% больше на депозитах, чем год назад, и 16% — цена этого. По оценке аналитика Руслана Аверина, решение мало что меняет для тех, кто уже в гривневых инструментах, и проясняет выбор для тех, кто решает сейчас: годовые ОВГЗ под 15,17% без налога обгоняют депозитный индекс более чем на четыре пункта чистыми, 2,5-летние под 16,10% фиксируют пик цикла, если собственная траектория НБУ со снижением со второго квартала 2027 года подтвердится, а рыночная ипотека под 17–23% — это ставка против той же траектории. Маркером для 29 октября станет сентябрьская инфляция, которую опубликуют 9 октября: ещё один месяц выше июльской траектории — и фраза о «дополнительных мерах» становится рабочей.
Related: превью этого решения, доллар по 45 и что делать со сбережениями, девять недель долларовых продаж НБУ, повышение ФРС днём ранее и цены на квартиры в Киеве при курсе 45.