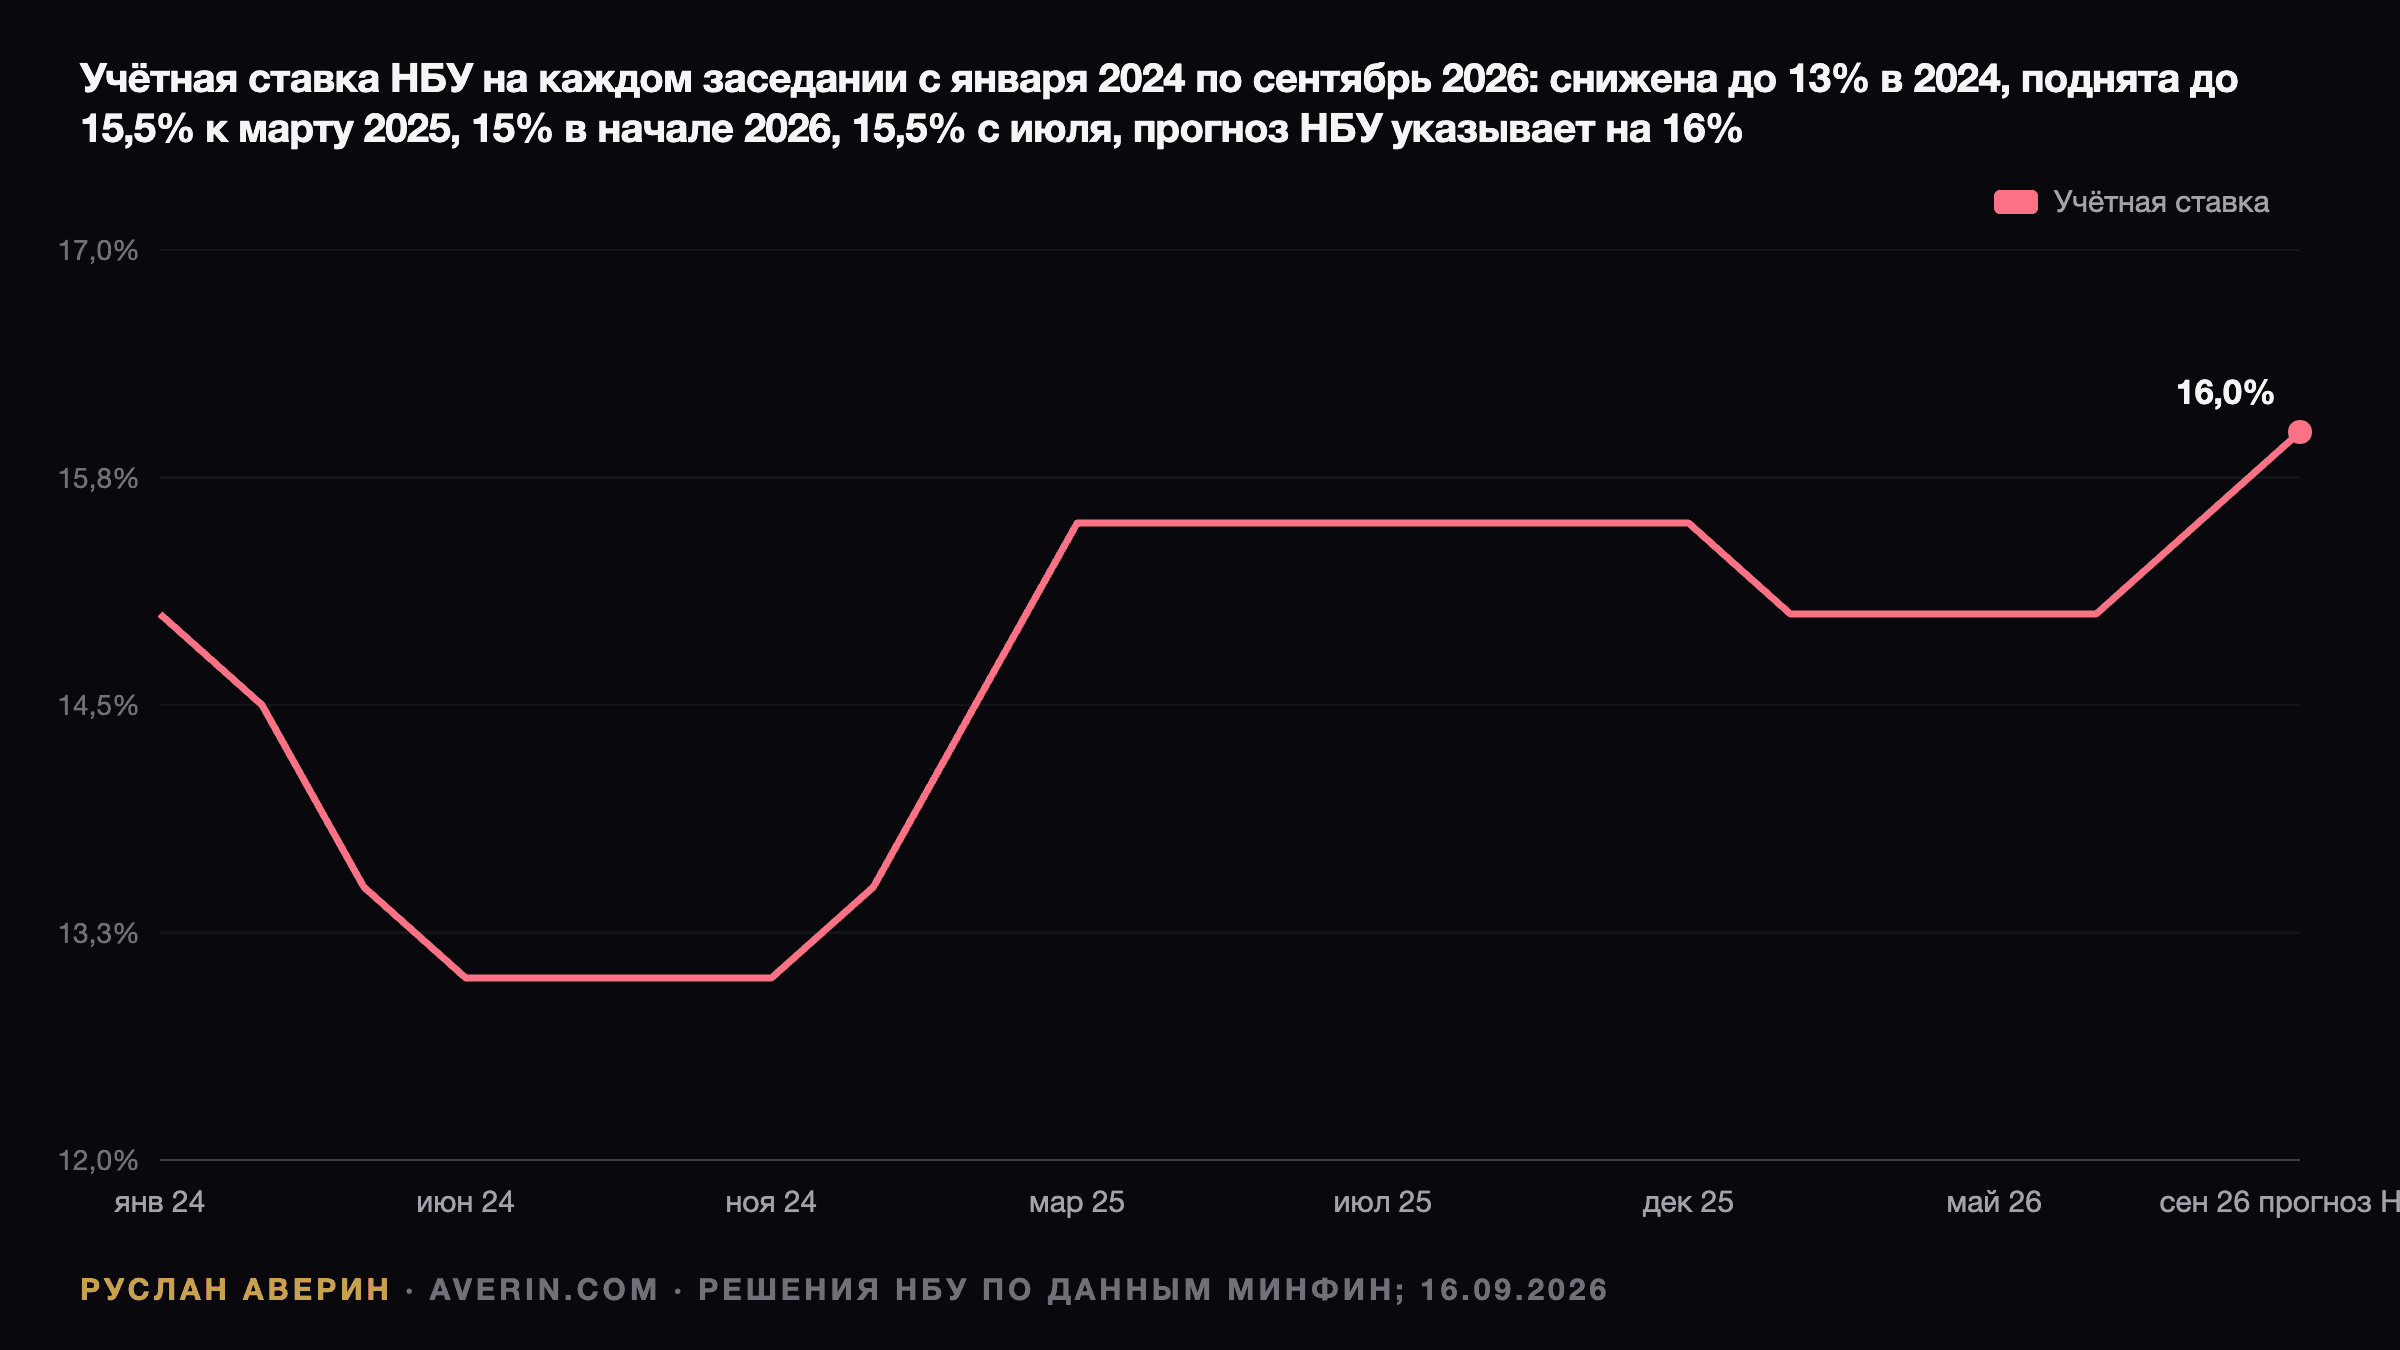
На следующий день после Федеральной резервной системы решает Национальный банк Украины. Правление собирается в четверг, 17 сентября, брифинг главы — в 14:00 по Киеву. Учётная ставка — 15,5% после повышения на полпункта 30 июля, которого большинство банков не ожидало, а собственный прогноз центробанка уже сказал рынку, куда он хочет прийти: 16% к концу года. Единственный вопрос четверга — произойдёт это сейчас или на следующем заседании в октябре.
Что НБУ обещал сделать
Глава НБУ Андрей Пышный 31 июля сказал, что прогноз Нацбанка предполагает: до конца года «ставка может быть ещё раз повышена до 16%», и тут же добавил, что «прогноз Национального банка никогда не был и не должен восприниматься как обязательство». Опубликованная траектория из июльского Инфляционного отчёта — 16% в четвёртом квартале 2026 года, 16% в течение первого квартала 2027-го, смягчение со второго квартала до 14% к концу 2027 года и 11,2% к концу 2028-го. В апреле траектория была 15% до середины 2027 года. Комитет по монетарной политике проголосовал за июльское повышение девятью голосами против двух, и большинство «ожидает дальнейшего ужесточения в 2026 году».
| Дата | Решение | Уровень | Примечание |
|---|---|---|---|
| 30 января 2026 | −0,5 | 15,0% | первое снижение с 2024 года |
| 20 марта, 1 мая, 19 июня | без изменений | 15,0% | три паузы |
| 30 июля | +0,5 | 15,5% | голосование 9–2; «неожиданно» |
| 17 сентября | ? | 15,5% или 16,0% | траектория НБУ: 16% в IV квартале |
| октябрь, декабрь | — | — | ещё два заседания в 2026 году |
Аналитики, которые публикуют прогноз, склоняются к повышению. Dragon Capital после июльского заседания написал, что «теперь ожидает ещё одного повышения на 50 базисных пунктов в сентябре, до 16,0%, прежде чем начать цикл смягчения во втором квартале 2027 года». Еженедельный обзор ICU в начале сентября назвал повышение в середине сентября вероятным. С другой стороны, Сергей Печерицын из Raiffeisen весной утверждал, что ставка может оставаться неизменной почти до конца года, а Богдан Данилишин, ранее член Совета НБУ, 9 сентября написал, что «августовская инфляция носит преимущественно затратный, логистический, энергетический и административный характер. Это не классическая инфляция спроса». Опрос банкиров, который НБУ обычно проводит перед заседанием, к середине дня 16 сентября так и не появился.
Инфляция, которая поставила вопрос ребром
Потребительские цены за год к августу выросли на 8,1% против 7,7% в июле и 7,2% в июне — минимальной точке. Месячный прирост составил лишь 0,1%, но состав неприятный: топливо подорожало на 38,7% год к году после нефтяного скачка в конце июля, услуги — на 13,4%, регулируемые цены — на 13%, транспорт — на 23,8%. Базовая инфляция тоже 8,1% и выросла на 0,5% за месяц. В комментарии НБУ от 12 сентября сказано, что август прошёл «несколько выше прогнозной траектории» июльского отчёта из-за топлива и тарифов на воду. Прогноз инфляции на конец года — 10%, повышен с 9,4%; на 2027 год — 6,9%, а цель 5% достигается лишь в конце 2028-го. Ожидания бизнеса на ближайшие двенадцать месяцев — 11,6%.
Итоги дискуссии комитета по монетарной политике поставили вопрос прямо: «при инертной позиции НБУ инфляция может не только довольно быстро вернуться на двузначный уровень, но и закрепиться на нём». На другой чаше весов — реальная экономика выросла на 0,4% год к году во втором квартале после сокращения на 0,6% в первом, шесть областей 16 сентября остались без света после новых ударов, а собственный бюджет правительства на 2027 год закладывает рост 1,3%. Центробанк, ужесточающий политику на фоне шока предложения, — та же дилемма, перед которой в среду стоит ФРС, только в гривневых цифрах.
Пять инструментов, одно решение
| Инструмент | Где стоит, 15–16 сентября | Если 16% в четверг | Если пауза на 15,5% |
|---|---|---|---|
| Гривневые депозиты, 12-месячный индекс (UIRD) | 13,99%; лучшие предложения 17,5% | от +0,2 до +0,5 процентного пункта к октябрю | без изменений; акционные 17–17,5% остаются |
| ОВГЗ, первичный аукцион | 1 год 15,17%; 2,5 года 16,10% | диапазон 15,5–16,5%; больше розничного спроса | без изменений; предложение в IV квартале растёт в любом случае |
| 3-месячные сертификаты НБУ | потолок = ставка + 3,5 процентного пункта = 19,0% | потолок 19,5% | 19,0% |
| Новые кредиты бизнесу | в среднем 15,3% | от +0,2 до +0,3 процентного пункта | без изменений |
| Гривна | 44,63 за доллар; 44,4–44,8 до конца сентября | незначительная поддержка | без изменений; работу делают интервенции |
Депозиты — розничная история. Двенадцатимесячный гривневый индекс сдвинулся с 13,77% в конце 2025 года до 14,07% в августе и 13,99% на 15 сентября; трёхмесячный индекс — 13,78%. Банки в верхней части таблицы платят до 17,5% на двенадцать месяцев. Дмитрий Замотаев из Globus Bank ожидает этой осенью 14,5–16% на сроки девять–двенадцать месяцев и акционные ставки до 17,5%, но говорит, что конкуренция «всё меньше будет напоминать классическую „гонку ставок“». Проценты облагаются налогом 23%: 18% НДФЛ плюс 5% военного сбора — 17,5% на шесть месяцев превращают 100 000 грн в 106 737,50.
ОВГЗ — альтернатива, и для физлиц они не облагаются налогом. Минфин 15 сентября продал бумаг на 2,01 млрд грн под 15,17% на год и 16,10% на два с половиной года — те же уровни, что и неделей раньше. На 1 сентября физлица держали рекордные 163 млрд грн гособлигаций, на 48% больше, чем в январе; бюджет-2027 планирует 544,4 млрд грн внутренних заимствований в среднем примерно под 14,8%, что ICU читает как умеренное давление вверх на доходности в четвёртом квартале независимо от четверга.
Ипотека, которая не двигается
єОселя — единственная ставка в Украине, до которой НБУ не дотянуться. Программа кредитует под 3% военных, ветеранов, медиков, учителей и учёных и под 7% переселенцев и тех, у кого нет жилья, на первые десять лет, причём для некоторых категорий государство покрывает 70% первого взноса и 70% платежей первого года. В 2026 году к неделе 8 сентября выдано 5 763 кредита на 11,4 млрд грн; только за последнюю неделю — 172 кредита на 365,3 млн грн, 81 из них под 3%. Ни один источник не привязывает формулу компенсации к решениям регулятора, поэтому повышение до 16% меняет стоимость субсидии для государства, а не платёж заёмщика. Рыночная ставка вне программы не публикуется, потому что вне программы рынка почти нет; переоценка новостроек, описанная здесь во вторник, работает на рассрочках и єОселе, а не на банковских кредитах.
Гривна: интервенции, а не ставка
Официальный курс на 16 сентября — 44,63 за доллар и 51,51 за евро, девальвация на 5,1% с 1 января. Чистые продажи НБУ превышают $1 млрд в неделю девять недель подряд: пик $1,329 млрд в первую неделю сентября, затем снижение на 10% до $1,195 млрд за неделю к 11 сентября — первое за эту серию; механика разобрана здесь 14 сентября. Резервы в августе упали на 5% до $48,66 млрд — четыре месяца импорта, а июльский прогноз НБУ по-прежнему целит в $69,7 млрд на конец года за счёт выплат ЕС. Сергей Мамедов из Globus Bank видит 44,4–44,8 до конца сентября, а 45 — как «возможную верхнюю границу наличного рынка в случае краткосрочных всплесков спроса». Проект бюджета правительства на 2027 год, внесённый 15 сентября, закладывает 48,3 на конец следующего года, инфляцию 8% и НДС, повышенный с 20% до 21%; финансовая сторона этого бюджета — предмет отдельного анализа.
Реплика Андрея Шевчишина из июля по-прежнему в силе: решение по ставке «на девальвационный тренд не должно существенно повлиять, но это фактор сдерживания ослабления гривны». Шаг четверга, каким бы он ни был, будет стоить несколько копеек. 44,63 держат $1,2 млрд в неделю.
Чего ожидает аналитик Руслан Аверин
Повышение до 16% — более вероятный исход: НБУ записал его в июле, инфляция с тех пор вышла выше траектории, а формулировки самого комитета оставляют мало места для терпения. Для паузы Правлению пришлось бы принять аргумент Данилишина, что топливо и тарифы — не монетарная проблема, а июльские итоги это прямо отвергли. По оценке аналитика Руслана Аверина, практические последствия невелики в любом случае: вкладчик, выбирающий между акционным депозитом под 17,5% и безналоговыми 2,5-летними ОВГЗ под 16,10%, уже получает то ужесточение, которое НБУ хочет провести, а повышение добавит обоим долю процентного пункта. Более крупные риски для гривневых активов лежат в другом месте: в $32,6 млрд непокрытой внешней потребности бюджета-2027 и в зиме, которую министр финансов назвал самой тяжёлой с 2022 года.
Related: девять недель долларовых продаж НБУ, аренда в Киеве в начале осеннего сезона и кто платит за бюджет Украины 2027.