Бюро статистики труда США (BLS) публикует индекс потребительских цен (CPI) за сентябрь 2026 года в среду, 14 октября, в 8:30 по нью-йоркскому времени. Это последний отчёт об инфляции перед заседанием Федеральной резервной системы 27–28 октября и первый после того, как 16 сентября ФРС повысила целевой диапазон до 3,75–4,00%.
Общий показатель практически предрешён: основную работу в сентябре сделал бензин, и консенсус-прогноз ожидает роста годовой инфляции до 3,7%. Рынок будет торговать базовый показатель, и разрыв между ними — главный сюжет этого релиза.
Обновление, 15 октября 2026: данные CPI
Бюро статистики труда США (BLS) опубликовало CPI за сентябрь 14 октября, и базовый показатель, который торгует рынок, оказался выше консенсус-прогноза. Общий CPI вырос на 0,6% за месяц, как и ожидалось, и на 3,7% в годовом выражении — против консенсус-прогноза Dow Jones 3,6%, на который ссылается CNBC, и 3,4% в августе. Базовый CPI вырос на 0,3% за месяц при ожидаемых 0,2% и на 2,6% за год при ожидаемых 2,5%. Бензин подорожал на 9,1% — сильнее, чем примерно 7% роста цен на заправках по данным EIA, — и дал больше половины месячного прироста.
| Показатель | Консенсус-прогноз | Факт |
|---|---|---|
| Общий CPI, за месяц | 0,6% | 0,6% |
| Общий CPI, за год | 3,6% (Dow Jones); 3,7% (Trading Economics) | 3,7% |
| Базовый CPI, за месяц | 0,2% | 0,3% |
| Базовый CPI, за год | 2,5% | 2,6% |
| Жильё (shelter), за месяц | 0,2–0,3% (диапазон из превью) | 0,4% |
| Энергоносители, за месяц | около 5,5% (Continuum) | 5,2% |
| Продукты питания, за месяц | консенсус не публиковался | 0,0% |
| Бензин, за месяц | около 7% (цены EIA на заправках) | 9,1% |
Все три строки, которые выделяла команда, оказались твёрдыми. Базовый CPI вырос на 0,3% второй месяц подряд. Базовый CPI без жилья (без продуктов питания, жилья и энергоносителей) вырос на 0,3% третий месяц подряд — против 0,17% в прогнозе Continuum. Авиабилеты подорожали на 1,2%, транспортные услуги — на 0,6%. «CPI вышел горячим, и дело не только в ценах на топливо», — сказал Сону Варгезе (Sonu Varghese), главный макростратег Carson Group, в комментарии CNBC.
14 октября S&P 500 закрылся на 7 718,94, на 1,1% ниже 7 805,45, а Nasdaq Composite снизился на 1,9%, до 26 692,87. Доходность 2-летних казначейских облигаций выросла до 4,82% с 4,79%, а 10-летних после утреннего скачка снизилась до 5,19% с 5,21%. Индекс доллара ICE закрылся на 102,55 после 102,18. По данным CME FedWatch, которые приводит CNBC, 14 октября вероятность повышения на четверть процентного пункта 28 октября составляла около 35% — против 22,1% днём ранее.
Что это меняет. Наши аналитики читают это как тот асимметричный сценарий, который описывало превью: топливо было заложено в цены, твёрдый базовый показатель — нет. При целевом диапазоне ФРС 3,75–4,00% повышение в декабре теперь близко к базовому сценарию, а октябрь — реальный, но менее вероятный исход. Кривая доходности стала более пологой, что подтверждает оценку: в 10-летней доходности уже сидела срочная премия. Подробнее — в материале повысит ли ФРС ставку в октябре после горячего CPI.
С чем инфляция подошла к сентябрю: итоги августа
В августе индекс по всем позициям вырос на 0,4% с учётом сезонности и на 3,4% за двенадцать месяцев, согласно релизу BLS от 11 сентября. Базовый CPI, исключающий продукты питания и энергоносители, вырос на 0,3% за месяц и на 2,4% за год.
Разрыв объясняет энергетика. Энергетический индекс вырос на 2,1% в августе и на 16,3% за двенадцать месяцев. Индекс бензина вырос на 3,9% за месяц с учётом сезонности и на 27,4% в годовом выражении. Продукты питания вели себя спокойно: +0,1% за месяц и +2,7% за год. Жильё (shelter) подорожало на 0,3% за месяц и на 3,0% в годовом выражении, а условная арендная плата владельцев жилья (owners' equivalent rent) выросла на 0,2%.
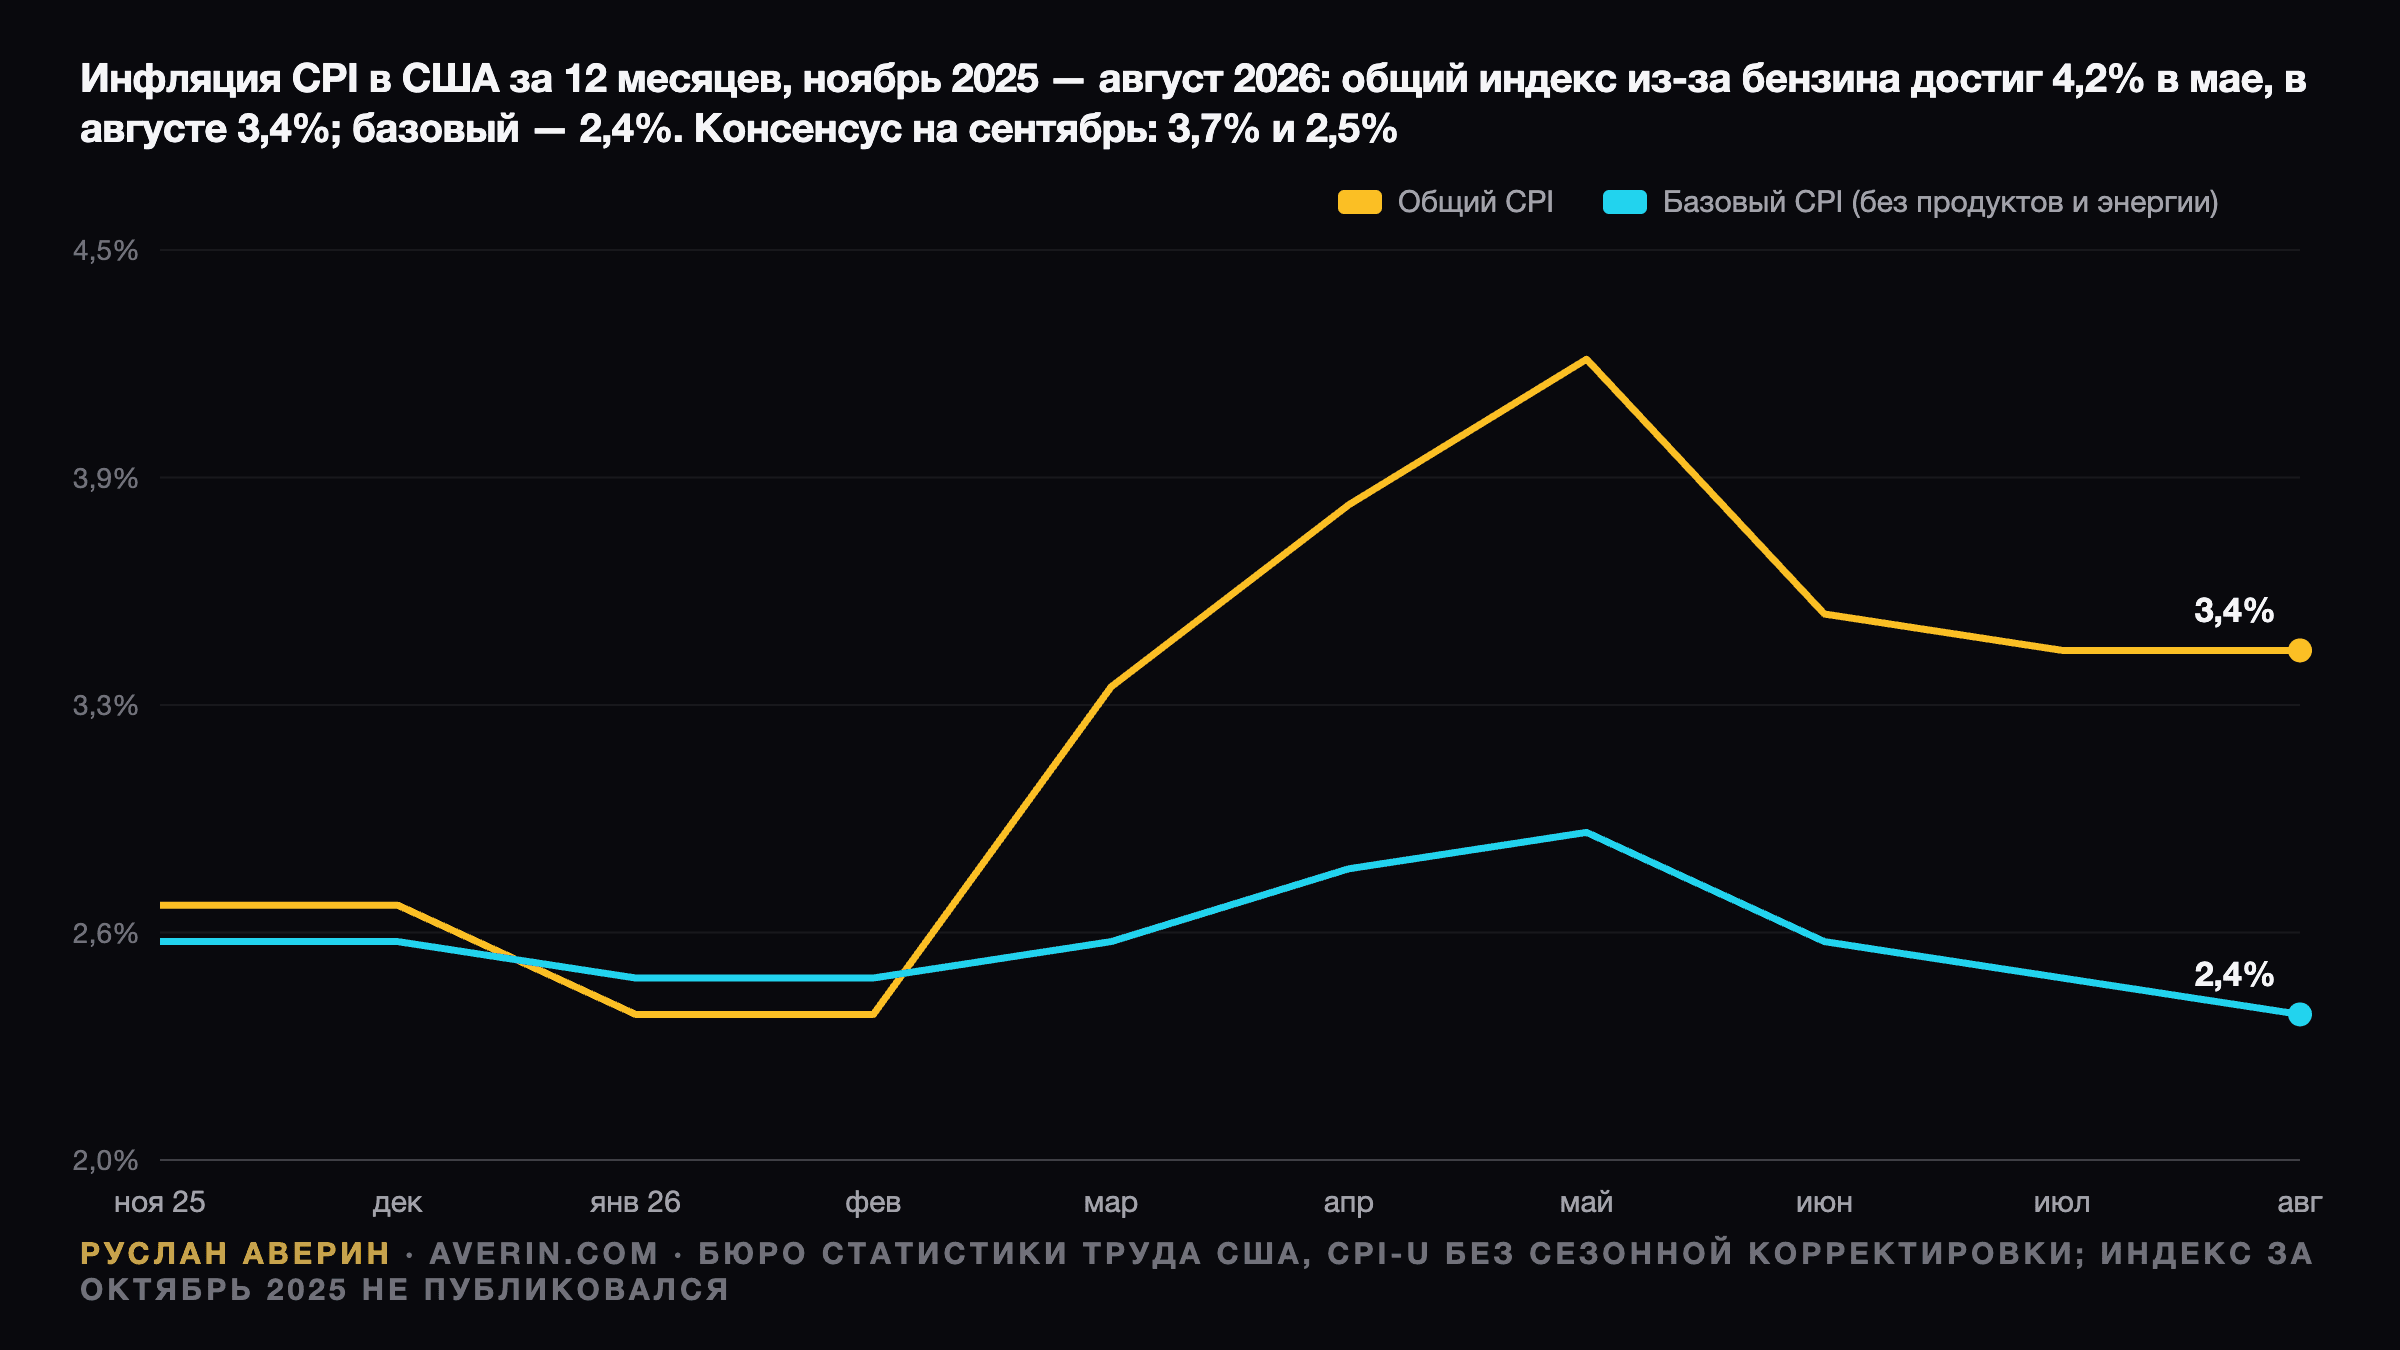
Траекторию этого года почти целиком определяло топливо. Общая инфляция составляла 2,4% в январе и феврале, подскочила до 3,3% в марте и достигла пика 4,2% в мае, когда индекс бензина был примерно на 40% выше, чем годом ранее. Месячное снижение на 0,4% в июне вернуло её к 3,5%. Базовая инфляция за ней так и не последовала: её пик составил около 2,9% в мае, и три месяца подряд она постепенно снижается. BLS не публиковало индекс за октябрь 2025 года, поэтому график начинается с ноября.
Чего экономисты ждут от сентября
Консенсус-прогноз в календаре Trading Economics:
- Общий CPI: +0,6% за месяц, 3,7% в годовом выражении (после 0,4% и 3,4%).
- Базовый CPI: +0,2% за месяц, 2,5% в годовом выражении (после 0,3% и 2,4%).
Собственный прогноз Trading Economics по общему показателю немного ниже — 0,5% и 3,6%, а по базовому — 2,4%. Continuum Economics в превью от 29 сентября ожидает общий CPI на уровне 0,6% (0,57% до округления) и 3,7% за год при росте энергетики примерно на 5,5%. Базовый показатель там видят на уровне 0,2% (0,19% до округления) при неизменных 2,4% в годовом выражении, а CPI без продуктов питания, энергоносителей и жилья — с замедлением до 0,17% с 0,31% в августе.
Обратите внимание на напряжение внутри консенсуса по базовому показателю. Без округления базовая инфляция в августе составила 2,45% — ровно на границе округления. В сентябре 2025 года базовый индекс без сезонной корректировки вырос на 0,25%, поэтому значение около 0,2% в сентябре 2026 года естественнее соответствует 2,4%, чем 2,5%. Значит, 2,5% сами по себе не означали бы ускорения; информацию несёт месячная цифра.
Бензин: цифра, которая уже известна
По данным еженедельного опроса Управления энергетической информации США (EIA), средняя розничная цена бензина в США (все марки) составляла $4,295 за галлон 7 сентября, $4,455 — 14 сентября, $4,610 — 21 сентября и $4,603 — 28 сентября. В среднем за месяц это около $4,49 против примерно $4,19 в августе, то есть рост примерно на 7%. Годом ранее средняя цена в сентябре составляла около $3,29, так что цены на заправках выросли примерно на 36% за год.
Именно эта арифметика объясняет высокий прогноз по общему показателю. В сентябре 2025 года индекс по всем позициям без сезонной корректировки вырос лишь на 0,25%, поэтому эффект базы в этом месяце слабый, и годовой темп вырастет примерно на столько, на сколько месячное значение превысит 0,25%. Последние данные EIA — $4,496 на 5 октября — показывают, что цена перестала расти, но не развернулась вниз.
Жильё и детали базового индекса
Жильё — крупнейший компонент корзины CPI; оно дорожает на 3,0% в год против 3,6% в сентябре 2025 года. Месячное значение 0,2–0,3% сохранит эту траекторию. Более чувствительны строки, где топливные издержки переходят в цены с задержкой: авиабилеты, транспортные услуги и товары, которые перевозят грузовиками. По оценке аналитика Руслана Аверина, первый признак того, что энергетика просачивается в базовую инфляцию, появится именно там, а не в аренде.
Команда будет следить за тремя строками, по порядку:
- Базовый CPI за месяц. 0,2% — консенсус. 0,3% или выше означало бы второй высокий месяц подряд.
- Базовый CPI без жилья. Ориентир — 0,17% от Continuum; выше 0,3% означает перенос издержек в цены.
- Авиабилеты и транспортные услуги — самый явный канал передачи от топлива к базовой инфляции.
ФРС: 27–28 октября
Решение 16 сентября было единогласным, 12–0. В заявлении говорилось, что «инфляция остаётся повышенной» и что повышение «будет способствовать более своевременному возвращению к цели Комитета в 2 процента». Октябрьское заседание проходит без обновления прогнозов; следующее с новым точечным графиком (dot plot) состоится 8–9 декабря.
Облигационный рынок уже закладывает дальнейшее ужесточение. В пятницу, 9 октября, доходность 2-летних казначейских облигаций (Treasuries) закрылась на уровне 4,80% против 4,67% 15 сентября, за день до повышения, и заметно выше верхней границы диапазона 3,75–4,00%. Доходность 10-летних закрылась на 5,24%, поднявшись с 5,00% 15 сентября, а 30-летних — на 5,60%, согласно ежедневной кривой номинальной доходности (par yield curve) Министерства финансов США. Понедельник, 12 октября, был выходным для облигационного рынка по случаю Дня Колумба; индекс доходности 10-летних Cboe завершил день на тех же 5,24%.
Горячий или холодный: что это значит для облигаций, доллара и акций
S&P 500 закрылся в понедельник, 12 октября, на отметке 7 807,24 — почти без изменений относительно 7 811,54 в пятницу. Индекс доллара ICE закрылся на уровне 102,58.
Горячий базовый показатель (0,3% или выше). Аргументы в пользу второго повышения 28 октября усиливаются. Первой, скорее всего, отреагирует доходность 2-летних; движение доходности 10-летних на 10 базисных пунктов означает изменение цены 10-летней облигации примерно на 0,8%. Доллар укрепится, а оценки акций, и без того растянутые на фоне безрисковой доходности 5,24%, окажутся под давлением — первыми пострадают сектора, чувствительные к ставкам.
В рамках ожиданий (общий 3,7%, базовый 0,2%). Рынок сделает поправку на эффект бензина. Вероятный итог — небольшое движение и дискуссия, которая сместится на декабрь.
Холодный базовый показатель (0,1% или ниже). Он поддержит мнение, что сентябрьского повышения было достаточно, и может вернуть доходность 2-летних к 4,67%. Длинные доходности могут снизиться меньше: доходность 10-летних выросла на 24 базисных пункта после повышения, и, по оценке наших аналитиков, во многом это отражает срочную премию (term premium), а не следующее решение ФРС.
Асимметрия, по оценке команды, в том, что общий показатель выше 3,7% при мягком базовом уже ожидается, а высокий базовый — нет. Рынок способен переварить топливо, но базовый показатель 0,3% второй месяц подряд будет говорить о том, что энергетика распространяется дальше.
Для украинского или европейского инвестора
Горячий отчёт обычно означает более сильный доллар. Для инвестора, чья базовая валюта — евро, это частично компенсирует ценовые потери по американским облигациям и акциям; валютный выигрыш может оказаться больше, чем эффект от движения доходности. Для украинского вкладчика, который держит сбережения в долларах, крепкий доллар поддерживает покупательную способность относительно других валют, а учётная ставка НБУ 16% остаётся внутренним ориентиром для гривневых сбережений.
Практический вывод касается дюрации. При доходности 1-летних казначейских векселей 4,47% и 10-летних облигаций 5,24% инвесторы уже могут получить большую часть доступной доходности без значительного процентного риска. Второй подряд высокий базовый показатель сделает этот компромисс более актуальным, а не менее.
Читайте также: повышение ставки ФРС 16 сентября до 3,75–4,00%, 10-летние Treasuries на уровне 5% и почему акции и облигации упали одновременно в портфеле 60/40.