В воскресенье, 11 октября, блогер на российском инвесторском форуме Smart-Lab опубликовал пост под заголовком «Помоги Родине! Купи ОФЗ!!!». Это была не кампания Минфина России, а пародия на неё: «Кругом враги, а федеральный бюджет всё дефицитнее», — писал автор, призывая читателей покупать облигации федерального займа, «желательно в среду, на аукционе Минфина», под 16,5–17,5% годовых в рублях. Самый популярный ответ предлагал государству для начала отменить НДФЛ на купоны ОФЗ.
Пост попал в реальную проблему. Минфину России приходится продавать гораздо больше долга, чем планировалось, при доходностях длинных бумаг около 17%, рынку, который с июля уже дважды проигнорировал аукционы. Команда разобрала, что цифры говорят о том, кто кредитует российское государство, по какой цене и почему.
Дефицит, переросший закон о бюджете
Закон о бюджете на 2026 год, принятый в прошлом году, установил дефицит федерального бюджета в 3,786 трлн рублей, или 1,6% ВВП. К концу августа фактический разрыв составил 5,795 трлн. В сентябре министерство повысило оценку на весь год до 7,345 трлн рублей, 3,2% ВВП, — почти вдвое больше заложенного в законе.
По предварительным данным за январь–сентябрь, опубликованным 9 октября, дефицит составил 5,186 трлн рублей, или 2,2% ВВП, против 3,471 трлн годом ранее. Сентябрь сам по себе дал профицит около 609 млрд рублей. Нефтегазовые доходы упали на 17,2%, до 5,471 трлн, а расходы выросли на 14,5%, до 34,825 трлн.
Проект бюджета на 2027–2029 годы, внесённый в Госдуму 30 сентября, разрыв не закрывает. Он предусматривает дефицит 2027 года в 5,443 трлн рублей (2,2% ВВП) против 3,186 трлн в действующем законе и дефициты в 5,12 трлн и 5,245 трлн в 2028 и 2029 годах. Расходы на оборону и безопасность в 2027 году заложены в размере 17,1 трлн рублей, примерно треть федерального бюджета, по данным Reuters, которые приводит The Moscow Times.
Кто на самом деле даёт в долг
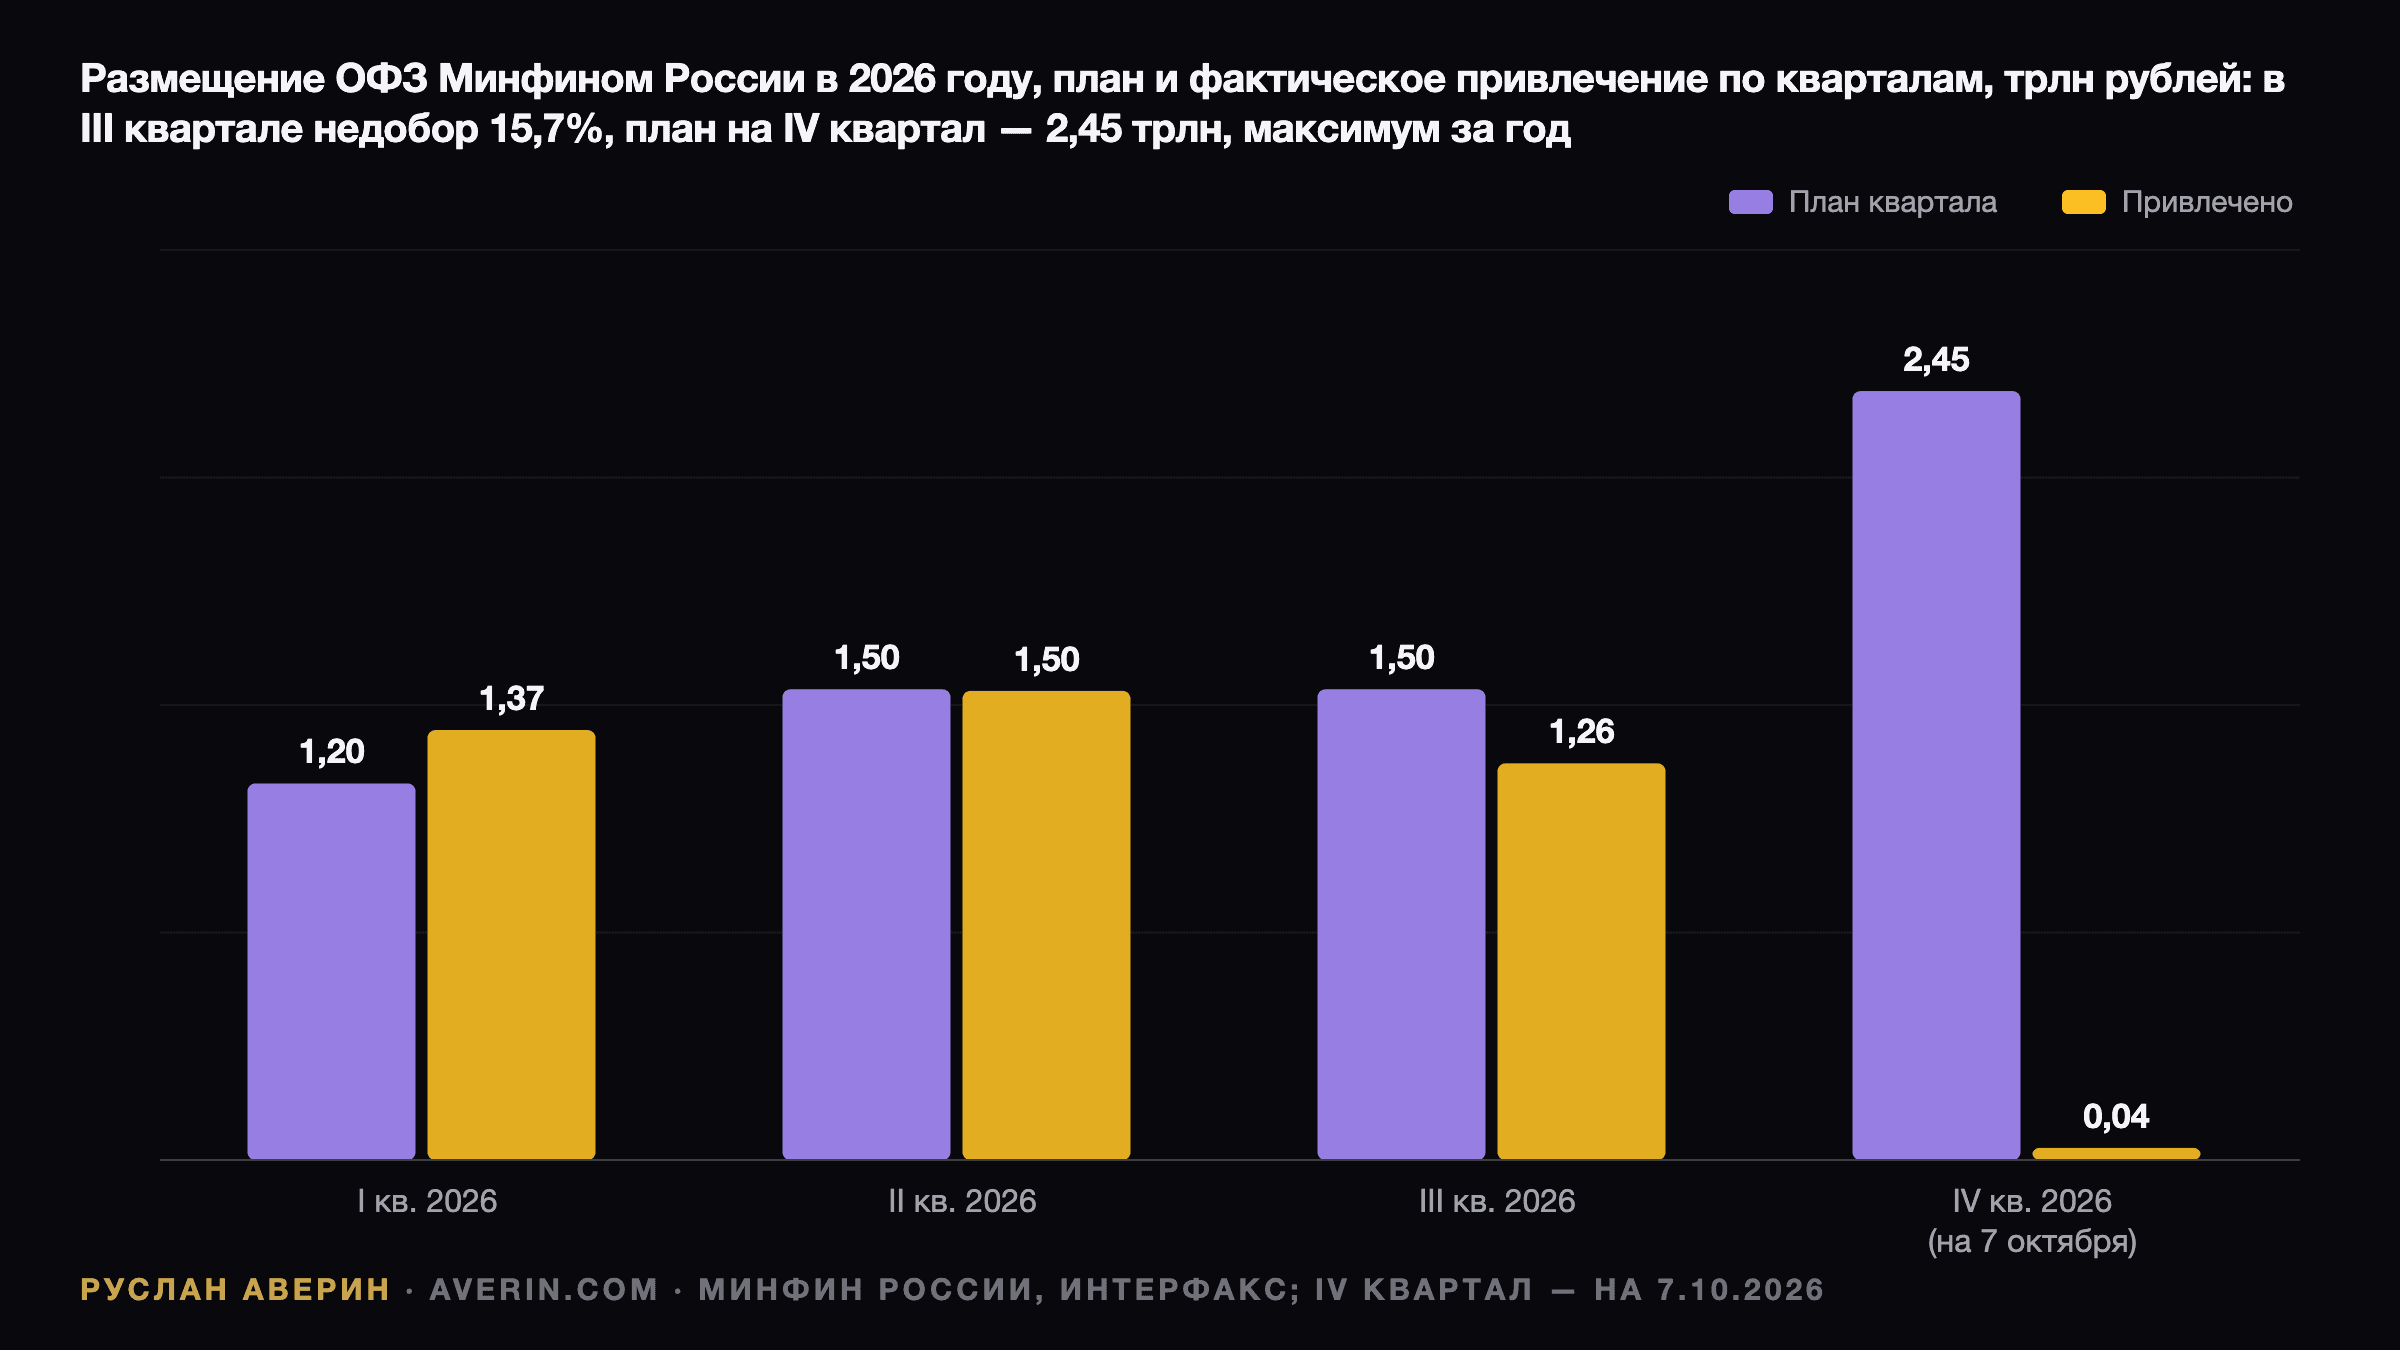
Программа заимствований на 2026 год предусматривала валовые размещения ОФЗ на 5,510 трлн рублей и чистые заимствования на 4,173 трлн. С тех пор бюджетные документы повысили чистый показатель до 5,016 трлн. К концу сентября министерство привлекло около 4,13 трлн.
Министерство отменило аукционы 24 июня и 8 июля, а затем приостановило их с 20 июля по 2 сентября. Выпуск с плавающим купоном, предложенный 15 июля, не собрал приемлемых заявок. Когда 2 сентября размещения возобновились, министерство за один день разместило целиком флоатер (облигацию с плавающим купоном) серии 29031 объёмом 1 трлн рублей и привлекло 938,9 млрд рублей. В тот же день банки заняли у Банка России почти такую же сумму, сообщила The Moscow Times со ссылкой на экономиста Владислава Иноземцева, назвавшего это скоординированной операцией. Итог размещений третьего квартала — 1,264 трлн рублей при плане 1,5 трлн, недобор 15,7%. Последний аукцион квартала, 30 сентября, с ОФЗ 26228 с погашением в 2030 году, был признан несостоявшимся из-за отсутствия заявок по приемлемым ценам.
План на четвёртый квартал — 2,45 трлн рублей за 11 аукционных дней, крупнейший квартальный ориентир года, причём 1,25 трлн должны прийти из бумаг сроком более 10 лет. На первом аукционе, 7 октября, разместили ОФЗ 26252 с погашением в октябре 2033 года на 35,7 млрд рублей с доходностью 16,63% и средневзвешенной ценой 85,56% от номинала при спросе 134,4 млрд.
Структура покупателей объясняет напряжение. Под санкциями у российского государства нет внешнего рынка: директива 1A Минфина США (OFAC) от 22 февраля 2022 года запрещает американским финансовым институтам операции на первичном и вторичном рынках с облигациями Минфина России, выпущенными после 1 марта 2022 года, а российские ценные бумаги инвесторов из «недружественных» стран с марта 2022 года заблокированы на счетах типа С. Кредиторы — внутренние. По данным Банка России, обобщённым на Smart-Lab, системно значимые банки купили в сентябре 73,6% первичных размещений, в основном флоатеры. На вторичном рынке физические лица в сентябре были нетто-покупателями на 28,4 млрд рублей после 15,7 млрд в августе, тогда как крупные банки продали на 160 млрд.
Вот арифметика, стоящая за пародией. Розничный приток в 28 млрд рублей в месяц не сдвигает квартальный план в 2,45 трлн.
Доходности выше ставки Банка России
Банк России 11 сентября сохранил ставку на уровне 14% после десяти снижений подряд с пика в 21%, установленного в октябре 2024 года. Следующее решение ожидается 23 октября. Доходность 10-летних ОФЗ в пятницу, 9 октября, закрылась на уровне 16,85%, по данным Trading Economics, прибавив 1,76 процентных пункта за год. Таким образом, длинные облигации дают почти на 3 процентных пункта больше, чем ставка регулятора, и такой спред сигнализирует, что инвесторы ждут либо более высокой инфляции, либо значительно большего предложения, либо и того и другого.
Инфляция не помогает. По данным Росстата, годовая инфляция в сентябре составила 6,35%, цены за месяц выросли на 0,35% при консенсус-прогнозе 0,27%. Недельные данные за 29 сентября – 5 октября показали скачок на 0,96% после повышения коммунальных и железнодорожных тарифов, что подняло годовую оценку до 7,08%. В сентябрьском заявлении центральный банк указал, что устойчивый рост цен ускорился до 5–6% в пересчёте на год и что в последние месяцы «текущее ценовое давление значительно усилилось».
Что было с розничными облигациями в прошлый раз
Россия уже пробовала специальные облигации для населения. ОФЗ-н, «народные» облигации федерального займа, запустили 26 апреля 2017 года с дебютным выпуском на 30 млрд рублей, который продавали через Сбербанк и ВТБ, а затем последовали выпуски по 15 млрд каждый. В марте 2022 года министерство приостановило их, сославшись на ухудшение условий заимствований. В ноябре 2023 года Денис Мамонов, директор департамента государственного долга министерства, заявил, что возвращать их не планируется: «Для нас это никогда не было значимым источником заимствований. В масштабе общих программ заимствований это было менее 1%».
Этот урок актуален и сейчас. Население способно поглотить десятки миллиардов рублей; государству нужны триллионы. Когда они нужны быстро, как 2 сентября, оно продаёт флоатеры банкам, которые рефинансируются в центральном банке.
Риски для держателей
Для рублёвого инвестора внутри России риски вполне конкретны.
- Инфляция: доходность 16,6% по облигации 2033 года привлекательна лишь в том случае, если инфляция вернётся к 4%, заложенным в проект бюджета на 2027–2029 годы. Недельные данные с годовым темпом выше 7% указывают в обратную сторону.
- Дюрация: индекс длинных облигаций RGBI в начале октября торговался около 111 пунктов, вблизи летних минимумов. Держатель ОФЗ 26252, купленной по 85,56% от номинала, несёт годы ценового риска, если доходности продолжат расти.
- Рубль: Минфин России планирует с 7 октября по 6 ноября купить валюту на 279,4 млрд рублей в рамках бюджетного правила, что, по оценке экономиста Егора Сусина, может ослабить рубль на 2–3 рубля за доллар в среднем за месяц.
- Ликвидность: флоатеры платят купоны, привязанные к RUONIA, что защищает от роста ставок, но одновременно увеличивает процентные расходы самого государства. Расходы на обслуживание долга в 2027 году прогнозируются на уровне 4,6 трлн рублей, 9,4% федеральных расходов.
О чём это говорит
Команда делает три вывода. Во-первых, военный бюджет переместился из Фонда национального благосостояния (ФНБ) на рынок облигаций: план на 2027–2029 годы больше не использует фонд для покрытия дефицитов, а на 2027 год запланированы валовые размещения ОФЗ на 7,722 трлн рублей, чистые — 6,4 трлн. Во-вторых, рынок закладывает это предложение в цены: длинные доходности держатся около 17%, тогда как ставка Банка России — 14%. В-третьих, когда аукционы срываются, запасным вариантом становятся банковские флоатеры, профинансированные ликвидностью центрального банка, — тихая форма денежной эмиссии, которая возвращается в инфляцию.
По оценке аналитика Руслана Аверина, пародия на Smart-Lab описывает российские государственные финансы точнее любого официального заявления этого месяца: патриотизм просят закрыть разрыв, который на деле закрывают банки, центральный банк и повышение налогов. Главные ориентиры — три ближайших аукциона по средам, решение по ставке 23 октября и данные по инфляции за октябрь.
По теме: рекордный розничный спрос на украинские ОВГЗ, решение НБУ от 17 сентября и что оно значит для ОВГЗ и удары по НПЗ и рекордные цены на дизель.