Федеральная резервная система (ФРС) публикует заявление сегодня, в среду 28 октября 2026 года, в 14:00 по восточному времени США (20:00 по Киеву), а председатель Кевин Уорш (Kevin Warsh) проводит пресс-конференцию в 14:30. Европейский центральный банк (ЕЦБ) объявляет решение завтра, в четверг 29 октября, в 14:15 CET (15:15 по Киеву), после чего в 14:45 CET начинается пресс-конференция Кристин Лагард (Christine Lagarde).
Рынки ждут, что оба банка сохранят ставки. Вопрос в том, что каждый из них скажет о декабре, — именно это сдвинет доллар, евро, доходность облигаций и, через кросс-курс, гривну.
Исходная точка на закрытие вторника, 27 октября:
- ФРС: целевой диапазон 3,75–4,00% после повышения 16 сентября, решение принято 12–0.
- ЕЦБ: депозитная ставка 2,50%, ставка основных операций рефинансирования 2,65%, обе действуют с 16 сентября.
- Инфляция в США: CPI 3,7% в сентябре, базовый показатель 2,6%.
- Инфляция в еврозоне: 3,8% в сентябре, базовая 2,5%.
- Treasuries: доходность 2-летних 4,70%, 10-летних 4,99%.
- Доллар: индекс доллара закрылся на 102,32; референсный курс ЕЦБ — $1,1150 за евро.
ФРС: пауза, которая должна звучать жёстко
Котировки в этом месяце резко качнулись. 14 октября, после сентябрьского CPI, вероятность повышения на четверть процентного пункта на этом заседании по CME FedWatch достигла 41,5%, как мы писали в нашем октябрьском обзоре ФРС. К 16 октября FedWatch показывал 72,3% вероятности сохранения без изменений, по данным CNBC. 27 октября CNBC оценил шанс повышения на этой неделе примерно в 10%, а вероятность повышения в декабре — более чем в 80%, по тому же инструменту CME.
Экономисты согласны. В опросе CNBC Fed Survey среди 30 управляющих фондами, стратегов и экономистов 93% ждут паузы на этой неделе и 76% — повышения в декабре. Респонденты также ожидают, что минимум двое членов комитета проголосуют против, в пользу повышения.
Аргумент за повышение — данные по инфляции. Сентябрьский CPI вырос на 3,7% в годовом выражении против 3,4% в августе, а базовый CPI поднялся до 2,6% при консенсус-прогнозе 2,5%, как подробно разобрано в нашем обзоре CPI. Сентябрьский ценовой индекс личных потребительских расходов (PCE), предпочитаемый ориентир ФРС, выходит в четверг, 29 октября.
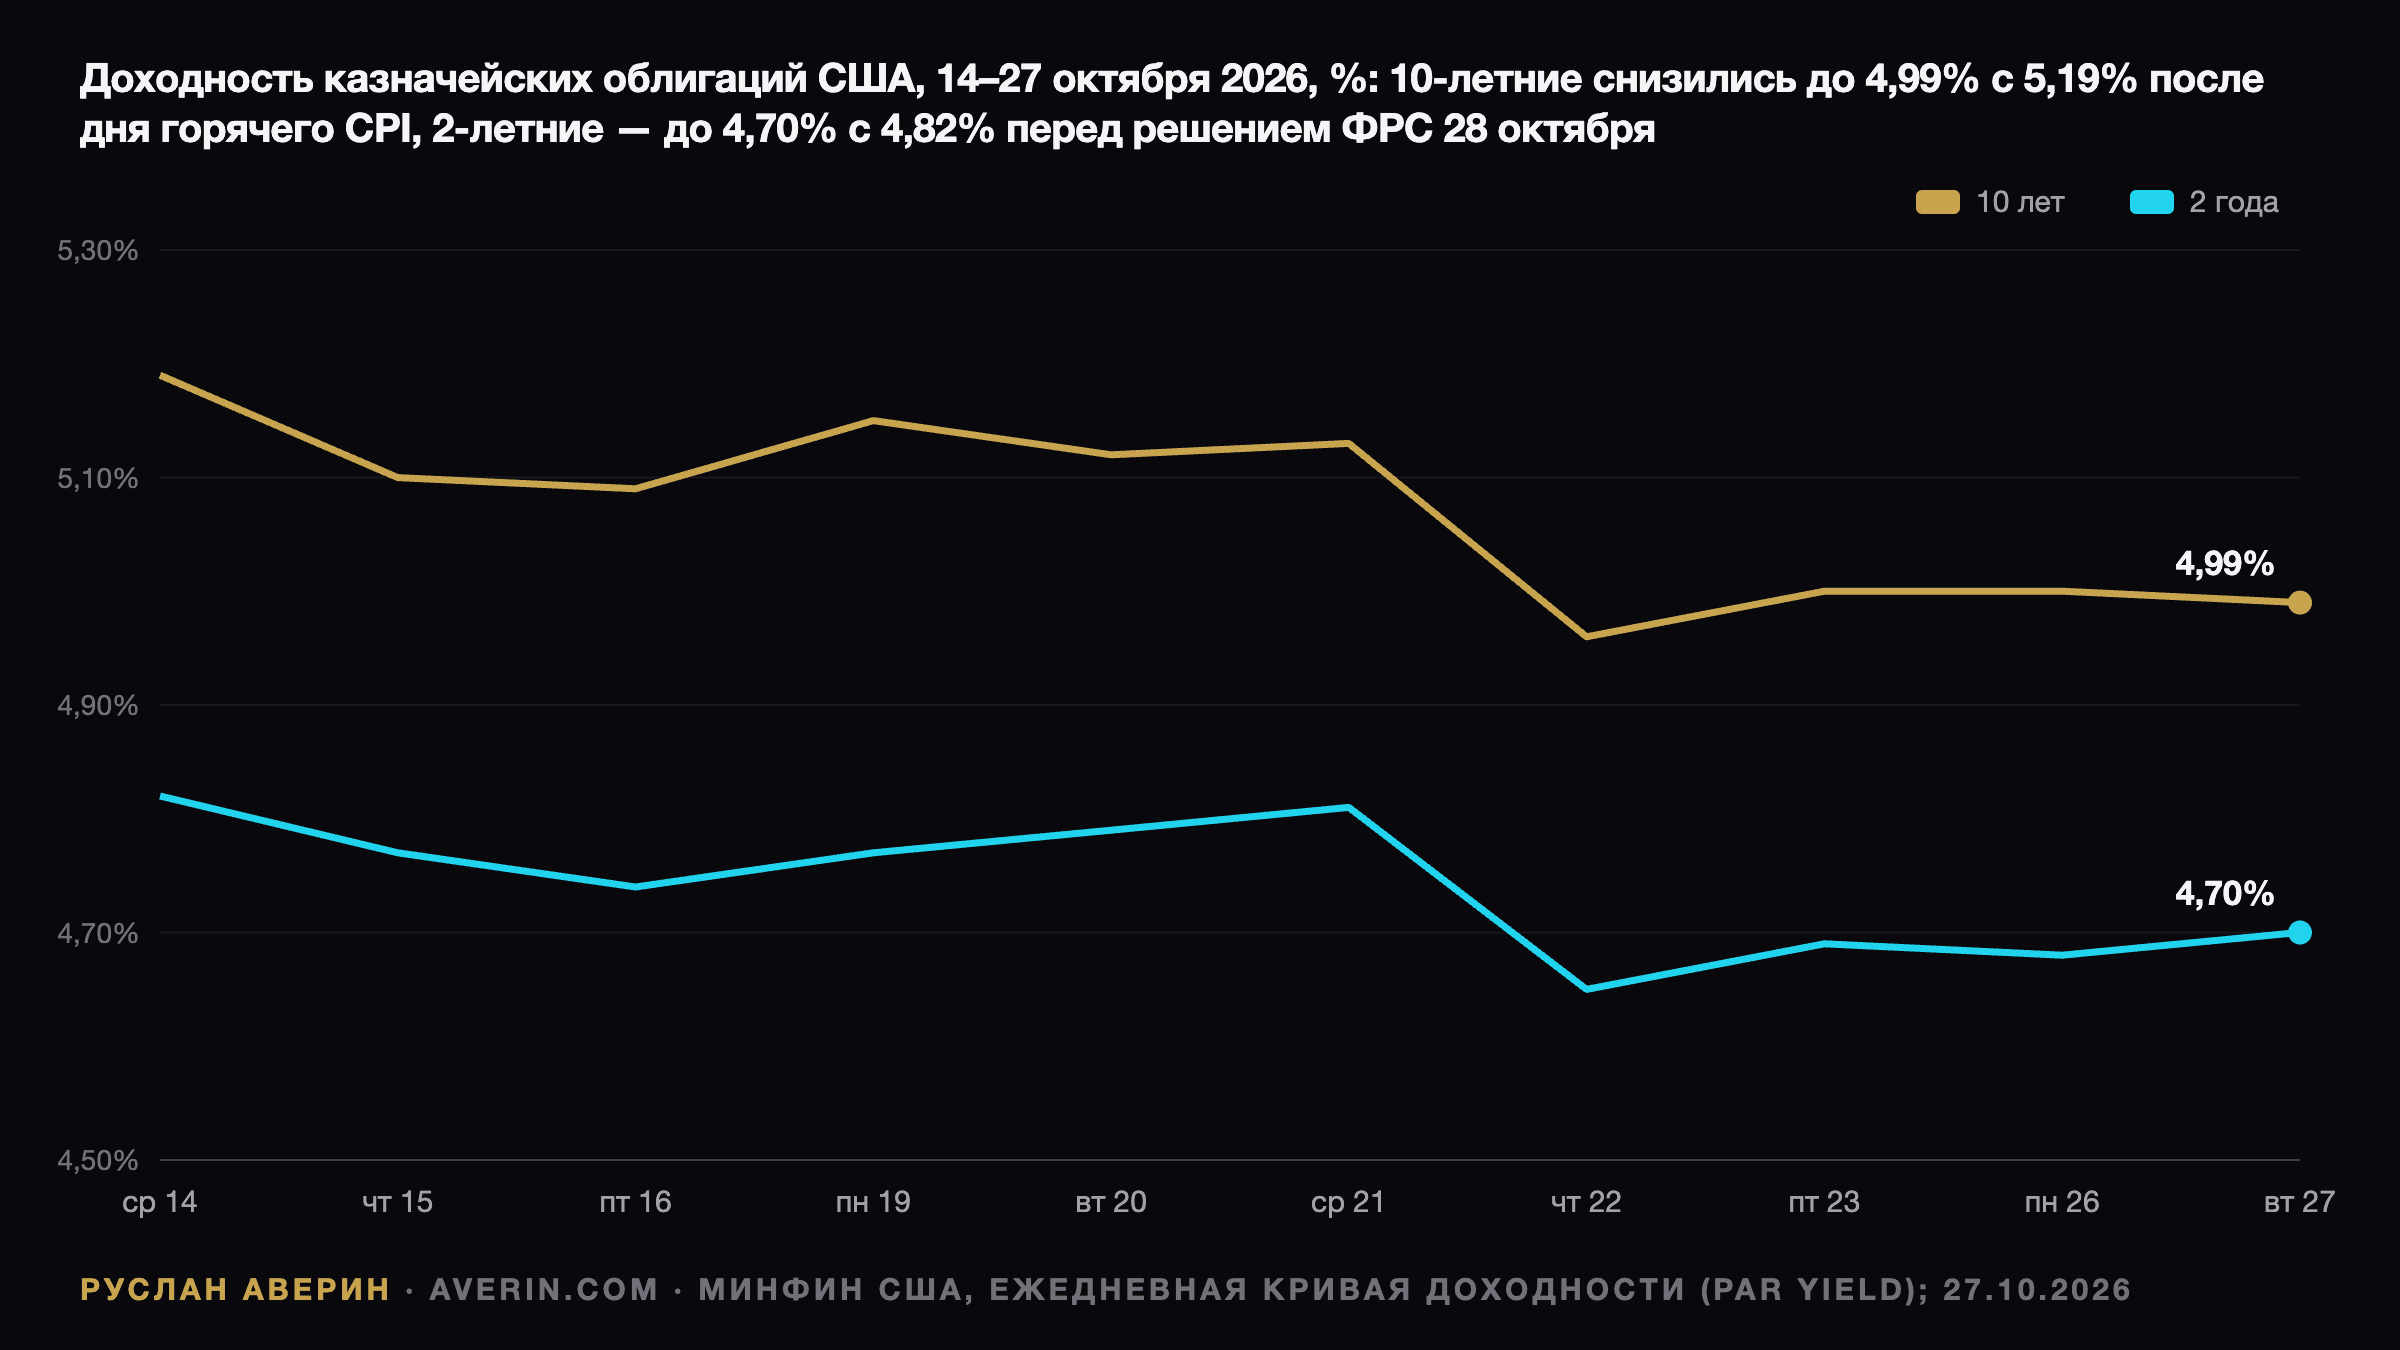
Аргумент за ожидание — время. Сентябрьскому повышению всего шесть недель, и пропуск октября «даёт чиновникам больше времени оценить тенденции в данных», написал Бретт Райан (Brett Ryan) из Deutsche Bank. Промежуточные выборы в США — 3 ноября, через шесть дней после решения. Облигации к заседанию успокоились: доходность 10-летних Treasuries снизилась с 5,19% 14 октября до 4,99% 27 октября, а 2-летних — с 4,82% до 4,70%, по данным ежедневной кривой доходности par Минфина США.
Уорш намеренно мало раскрывает. В Бангкоке 16 октября он сказал: «Я не предрешаю исход заседаний», добавив, что «это новая глава в ФРС, [и] мы больше этим не занимаемся» — заблаговременными сигналами о решениях. Экономисты Goldman Sachs считают, что его слова указывают на паузу в октябре, и по-прежнему ждут «второго и последнего повышения в декабре». Райан ожидает, что он даст понять: дальнейшее ужесточение «скорее всего, со временем понадобится». Подробнее о его подходе — в нашем профиле Уорша и разборе сентябрьского решения.
ЕЦБ: часть работы делает рынок облигаций
ЕЦБ в этом году дважды повышал ставки, в июне и сентябре, после восьми снижений начиная с июня 2024 года. Повышение 10 сентября подняло депозитную ставку до 2,50% с 2,25%. В сентябре ЕЦБ ожидал инфляцию без учёта энергии и продовольствия на уровне 2,5% в 2026 году, 2,6% в 2027 году и 2,3% в 2028 году, сообщил CNBC.
С тех пор инфляция выросла. По окончательным данным Eurostat, годовая инфляция в еврозоне в сентябре составила 3,8% против 3,2% в августе. Цены на энергию выросли на 18,9% за год и добавили 1,71 процентного пункта к общему показателю. Инфляция в услугах составила 3,2%, в неэнергетических промышленных товарах — 1,1%.
Паузу всё ещё ждут из-за доходности французских и немецких облигаций. Доходность 10-летних облигаций Франции 22 октября поднялась выше 5,1% — максимум за 24 года, сообщил Morningstar. Карстен Бжески (Carsten Brzeski) из ING оценивает, что рост доходности немецких бумаг с сентября дал примерно тот же эффект, что ещё одно повышение на четверть пункта, а для Франции — ближе к половине пункта. Лагард заявила в Бангкоке 17 октября, что более жёсткие условия финансирования «замедлят рост и ослабят перенос цен сильнее, чем предполагалось в нашей сентябрьской оценке». Президент Бундесбанка Йоахим Нагель (Joachim Nagel), напротив, сказал, что «работа пока не закончена».
Рынок свопов закладывает вероятность 5,3% шага на четверть пункта на этой неделе, против 16,7% в начале октября, и почти 84% — на 17 декабря, по данным Morningstar. Шаг в декабре поднял бы депозитную ставку до 2,75%.
Что каждый исход сделает с рынками
Наши аналитики считают базовым сценарием двойную паузу, а реакцию рынка определит тон: подтвердит ли Уорш, что повышение в декабре реально, и сделает ли Лагард упор на доходность облигаций как на замену ужесточению.
| Сценарий | Доллар | Евро | Облигации | Гривна |
|---|---|---|---|---|
| ФРС на паузе, ЕЦБ на паузе (базовый) | Зависит от тона Уорша по декабрю | Мало изменений, если Лагард сохранит уклон к ужесточению | Доходность коротких бумаг стабильна; 10-летние около 5% | Официальные курсы следуют за кроссом; темп задаёт НБУ |
| ФРС на паузе, ЕЦБ повышает | Слабее к евро | Крепче | Доходность Bund и OAT растёт, французский спред под давлением | Евро дороже в гривне |
| ФРС повышает, ЕЦБ на паузе | Крепче | Слабее, продолжая падение от $1,16 | Первой растёт доходность 2-летних Treasuries | Евро дешевле, доллар устойчив в гривне |
| ФРС повышает, ЕЦБ повышает | Разнонаправленно | Разнонаправленно | Глобальная доходность растёт с обеих сторон | Евро примерно стабилен в гривне; более высокая мировая доходность конкурирует с гривневыми активами |
Ястребиная пауза ФРС играет на руку доллару — так и было последние шесть недель: референсный курс ЕЦБ упал с $1,1616 10 сентября, в день повышения ЕЦБ, до $1,1150 27 октября, то есть примерно на 4%, хотя ставку повышал именно ЕЦБ.
По оценке аналитика Руслана Аверина, евро реагирует скорее на энергетику и Францию, чем на сам ЕЦБ. Еврозона — нетто-импортёр энергии, а французский спред добавляет премию за риск. Поэтому неожиданное повышение ЕЦБ — сценарий с наибольшим потенциальным движением EUR/USD, а повышение ФРС — с наибольшим движением доходности Treasuries.
Гривна: евро движется через кросс-курс
Официальные курсы Национального банка Украины на 28 октября — 45,6008 грн за доллар и 50,8522 грн за евро. Курс доллара — максимум 2026 года на данный момент и на 8,1% выше уровня 2 января, 42,1701. Евро подорожал лишь на 2,6% по сравнению со 2 января, когда стоил 49,5499 грн, потому что EUR/USD за год снизился.
НБУ управляет курсом доллара через интервенции; курс евро близок к мировому курсу EUR/USD, применённому к этому курсу доллара. 28 октября два официальных курса дают около 1,115 доллара за евро — столько же, сколько референсный курс ЕЦБ. Укрепление доллара после ФРС снижает евро в гривне, даже если USD/UAH не меняется; неожиданное повышение ЕЦБ даёт обратный эффект.
НБУ принимает решение в один день с ЕЦБ, в 14:00 по Киеву 29 октября; ключевая ставка сейчас 16%, как разобрано в нашем прогнозе решения НБУ. Предложения банков — в обзоре депозитных ставок в украинских банках.
За чем следить
- 28 октября, 20:00 и 20:30 по Киеву: заявление ФРС, особые мнения, затем Уорш о декабре.
- 29 октября, 14:00 по Киеву: решение НБУ.
- 29 октября, 14:30 по Киеву: сентябрьская инфляция PCE в США.
- 29 октября, 15:15 по Киеву: решение ЕЦБ, затем Лагард в 15:45.
- 3 ноября: промежуточные выборы в США.
- 8–9 декабря и 17 декабря: следующие заседания ФРС и ЕЦБ, на которые рынки сейчас ставят следующие повышения.
Читайте также: решение ФРС 16 сентября, три центробанка повысили ставки за 72 часа в сентябре и прогноз курса доллара в Украине.