Anthropic у понеділок, 2 листопада, подала до SEC змінений проспект IPO: виручка за третій квартал становила $16,96 млрд, на 1127% більше, ніж роком раніше, а зобов'язання із закупівлі обчислювальних потужностей та інфраструктури — близько $895,4 млрд, випливає з форми S-1/A на EDGAR. До п'ятниці, 6 листопада, інвестори повідомили CNBC, що тепер очікують оцінку від $1 трлн до $1,5 трлн замість $2 трлн, які обговорювали в жовтні, а роуд-шоу, як очікується, стартує на тижні з 9 листопада.
Фінансовий аналітик Аверін Руслан бачить у двох тижнях після публічної подачі переоцінку всієї ставки на ШІ: проспект підтвердив історію попиту, тоді як Nasdaq за одну сесію втратив понад 5%, а очікувана ціна угоди знизилася на чверть або більше.
Що подано і коли
| Дата | Документ або подія | Джерело |
|---|---|---|
| пн 1 червня | Конфіденційний проєкт реєстрації (DRS) | SEC EDGAR |
| 13 липня – 9 жовтня | П'ять змінених конфіденційних проєктів (DRS/A) | SEC EDGAR |
| пн 26 жовтня | Публічна форма S-1, Nasdaq Global Select Market, тикер «ANT» | SEC EDGAR, Anthropic |
| пн 2 листопада | Поправка № 1 (S-1/A) з повною звітністю за третій квартал | SEC EDGAR |
| тиждень з 9 листопада | Очікуваний старт роуд-шоу | CNBC, 6 листопада |
У поправці досі не заповнені ціновий діапазон, кількість акцій та обсяг розміщення: на обкладинці зазначено, що ціна «становитиме від $ до $». Синдикат із понад 20 банків очолюють Goldman Sachs і Morgan Stanley, до нього входять J.P. Morgan, Citigroup, Barclays, Wells Fargo, BofA Securities і Deutsche Bank, випливає з проспекту. У понеділок, 26 жовтня, у день публікації S-1, Nasdaq-100 закрився зростанням на 1,09%, на позначці 29 273,40.
Цифри з проспекту
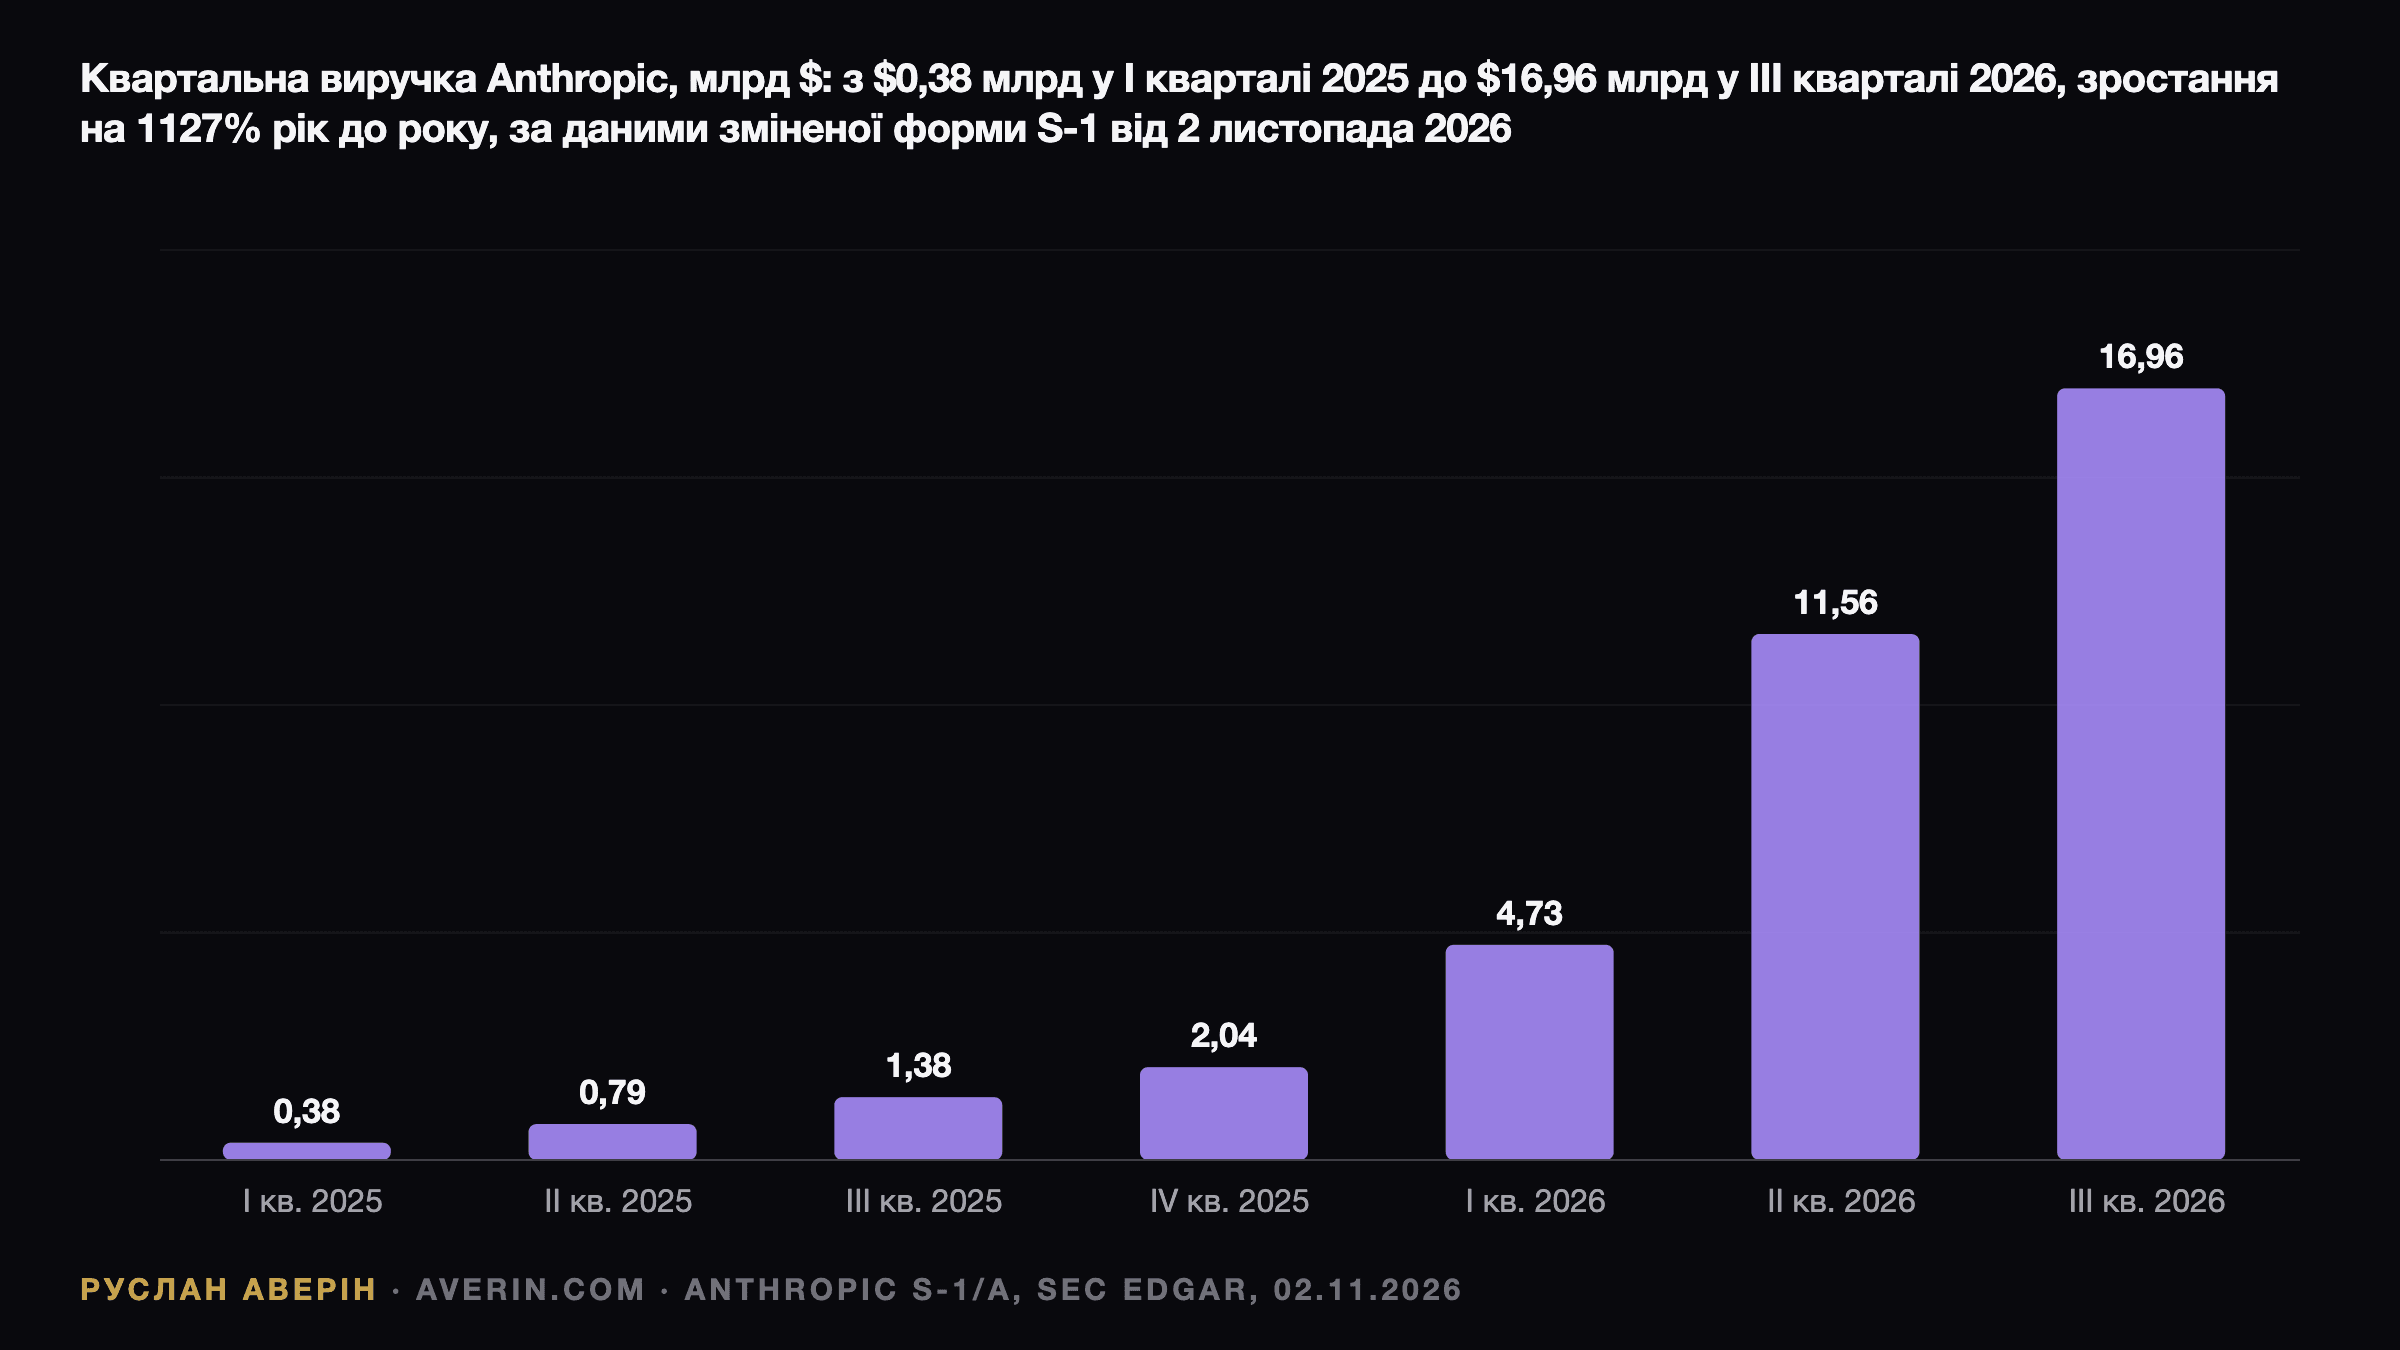
Виручка за дев'ять місяців до 30 вересня становила $33,24 млрд проти $2,55 млрд роком раніше, випливає з документа. Зростання квартал до кварталу сповільнюється: у другому кварталі виручка зросла на 144%, у третьому — на 47%, підрахував CNBC.
| Квартал | Виручка | Операційний прибуток (збиток) | Скоригований операційний прибуток | Чистий збиток |
|---|---|---|---|---|
| I кв. 2026 | $4,73 млрд | −$1,67 млрд | −$0,62 млрд | $14,44 млрд |
| II кв. 2026 | $11,56 млрд | $0,97 млрд | $2,24 млрд | $66,31 млрд |
| III кв. 2026 | $16,96 млрд | −$0,57 млрд | $2,46 млрд | $23,29 млрд |
Джерело: Anthropic S-1/A, квартальні результати (неаудовані).
Із чистого збитку за дев'ять місяців у $104,0 млрд $94,3 млрд — це зміна справедливої вартості конвертованих векселів, деривативів і SAFE, яку компанія пов'язує зі зростанням власної оцінки. За GAAP у третьому кварталі Anthropic знову вийшла в операційний збиток — $567 млн; скоригована операційна маржа, без урахування винагороди акціями та негрошових благодійних внесків, знизилася до 15% з 19%. Причина — обчислення: витрати на обчислювальні потужності та інфраструктуру за квартал становили $9,86 млрд, або 58% виручки проти 48% у другому кварталі.
Станом на 30 вересня Anthropic мала $95,6 млрд грошових коштів і $36,3 млрд короткострокових інвестицій, а загалом компанія залучила $141,1 млрд, випливає з S-1/A.
Що змінилося після нашої жовтневої статті
Коли 21 жовтня я писав про цільову оцінку IPO в $2 трлн, проспект ще не був опублікований. Чесний підсумок звірки:
- Оцінка: цифри $2 трлн, про яку CNBC повідомив 13 жовтня, більше немає. Інвестори тепер бачать від $1 трлн до $1,5 трлн, а один із них сказав CNBC, що ймовірніше $1–1,25 трлн; $1,5 трлн назвали «натяжкою». Це все ще вище за $965 млрд травневого раунду Series H.
- Виручка за третій квартал: озвучені CNBC до подачі $16,8 млрд у документі перетворилися на $16,96 млрд, тож зростання квартал до кварталу становило 46,7%, а не 44,8%.
- Прибутковість: скоригований прибуток підтвердився — $2,46 млрд, але операційний рядок за GAAP виявився збитковим.
- 2025 рік: виручка $4,59 млрд і чистий збиток $41,97 млрд — відповідно до даних, що просочилися раніше.
- Витрати: цифру Reuters у $518 млрд на інфраструктуру замінив зазначений у документі підсумок — $895,4 млрд.
- Банки та біржа: тепер підтверджені; обсяг розміщення — ні.
Як відреагували акції ШІ-компаній і Nasdaq
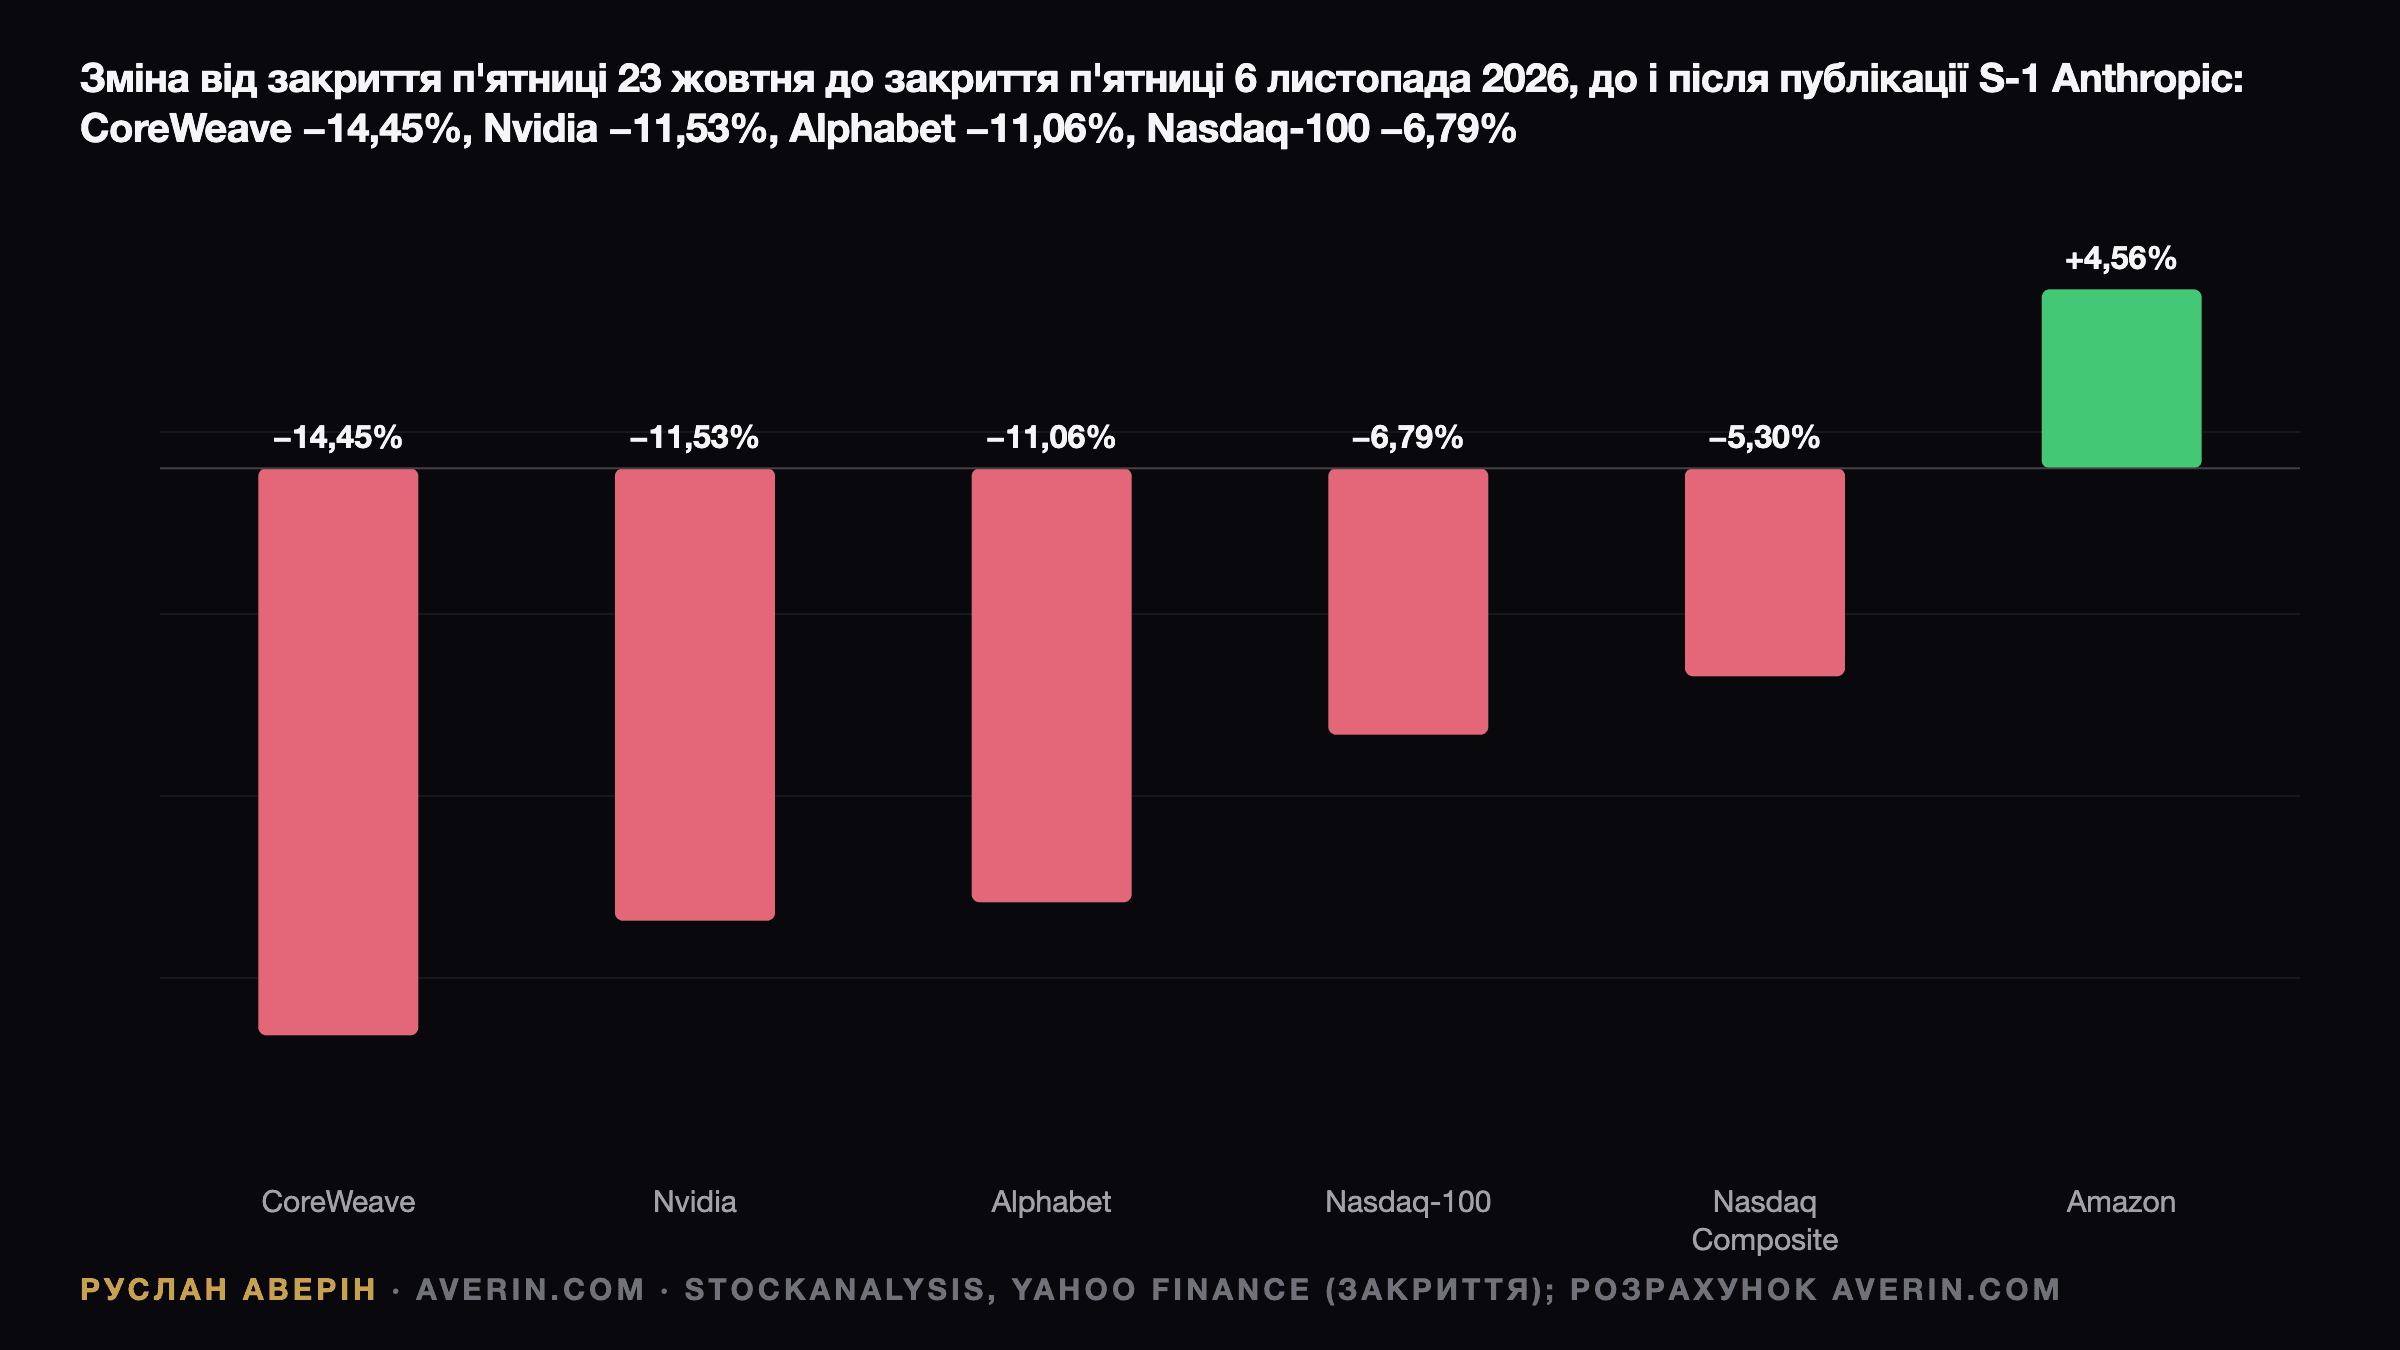
Nasdaq Composite у четвер, 5 листопада, впав на 5,52%, до 24 315,00, — це найрізкіше падіння за 19 місяців, повідомив CNBC, — після проміжних виборів у вівторок. CNBC пов'язав розпродаж з побоюваннями, що нові повноваження демократів і загальнонаціональне неприйняття ШІ сповільнять будівництво дата-центрів; виборці висловилися проти дата-центрів на місцевих голосуваннях у 40 випадках із 41. Nvidia того дня втратила 9,26%, CoreWeave — 9,83%.
У п'ятницю Composite закрився на 24 579,43, додавши 1,09%, а Nasdaq-100 — на 26 989,99. Nvidia закрилася на $186,64, CoreWeave — на $46,40. Amazon із $259,30 — єдиний папір на графіку, що виріс з 23 жовтня. Alphabet на $284,78 досі несе падіння на 12,64% після звіту 29 жовтня, про яке я писав у стрес-тесті капвитрат Big Tech.
Що це означає для суперечки про капвитрати на ШІ
Документ дає цифру до питання, що стояло за жовтневим розпродажем на Nasdaq. Зобов'язання Anthropic приблизно на $895,4 млрд «практично повністю» пов'язані з обчисленнями та інфраструктурою; близько $447,5 млрд припадає на період до кінця 2030 року, а близько $69,8 млрд підлягають оплаті протягом 12 місяців після 30 вересня. Річна виручка в темпі третього кварталу — $67,8 млрд, тобто загальні зобов'язання приблизно в 13 разів більші за поточну виручку, а платежі на найближчі 12 місяців — приблизно рік поточної виручки.
Аргумент оптимістів — попит досі перевищує пропозицію: у документі сказано, що Anthropic «незмінно працювала в умовах нестачі обчислювальних потужностей, коли попит клієнтів перевищує доступні потужності». Аргумент песимістів — маржа: зі зростанням поставлених потужностей у третьому кварталі операційний рядок повернувся в мінус. Це той самий розрив між капвитратами та виручкою від ШІ, який ринок закладав у ціну CoreWeave, тільки тепер його розкрив покупець, а не продавець.
Для публічних постачальників документ — карта виручки. Anthropic зобов'язалася витратити щонайменше $44,9 млрд у Microsoft з листопада 2026 по червень 2033 року та до $120,5 млрд у ШІ-підрозділу SpaceX на обчислення на чипах Nvidia до 2029 року — близько $3,1 млрд на місяць після постачання всіх потужностей, яке очікують у грудні 2026 року.
Amazon і Alphabet: публічні «замінники»
Конвертовані векселі Amazon не можуть конвертуватися понад 12% капіталізації Anthropic, якщо Amazon не відмовиться від цього обмеження, і ще $15 млрд фінансування векселями від Amazon залишаються доступними, випливає з S-1/A. Alphabet має опціон на купівлю акцій на суму до $10,0 млрд у приватному розміщенні за ціною IPO, а також кредитну лінію векселями на $20 млрд. Розміщення за оцінкою від $1 трлн до $1,5 трлн однаково дасть змогу переоцінити обидві частки вище за травневий раунд, але значно нижче, ніж передбачав дебют за $2 трлн.
За $1 трлн ціна становитиме близько 14,7 річної виручки в темпі третього кварталу, за $1,5 трлн — близько 22,1. Гіл Лурія (Gil Luria) з D.A. Davidson сказав CNBC: «Ринку дуже потрібно, щоб це IPO пройшло успішно, і банкіри на угоді це, безумовно, розуміють». Погоджуюся, і ціновий діапазон ближче до $1 трлн я сприймав би як вибір банкірів на користь чистого дебюту, а не рекордної оцінки.
Що відстежувати далі
- Тиждень з 9 листопада: старт роуд-шоу та S-1/A з ціновим діапазоном і кількістю акцій — перший поданий документ, з якого випливає оцінка.
- Середина листопада: очікуваний дебют на Nasdaq, за даними CNBC; дату визначення ціни не подано.
- Сьомий торговий день після лістингу: перевірка за правилом прискореного включення (Fast Entry) до Nasdaq-100, про яке ми писали в жовтні.
- 27, 48, 62 і 76 днів після IPO: поетапне зняття обмежень на продаж акцій (lock-up), повідомив CNBC з посиланням на проспект; частину акцій співробітників і ранніх інвесторів можна продати з першого дня.
Читайте також: цільова оцінка IPO Anthropic у $2 трлн у жовтні, розрив між капвитратами та виручкою від ШІ і борг CoreWeave на $51 млрд.