Wells Fargo оприлюднить результати за третій квартал 2026 року до відкриття ринку США у вівторок, 13 жовтня, того ж ранку, що й JPMorgan Chase і Citigroup. До звіту банк підходить найслабшим із великих банків цього року. У п'ятницю, 9 жовтня, акції закрилися на $83,55 — на 10,4% нижче за $93,20 на кінець 2025 року і на 13,3% нижче за максимум закриття $96,39 від 6 січня, тоді як банківський індекс KBW за той самий період зріс на 3,9%.
У цьому розриві й полягає вся історія. З 3 червня 2025 року Wells Fargo вільний від обмеження на розмір активів (asset cap), запровадженого Федеральною резервною системою, його кредитний портфель зростає двозначними темпами, а рентабельність матеріального власного капіталу (ROTCE) у другому кварталі досягла 17,7%. Ринок поки що за це не платить. Цифри у вівторок мають показати, що зростання після зняття обмеження перетворюється на виручку, а не лише на більший баланс.
Оновлення, 13 жовтня 2026: результати
Wells Fargo перевершив очікування за прибутком і не дотягнув за виручкою. Розводнений прибуток на акцію (EPS) за третій квартал становив $1,87 за консенсус-прогнозу $1,85, на 13% більше, ніж $1,66 роком раніше; чистий прибуток — $5,95 млрд. Виручка — $21,87 млрд, приблизно на $0,4 млрд нижче за очікувані $22,3 млрд і лише на 2% вище, ніж рік тому. До EPS увійшли $170 млн разових податкових вигод; за 3,05 млрд розводнених акцій це близько $0,06 на акцію, тож без них EPS становив би близько $1,81, тобто нижче за консенсус.
| Показник | Консенсус-прогноз | Факт |
|---|---|---|
| Розводнений EPS | $1,85 | $1,87 |
| Виручка | $22,3 млрд | $21,87 млрд |
| Чистий процентний дохід | ~$12,8 млрд (планка з огляду) | $12,52 млрд |
| Коефіцієнт ефективності | 62% або нижче (планка з огляду) | 63% |
| Середні кредити, рік до року | понад 10% (планка з огляду) | +11% |
| Зворотний викуп | $3 млрд або більше (планка з огляду) | $2,5 млрд |
З чотирьох ліній, визначених в огляді, пройдено лише одну. Середній кредитний портфель зріс на 11% рік до року до $1 033,4 млрд, але лише на 1% до другого кварталу. Чистий процентний дохід (NII) зріс на 2% до $12,52 млрд — нижче за темп $12,8 млрд. Банк зберіг прогноз компанії щодо NII на рік на рівні «+/- $50 млрд» і тепер очікує близько $13 млрд у четвертому кварталі. Коефіцієнт ефективності (efficiency ratio) зріс до 63% з 60%; прогноз витрат на рік лишається близько $55,7 млрд. Зворотний викуп сповільнився до $2,5 млрд, а CET1 знизився до 10,0% з 10,3%: вищі дохідності забрали 38 базисних пунктів через інший сукупний дохід. ROTCE становив 16,3% — нижня межа діапазону 16–17%, який огляд називав сильним результатом, до того ж за підтримки податкового чинника.
Генеральний директор Чарлі Шарф (Charlie Scharf) заявив, що результати «відображають широке зростання, вищий прибуток і сильнішу дохідність», і додав: «Хоча вищі процентні ставки, вищі ціни на нафту та стійка інфляція створюють ризики для економіки, потужні позитивні сили, як-от інвестиції в інфраструктуру ШІ, високий рівень зайнятості та стабільне зростання зарплат, і надалі переважують ці ризики».
Що це змінює. Я читаю це так: історія зростання після зняття обмеження на активи застрягла між балансом і прибутком — кредити зросли, але виручка, NII, ефективність і зворотний викуп виявилися нижче за планку. Ціль у $50 млрд тепер тримається на четвертому кварталі близько $13 млрд.
Чого очікує консенсус
Консенсус-прогноз, зібраний Financial Modeling Prep (FMP) за 13 аналітиками, — EPS $1,85 за виручки $22,3 млрд. Роком раніше Wells Fargo звітував про виручку $21,4 млрд, тож прогноз передбачає зростання виручки приблизно на 4% — повільніше, ніж 9%, які банк показав у другому кварталі.
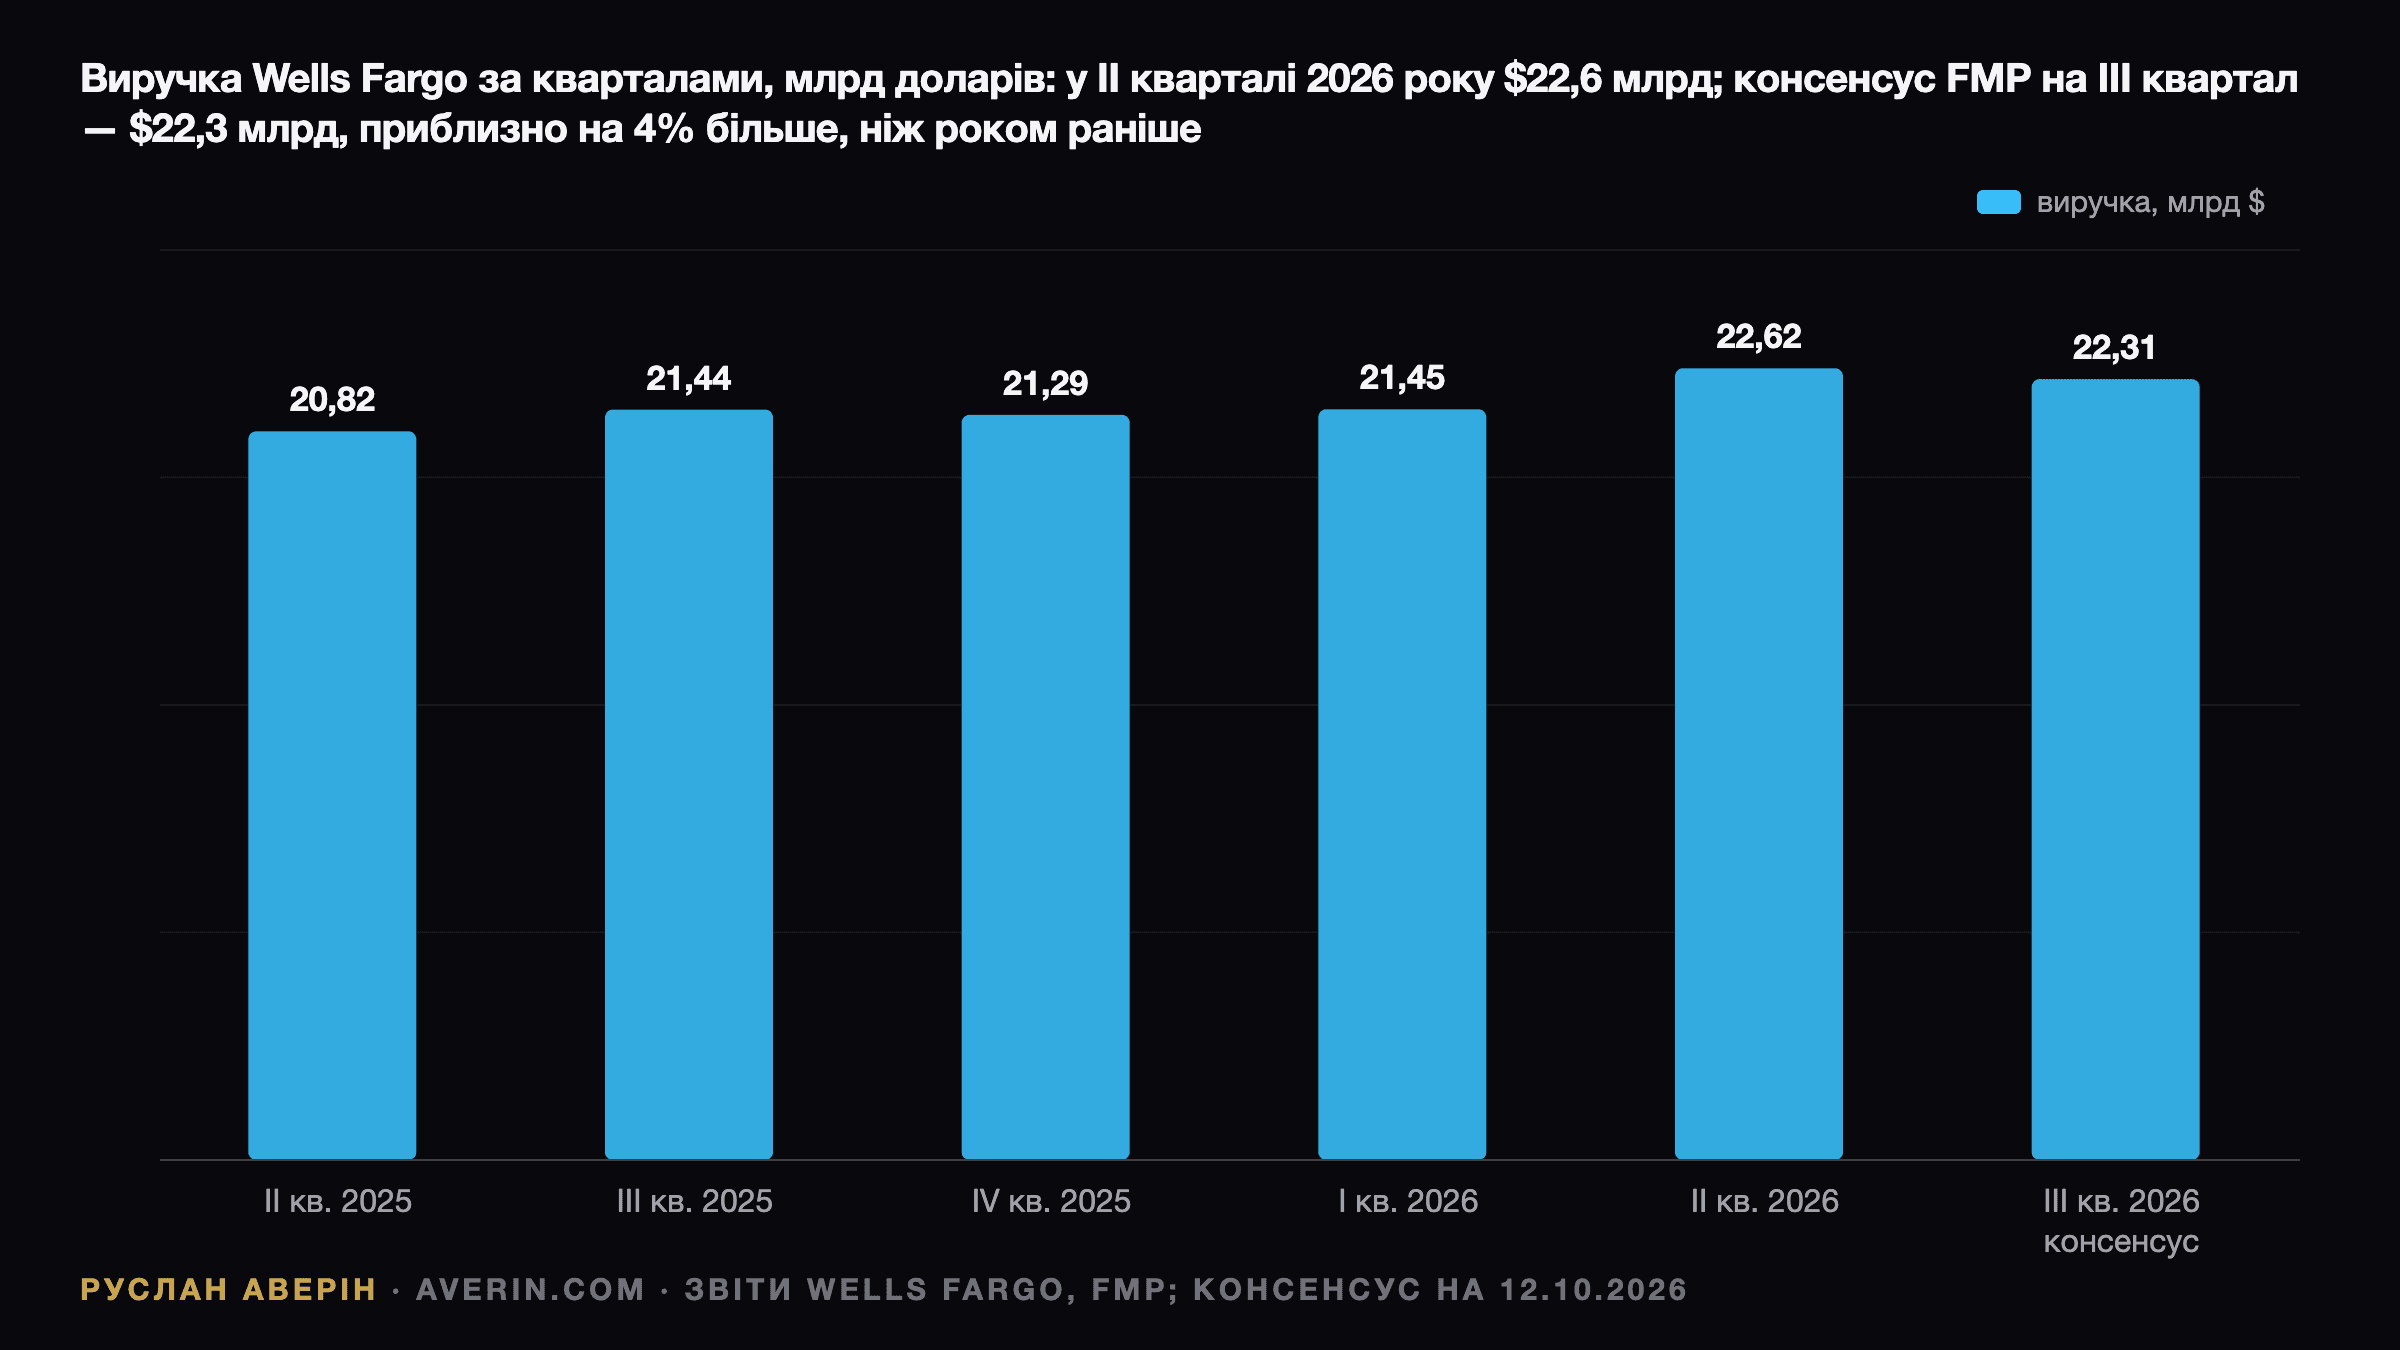
Другий квартал задав високу планку. Чистий прибуток становив $6,4 млрд, розводнений EPS — $2,00, на 25% більше за $1,60 роком раніше, включно з разовою податковою вигодою $132 млн, або $0,04 на акцію. Виручка становила $22,6 млрд, зростання на 9%: чистий процентний дохід (NII) зріс на 5%, до $12,3 млрд, а непроцентний дохід — на 13%, до $10,3 млрд. Отже, консенсус $1,85 нижчий за другий квартал навіть без урахування податкового чинника.
Зростання після зняття asset cap
ФРС зняла обмеження, яке з 2018 року утримувало сукупні активи Wells Fargo на місці, 3 червня 2025 року. У липні генеральний директор Чарлі Шарф (Charlie Scharf) описав зміну прямо: «Після багатьох років, коли ми не були в рівних умовах із конкурентами, бо не могли нарощувати баланс», банк тепер його нарощує. Середній обсяг кредитів у другому кварталі становив $1 026,5 млрд, на 12% більше, ніж роком раніше, а середній обсяг депозитів — $1 465,6 млрд, зростання на 10%.
15 вересня на конференції Barclays фінансовий директор Майк Сантомассімо (Mike Santomassimo) заявив, що зростання кредитів у 2026 році перевищить попередній прогноз у середньому однозначному відсотку. За його словами, чиста процентна маржа в третьому кварталі складається краще, ніж банк спочатку очікував, а комісії інвестиційного банкінгу й виручка Markets у кварталі мають зрости кожна на середній однозначний відсоток. Споживчий кредит він також назвав здоровим: «Рівень боргу до доходу загалом цілком добрий».
Перша перевірка у вівторок — чи тримається зростання кредитів вище 10% рік до року і чи йде воно з напрямів із пристойною маржею, чи з балансу Markets, який нарощує активи, але мало додає до спреду.
Арифметика NII
У вересні Wells Fargo зберіг прогноз компанії щодо чистого процентного доходу на весь 2026 рік на рівні приблизно $50 млрд. У першому півріччі банк заробив $24,4 млрд: $12,1 млрд у першому кварталі та $12,3 млрд у другому. Щоб вийти на $50 млрд, у другому півріччі потрібно близько $25,6 млрд, або приблизно $12,8 млрд за квартал, — крок угору приблизно на 4% від рівня другого кварталу.
На мою думку, це найважливіша цифра у звіті. NII за третій квартал близько $12,8 млрд підтвердить прогноз. Цифра близько $12,3 млрд залишить четвертому кварталу забагато роботи, а зниження орієнтира в $50 млрд підірве аргумент про зростання. На папері тло допомагає: цільовий діапазон ФРС становить 3,75–4,00% з 16 вересня. Дохідність 10-річних казначейських облігацій США на закритті 9 жовтня становила 5,24%. Ризик — у структурі: у липні менеджмент казав, що зростання кредитів краще за очікуване, але безпроцентні депозити зростають не так сильно, як він розраховував.
Ефективність і витрати
Головним інструментом Шарфа була дисципліна витрат. Непроцентні витрати в другому кварталі становили $13,7 млрд, зростання на 2%, а коефіцієнт ефективності (витрати до доходів) знизився до 60% з 64% роком раніше. Прогноз витрат на весь рік — близько $55,7 млрд, у вересні без змін. Витрати першого півріччя становили $28,0 млрд, що залишає близько $27,7 млрд на друге півріччя, або приблизно $13,85 млрд за квартал.
Середньострокова ціль щодо рентабельності матеріального власного капіталу — 17–18%. У другому кварталі Wells Fargo вийшов на 17,7%, але Шарф говорив лише про те, щоб стабільно вийти на дохідність у цьому діапазоні впродовж «розумного періоду часу», а в першому кварталі показник становив 14,5%. ROTCE за третій квартал у діапазоні 16–17% на чистих цифрах був би солідним результатом; повернення до рівня близько 14,5% знову викликало б сумніви щодо цілі.
Зворотний викуп і капітал
У другому кварталі банк викупив 37,4 млн акцій, або паперів на $3,0 млрд, а за перше півріччя — близько $7 млрд. Банк повідомив, що має намір підвищити дивіденд за третій квартал до $0,50 на акцію з $0,45, тобто на 11%. Коефіцієнт CET1 на кінець червня становив 10,3% проти 11,1% роком раніше: зворотний викуп акцій і зростання балансу поглинали капітал.
У цьому й полягає суперечність кейсу Wells Fargo: і швидше зростання, і більший викуп спираються на той самий капітал. Будь-який коментар щодо темпу зворотного викупу акцій у другому півріччі або нижчої цільової величини CET1 зрушить котирування.
Як акції дійшли до цього рівня
У день звіту за другий квартал, 14 липня, акції впали на 2,7%, до $85,29, хоча EPS і виручка перевершили оцінки. Після підвищення ставки ФРС вони знову знизилися: з $89,72 15 вересня до $83,55 9 жовтня, тобто на 6,9%, проти падіння на 7,2% у банківського індексу KBW. З початку року папір втратив 10,4%, а індекс зріс на 3,9%.
Сценарії
На думку аналітика Руслана Аверіна, реакцію визначать чотири рядки:
- NII близько $12,8 млрд і підтверджений або підвищений прогноз у $50 млрд.
- Зростання середнього обсягу кредитів і далі вище 10% рік до року.
- Коефіцієнт ефективності на рівні 62% або нижче за річних витрат і далі близько $55,7 млрд.
- Темп зворотного викупу не менше $3 млрд за квартал.
Якщо виконаються всі чотири умови, дисконт до сектору може почати скорочуватися, бо після падіння на 10,4% цього року в ціну вже закладено розчарування. Якщо NII виявиться близько $12,3 млрд і прогноз урізать, я б очікував, що ринок прочитає історію зростання після зняття обмеження радше як зростання балансу, ніж прибутку, і дисконт збережеться. Звіти JPMorgan і Citigroup того ж ранку задаватимуть тон сектору, тому відносний рух важить не менше за абсолютний.
За темою: підсумки звітності великих банків за II квартал 2026 року, крива дохідності казначейських облігацій США у вересні і підвищення ставки ФРС 16 вересня до 3,75–4,00%.