У понеділок, 21 вересня, Європейський центральний банк запустив Pontes — міст, який дає банкам змогу розраховуватися за угодами з токенізованими цінними паперами грошима центрального банку, а не стейблкоїнами чи депозитами в комерційних банках. Крістін Лагард описала його одним реченням: «Якщо коротко, Pontes — це цифровий євро, доступний банкам, щоб вони могли укладати угоди між собою з токенізованими активами та технологією розподіленого реєстру».
Запуск отримав рядок у більшості стрічок новин і заголовок у російськомовних. Він вартий більшого: уперше великий центробанк вивів власні гроші на рейки, якими досі безроздільно користувалися доларові стейблкоїни. Нижче — що робить Pontes, хто до нього підключений і що він змінює для інвесторів, які ніколи не працюватимуть із ним напряму.
Що таке Pontes
За власним визначенням ЄЦБ, Pontes — це «рішення Євросистеми на основі технології розподіленого реєстру, яке пов'язує ринкові DLT-платформи та сервіси TARGET для розрахунків за оптовими DLT-угодами в грошах центрального банку». Простіше кажучи: облігація чи акція існує в блокчейні приватного оператора, грошова частина угоди розраховується резервами, які банки й так тримають у центробанку, а обидві частини пов'язані так, що виконуються або разом, або ніяк.
П'єро Чіполлоне (Piero Cipollone), член Виконавчої ради ЄЦБ, який курує проєкт, описав механізм у серпні так: «Транзакції можуть виконуватися умовно й атомарно, тобто грошова частина і частина з активом або розраховуються разом, або не розраховуються взагалі». Такий розрахунок за принципом «усе або нічого» — поставка проти платежу — і є всією суттю. Сьогодні для нього потрібен центральний депозитарій посередині. З Pontes це може робити сам реєстр, а гроші на іншому боці настільки надійні, наскільки взагалі можуть бути надійними гроші.
Розрахунки подвійні: учасники можуть використовувати грошові токени на власній DLT-платформі Євросистеми або розраховуватися через T2 — чинну систему валових розрахунків у реальному часі, а остаточність розрахунку настає, коли завершується частина в T2. Сегмент лише оптовий. Для доступу потрібен рахунок у T2, а підключатися можуть центральні депозитарії цінних паперів, оператори пілотного режиму ЄС для DLT, платіжні системи, авторизовані клірингові палати та фінансові установи під наглядом. Роздрібного продукту тут немає.
Хто підключений
На старті, за даними CoinDesk, приєдналися 13 фінансових установ і було підключено чотирьох DLT-операторів: Axiology, що працює на XRP Ledger від Ripple, Cashlink, Clearstream — розрахунковий підрозділ Deutsche Börse, і SWIAT — платформу, що належить банкам і була запущена DekaBank. Deutsche Bank і Santander, за повідомленнями, вже працюють як учасники. Повного переліку сам ЄЦБ не оприлюднював.
Ціноутворення задумане так, щоб залучити учасників. «Щоб підтримати раннє впровадження, ми запропонуємо привабливі цінові умови й на етапі початкового запуску стягуватимемо лише одноразові комісії за підключення», — заявив Чіполлоне 26 серпня. Повна функціональність, зокрема довші години роботи, очікується лише у 2028 році. ЄЦБ також готується вкласти невелику частку власних коштів у токенізовані цінні папери з розрахунками через Pontes, починаючи з номінованих у євро облігацій державного сектору та наднаціональних емітентів, — це дає емітентам покупця з першого дня.
Pontes з'явився не на порожньому місці. З травня по листопад 2024 року Євросистема вела дослідницьку роботу з 64 учасниками з дев'яти юрисдикцій: вони відпрацювали 58 сценаріїв використання та провели розрахунки майже на €1,6 млрд у грошах центрального банку. Довгострокова програма називається Appia: її дорожню карту оприлюднили в березні 2026 року, а у 2028 році вона має представити концепцію токенізованого європейського фінансового ринку. За словами Чіполлоне, «з Appia ми будуємо дорогу від сьогоднішньої фінансової системи до завтрашніх токенізованих ринків, що міцно спирається на гроші центрального банку».
Чому зараз: долар устиг першим
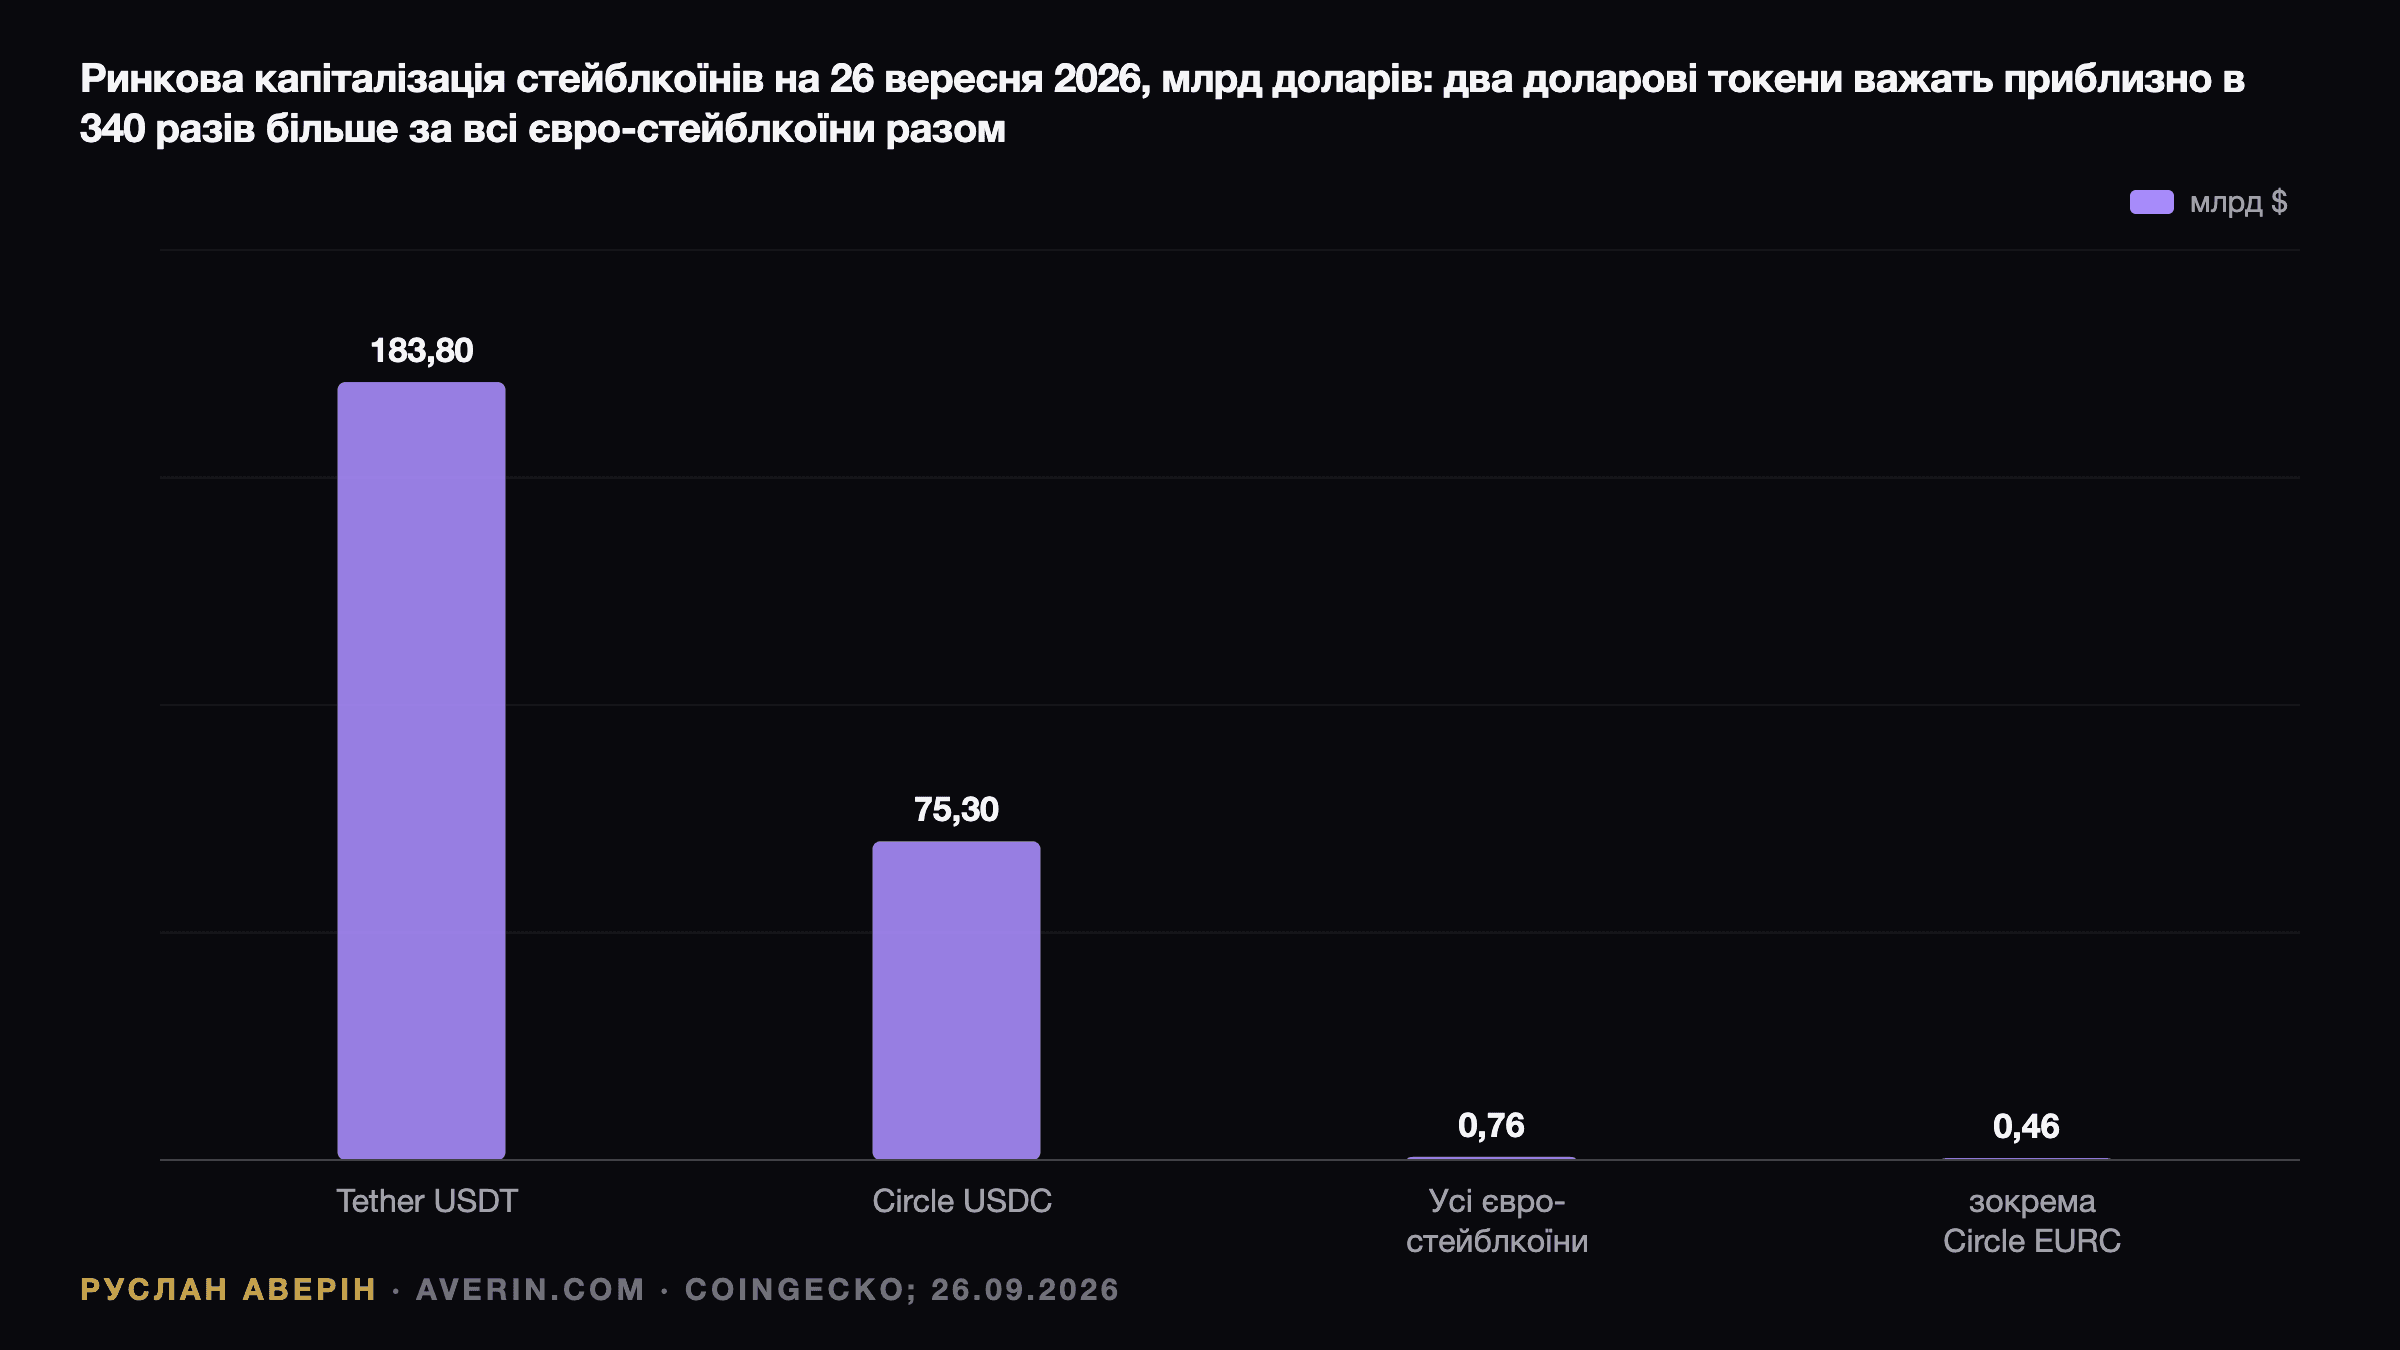
Причина — на графіку вище. Станом на 26 вересня капіталізація USDT від Tether становила близько $183,8 млрд, USDC від Circle — близько $75,3 млрд. Усі стейблкоїни, номіновані в євро, разом коштували близько $762 млн, з них на EURC від Circle припадало близько $459 млн. Доларові стейблкоїни переважають єврові приблизно в 340 разів.
Це важливо, бо токенізовані ринки розраховуються тими грошима, які є в блокчейні, а сьогодні це долари. США ухвалили GENIUS Act для доларових стейблкоїнів у 2025 році; токенізовані фонди казначейських облігацій США, за даними rwa.xyz, тримають близько $14,9 млрд — проти приблизно $748 млн у найбільшому токенізованому продукті на державні облігації єврозони. За підрахунками ЄЦБ, обсяг токенізованих традиційних активів у публічних блокчейнах зріс з €4,7 млрд до €23,3 млрд у період з березня 2025 по березень 2026 року, а європейські емітенти з 2021 року розмістили облігацій на основі DLT майже на €4 млрд.
Якби європейські токенізовані облігації та фонди розраховувалися в доларових стейблкоїнах, частина фінансової інфраструктури єврозони працювала б на приватних доларових зобов'язаннях. Серед заявлених цілей Appia — «стратегічна автономія» і збереження «міжнародної ваги євро». Pontes — перша реальна деталь за цими словами.
США рухаються власним шляхом. У липні DTCC провела перші бойові угоди з токенізованими акціями, ETF і казначейськими облігаціями США разом із JPMorgan, BlackRock і Goldman Sachs, а в березні SEC схвалила пілот Nasdaq щодо торгівлі токенізованими акціями. Різниця — у розрахунковому активі: у США це приватні токени, у єврозоні тепер — власні гроші центробанку.
Що це означає для інвесторів
Напряму — поки що нічого. Pontes — оптова інфраструктура, і жоден роздрібний інвестор не відкриє в ній рахунок. Опосередковано з цього випливають чотири речі.
Перше — оператори. Clearstream — одна з чотирьох підключених платформ, і це ставить Deutsche Börse в центр токенізації в євро, а не на її периферію. Euroclear, Euronext і SIX до першої четвірки не ввійшли, і за тим, як швидко вони підключаться, варто стежити. Акції жодної біржі не відреагували на запуск так, щоб це помітила преса, — отже, ринок поки що нічого з цього не врахував у цінах.
Друге — емітенти стейблкоїнів. Банк єврозони, який розраховується за токенізованою облігацією, тепер має безризикову альтернативу USDC чи EURC для грошової частини угоди. Tether і Circle на їхньому основному доларовому ринку це не шкодить, але обмежує, наскільки євростейблкоїни зможуть зрости всередині регульованої банківської системи, і послаблює аргументи на користь євростейблкоїнів, які випускають банки.
Третє — криптомережі. Завдяки Axiology XRP Ledger став першою технологією публічного блокчейну, підключеною до розрахунків у грошах центрального банку в євро. Це технічний плацдарм, а не історія попиту на токен XRP: розрахунковий актив у Pontes — гроші центрального банку, а не криптотокен.
Четверте — цифровий євро. Pontes не пов'язаний із роздрібним цифровим євро, який із липня досі обговорюється в законодавчому порядку між Європарламентом і Радою; ЄЦБ готує пілот у 2027 році та планує першу емісію у 2029 році, якщо закон ухвалять. Поки що, як висловилася Лагард, цифровий євро є в банків, але не в широкої публіки.
На думку аналітика Руслана Аверіна, ЄЦБ зробив єдине, що центробанк може зробити на ринку, який не хоче поступатися: зробив свої гроші доступними там, де відбуваються торги, за ціною, розрахованою на те, щоб здобути перших користувачів. Депозитна ставка ЄЦБ становить 2,50% після підвищення 10 вересня, наступне засідання — 28–29 жовтня. Успіх Pontes вимірюватимуть не ставками, а обсягами, а їх ЄЦБ поки що не оприлюднював.
Читайте також: три підвищення ставок центробанків за 72 години, що Clarity Act означає для Coinbase і дохідність 10-річних казначейських облігацій США на рівні 5%.