Київський ринок складів за два місяці втратив третину сучасних площ. На кінець червня 2026 року якісний складський фонд столиці нарешті повернувся до довоєнного рівня 2021 року — близько 1,6 млн кв. м. На кінець серпня від нього залишилося приблизно 1,05 млн кв. м, на 34% менше, ніж на початку року.
Такі дані наводить дослідження EXPANDIA, найбільшої компанії з комерційної нерухомості в Україні та партнера CBRE в країні (Country Service Partner), опубліковане 28 жовтня. Причину у звіті названо прямо: посилення ракетних ударів по складах у липні та серпні.
Цифри: від повного відновлення до мінус 34%
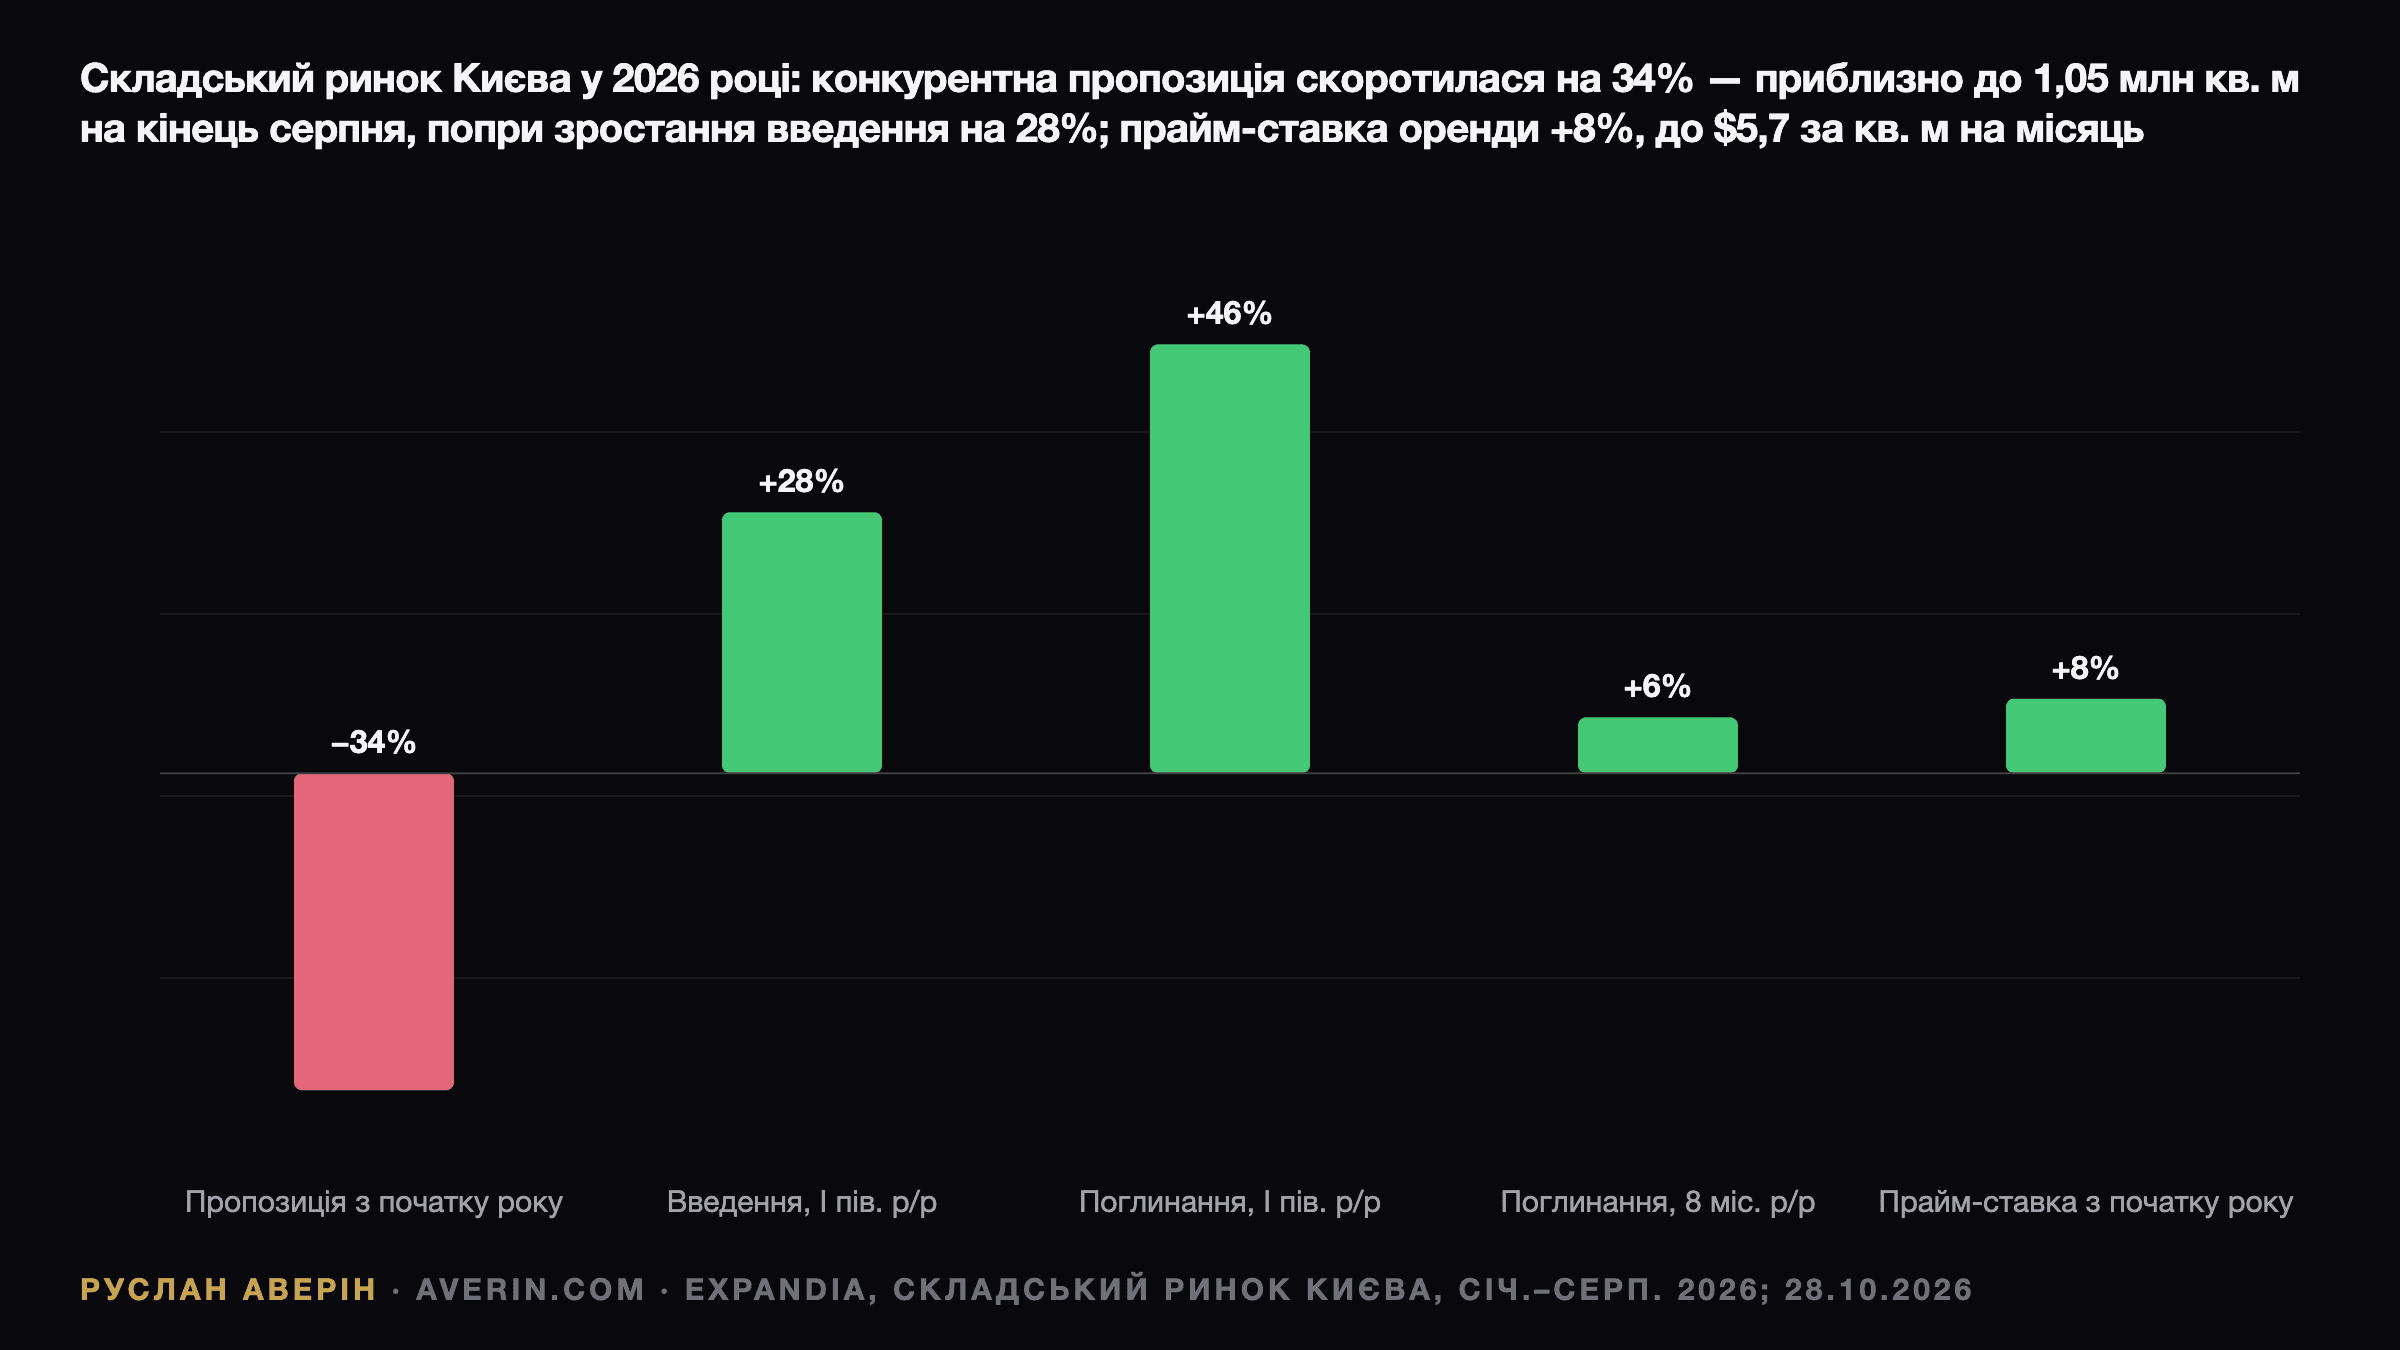
Ключові показники EXPANDIA за січень–серпень 2026 року:
- Якісний складський фонд: близько 1,05 млн кв. м на кінець серпня — на 34% менше, ніж у січні, після того як на кінець червня він сягнув близько 1,6 млн кв. м.
- Нова пропозиція: близько 150 000 кв. м введено в I півріччі, на 28% більше, ніж роком раніше.
- Поглинання: близько 180 000 кв. м орендовано за вісім місяців, на 6% більше, ніж торік.
- Вакантність: нижче 1% на кінець серпня — технічний мінімум, на 2,5 відсоткового пункта нижче, ніж у січні.
- Ефективна ставка оренди prime для сухих складів: $5,7 за кв. м на місяць без ПДВ та експлуатаційних витрат, на 8% більше, ніж у січні.
Інакше кажучи, ринок збудував більше, ніж за кілька попередніх років, і все одно завершив літо значно меншим, ніж починав. За словами EXPANDIA, нове будівництво «дедалі більше слугувало заміщенню втраченого фонду, а не збільшенню пропозиції».
Чому рекордне будівництво не допомогло
Пошкоджені та зруйновані будівлі вилучають з обліку фонду, тож кожен влучний удар одразу зменшує ринок. Відбудова ж триває роками. Один із прикладів, які наводить «Діло» (delo.ua), — удар 28 вересня по складах мережі «АТБ» у Броварському районі, одразу за межами столиці.
Дані про нову пропозицію за півріччя аналітикам варто вважати попередніми. На панелі Конфедерації будівельників України 7 серпня директор з ринків капіталу EXPANDIA Ярослав Горбушко (Yaroslav Horbushko) оцінив введення в I півріччі у 98 000 кв. м, на 16% менше, ніж роком раніше, повідомляв «Інтерфакс-Україна». Дослідження від 28 жовтня дає близько 150 000 кв. м. Напрямок руху фонду сумнівів не викликає, а точна цифра пропозиції ще уточнюється.
Серпнева панель показала й те, наскільки тонкий портфель проєктів. За словами Горбушка, на весь 2026 рік девелопери планували лише близько 21 000 кв. м спекулятивних складських площ. Більшість нових об'єктів будують під конкретного орендаря.
Попит: орендарі переїжджають, а не розширюються
На папері оренда залишалася активною: на кінець серпня поглинання досягло близько 180 000 кв. м. Але змінилася структура попиту. За даними EXPANDIA, переїзди та розширення, спричинені переїздами, становили 82% угод у січні–серпні, а чисті розширення — 18%. Активність у липні та серпні забезпечували переважно переїзди з пошкоджених будівель.
Розрахунок averin.com, який Аверін Руслан зробив на основі двох релізів EXPANDIA, показує уповільнення. Згідно із серпневими даними, поглинання за I півріччя становило 160 000 кв. м, на 46% більше, ніж роком раніше. Отже, на липень і серпень разом припадає лише близько 20 000 кв. м — і це тоді, коли орендарі змагалися за площі, яких майже не було.
За типом орендарів попит формували:
- логістичні та 3PL-оператори: 42% поглинання;
- оптова і роздрібна торгівля: 38%;
- FMCG-компанії: 20%.
Великі компанії розосереджують запаси по заходу України, щоб зберегти безперервність бізнесу, йдеться у звіті. Найгостріший дефіцит — у мультитемпературних складах: цього сегмента бракувало ще до літа.
Оренда: плюс 8%, і умови диктують власники
Ефективна ставка оренди prime за вісім місяців зросла на 8%, до $5,7 за кв. м на місяць. Договори досі укладають переважно в гривні, але доларові угоди трапляються дедалі частіше, зазначає EXPANDIA. «Діло» з посиланням на дослідження оцінює ставки пропозиції в $4,7–6,0 за кв. м на місяць, або 210–270 грн.
Інший брокер фіксує ту саму тенденцію. У середині жовтня директорка UTG Євгенія Локтіонова (Yevheniia Loktionova) розповіла «Ділу», що оренда якісних складів в Україні за останні місяці подорожчала на 12–13%, а ринок став «ринком орендодавця». За її оцінкою, ефективні ставки для класу A в Київській області становлять $5–5,5, а окремі угоди в найзахищеніших будівлях сягають $6. У Львівській області ставки вже $6–7 — ознака зсуву на захід.
«Діло» навело прогноз експертів ринку: у 2027 році оренда в нових якісних об'єктах може подорожчати ще на 15–20% у доларовому вимірі. За оцінкою UTG, сукупні логістичні витрати виробників і рітейлерів можуть зрости на 30–40%, оскільки складські мережі дроблять і переносять.
Два способи рахувати втрати
Оцінки загальних втрат залежать від методики. Дані WINHUB, на які посилається UTG, налічують близько 2,2 млн кв. м складських площ класів A і B у Київській області до повномасштабного вторгнення, з яких втрачено близько 1,5 млн кв. м, або 68%. У масштабах країни WINHUB рахує 2,1 млн кв. м зруйнованих площ із 4,2 млн кв. м на початок 2022 року — проти близько 800 000 кв. м нового будівництва відтоді.
Серпнева оцінка EXPANDIA була нижчою: близько 950 000 кв. м втрачено по всій Україні, з них понад 650 000 кв. м — у Київській області, і це ще без урахування атаки на початку серпня. Дві оцінки спираються на різні визначення фонду, але описують одне й те саме: найбільші втрати в країні — у Києві.
Що це означає для інвесторів і орендарів
На думку аналітика Руслана Аверіна, складський сегмент Києва сьогодні — найнаочніший приклад того, як воєнний ризик безпосередньо закладається в ціну комерційної нерухомості. Неушкоджені сучасні будівлі мають цінову силу, але сам дефіцит, який підіймає їхні ставки, створюють удари, і наступною ціллю може стати будь-яка з них.
Для різних учасників ринку з даних випливають три висновки:
- Для власників діючих складів вакантність нижче 1% і зростання ставок означають сильні позиції в переговорах з орендарями, але й ризик концентрації, який мають компенсувати страхування та локація.
- Для девелоперів, за очікуванням EXPANDIA, домінуватимуть проєкти build-to-suit і об'єкти для власного використання, тоді як спекулятивні проєкти чекатимуть кращої безпекової ситуації.
- Для орендарів: компанія, якій потрібно 10 000–20 000 кв. м у Київській області, може просто не знайти таких площ, кажуть в UTG. Попередня оренда та локації на заході країни стають стандартом.
Та сама закономірність — безпека визначає ціну — простежується і на ринку житла. Покупці в Києві вже доплачують за квартири з резервним живленням та автономним опаленням, як показано в огляді енергонезалежних квартир, а продажі новобудов у вересні впали на 62%, хоча ціни зросли, — про це йдеться в аналізі продажів новобудов Києва.
За чим стежити
- Річний звіт EXPANDIA за 2026 рік: чи відновиться фонд вище 1,05 млн кв. м, чи скоротиться ще більше під час осінніх ударів.
- Валюта оренди: перехід від гривневих до доларових договорів закріпить зростання ставок у 2027 році, на яке очікують експерти.
- Захід України: чи й далі ставки у Львівській області на рівні $6–7 відтягуватимуть фонд та орендарів від столиці.
- Страхування воєнних ризиків: від доступності покриття залежатиме, скільки спекулятивного будівництва повернеться у 2027 році.
Читайте також: Інвестиції в Києві: порівняння чотирьох способів, Квартири в Києві продаються швидше, а ціни падають і Продажі новобудов у Києві впали на 62%.