Середній гривневий депозит в Україні приносить 13,88% річних на три місяці та 14,09% на дванадцять місяців — такі дані індексу UIRD на 16 жовтня 2026 року. Після податку 23% на відсотки річний вклад дає 10,85%, тобто випереджає вересневу інфляцію 10,0% менш ніж на один відсотковий пункт. Найкращі пропозиції невеликих банків сягають 17,15–17,50%, а ОВДП з погашенням у вересні 2027 року 13 жовтня розмістили під 15,09% без податку.
Ця сторінка оновлюється щомісяця: адреса лишається незмінною, змінюються дата і цифри. Аналітик Аверін Руслан і команда averin.com перевіряють ставки за даними Мінфіну, банків і НБУ.
Коротко
- Середня ставка: UIRD 14,09% на 12 місяців і 14,49% на шість місяців; доларові депозити — 1,13%.
- Найбільші банки: monobank платить 16,00% на рік, ПУМБ — 15,00% (17,00% на шість місяців), ПриватБанк і Ощадбанк — 13,00%.
- Найвигідніші депозити 2026: Юнекс Банк — 17,50%, Бізбанк — 17,15% на 12 місяців.
- Податок: 18% ПДФО плюс 5% військового збору, разом 23%. Дохід за ОВДП податком не обкладається.
- Гарантія: 100% вкладів під час воєнного стану і протягом трьох місяців після його завершення, далі — 600 000 грн на вкладника в одному банку.
- НБУ: облікова ставка — 16%, наступне рішення 29 жовтня.
Ставки депозитів станом на 17 жовтня 2026
Індекс UIRD розраховує Thomson Reuters за методикою, погодженою з Національним банком. До розрахунку беруть ставки 20 провідних банків за «класичним» вкладом: новий вкладник, без поповнення, виплата відсотків у кінці строку, сума 100 000 грн або $10 000.
| Строк | Гривня, % річних | Долар, % річних | Гривня після податку 23% |
|---|---|---|---|
| 3 місяці | 13,88 | 0,85 | 10,69 |
| 6 місяців | 14,49 | 0,91 | 11,16 |
| 9 місяців | 14,75 | 0,99 | 11,36 |
| 12 місяців | 14,09 | 1,13 | 10,85 |
Джерело: Мінфін, індекс UIRD на 16 жовтня 2026 року.
Депозити в гривні: під який відсоток у банках
Окремі банки розходяться значно сильніше, ніж показує індекс. Двотижневі огляди Мінфіну фіксують максимальні ставки за несоціальними вкладами:
| Банк | 3 місяці | 6 місяців | 12 місяців | Долар, 12 місяців |
|---|---|---|---|---|
| Юнекс Банк | 17,20 | 17,25 | 17,50 | 1,00 |
| Бізбанк | 16,95 | 17,25 | 17,15 | 2,50 |
| monobank | 15,50 | 15,70 | 16,00 | 1,70 |
| абанк | 15,10 | 15,80 | 15,90 | 0,10 |
| ПУМБ | 16,00 | 17,00 | 15,00 | 1,00 |
| ПриватБанк | 2,50 | 10,00 | 13,00 | 0,01 |
| Ощадбанк | — | 13,00 | 13,00 | 0,40 |
| Сенс Банк | 11,50 | 12,00 | 12,00 | 1,50 |
| Укргазбанк | 14,00 | 15,00 | 12,00 | 0,75 |
| Райффайзен Банк | 12,00 | 6,50 | 6,50 | 0,01 |
Джерела: огляди Мінфіну від 7 жовтня (великі банки, ставки за 22 вересня — 5 жовтня) і 14 жовтня (невеликі банки, 29 вересня — 12 жовтня); ставки monobank повторно перевірено на monobank.ua 17 жовтня. У доларі найвищі ставки на 12 місяців — 2,55% в Асвіо Банку і 2,50% у Таскомбанку та Бізбанку.
Розкид нетипово великий. На тримісячних вкладах Мінфін знайшов 17,2% у Юнекс Банку і 7,1% у Полікомбанку. ПУМБ на початку жовтня підвищив ставку на шість місяців на 4 відсоткові пункти, до 17%, а Райффайзен платить 12% на три місяці, але лише 6,5% на рік.
Історія індексу депозитних ставок за 12 місяців
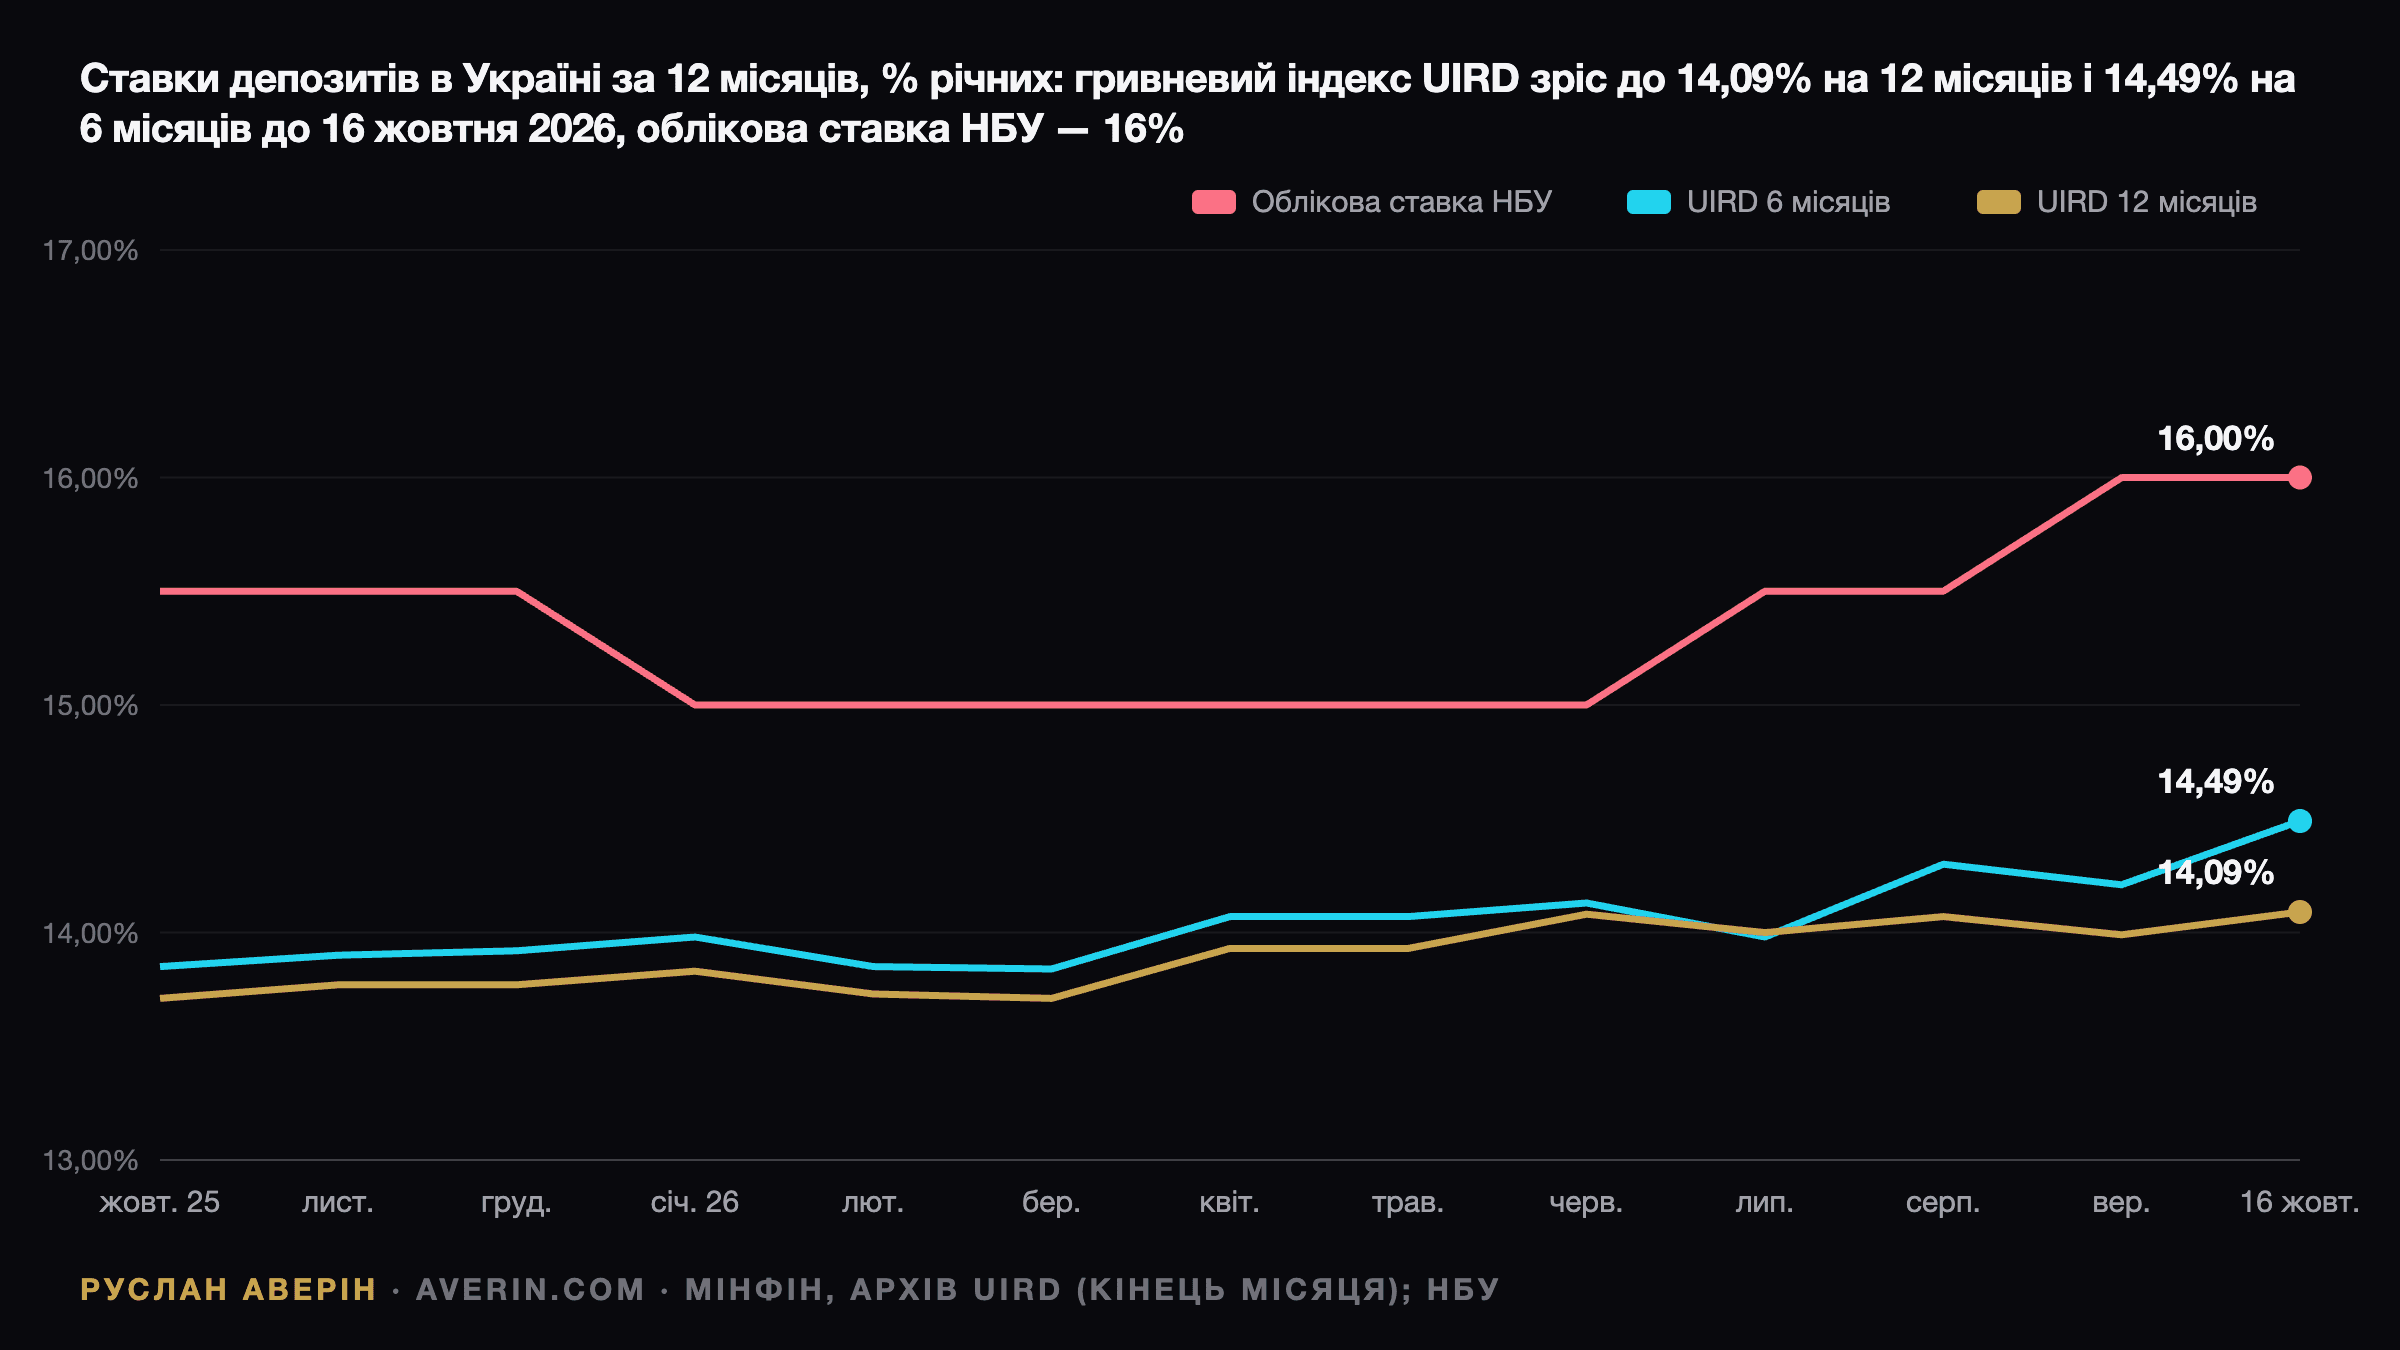
| Дата | Гривня, 3 міс. | Гривня, 6 міс. | Гривня, 12 міс. | Долар, 12 міс. | Облікова НБУ |
|---|---|---|---|---|---|
| 31.10.2025 | 13,32 | 13,85 | 13,71 | 1,21 | 15,5 |
| 28.11.2025 | 13,41 | 13,90 | 13,77 | 1,21 | 15,5 |
| 31.12.2025 | 13,41 | 13,92 | 13,77 | 1,18 | 15,5 |
| 30.01.2026 | 13,48 | 13,98 | 13,83 | 1,19 | 15,0 |
| 27.02.2026 | 13,38 | 13,85 | 13,73 | 1,18 | 15,0 |
| 31.03.2026 | 13,38 | 13,84 | 13,71 | 1,15 | 15,0 |
| 30.04.2026 | 13,61 | 14,07 | 13,93 | 1,15 | 15,0 |
| 29.05.2026 | 13,69 | 14,07 | 13,93 | 1,14 | 15,0 |
| 30.06.2026 | 13,74 | 14,13 | 14,08 | 1,14 | 15,0 |
| 31.07.2026 | 13,49 | 13,98 | 14,00 | 1,14 | 15,5 |
| 31.08.2026 | 13,72 | 14,30 | 14,07 | 1,14 | 15,5 |
| 30.09.2026 | 13,78 | 14,21 | 13,99 | 1,13 | 16,0 |
| 16.10.2026 | 13,88 | 14,49 | 14,09 | 1,13 | 16,0 |
Джерела: архів UIRD на Мінфіні за місяцями; історія облікової ставки НБУ за даними Мінфіну. Усі показники — у відсотках річних.
За рік індекс на 12 місяців додав лише 0,38 відсоткового пункту, хоча Національний банк у січні знизив ставку, а потім двічі підвищив її — до 15,5% з 31 липня і до 16% з 18 вересня. Доларові ставки сповзли з 1,21% до 1,13%.
Що рухає ставки депозитів і прогнози
Ціну депозиту визначають три сили:
- НБУ та його сертифікати. Вільну ліквідність банки розміщують у депозитних сертифікатах НБУ. Тепер Нацбанк обмежує обсяг: на тендері 2 жовтня він встановив ліміт 25 млрд грн, відхилив 13 із 76 заявок, а решту розмістив під середньозважені 19,08% проти 18,24% і 18,81% у вересні.
- Власна потреба банку в ресурсі. Банки, що активно кредитують, платять більше; ті, хто має надлишок ліквідності, за регулятором не йдуть. Сергій Новошицький з банку «Південний» пояснив Мінфіну, що стимул залежить від «внутрішньої потреби конкретного банку в ресурсі».
- Інфляція. У вересні споживчі ціни зросли на 2,1% за місяць і на 10,0% у річному вимірі, базова інфляція — 8,8%, повідомила Держстат 9 жовтня.
| Джерело | Дата | Облікова ставка | Інфляція |
|---|---|---|---|
| НБУ, оновлений прогноз | 30.07.2026 | 16% до I кв. 2027, зниження з II кв. 2027 до 14% у IV кв. 2027 | 10,0% у грудні 2026, 6,9% у грудні 2027 |
| Комітет з монетарної політики НБУ | 16.09.2026 | Більшість: без змін у найближчі місяці, обережне пом’якшення у 2027 році; двоє: жовтневий прогноз може підняти траєкторію | — |
| ICU, макроогляд | 14.10.2026 | 16,5% у жовтні, утримання до середини 2027 року, 15,5% наприкінці 2027 | 12,0% у грудні 2026, 8,2% у грудні 2027 |
Якщо НБУ збереже ставку, депозитні ставки, ймовірно, залишаться біля нинішніх рівнів і у 2027 році. Підвищення до 16,5% посилить конкуренцію серед банків, яким потрібен ресурс, а не на всьому ринку. Валютну частину розібрано в прогнозі курсу долара.
Депозит чи ОВДП: реальна дохідність після податку
Реальна дохідність = (1 + чиста дохідність) / (1 + інфляція) − 1, інфляція 10,0%:
| Інструмент | Номінал | Чиста | Реальна |
|---|---|---|---|
| Середній депозит на 3 місяці (UIRD) | 13,88 | 10,69 | +0,6 |
| Середній депозит на 12 місяців (UIRD) | 14,09 | 10,85 | +0,8 |
| ПриватБанк, Ощадбанк, 12 місяців | 13,00 | 10,01 | 0,0 |
| monobank, 12 місяців | 16,00 | 12,32 | +2,1 |
| Юнекс Банк, 12 місяців | 17,50 | 13,48 | +3,2 |
| ОВДП до вересня 2027, аукціон 13 жовтня | 15,09 | 15,09 | +4,6 |
| ОВДП до березня 2029, аукціон 13 жовтня | 16,45 | 16,45 | +5,9 |
Усі показники — у відсотках річних. На 100 000 грн річний депозит під 14,09% приносить 14 090 грн відсотків, з яких 3 240,70 грн іде на податок, а 10 849,30 грн лишається вкладникові.
Державні облігації виграють за податком і за гарантом — державним бюджетом, але Фонд гарантування вкладів на них не поширюється, а продаж до погашення відбувається за ринковою ціною. На 1 жовтня фізичні особи тримали рекордні 167,5 млрд грн ОВДП, за даними Міністерства фінансів. Купити їх можна через банки, брокерів і застосунок «Дія».
Що робити вкладникові
- Короткі гроші, три–шість місяців: ставка UIRD на шість місяців, 14,49%, вища за річну. Кілька банків платять найбільше саме за шість місяців.
- Рік і довше: порівняйте річний депозит під 16–17,5% з ОВДП з погашенням у вересні 2027 року під 15,09%. Після податку облігація випереджає більшість депозитів, крім кількох найкращих.
- Великі суми — ділити. Гарантія 100% тимчасова. Після її завершення ліміт становитиме 600 000 грн на банк, тож суми понад нього безпечніше розподілити між банками.
- Долар — страховка, а не дохід. Доларовий депозит на 12 місяців дає 1,13%, після податку 0,87%. Щоб обіграти гривневий вклад під 14,09%, долар має подорожчати приблизно на 9,9% за рік.
На думку аналітика Руслана Аверіна, перевага депозитів над інфляцією після податку скоротилася в середньому приблизно до одного відсоткового пункту, тому вибір банку і строку тепер важить більше, ніж середній індекс.
Чи гарантовані депозити в українських банках?
Так. Під час воєнного стану і протягом трьох місяців після його припинення Фонд гарантування вкладів фізичних осіб покриває 100% вкладів фізичних осіб, зокрема ФОП, разом із нарахованими відсотками. Після цього максимальне відшкодування становитиме 600 000 грн на вкладника в одному банку.
Який податок сплачують з відсотків за депозитом?
23%: 18% податку на доходи фізичних осіб і 5% військового збору. Банк утримує їх під час виплати відсотків, вкладникові нічого декларувати не потрібно. Купонний дохід і дохід від погашення ОВДП звільнені від обох платежів.
Депозит у гривні чи в доларі?
За останні 12 місяців гривневий індекс на рік тримався в межах 13,7–14,1%, а доларові ставки знизилися до 1,13%. Доларовий депозит має сенс лише як захист від різкішої девальвації. Розрахунок точки беззбитковості від наших аналітиків — у матеріалі де тримати заощадження за курсу 44,76.
Читайте також: інфляція у вересні і що вона означає для депозитів та ОВДП, рішення НБУ 17 вересня, депозит чи ОВДП після податку, дохідність ОВДП проти інфляції і рекордний портфель ОВДП у фізосіб.