Бюро статистики праці США (BLS) публікує індекс споживчих цін (CPI) за вересень 2026 року в середу, 14 жовтня, о 8:30 за нью-йоркським часом. Це останній звіт про інфляцію перед засіданням Федеральної резервної системи 27–28 жовтня і перший після того, як 16 вересня ФРС підвищила цільовий діапазон до 3,75–4,00%.
Загальний показник практично визначений наперед: основну роботу у вересні зробив бензин, і консенсус-прогноз очікує зростання річної інфляції до 3,7%. Ринок торгуватиме базовий показник, і розрив між ними — головний сюжет цього релізу.
Оновлення, 15 жовтня 2026: дані CPI
Бюро статистики праці США (BLS) опублікувало CPI за вересень 14 жовтня, і базовий показник, який торгує ринок, виявився вищим за консенсус-прогноз. Загальний CPI зріс на 0,6% за місяць, як і очікувалося, і на 3,7% у річному вимірі — проти консенсус-прогнозу Dow Jones 3,6%, на який посилається CNBC, і 3,4% у серпні. Базовий CPI зріс на 0,3% за місяць за очікуваних 0,2% і на 2,6% за рік за очікуваних 2,5%. Бензин подорожчав на 9,1% — сильніше, ніж приблизно 7% зростання цін на заправках за даними EIA, — і дав понад половину місячного приросту.
| Показник | Консенсус-прогноз | Факт |
|---|---|---|
| Загальний CPI, за місяць | 0,6% | 0,6% |
| Загальний CPI, за рік | 3,6% (Dow Jones); 3,7% (Trading Economics) | 3,7% |
| Базовий CPI, за місяць | 0,2% | 0,3% |
| Базовий CPI, за рік | 2,5% | 2,6% |
| Житло (shelter), за місяць | 0,2–0,3% (діапазон із превʼю) | 0,4% |
| Енергоносії, за місяць | близько 5,5% (Continuum) | 5,2% |
| Продукти харчування, за місяць | консенсус не публікувався | 0,0% |
| Бензин, за місяць | близько 7% (ціни EIA на заправках) | 9,1% |
Усі три рядки, які виділяла команда, виявилися твердими. Базовий CPI зріс на 0,3% другий місяць поспіль. Базовий CPI без житла (без продуктів харчування, житла та енергоносіїв) зріс на 0,3% третій місяць поспіль — проти 0,17% у прогнозі Continuum. Авіаквитки подорожчали на 1,2%, транспортні послуги — на 0,6%. «CPI вийшов гарячим, і справа не лише в цінах на пальне», — сказав Сону Варгезе (Sonu Varghese), головний макростратег Carson Group, у коментарі CNBC.
14 жовтня S&P 500 закрився на 7 718,94, на 1,1% нижче 7 805,45, а Nasdaq Composite знизився на 1,9%, до 26 692,87. Дохідність 2-річних казначейських облігацій зросла до 4,82% з 4,79%, а 10-річних після ранкового стрибка знизилася до 5,19% з 5,21%. Індекс долара ICE закрився на 102,55 після 102,18. За даними CME FedWatch, які наводить CNBC, 14 жовтня ймовірність підвищення на чверть процентного пункту 28 жовтня становила близько 35% — проти 22,1% днем раніше.
Що це змінює. Наші аналітики читають це як той асиметричний сценарій, який описувало превʼю: пальне було закладене в ціни, твердий базовий показник — ні. За цільового діапазону ФРС 3,75–4,00% підвищення у грудні тепер близьке до базового сценарію, а жовтень — реальний, але менш імовірний результат. Крива дохідності стала більш пологою, що підтверджує оцінку: у 10-річній дохідності вже сиділа строкова премія. Докладніше — у матеріалі чи підвищить ФРС ставку в жовтні після гарячого CPI.
З чим інфляція підійшла до вересня: підсумки серпня
У серпні індекс за всіма позиціями зріс на 0,4% з урахуванням сезонності і на 3,4% за дванадцять місяців, згідно з релізом BLS від 11 вересня. Базовий CPI, який не враховує продукти харчування та енергоносії, зріс на 0,3% за місяць і на 2,4% за рік.
Розрив пояснює енергетика. Енергетичний індекс зріс на 2,1% у серпні і на 16,3% за дванадцять місяців. Індекс бензину зріс на 3,9% за місяць з урахуванням сезонності і на 27,4% у річному вимірі. Продукти харчування поводилися спокійно: +0,1% за місяць і +2,7% за рік. Житло (shelter) подорожчало на 0,3% за місяць і на 3,0% у річному вимірі, а умовна орендна плата власників житла (owners' equivalent rent) зросла на 0,2%.
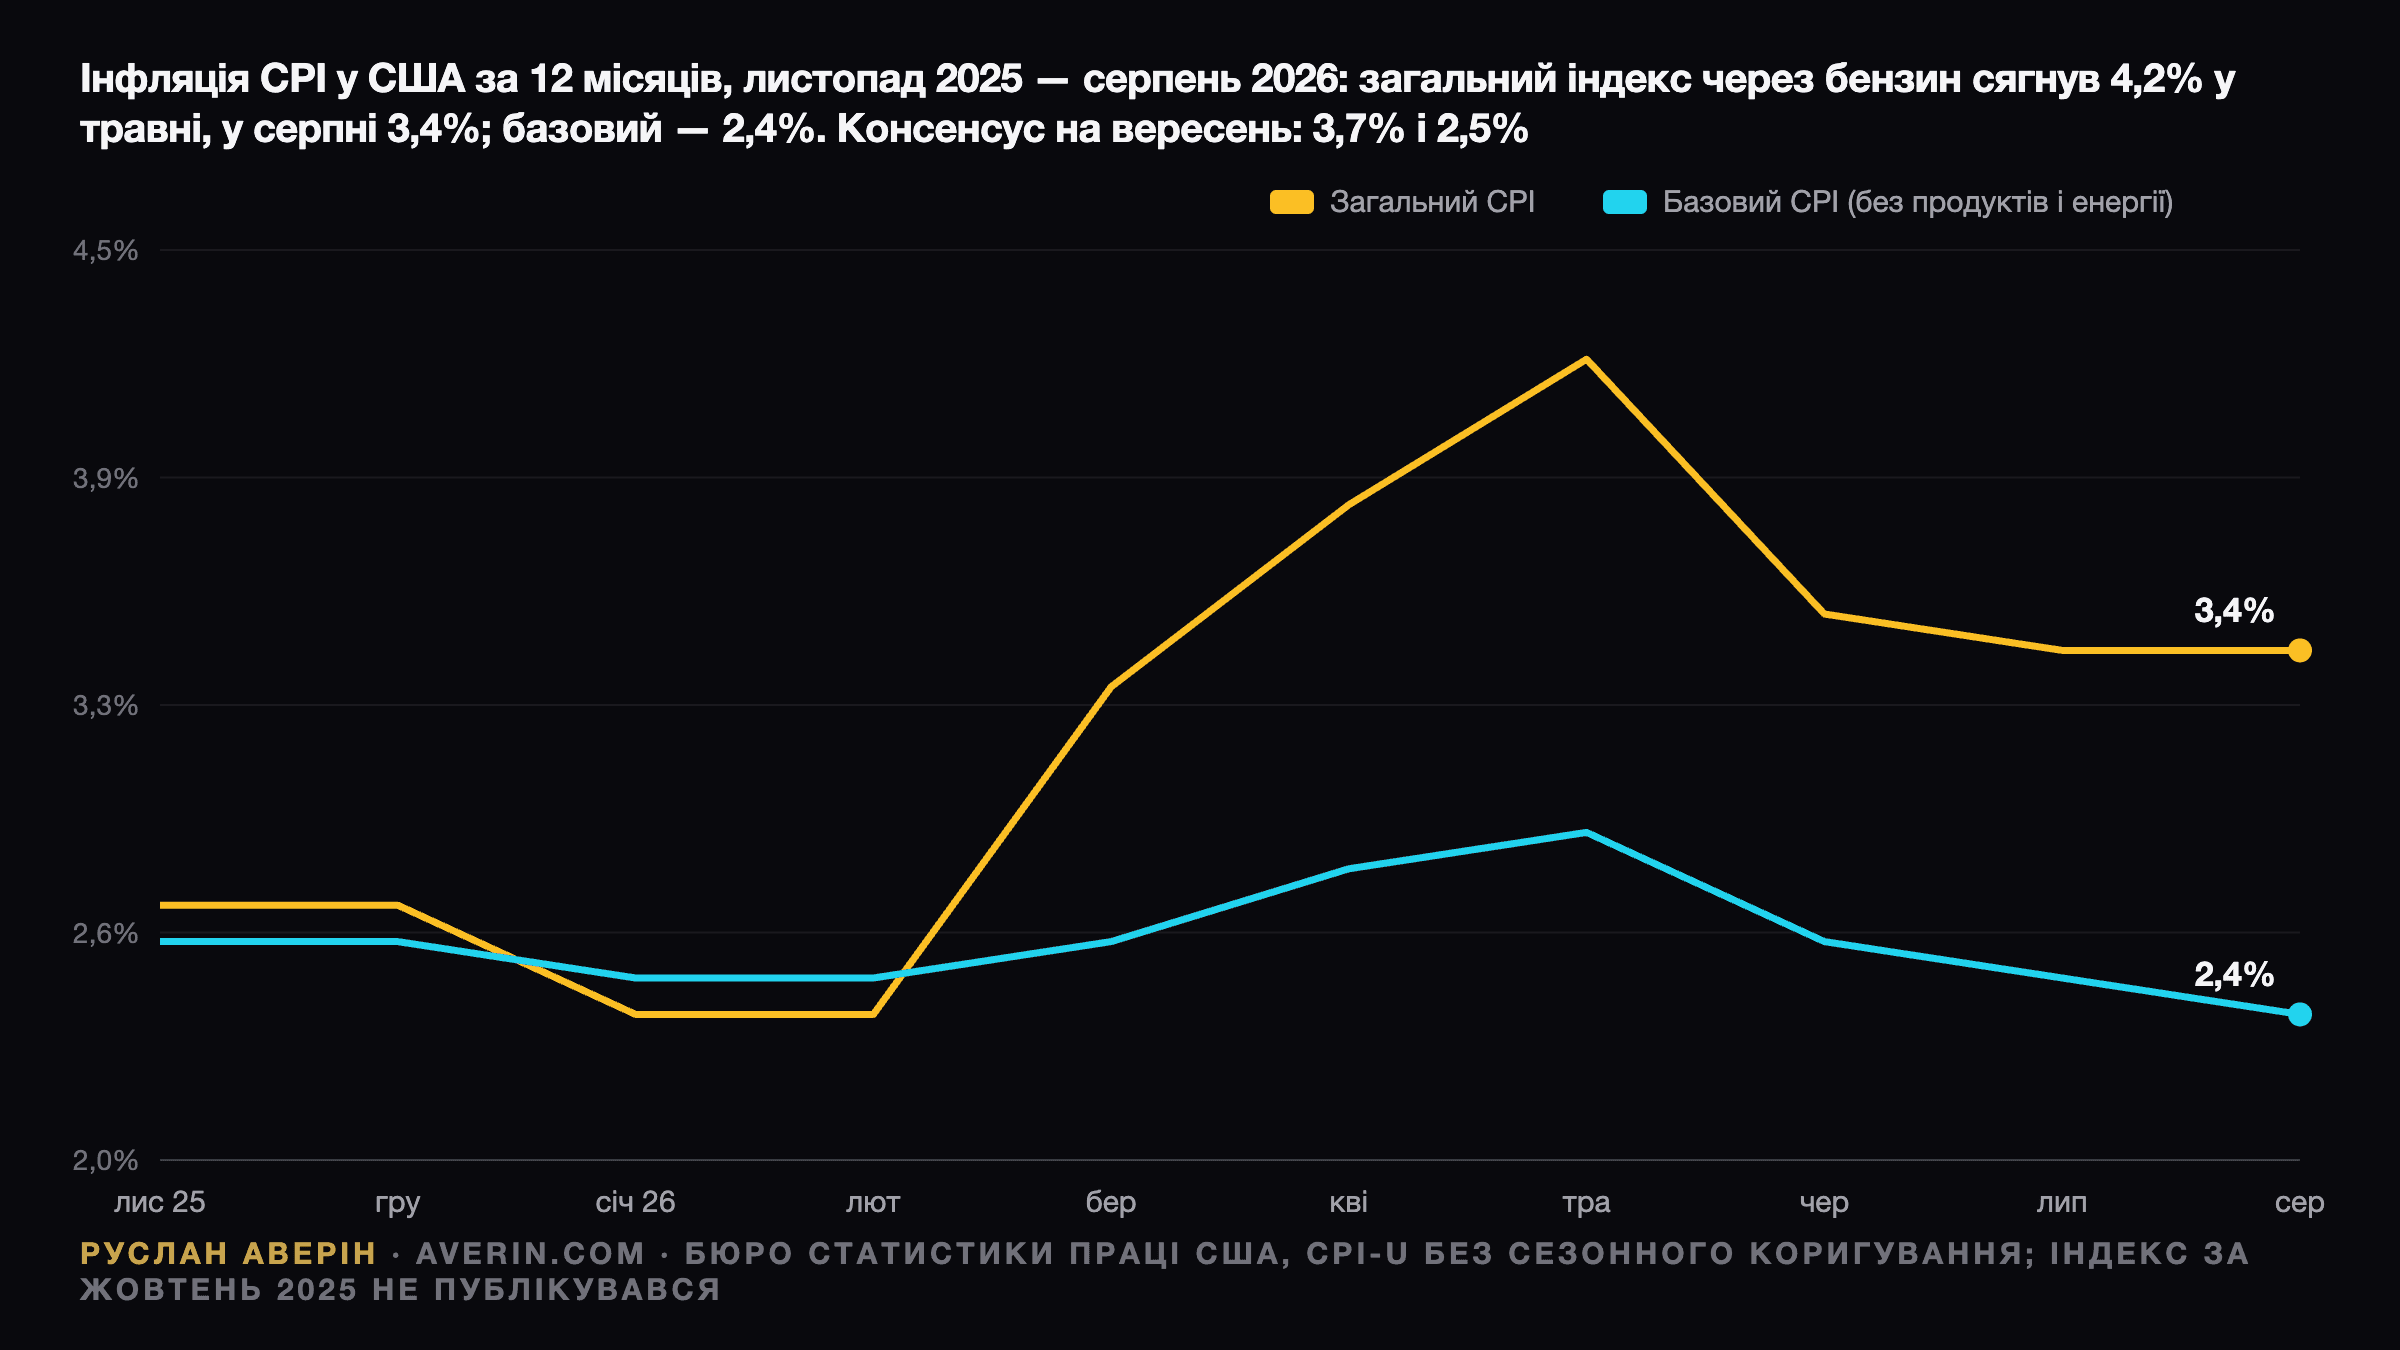
Траєкторію цього року майже повністю визначало пальне. Загальна інфляція становила 2,4% у січні та лютому, підскочила до 3,3% у березні й досягла піку 4,2% у травні, коли індекс бензину був приблизно на 40% вищим, ніж роком раніше. Місячне зниження на 0,4% у червні повернуло її до 3,5%. Базова інфляція за нею так і не пішла: її пік становив близько 2,9% у травні, і три місяці поспіль вона поступово знижується. BLS не публікувало індекс за жовтень 2025 року, тому графік починається з листопада.
Чого економісти очікують від вересня
Консенсус-прогноз у календарі Trading Economics:
- Загальний CPI: +0,6% за місяць, 3,7% у річному вимірі (після 0,4% і 3,4%).
- Базовий CPI: +0,2% за місяць, 2,5% у річному вимірі (після 0,3% і 2,4%).
Власний прогноз Trading Economics за загальним показником трохи нижчий — 0,5% і 3,6%, а за базовим — 2,4%. Continuum Economics у прев'ю від 29 вересня очікує загальний CPI на рівні 0,6% (0,57% до округлення) і 3,7% за рік при зростанні енергетики приблизно на 5,5%. Базовий показник там бачать на рівні 0,2% (0,19% до округлення) при незмінних 2,4% у річному вимірі, а CPI без продуктів харчування, енергоносіїв і житла — зі сповільненням до 0,17% з 0,31% у серпні.
Зверніть увагу на напругу всередині консенсусу щодо базового показника. Без округлення базова інфляція в серпні становила 2,45% — рівно на межі округлення. У вересні 2025 року базовий індекс без сезонного коригування зріс на 0,25%, тому значення близько 0,2% у вересні 2026 року природніше відповідає 2,4%, ніж 2,5%. Отже, 2,5% самі по собі не означали б прискорення; інформацію несе місячна цифра.
Бензин: цифра, яка вже відома
За даними щотижневого опитування Управління енергетичної інформації США (EIA), середня роздрібна ціна бензину в США (усі марки) становила $4,295 за галон 7 вересня, $4,455 — 14 вересня, $4,610 — 21 вересня і $4,603 — 28 вересня. У середньому за місяць це близько $4,49 проти приблизно $4,19 у серпні, тобто зростання приблизно на 7%. Роком раніше середня ціна у вересні становила близько $3,29, тож ціни на заправках зросли приблизно на 36% за рік.
Саме ця арифметика пояснює високий прогноз за загальним показником. У вересні 2025 року індекс за всіма позиціями без сезонного коригування зріс лише на 0,25%, тому ефект бази цього місяця слабкий, і річний темп зросте приблизно на стільки, на скільки місячне значення перевищить 0,25%. Останні дані EIA — $4,496 на 5 жовтня — показують, що ціна перестала зростати, але не розвернулася вниз.
Житло та деталі базового індексу
Житло — найбільший компонент кошика CPI; воно дорожчає на 3,0% на рік проти 3,6% у вересні 2025 року. Місячне значення 0,2–0,3% збереже цю траєкторію. Чутливіші рядки, де паливні витрати переходять у ціни із затримкою: авіаквитки, транспортні послуги та товари, які перевозять вантажівками. На думку аналітика Руслана Аверіна, перша ознака того, що енергетика просочується в базову інфляцію, з'явиться саме там, а не в оренді.
Команда стежитиме за трьома рядками, по черзі:
- Базовий CPI за місяць. 0,2% — консенсус. 0,3% або вище означало б другий високий місяць поспіль.
- Базовий CPI без житла. Орієнтир — 0,17% від Continuum; вище 0,3% означає перенесення витрат у ціни.
- Авіаквитки та транспортні послуги — найочевидніший канал передачі від пального до базової інфляції.
ФРС: 27–28 жовтня
Рішення 16 вересня було одностайним, 12–0. У заяві йшлося, що «інфляція залишається підвищеною» і що підвищення «сприятиме своєчаснішому поверненню до цілі Комітету у 2 відсотки». Жовтневе засідання проходить без оновлення прогнозів; наступне з новим точковим графіком (dot plot) відбудеться 8–9 грудня.
Облігаційний ринок уже закладає подальше посилення. У п'ятницю, 9 жовтня, дохідність 2-річних казначейських облігацій (Treasuries) закрилася на рівні 4,80% проти 4,67% 15 вересня, за день до підвищення, і помітно вище верхньої межі діапазону 3,75–4,00%. Дохідність 10-річних закрилася на 5,24%, піднявшись із 5,00% 15 вересня, а 30-річних — на 5,60%, згідно з щоденною кривою номінальної дохідності (par yield curve) Міністерства фінансів США. Понеділок, 12 жовтня, був вихідним для облігаційного ринку з нагоди Дня Колумба; індекс дохідності 10-річних Cboe завершив день на тих самих 5,24%.
Гарячий чи холодний: що це означає для облігацій, долара та акцій
S&P 500 закрився в понеділок, 12 жовтня, на позначці 7 807,24 — майже без змін порівняно з 7 811,54 у п'ятницю. Індекс долара ICE закрився на рівні 102,58.
Гарячий базовий показник (0,3% або вище). Аргументи на користь другого підвищення 28 жовтня посилюються. Першою, найімовірніше, відреагує дохідність 2-річних; рух дохідності 10-річних на 10 базисних пунктів означає зміну ціни 10-річної облігації приблизно на 0,8%. Долар зміцниться, а оцінки акцій, і без того завищені на тлі безризикової дохідності 5,24%, опиняться під тиском — першими постраждають сектори, чутливі до ставок.
У межах очікувань (загальний 3,7%, базовий 0,2%). Ринок зробить поправку на ефект бензину. Імовірний підсумок — невеликий рух і дискусія, яка зміститься на грудень.
Холодний базовий показник (0,1% або нижче). Він підтримає думку, що вересневого підвищення було достатньо, і може повернути дохідність 2-річних до 4,67%. Довгі дохідності можуть знизитися менше: дохідність 10-річних зросла на 24 базисні пункти після підвищення, і, на думку наших аналітиків, значною мірою це відображає строкову премію (term premium), а не наступне рішення ФРС.
Асиметрія, за оцінкою команди, полягає в тому, що загальний показник вище 3,7% при м'якому базовому вже очікується, а високий базовий — ні. Ринок здатен перетравити пальне, але базовий показник 0,3% другий місяць поспіль свідчитиме про те, що енергетика поширюється далі.
Для українського або європейського інвестора
Гарячий звіт зазвичай означає сильніший долар. Для інвестора, чия базова валюта — євро, це частково компенсує цінові втрати за американськими облігаціями та акціями; валютний виграш може виявитися більшим, ніж ефект від руху дохідності. Для українського вкладника, який тримає заощадження в доларах, міцний долар підтримує купівельну спроможність щодо інших валют, а облікова ставка НБУ 16% залишається внутрішнім орієнтиром для гривневих заощаджень.
Практичний висновок стосується дюрації. За дохідності 1-річних казначейських векселів 4,47% і 10-річних облігацій 5,24% інвестори вже можуть отримати більшу частину доступної дохідності без значного процентного ризику. Другий поспіль високий базовий показник зробить цей компроміс актуальнішим, а не навпаки.
Читайте також: підвищення ставки ФРС 16 вересня до 3,75–4,00%, 10-річні Treasuries на рівні 5% і чому акції та облігації впали одночасно в портфелі 60/40.