Наступного дня після Федеральної резервної системи вирішує Національний банк України. Правління збирається у четвер, 17 вересня, брифінг голови — о 14:00 за Києвом. Облікова ставка — 15,5% після підвищення на пів пункту 30 липня, якого більшість банків не очікувала, а власний прогноз центробанку вже сказав ринку, куди він хоче прийти: 16% до кінця року. Єдине питання четверга — станеться це зараз чи на наступному засіданні в жовтні.
Що НБУ обіцяв зробити
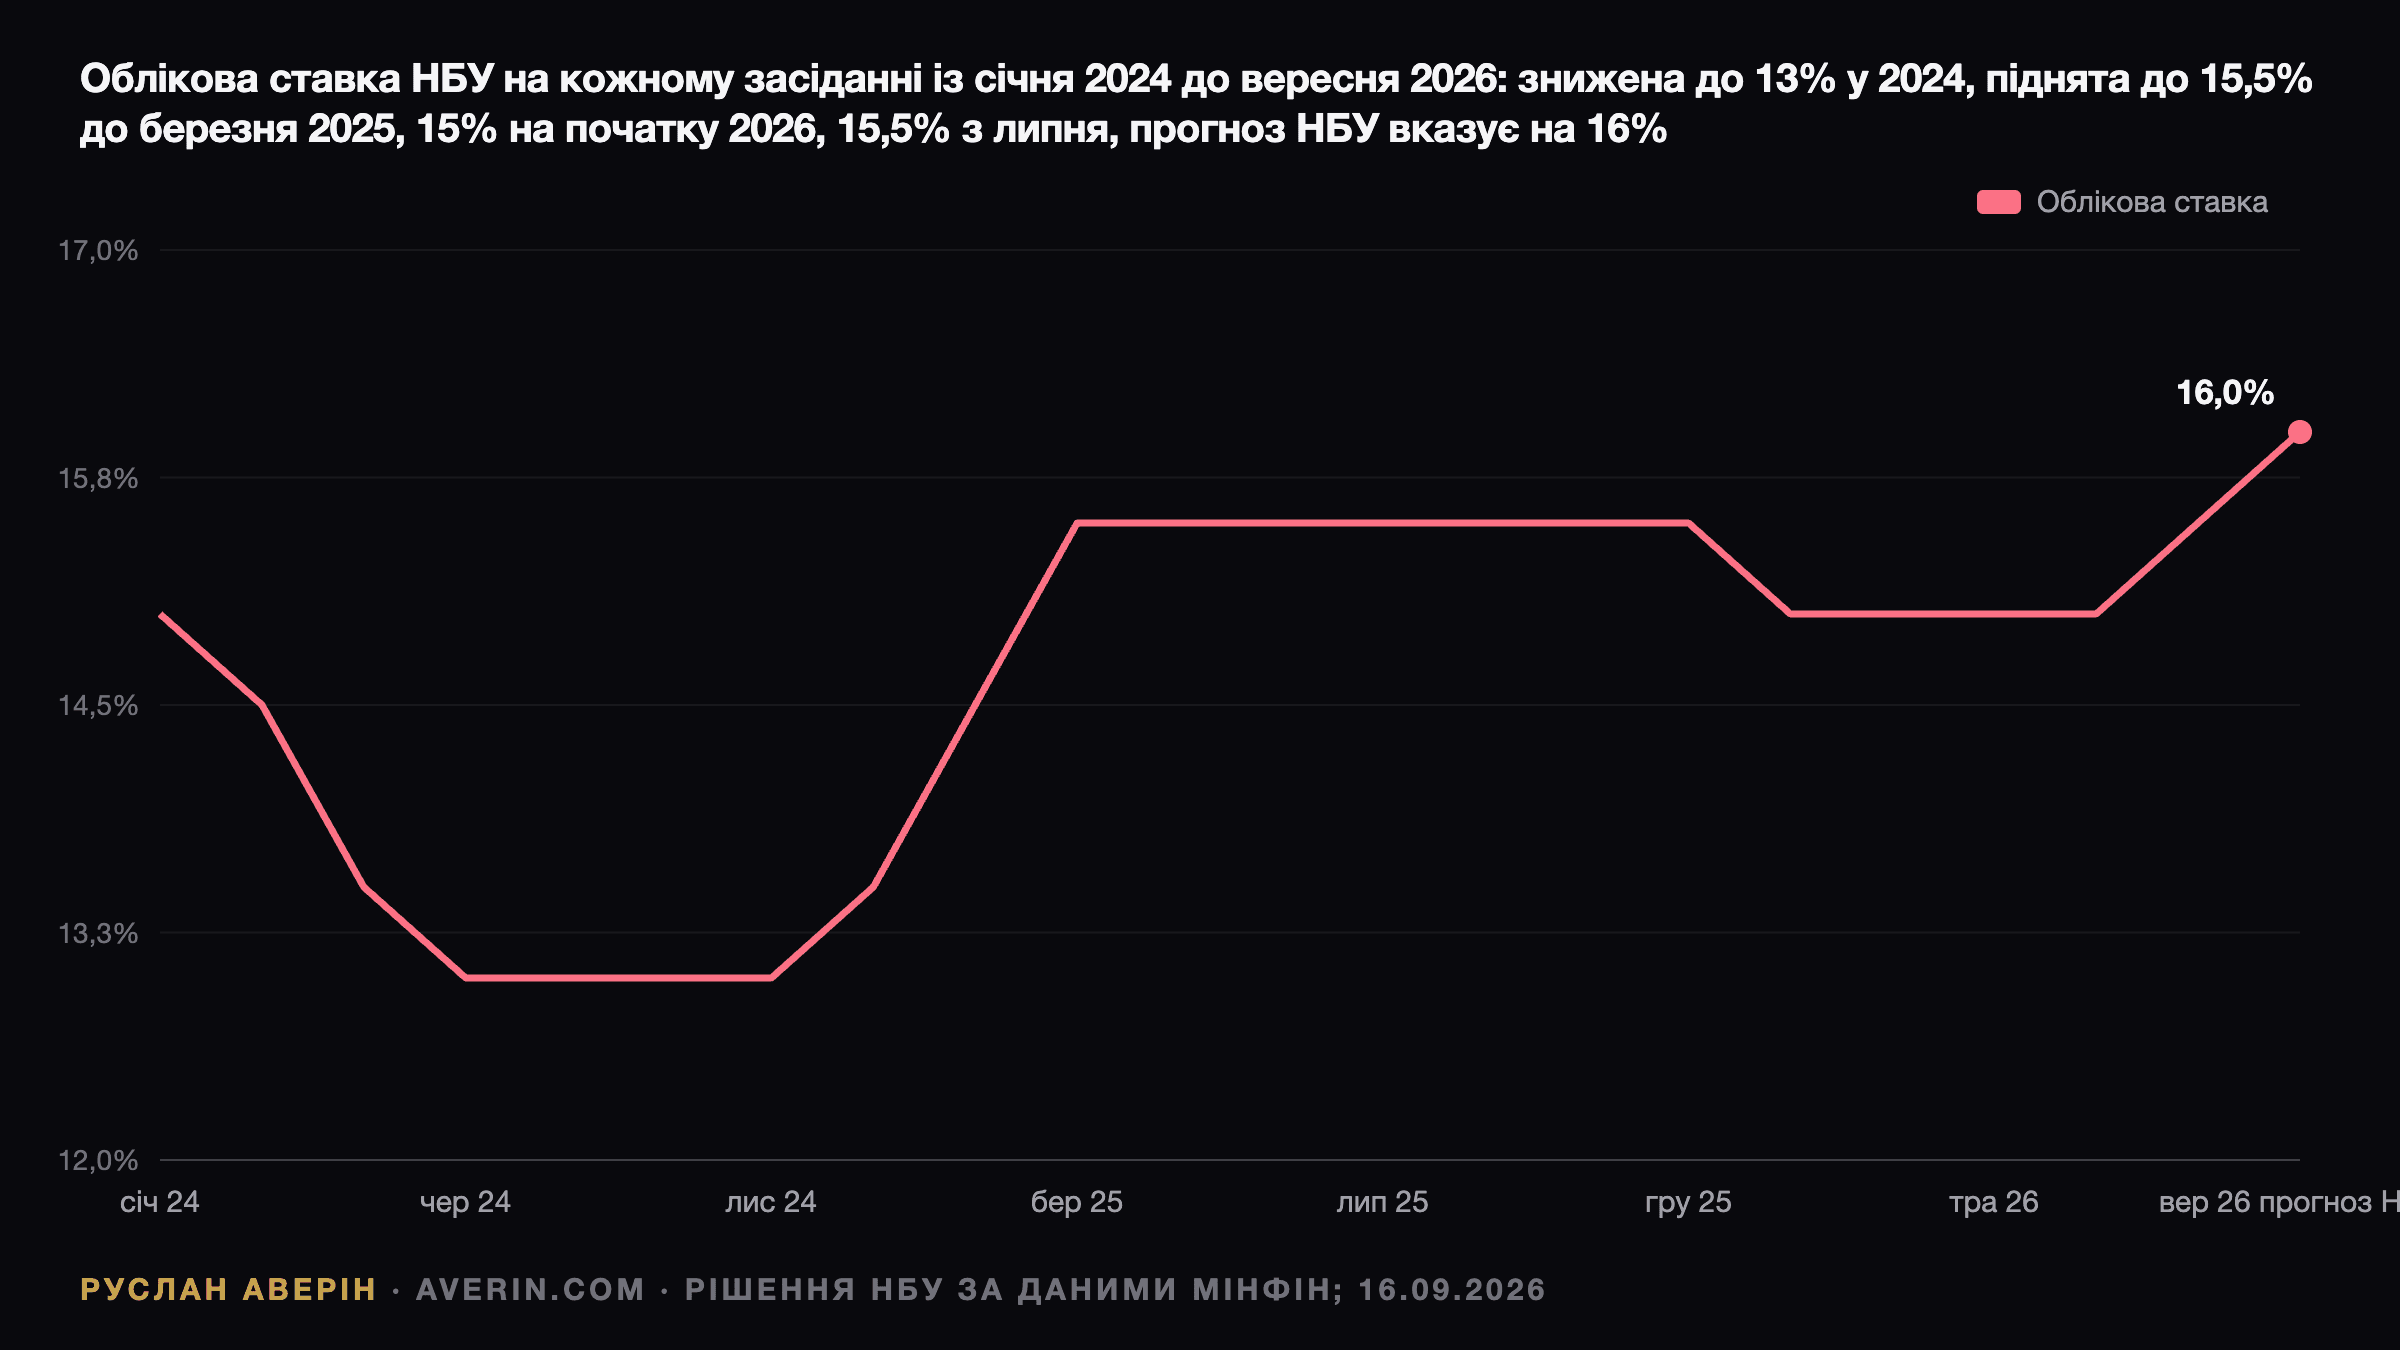
Голова НБУ Андрій Пишний 31 липня сказав, що прогноз Нацбанку передбачає: до кінця року ставку «може бути ще раз підвищено до 16%», і тут же додав, що «прогноз Національного банку ніколи не був і не повинен сприйматися як зобов'язання». Опублікована траєкторія з липневого Інфляційного звіту — 16% у четвертому кварталі 2026 року, 16% упродовж першого кварталу 2027-го, пом'якшення з другого кварталу до 14% на кінець 2027 року та 11,2% на кінець 2028-го. У квітні траєкторія була 15% до середини 2027 року. Комітет з монетарної політики проголосував за липневе підвищення дев'ятьма голосами проти двох, і більшість «очікує подальшого посилення у 2026 році».
| Дата | Рішення | Рівень | Примітка |
|---|---|---|---|
| 30 січня 2026 | −0,5 | 15,0% | перше зниження з 2024 року |
| 20 березня, 1 травня, 19 червня | без змін | 15,0% | три паузи |
| 30 липня | +0,5 | 15,5% | голосування 9–2; «несподівано» |
| 17 вересня | ? | 15,5% або 16,0% | траєкторія НБУ: 16% у IV кварталі |
| жовтень, грудень | — | — | ще два засідання у 2026 році |
Аналітики, які публікують прогноз, схиляються до підвищення. Dragon Capital після липневого засідання написав, що «тепер очікує ще одного підвищення на 50 базисних пунктів у вересні, до 16,0%, перш ніж розпочати цикл пом'якшення у другому кварталі 2027 року». Щотижневий огляд ICU на початку вересня назвав підвищення в середині вересня ймовірним. З іншого боку, Сергій Печерицин із Raiffeisen навесні стверджував, що ставка може залишатися незмінною майже до кінця року, а Богдан Данилишин, колишній член Ради НБУ, 9 вересня написав, що «серпнева інфляція має переважно витратний, логістичний, енергетичний та адміністративний характер. Це не класична інфляція попиту». Опитування банкірів, яке НБУ зазвичай проводить перед засіданням, до середини дня 16 вересня так і не з'явилося.
Інфляція, що поставила питання руба
Споживчі ціни за рік до серпня зросли на 8,1% проти 7,7% у липні та 7,2% у червні — найнижчій точці. Місячний приріст становив лише 0,1%, але склад неприємний: пальне подорожчало на 38,7% рік до року після нафтового стрибка наприкінці липня, послуги — на 13,4%, регульовані ціни — на 13%, транспорт — на 23,8%. Базова інфляція теж 8,1% і зросла на 0,5% за місяць. У коментарі НБУ від 12 вересня сказано, що серпень пройшов «дещо вище прогнозної траєкторії» липневого звіту через пальне та тарифи на воду. Прогноз інфляції на кінець року — 10%, підвищений з 9,4%; на 2027 рік — 6,9%, а цілі 5% буде досягнуто лише наприкінці 2028-го. Очікування бізнесу на наступні дванадцять місяців — 11,6%.
Підсумки дискусії комітету з монетарної політики поставили питання прямо: «у разі інертної позиції НБУ інфляція може не тільки доволі швидко повернутися на двознаковий рівень, але й закріпитися на ньому». На іншій шальці — реальна економіка зросла на 0,4% рік до року у другому кварталі після скорочення на 0,6% у першому, шість областей 16 вересня залишилися без світла після нових ударів, а власний бюджет уряду на 2027 рік закладає зростання 1,3%. Центробанк, що посилює політику на тлі шоку пропозиції, — та сама дилема, перед якою в середу стоїть ФРС, тільки у гривневих цифрах.
П'ять інструментів, одне рішення
| Інструмент | Де стоїть, 15–16 вересня | Якщо 16% у четвер | Якщо пауза на 15,5% |
|---|---|---|---|
| Гривневі депозити, 12-місячний індекс (UIRD) | 13,99%; найкращі пропозиції 17,5% | від +0,2 до +0,5 відсоткового пункту до жовтня | без змін; акційні 17–17,5% лишаються |
| ОВДП, первинний аукціон | 1 рік 15,17%; 2,5 року 16,10% | діапазон 15,5–16,5%; більше роздрібного попиту | без змін; пропозиція у IV кварталі зростає у будь-якому разі |
| 3-місячні сертифікати НБУ | стеля = ставка + 3,5 відсоткового пункту = 19,0% | стеля 19,5% | 19,0% |
| Нові кредити бізнесу | в середньому 15,3% | від +0,2 до +0,3 відсоткового пункту | без змін |
| Гривня | 44,63 за долар; 44,4–44,8 до кінця вересня | незначна підтримка | без змін; роботу роблять інтервенції |
Депозити — роздрібна історія. Дванадцятимісячний гривневий індекс зрушив з 13,77% наприкінці 2025 року до 14,07% у серпні та 13,99% на 15 вересня; тримісячний індекс — 13,78%. Банки у верхній частині таблиці платять до 17,5% на дванадцять місяців. Дмитро Замотаєв із Globus Bank очікує цієї осені 14,5–16% на строки дев'ять–дванадцять місяців і акційні ставки до 17,5%, але каже, що конкуренція «дедалі менше нагадуватиме класичну „гонитву ставок“». Відсотки оподатковуються на 23%: 18% ПДФО плюс 5% військового збору — 17,5% на шість місяців перетворюють 100 000 грн на 106 737,50.
ОВДП — альтернатива, і для фізосіб вони не оподатковуються. Мінфін 15 вересня продав паперів на 2,01 млрд грн під 15,17% на рік і 16,10% на два з половиною роки — ті самі рівні, що й тижнем раніше. На 1 вересня фізособи тримали рекордні 163 млрд грн держоблігацій, на 48% більше, ніж у січні; бюджет-2027 планує 544,4 млрд грн внутрішніх запозичень у середньому приблизно під 14,8%, що ICU читає як помірний тиск угору на дохідності у четвертому кварталі незалежно від четверга.
Іпотека, яка не рухається
єОселя — єдина ставка в Україні, до якої НБУ не дотягнутися. Програма кредитує під 3% військових, ветеранів, медиків, учителів і науковців та під 7% переселенців і тих, хто не має житла, на перші десять років, причому для деяких категорій держава покриває 70% першого внеску та 70% платежів першого року. У 2026 році до тижня 8 вересня видано 5 763 кредити на 11,4 млрд грн; лише за останній тиждень — 172 кредити на 365,3 млн грн, 81 із них під 3%. Жодне джерело не прив'язує формулу компенсації до рішень регулятора, тож підвищення до 16% змінює вартість субсидії для держави, а не платіж позичальника. Ринкова ставка поза програмою не публікується, бо поза програмою ринку майже немає; переоцінка новобудов, описана тут у вівторок, працює на розстрочках та єОселі, а не на банківських кредитах.
Гривня: інтервенції, а не ставка
Офіційний курс на 16 вересня — 44,63 за долар і 51,51 за євро, девальвація на 5,1% від 1 січня. Чисті продажі НБУ перевищують $1 млрд на тиждень дев'ять тижнів поспіль: пік $1,329 млрд у перший тиждень вересня, потім зниження на 10% до $1,195 млрд за тиждень до 11 вересня — перше за цю серію; механіку розібрано тут 14 вересня. Резерви у серпні впали на 5% до $48,66 млрд — чотири місяці імпорту, а липневий прогноз НБУ досі цілить у $69,7 млрд на кінець року завдяки виплатам ЄС. Сергій Мамедов із Globus Bank бачить 44,4–44,8 до кінця вересня, а 45 — як «можливу верхню межу готівкового ринку у випадку короткострокових сплесків попиту». Проєкт бюджету уряду на 2027 рік, поданий 15 вересня, закладає 48,3 на кінець наступного року, інфляцію 8% та ПДВ, підвищений з 20% до 21%; фінансовий бік цього бюджету — тема окремого аналізу.
Репліка Андрія Шевчишина з липня досі чинна: «На девальваційний тренд рішення не має суттєво вплинути, проте це фактор стримування ослаблення гривні». Крок четверга, хоч яким він буде, коштуватиме кілька копійок. 44,63 тримають $1,2 млрд на тиждень.
Чого очікує аналітик Руслан Аверін
Підвищення до 16% — імовірніший результат: НБУ записав його в липні, інфляція відтоді вийшла вище траєкторії, а формулювання самого комітету залишають мало місця для терпіння. Для паузи Правлінню довелося б прийняти аргумент Данилишина, що пальне й тарифи — не монетарна проблема, а липневі підсумки це прямо відкинули. За оцінкою аналітика Руслана Аверіна, практичні наслідки невеликі в будь-якому разі: вкладник, який обирає між акційним депозитом під 17,5% і безподатковими 2,5-річними ОВДП під 16,10%, уже отримує те посилення, яке НБУ хоче провести, а підвищення додасть обом частку відсоткового пункту. Більші ризики для гривневих активів лежать деінде: у $32,6 млрд непокритої зовнішньої потреби бюджету-2027 та в зимі, яку міністр фінансів назвав найважчою з 2022 року.
Related: дев'ять тижнів доларових продажів НБУ, оренда в Києві на старті осіннього сезону та хто платить за бюджет України 2027.