У вівторок, 13 жовтня, російськими агрегаторами новин розлетівся заголовок, який піднявся і в Google Trends: «Центробанк обратился ко всем, у кого есть наличные деньги» («Центробанк звернувся до всіх, у кого є готівка»). Формулювання натякає на нове попередження від Банку Росії. Його немає. У стрічці новин Банку Росії за 12–13 жовтня — інтерв'ю про цифровий рубль та анонс занять із фінансової грамотності для людей старшого віку. Жодного пресрелізу, нормативного акта чи заяви щодо готівки в жоден із цих днів опубліковано не було.
Насправді статті перепаковують старіші матеріали: опитування Банку Росії, опубліковане наприкінці вересня, коментарі голови Ельвіри Набіулліної від червня та вересня і власну статистику регулятора щодо готівки. Ці факти реальні — і цікавіші за заголовок.
Звідки взявся заголовок
Версія, що розійшлася 13 жовтня і була опублікована регіональним виданням о 01:34 за місцевим часом, спирається на два джерела. Перше — щомісячне опитування населення Банку Росії, яке проводить соціологічна служба inFOM. Друге — слова Набіулліної про те, що частка готівки в грошовій масі зросла «незначно». Сама стаття завершується фразою про те, що зростання готівки «не означає, що ЦБ закликає росіян відмовитися від банківських рахунків». Текст матеріалу спростовує власний заголовок.
До того ж головну цифру в ньому перевернуто. У статті стверджується, що 38% росіян віддають перевагу банківському рахунку, а 37% — готівці. Власний звіт Банку Росії за вересень 2026 року показує протилежне.
Що показує опитування Банку Росії
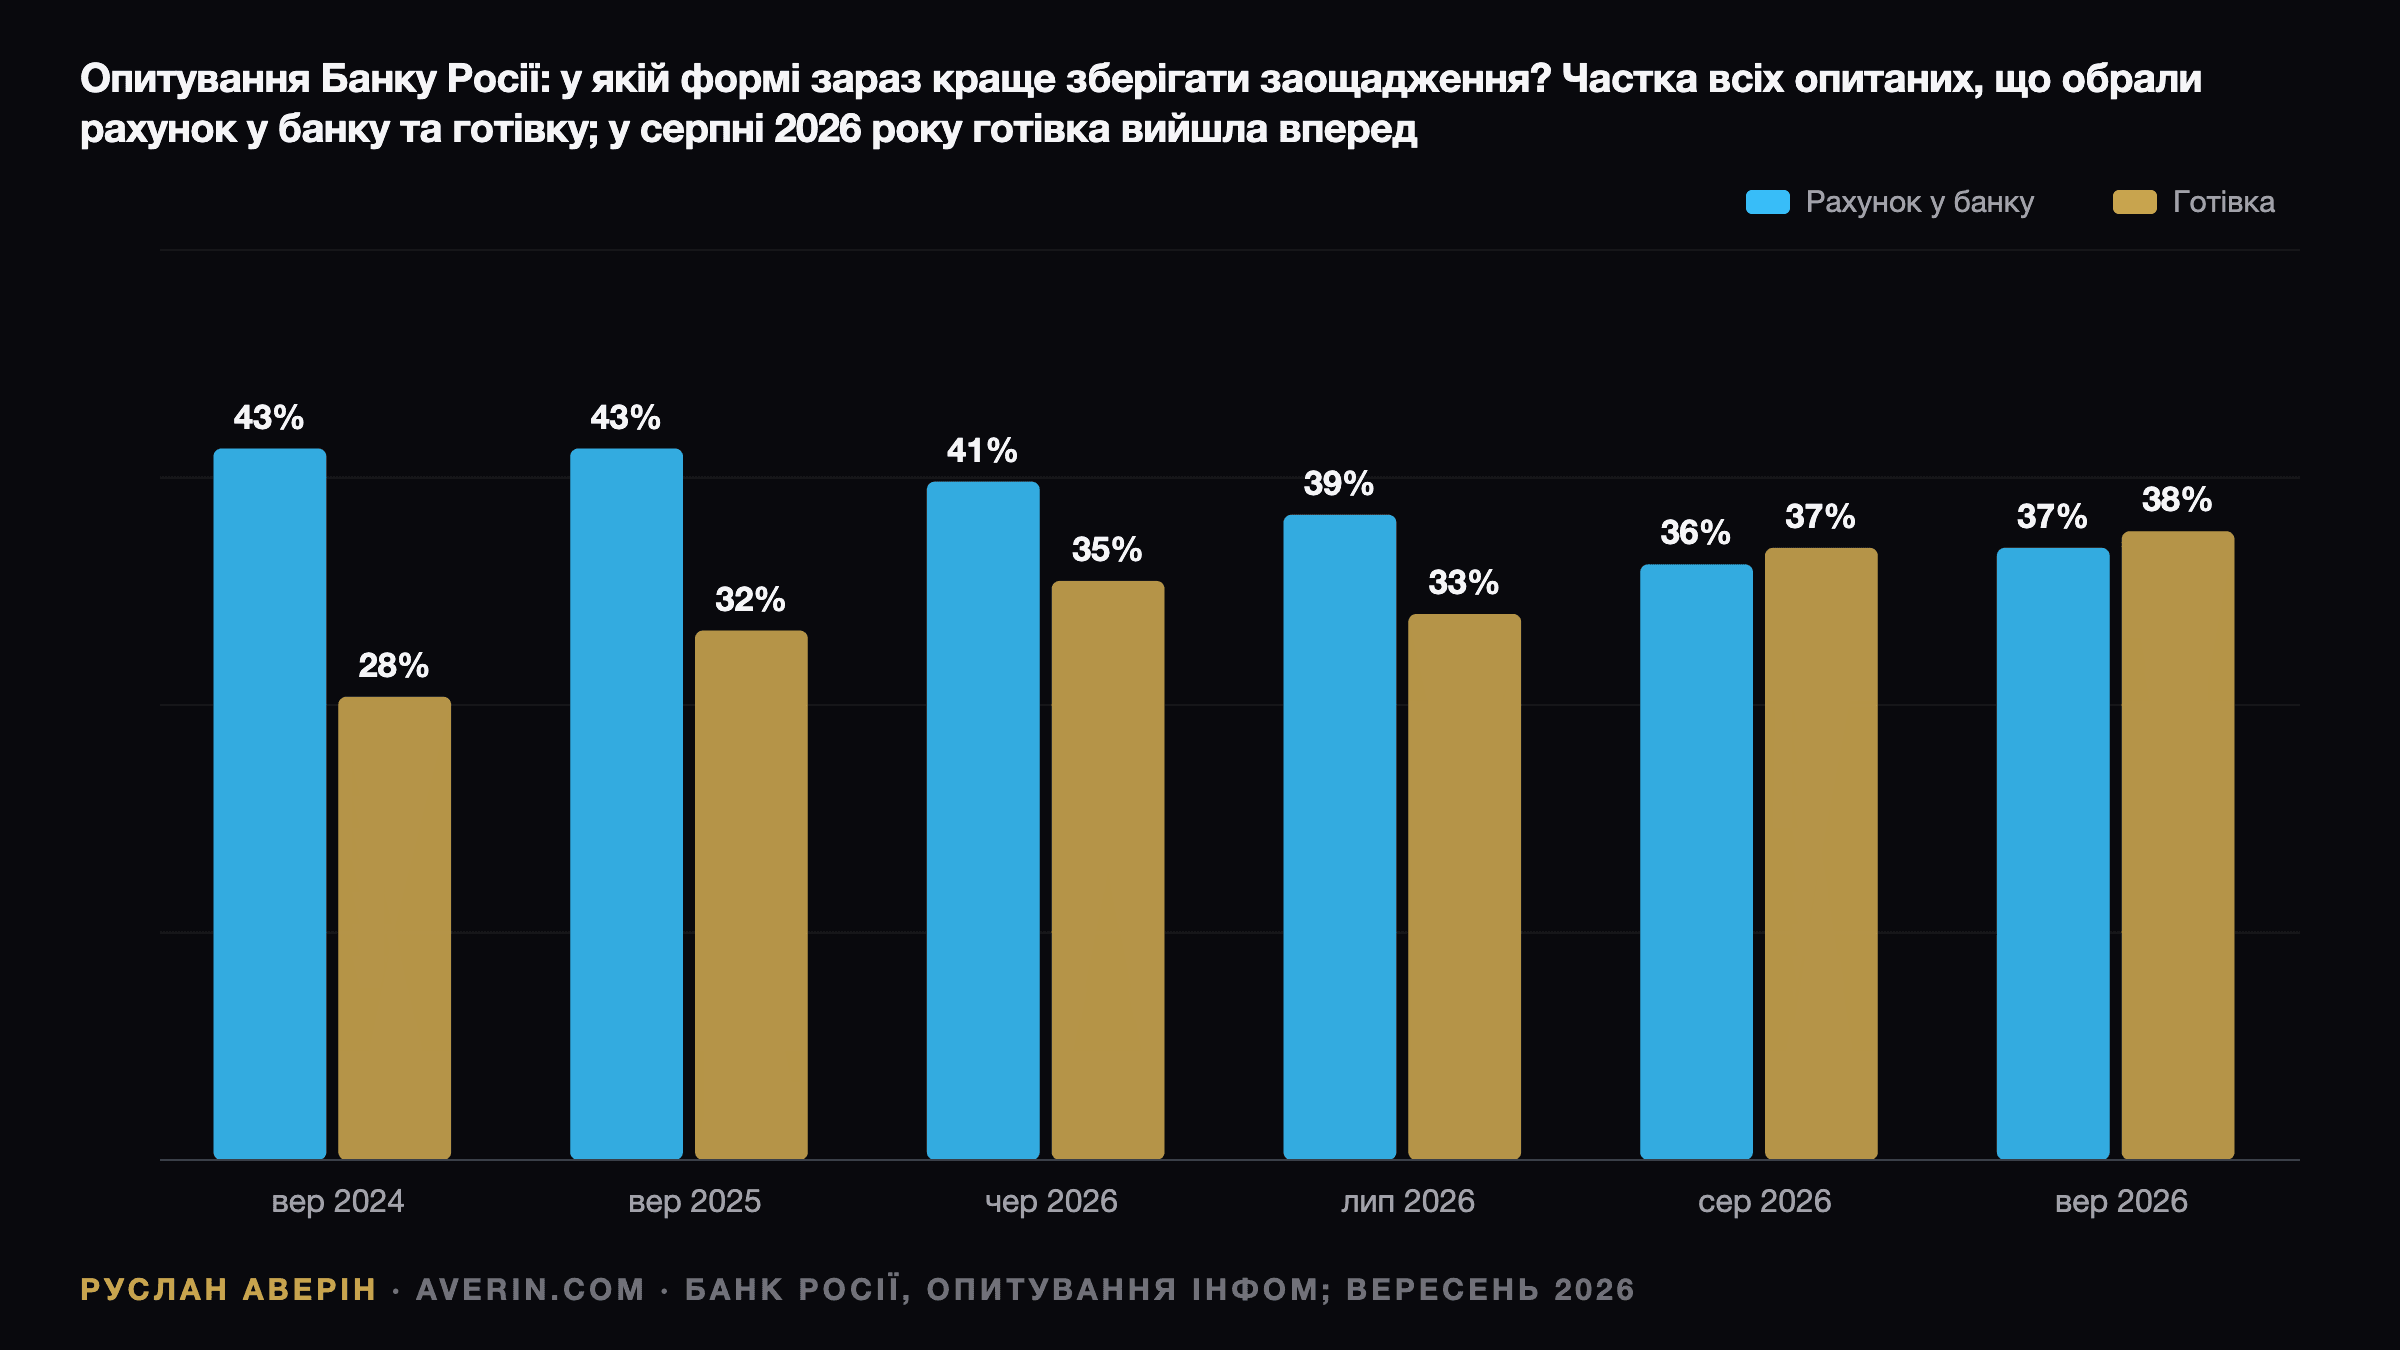
Питання звучить так: у якій формі зараз краще зберігати заощадження — на банківському рахунку чи депозиті або в готівці, зокрема в банківській скриньці? У вересні 2026 року 38% усіх респондентів обрали готівку і 37% — банківський рахунок. Ще 10% обрали змішаний варіант, 6% — іншу форму, 10% не змогли відповісти. Роком раніше, у вересні 2025 року, розклад був 43% за банк і 32% за готівку.
Переломним став серпень: 37% за готівку проти 36% за банк. The Moscow Times зазначила, що готівка вийшла вперед уперше з 2022 року. Вересень це підтвердив, а не розвернув.
Це опитування думок, а не залишків. Воно показує, що люди вважають надійнішим чи зручнішим, а не скільки грошей реально перемістилося.
Що показує статистика готівки
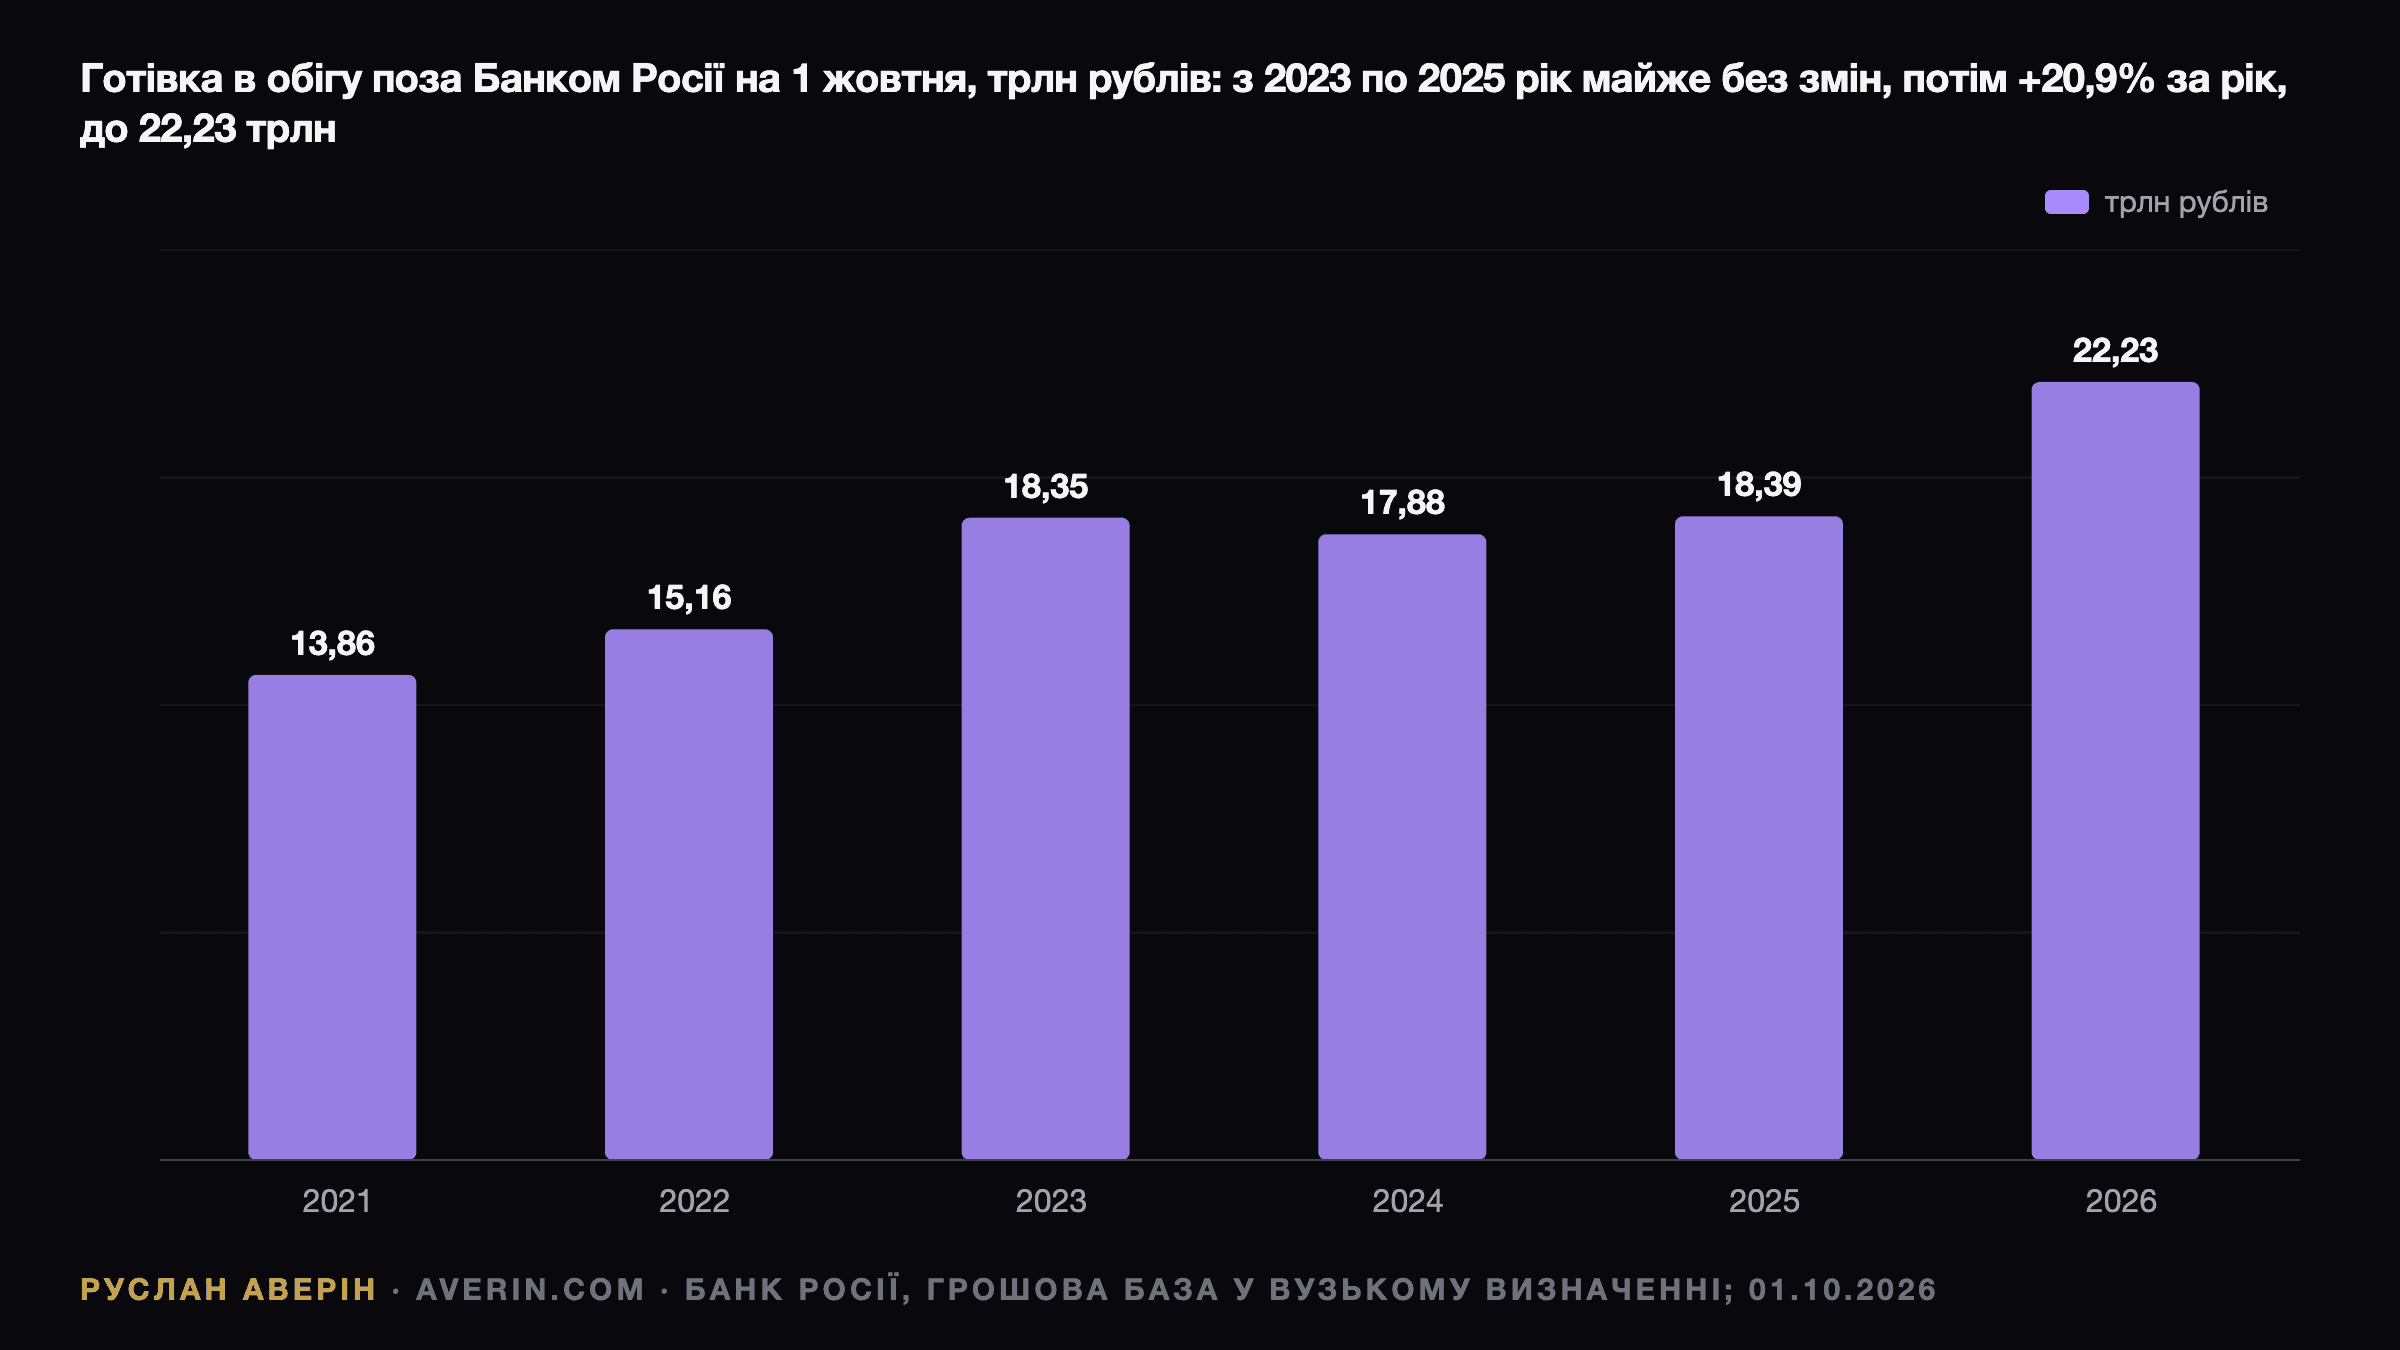
Гроші теж перемістилися. За даними Банку Росії щодо грошової бази, готівка в обігу поза Банком Росії на 1 жовтня 2026 року становила 22,23 трлн рублів. Це на 2,78 трлн більше, ніж на 1 січня (19,45 трлн), тобто зростання на 14,3% за дев'ять місяців, і на 3,84 трлн, або на 20,9%, більше, ніж роком раніше. З жовтня 2023 до жовтня 2025 року показник майже не змінювався.
Щомісячний темп нерівний. У липні готівка зросла приблизно на 618 млрд рублів, у серпні — на 356 млрд, у вересні — на 348 млрд. 9 жовтня Банк Росії повідомив, що у вересні зростання сповільнилося порівняно з попередніми місяцями, хоча приріст за січень–вересень усе ще вищий, ніж за ті самі періоди 2024 і 2025 років.
Регулятор очікує продовження. У проєкті основних напрямів грошово-кредитної політики, опублікованому наприкінці серпня, прогнозувалося зростання готівки в обігу на 3,7 трлн рублів у 2026 році, на 2 трлн у 2027-му і на 1,6 трлн у 2028-му. Прогноз ліквідності в жовтневому коментарі оцінює приріст за 2026 рік у 3,4–4,0 трлн рублів.
Як це пояснює Банк Росії
Від червня Набіулліна зверталася до цієї теми тричі. На пресконференції 11 вересня вона сказала, що в другому кварталі люди частіше розраховувалися готівкою, і назвала поєднання причин: відключення мобільного інтернету, адаптацію до податкових змін і тривожність через різні чутки. З 2026 року ставка ПДВ зросла до 22% з 20%, а поріг виручки для його сплати знизився до 20 млн рублів з 60 млн.
Другий її аргумент стосується ставок за депозитами. У 2024–2025 роках ставки за депозитами були дуже високими, тому готівка зростала значно повільніше; зараз відбувається «наздоганяльна динаміка», сказала вона. До середини серпня середня максимальна ставка за депозитами в десяти найбільших роздрібних банках становила 12,9% — за даними Банку Росії, на які посилається The Moscow Times.
Третій аргумент — пропорції. Готівка зараз становить близько 15% грошової маси проти приблизно 20% п'ять років тому, а в жовтневому коментарі Банку Росії йдеться, що невелике збільшення цього року «ніяк не суперечить довгостроковій тенденції» до зниження частки. На Міжнародному банківському форумі 24 вересня Набіулліна сказала: «Ми бачимо зростання попиту на готівку, але треба дивитися на економіку в цілому».
Що насправді змінилося для власників готівки
Реальних змін три, і жодна з них не обмежує зберігання готівки вдома.
Банкам наказали приймати готівку. 23 вересня заступник голови Сергій Бєлов заявив, що деякі банки відмовляються приймати готівку від клієнтів, вважаючи касові операції правом, а не обов'язком. «З нашого погляду, таке тлумачення в корені хибне», — сказав він, пославшись на статтю 140 Цивільного кодексу: рубль є законним платіжним засобом, обов'язковим до приймання за номінальною вартістю на всій території Росії.
Великі внески готівки перевіряють суворіше. 24 вересня Богдан Шабля, керівник служби фінансового моніторингу та валютного контролю Банку Росії, заявив, що комплаєнс має бути сильнішим у сегментах бізнесу, де багато готівки, і що для банків готується нова, «дуже велика і детальна» рекомендація. Він наголосив, що регулятор ніколи не виступав проти готівки як такої — лише проти готівки нез'ясованого походження.
Внески через банкомати інших банків. З 1 жовтня банки можуть дозволяти клієнтам вносити готівку на власний рахунок через банкомат іншого банку за допомогою Системи швидких платежів. Ліміти — 25 000 рублів за операцію, 50 000 на день і 200 000 на місяць; комісію встановлює кожен банк, участь для банків добровільна.
Готівкова валюта і цифровий рубль
Для тих, хто заощаджує в доларах і євро, у жовтні нічого нового не сталося. На початку вересня Банк Росії продовжив обмеження на готівкову іноземну валюту на шість місяців, до 9 березня 2027 року, пославшись на санкції, які не дозволяють російським банкам закуповувати готівкову західну валюту. Власники рахунків, відкритих до 9 березня 2022 року, як і раніше можуть одноразово зняти до $10 000 або еквівалент у євро; решта виплачується в рублях.
Цифровий рубль увійшов у масовий обіг 1 вересня. В інтерв'ю, опублікованому 12 жовтня, заступниця голови Зульфія Кахруманова повідомила, що відкрито понад 220 000 рахунків, близько 10 000 з них — компаніями, і проведено понад 150 000 операцій. Перекази для фізичних осіб безкоштовні; рахунок цифрового рубля може відкрити лише сам власник, зі свого пристрою. Офлайн-платежів — функції, найважливішої для тих, хто тримає готівку на випадок відключень, — поки немає: прототип збираються протестувати на невеликій групі користувачів.
Що не змінюється
Жоден документ не оголошує заборону готівки, ліміт на готівку вдома, вилучення чинних банкнот чи примусову конвертацію в цифрові рублі. Рубль в усіх трьох формах коштує однаково, а заява Бєлова вказує у протилежний бік: банкам наказують приймати готівку, а не відмовлятися від неї.
На думку аналітика Руслана Аверіна, справжня історія — це 38% проти 37% в опитуванні та 22,23 трлн рублів в обігу: після двох років, коли високі ставки за депозитами притягували гроші в банки, помітна частина російських заощаджень повертається «під матрац», і регулятор описує цей зсув, а не бореться з ним. Для вкладників ціна питання формулюється просто. Готівка не приносить нічого, а депозити й далі дають двозначні ставки.
Читайте також: облігації ОФЗ і ставка на роздрібних інвесторів, план ЄЦБ щодо розрахунків у грошах центрального банку і де українцям тримати заощадження при гривні по 44,76.