У неділю, 11 жовтня, блогер на російському інвесторському форумі Smart-Lab опублікував допис під заголовком «Помоги Родине! Купи ОФЗ!!!» («Допоможи Батьківщині! Купи ОФЗ!!!»). Це була не кампанія Мінфіну Росії, а пародія на неї: «Навколо вороги, а федеральний бюджет дедалі дефіцитніший», — писав автор, закликаючи читачів купувати облігації федеральної позики, «бажано в середу, на аукціоні Мінфіну», під 16,5–17,5% річних у рублях. Найпопулярніша відповідь пропонувала державі для початку скасувати податок на доходи фізичних осіб із купонів ОФЗ.
Допис влучив у реальну проблему. Мінфіну Росії доводиться продавати значно більше боргу, ніж планувалося, за дохідності довгих паперів близько 17%, ринку, який з липня вже двічі проігнорував аукціони. Команда розібрала, що цифри кажуть про те, хто кредитує російську державу, за якою ціною і чому.
Дефіцит, який переріс закон про бюджет
Закон про бюджет на 2026 рік, ухвалений торік, встановив дефіцит федерального бюджету в 3,786 трлн рублів, або 1,6% ВВП. До кінця серпня фактичний розрив становив 5,795 трлн. У вересні міністерство підвищило оцінку на весь рік до 7,345 трлн рублів, 3,2% ВВП, — майже вдвічі більше від закладеного в законі.
За попередніми даними за січень–вересень, опублікованими 9 жовтня, дефіцит становив 5,186 трлн рублів, або 2,2% ВВП, проти 3,471 трлн роком раніше. Вересень сам по собі дав профіцит близько 609 млрд рублів. Нафтогазові доходи впали на 17,2%, до 5,471 трлн, а видатки зросли на 14,5%, до 34,825 трлн.
Проєкт бюджету на 2027–2029 роки, внесений до Держдуми 30 вересня, розрив не закриває. Він передбачає дефіцит 2027 року в 5,443 трлн рублів (2,2% ВВП) проти 3,186 трлн у чинному законі та дефіцити в 5,12 трлн і 5,245 трлн у 2028 і 2029 роках. Видатки на оборону та безпеку у 2027 році закладено в розмірі 17,1 трлн рублів, приблизно третина федерального бюджету, за даними Reuters, які наводить The Moscow Times.
Хто насправді дає в борг
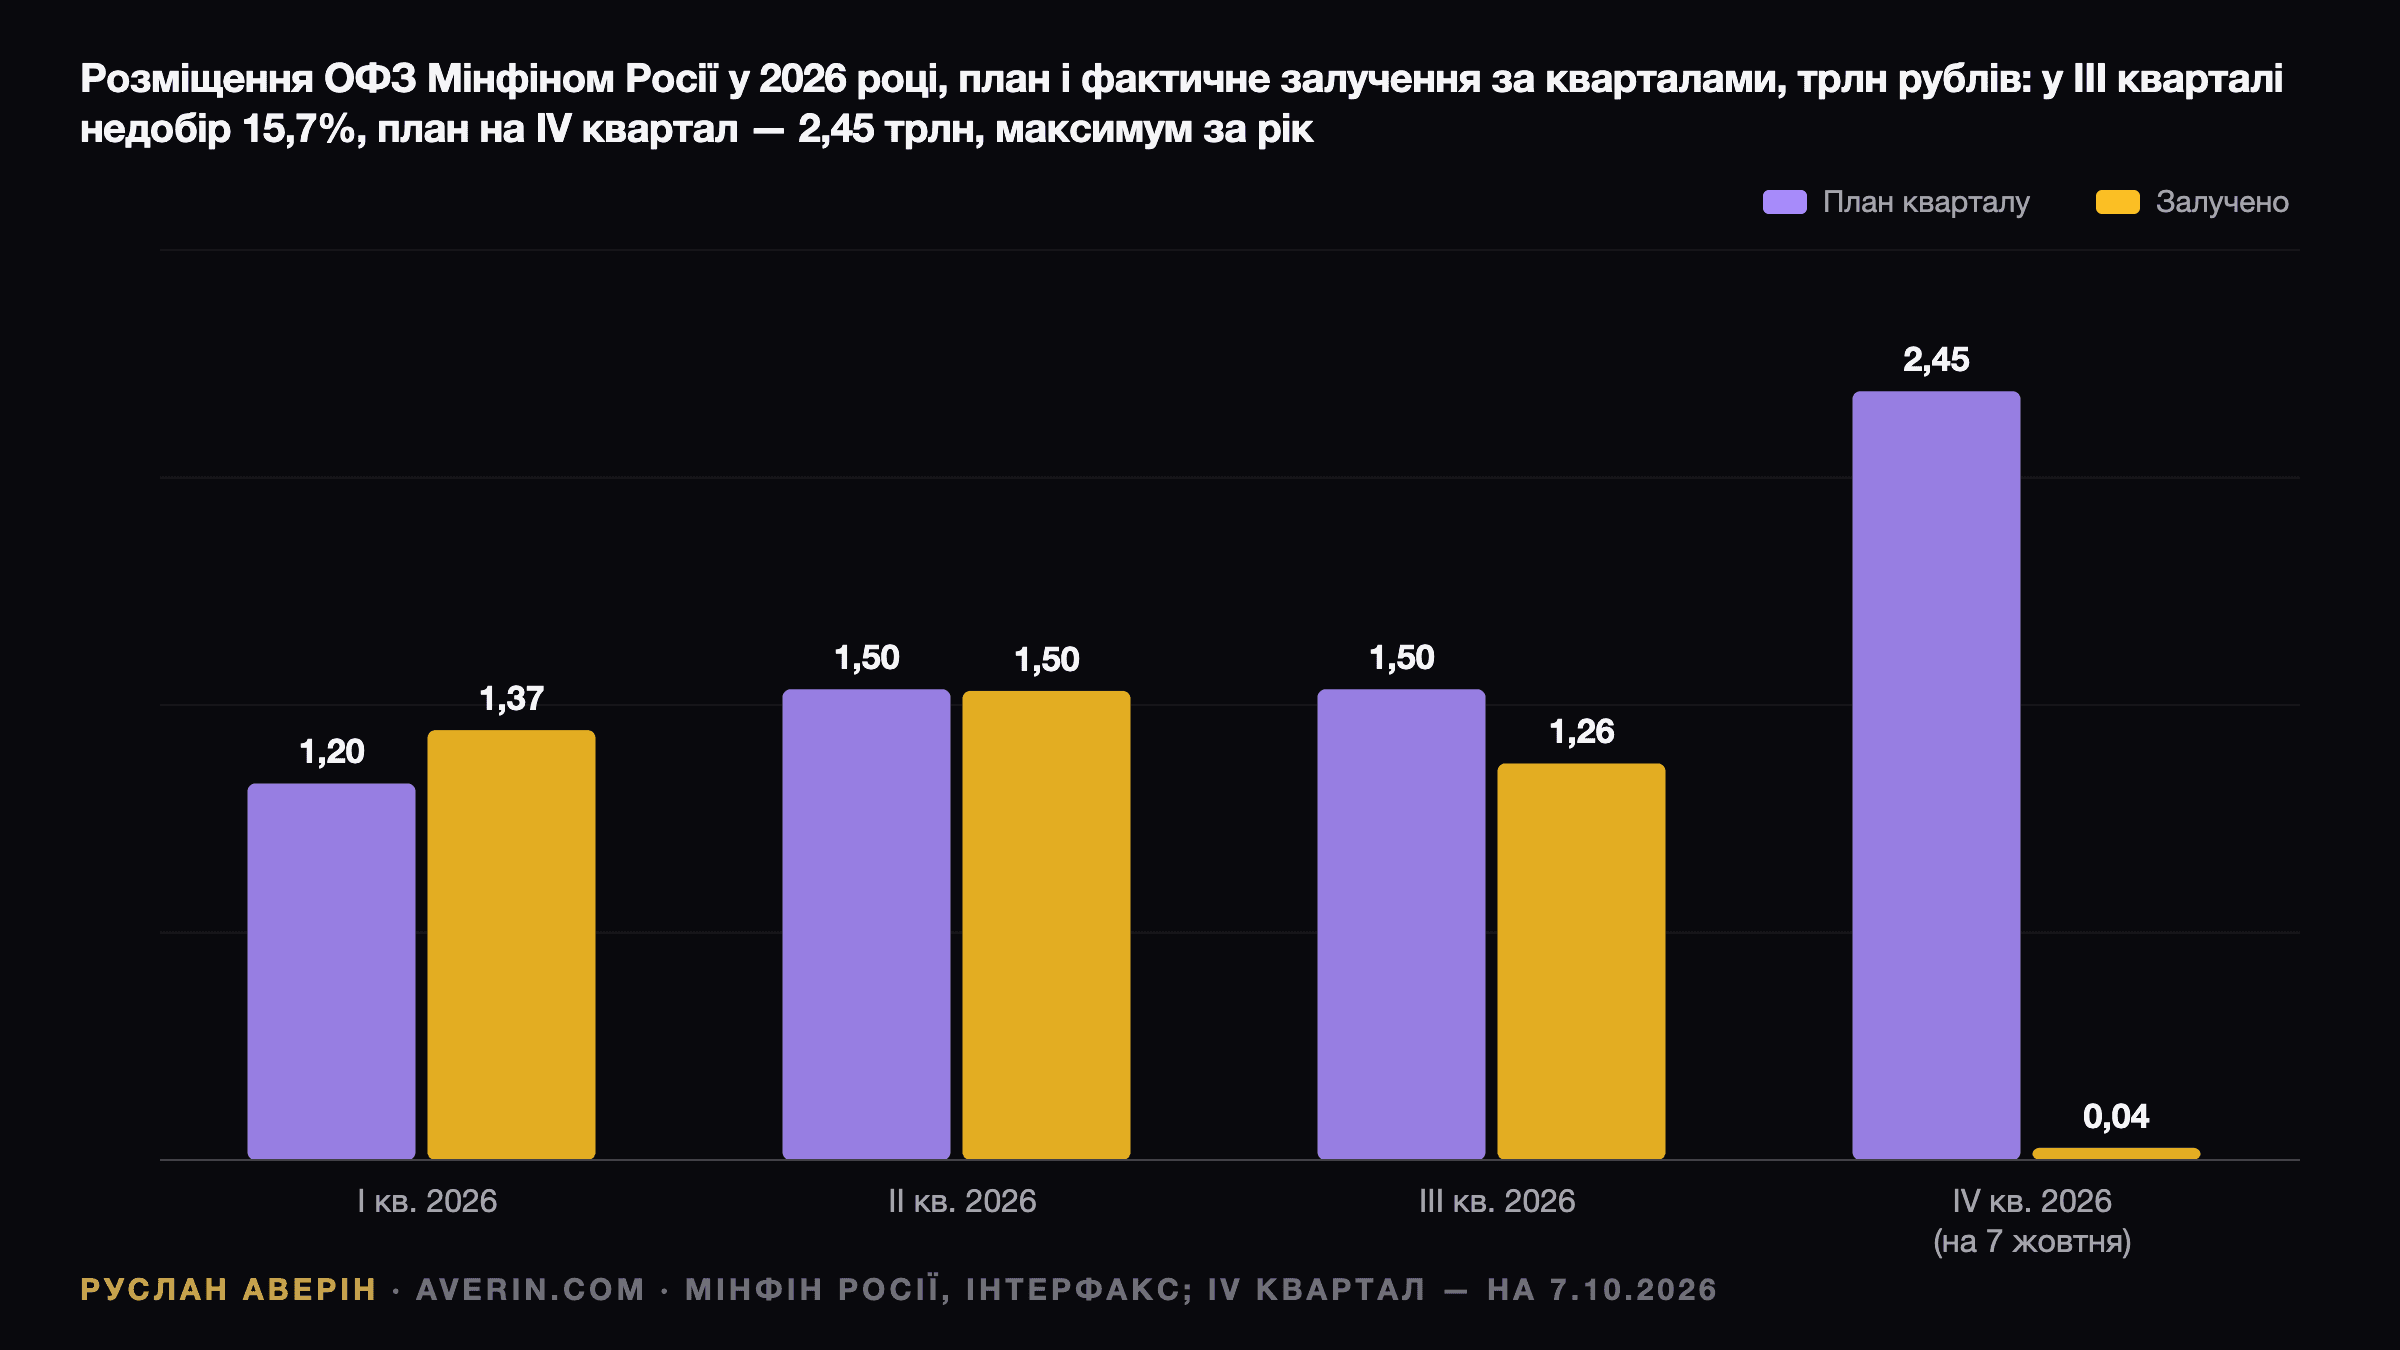
Програма запозичень на 2026 рік передбачала валові розміщення ОФЗ на 5,510 трлн рублів і чисті запозичення на 4,173 трлн. Відтоді бюджетні документи підвищили чистий показник до 5,016 трлн. До кінця вересня міністерство залучило близько 4,13 трлн.
Міністерство скасувало аукціони 24 червня і 8 липня, а потім призупинило їх з 20 липня по 2 вересня. Випуск із плаваючим купоном, запропонований 15 липня, не зібрав прийнятних заявок. Коли 2 вересня розміщення відновилися, міністерство за один день розмістило повністю флоатер (облігацію з плаваючим купоном) серії 29031 обсягом 1 трлн рублів і залучило 938,9 млрд рублів. Того ж дня банки позичили в Банку Росії майже таку саму суму, повідомила The Moscow Times з посиланням на економіста Владислава Іноземцева, який назвав це скоординованою операцією. Підсумок розміщень третього кварталу — 1,264 трлн рублів за плану 1,5 трлн, недобір 15,7%. Останній аукціон кварталу, 30 вересня, з ОФЗ 26228 з погашенням у 2030 році, визнали таким, що не відбувся, через відсутність заявок за прийнятними цінами.
План на четвертий квартал — 2,45 трлн рублів за 11 аукціонних днів, найбільший квартальний орієнтир року, причому 1,25 трлн мають надійти від паперів строком понад 10 років. На першому аукціоні, 7 жовтня, розмістили ОФЗ 26252 з погашенням у жовтні 2033 року на 35,7 млрд рублів із дохідністю 16,63% і середньозваженою ціною 85,56% від номіналу за попиту 134,4 млрд.
Структура покупців пояснює напругу. Під санкціями російська держава не має зовнішнього ринку: директива 1A Мінфіну США (OFAC) від 22 лютого 2022 року забороняє американським фінансовим установам операції на первинному і вторинному ринках з облігаціями Мінфіну Росії, випущеними після 1 березня 2022 року, а російські цінні папери інвесторів із «недружніх» країн з березня 2022 року заблоковані на рахунках типу С. Кредитори — внутрішні. За даними Банку Росії, узагальненими на Smart-Lab, системно важливі банки купили у вересні 73,6% первинних розміщень, переважно флоатери. На вторинному ринку фізичні особи у вересні були нетто-покупцями на 28,4 млрд рублів після 15,7 млрд у серпні, тоді як великі банки продали на 160 млрд.
Ось арифметика, що стоїть за пародією. Роздрібний приплив у 28 млрд рублів на місяць не зрушує квартальний план у 2,45 трлн.
Дохідності вищі за ставку Банку Росії
Банк Росії 11 вересня зберіг ставку на рівні 14% після десяти знижень поспіль із піку в 21%, встановленого в жовтні 2024 року. Наступне рішення очікується 23 жовтня. Дохідність 10-річних ОФЗ у п'ятницю, 9 жовтня, закрилася на рівні 16,85%, за даними Trading Economics, додавши 1,76 процентного пункта за рік. Отже, довгі облігації дають майже на 3 процентних пункти більше, ніж ставка регулятора, і такий спред сигналізує, що інвестори чекають або вищої інфляції, або значно більшої пропозиції, або і того, і іншого.
Інфляція не допомагає. За даними Росстату, річна інфляція у вересні становила 6,35%, ціни за місяць зросли на 0,35% за консенсус-прогнозу 0,27%. Тижневі дані за 29 вересня – 5 жовтня показали стрибок на 0,96% після підвищення комунальних і залізничних тарифів, що підняло річну оцінку до 7,08%. У вересневій заяві центральний банк зазначив, що стійке зростання цін прискорилося до 5–6% у перерахунку на рік і що останніми місяцями «поточний ціновий тиск значно посилився».
Що було з роздрібними облігаціями минулого разу
Росія вже пробувала спеціальні облігації для населення. ОФЗ-н, «народні» облігації федеральної позики, запустили 26 квітня 2017 року з дебютним випуском на 30 млрд рублів, який продавали через Сбербанк і ВТБ, а потім були випуски по 15 млрд кожен. У березні 2022 року міністерство призупинило їх, пославшись на погіршення умов запозичень. У листопаді 2023 року Денис Мамонов, директор департаменту державного боргу міністерства, заявив, що повертати їх не планують: «Для нас це ніколи не було вагомим джерелом запозичень. У масштабі загальних програм запозичень це було менше 1%».
Цей урок актуальний і тепер. Населення здатне поглинути десятки мільярдів рублів; державі потрібні трильйони. Коли вони потрібні швидко, як 2 вересня, вона продає флоатери банкам, які рефінансуються в центральному банку.
Ризики для власників
Для рублевого інвестора всередині Росії ризики цілком конкретні.
- Інфляція: дохідність 16,6% за облігацією 2033 року приваблива лише тоді, коли інфляція повернеться до 4%, закладених у проєкт бюджету на 2027–2029 роки. Тижневі дані з річним темпом понад 7% вказують у протилежний бік.
- Дюрація: індекс довгих облігацій RGBI на початку жовтня торгувався близько 111 пунктів, поблизу літніх мінімумів. Власник ОФЗ 26252, купленої за 85,56% від номіналу, несе роки цінового ризику, якщо дохідності зростатимуть далі.
- Рубль: Мінфін Росії планує з 7 жовтня по 6 листопада купити валюту на 279,4 млрд рублів у межах бюджетного правила, що, за оцінкою економіста Єгора Сусіна, може послабити рубль на 2–3 рублі за долар у середньому за місяць.
- Ліквідність: флоатери виплачують купони, прив'язані до RUONIA, що захищає від зростання ставок, але водночас збільшує процентні витрати самої держави. Витрати на обслуговування боргу у 2027 році прогнозуються на рівні 4,6 трлн рублів, 9,4% федеральних видатків.
Про що це свідчить
Команда робить три висновки. По-перше, воєнний бюджет перемістився з Фонду національного добробуту (ФНД) Росії на ринок облігацій: план на 2027–2029 роки більше не використовує фонд для покриття дефіцитів, а на 2027 рік заплановано валові розміщення ОФЗ на 7,722 трлн рублів, чисті — 6,4 трлн. По-друге, ринок закладає цю пропозицію в ціни: довгі дохідності тримаються близько 17%, тоді як ставка Банку Росії — 14%. По-третє, коли аукціони зриваються, запасним варіантом стають банківські флоатери, профінансовані ліквідністю центрального банку, — тиха форма грошової емісії, яка повертається в інфляцію.
На думку аналітика Руслана Аверіна, пародія на Smart-Lab описує російські державні фінанси точніше за будь-яку офіційну заяву цього місяця: патріотизм просять закрити розрив, який насправді закривають банки, центральний банк і підвищення податків. Головні орієнтири — три найближчі аукціони по середах, рішення щодо ставки 23 жовтня та дані про інфляцію за жовтень.
Див. також: рекордний роздрібний попит на ОВДП в Україні, рішення НБУ від 17 вересня і що воно означає для ОВДП та удари по НПЗ і рекордні ціни на дизель.