Власник квартири в Україні стикається з податками п'ять разів: коли купує, поки володіє, якщо здає, коли продає і коли передає у спадщину чи дарує. Кожен із цих моментів регулюється своєю статтею кодексу, зі своєю ставкою і своєю базою, і жодна публікація податкової не збирає їх разом. Нижче — увесь цикл в одній таблиці, з цифрами на 2026 рік і розрахунком для типової київської квартири.
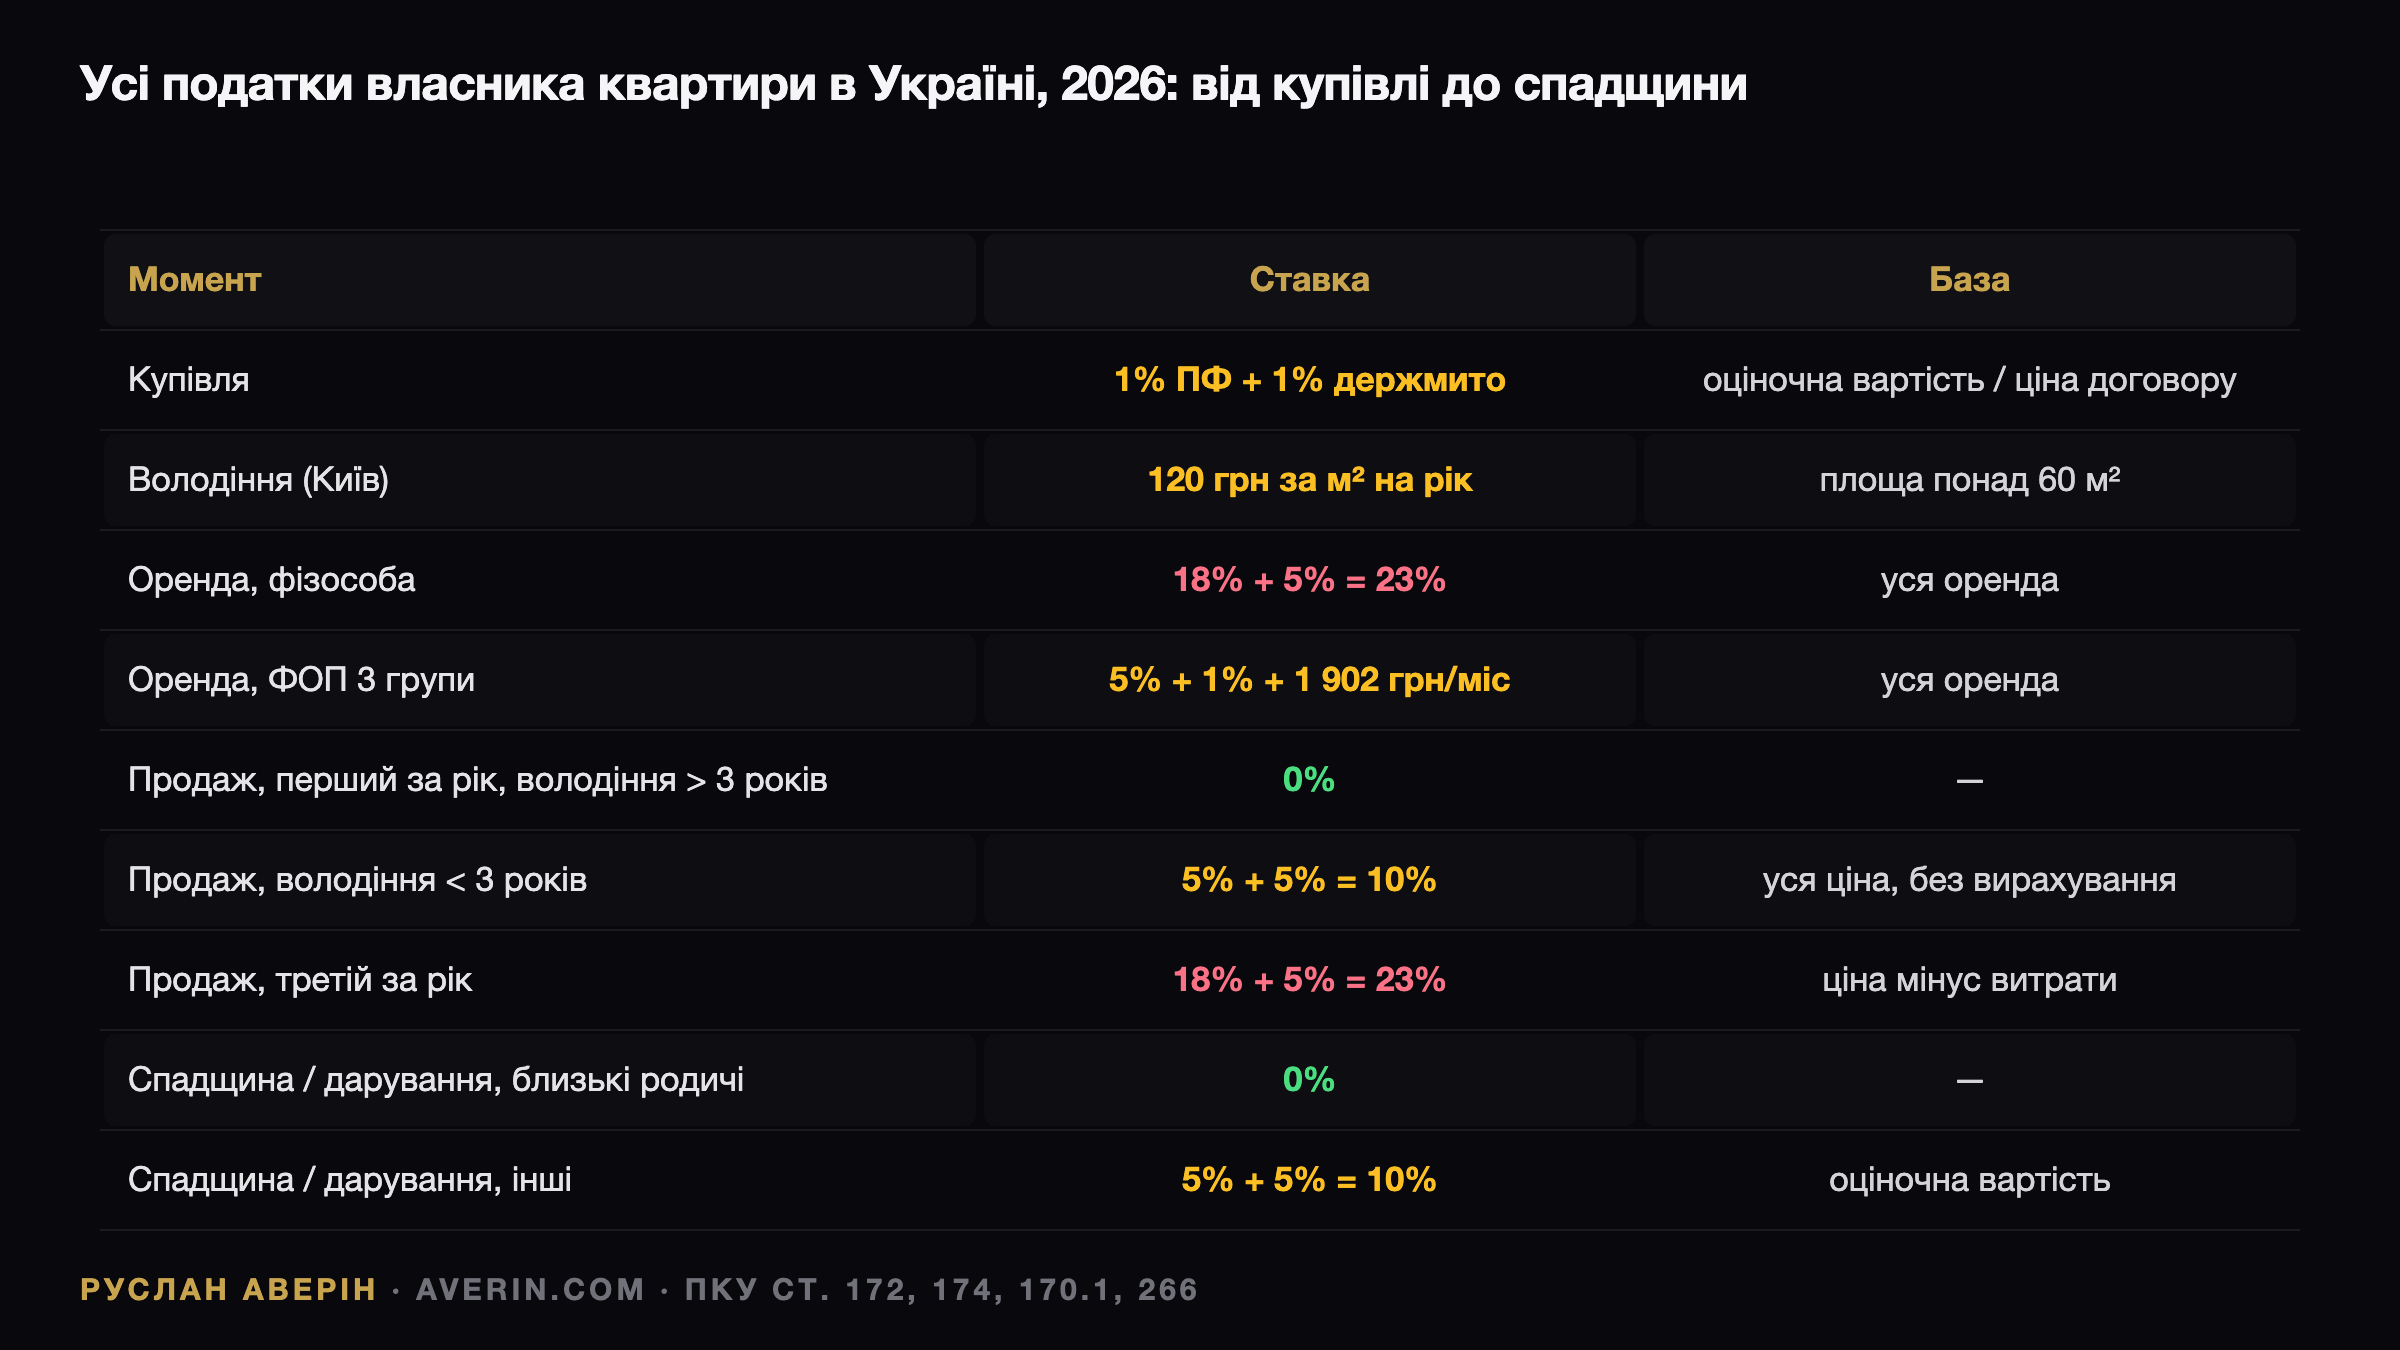
Таблиця на 2026 рік
| Момент | Податок | Ставка | База | Хто платить |
|---|---|---|---|---|
| Купівля | Збір до Пенсійного фонду | 1% | оціночна вартість | покупець (перше житло — 0%) |
| Купівля | Держмито | 1% | ціна договору | за домовленістю, зазвичай покупець |
| Купівля новобудови | ПДВ | 20% | у ціні метра | забудовник, закладено в ціну |
| Володіння | Податок на нерухомість | до 1,5% мінзарплати за м² | площа понад 60/120/180 м² | власник, раз на рік |
| Оренда, фізособа | ПДФО + військовий збір | 18% + 5% | уся оренда | орендодавець, аванси щокварталу |
| Оренда, ФОП 3 групи | Єдиний податок + збір + ЄСВ | 5% + 1% + 1 902,34 грн/міс | уся оренда | орендодавець |
| Продаж, перший за рік, володіння > 3 років | — | 0% | — | — |
| Продаж, володіння < 3 років | ПДФО + збір | 5% + 5% | ціна, не нижче оцінки | продавець, до нотаріуса |
| Продаж, третій за рік | ПДФО + збір | 18% + 5% | ціна мінус витрати | продавець |
| Спадщина і дарування, 1–2 ступінь споріднення | — | 0% | — | — |
| Спадщина і дарування, інші резиденти | ПДФО + збір | 5% + 5% | оціночна вартість | спадкоємець |
| Спадщина і дарування за участю нерезидента | ПДФО + збір | 18% + 5% | оціночна вартість | спадкоємець |
Купівля: 2% плюс послуги
Два обов'язкові платежі при купівлі — 1% до Пенсійного фонду і 1% держмита — рахуються від оціночної вартості та ціни договору. Зверху: оцінка від 2 000 гривень, послуги нотаріуса від 5 000 у Києві, реєстрація права — 330 гривень адміністративного збору, тобто десята частина прожиткового мінімуму. У сукупності купівля обходиться у 2–3% ціни, а з рієлтором — до 5–8%, що детально розібрано в матеріалі про приховані витрати угоди.
Покупець першого житла звільнений від пенсійного збору законом, однак на практиці нотаріуси нерідко вимагають оплату, і гроші повертають через суд або звернення до Пенсійного фонду. Перед угодою варто зафіксувати позицію нотаріуса письмово.
У новобудові окремого ПДВ покупець не платить: 20% першого постачання забудовник включає в ціну метра. Вторинний ринок ПДВ не обкладається — це одна з причин, чому готова квартира від приватного продавця за рівних характеристик коштує дешевше за нову.
Володіння: 120 гривень за зайвий метр
Єдиний щорічний податок — на нерухомість за статтею 266: у Києві 120 гривень за м² понад 60 м² квартири (оплата 2026 року за 2025-й), повідомлення до 1 липня, 60 днів на оплату. Механіка, пільги і штрафи — у розборі податку на нерухомість. Для квартири 75 м² це 1 800 гривень на рік; для 58 м² — нуль.
Оренда: 23% або 6% плюс фіксована сума
Тут розвилка коштує найдорожче. Фізособа, яка здає квартиру, платить 18% ПДФО і 5% військового збору з усієї орендної плати, авансами протягом 40 днів після кожного кварталу, з декларацією до 1 травня і доплатою до 1 серпня. З медіанної київської оренди у 18 000 гривень це 4 140 гривень на місяць.
Той самий власник, зареєстрований як ФОП третьої групи, платить 5% єдиного податку, 1% військового збору і ЄСВ 1 902,34 гривні на місяць незалежно від доходу. З тих самих 18 000 гривень — 1 080 плюс 1 902,34, разом 2 982 гривні. Різниця — близько 14 000 гривень на рік, і вона зростає з орендою. Межа, нижче якої ФОП не окупає ЄСВ, — приблизно 11 200 гривень на місяць; з бухгалтером на аутсорсі — вище. Обмеження для єдинників — здавати житлову площу до 400 м².
Є і третій наслідок: квартира в оренді втрачає пільгу з податку на нерухомість і платить за всю площу.
Продаж: 0%, 10% або 23%
Перший продаж житла за календарний рік при володінні понад три роки — без податку і без збору. Володіння менше трьох років — 5% і 5% від повної ціни, без вирахування витрат. Третій продаж за рік, а також другий і наступні продажі об'єктів молодших за три роки — 18% і 5%, але з правом зменшити дохід на підтверджені витрати. Успадковане житло пільги трьох років не потребує.
Податок сплачується до нотаріального посвідчення, декларація при цьому не потрібна. Окремо — продаж до трьох років володіння і відступлення в новобудові.
Спадщина і дарування
Стаття 174 ділить спадкоємців на три групи. Перший і другий ступінь споріднення — діти, подружжя, батьки, брати, сестри, онуки, бабусі й дідусі — платять 0%. Інші резиденти — 5% ПДФО і 5% збору від оціночної вартості. Якщо нерезидент будь-яка зі сторін — 18% і 5%. Дарування нерухомості оподатковується за правилами спадщини: подарунок від батьків — 0%, від тітки — 10%.
Нюанс для спадкоємців: подальший продаж успадкованої квартири звільнений від умови трьох років, а подарованої — ні. Між «подарувати за життя» і «залишити у спадщину» для далеких родичів різниці у ставці немає, а для спадкоємця, який планує продаж, — є.
Рік власника однієї квартири в Києві
Квартира 75 м² у Голосіївському районі, куплена у 2026 році за 95 000 доларів, сім'я живе в ній сама:
- при купівлі: 1% ПФ і 1% мита — 1 900 доларів, для першого житла 950;
- щороку: 1 800 гривень податку на нерухомість;
- при продажу через чотири роки: 0%;
- при передачі дітям: 0%.
Та сама квартира, але здається за 22 000 гривень і продана через два роки:
- щороку: податок на нерухомість за всі 75 м² — 9 000 гривень; податок з оренди — 60 720 гривень як фізособа або 36 028 як ФОП;
- при продажу: 10% від ціни, близько 9 500 доларів.
Різниця між двома сценаріями за два роки — близько 14 000 доларів податків. Саме її потрібно закладати в розрахунок дохідності, про що детально — у розборі податків орендодавця.
Як це читати
Українська система податків на житло влаштована асиметрично: володіти і жити — майже безкоштовно, продавати швидко і здавати «в білу» без ФОП — дорого. За оцінкою аналітика Руслана Аверіна, три рішення покривають 90% податкової економії власника: тримати об'єкт понад три роки, реєструвати ФОП при оренді дорожчій за 11 000 гривень і не проводити два продажі в одному календарному році. Усе інше в таблиці — фіксовані величини, які не оптимізуються, а просто сплачуються.