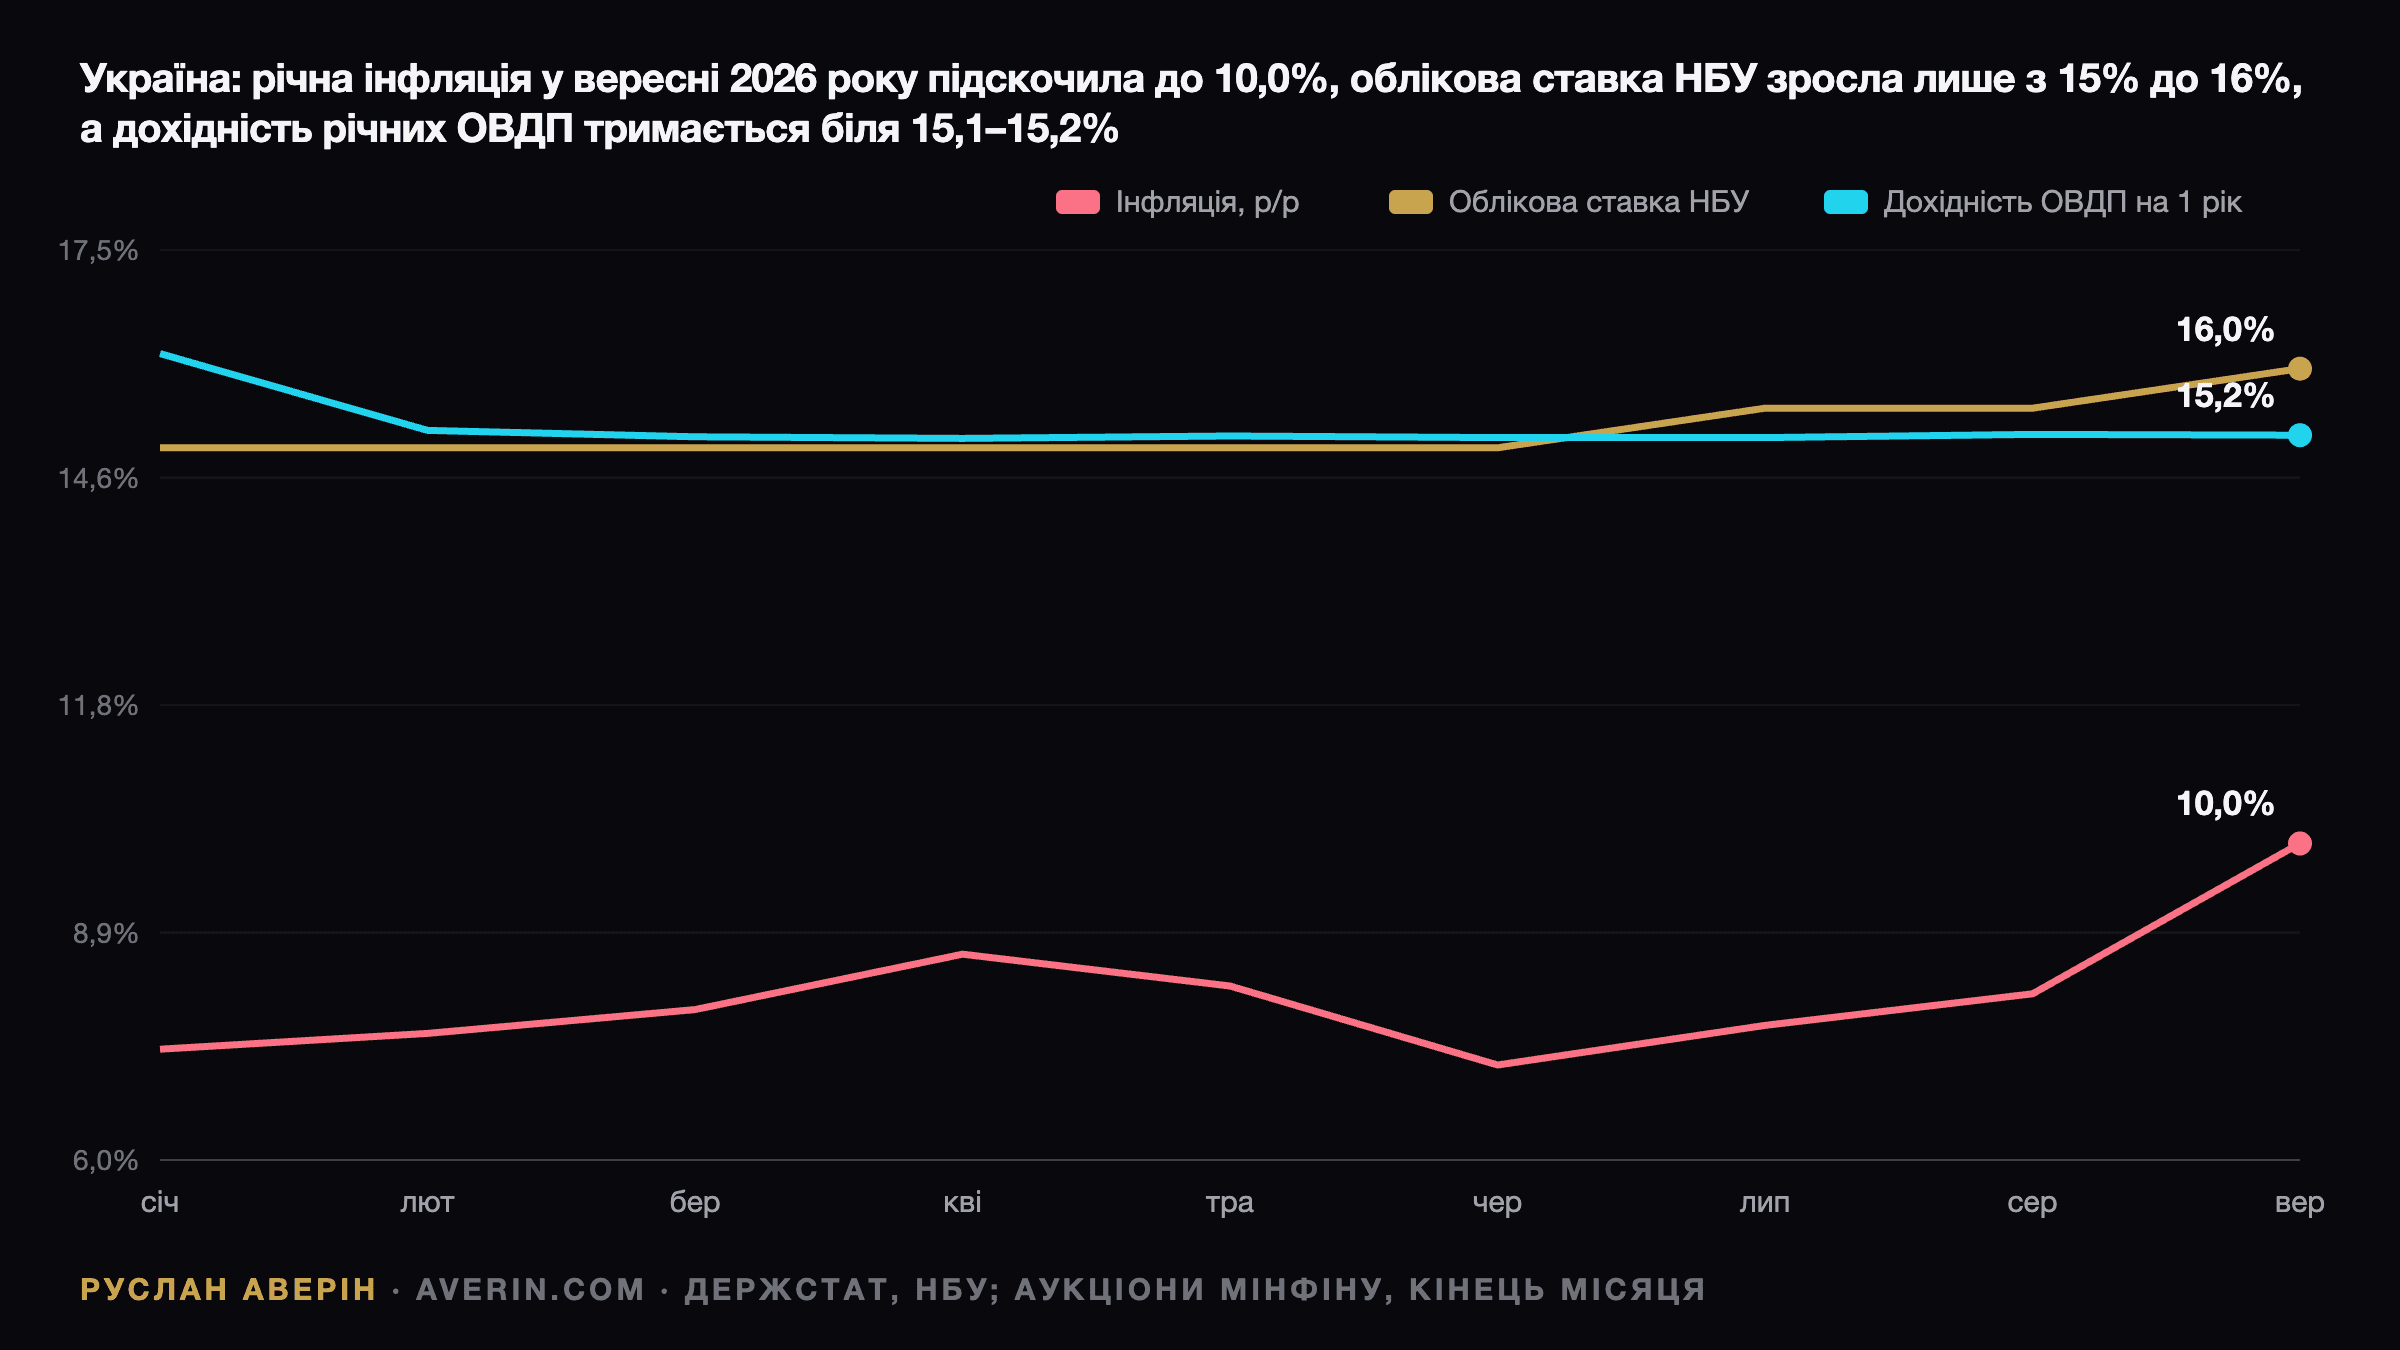
Інфляція в Україні у вересні 2026 року прискорилася до 10,0% у річному вимірі з 8,1% у серпні, повідомив Держстат у п'ятницю, 9 жовтня. За один місяць ціни зросли на 2,1% — після 0,1% у серпні та 0,3% у липні. Базова інфляція підскочила до 8,8% з 8,1%, за місяць вона становила 2,0%. З грудня 2025 року індекс споживчих цін зріс на 8,4%.
Національний банк України заявив, що загальна інфляція виявилася «суттєво вищою» за траєкторію з липневого Інфляційного звіту. Для тих, хто зберігає гроші в гривні, різниця між тим, що дає депозит чи державна облігація, і тим, що забирають ціни, за один місяць різко скоротилася. Наступне рішення з монетарної політики — у четвер, 29 жовтня.
Що подорожчало у вересні
Місячні дані Держстату, зведені порталом Minfin, показують стрибок майже в усіх групах:
- Продукти харчування та безалкогольні напої: +1,9% за місяць. Яйця подорожчали на 43,6%, тоді як фрукти подешевшали на 5,7%, а овочі — на 2,3%.
- Паливо та мастила: +5,2% за місяць; проїзд в автомобільному пасажирському транспорті +2,5%.
- Одяг і взуття: +8,5% після літніх розпродажів.
- Освіта: +17,4%, вища освіта подорожчала на 23,3%.
- Житло та комунальні послуги: +0,8% — через тарифи на водопостачання (+5,6%) і водовідведення (+5,5%).
Річна структура, яку оприлюднив Національний банк, промовистіша. Пальне подорожчало на 46,2% за рік: різкі коливання зовнішніх цін на нафтопродукти перейшли в оптові та роздрібні ціни. Інфляція сирих продуктів прискорилася до 6,7%, перероблених продуктів — до 10,7%, послуг — до 13,7% (навчання в університетах і оренда житла на тлі посилення внутрішньої міграції), регульованих цін — до 13,6% (проїзд у громадському транспорті, тарифи на воду, алкоголь). Непродовольчі товари, найспокійніша група, подорожчали на 2,4%. Розбір цін на пальне від наших аналітиків — в огляді цін на А-95 і дизель.
У рахунках за енергію найбільші статті не змінилися: 8 жовтня Кабмін зберіг пільговий тариф на електроенергію для населення на опалювальний сезон 2026/27, повідомило «Інтерфакс-Україна».
Наскільки інфляція вища за липневу траєкторію НБУ
У липні НБУ очікував споживчу інфляцію на рівні 10,0% у грудні 2026 року (у квітневому раунді — 9,4%), далі 9,1% у першому кварталі 2027 року, 8,2% у другому і 6,9% наприкінці 2027 року, за даними «Інтерфакс-Україна». Вересень уже досяг грудневого показника — на три місяці раніше.
Національний банк називає дві причини: посилення російських атак на виробничу, складську та логістичну інфраструктуру і пальне. Заступник голови НБУ Володимир Лепушинський раніше оцінював, що відновлення логістики після ударів додає 0,4–0,6 процентного пункту до річної інфляції, а вплив останнього подорожчання пального Нацбанк оцінив приблизно в 0,3 процентного пункту. Формулювання регулятора щодо перспектив однозначне: вищі витрати на транспортування і зберігання та пошкоджена інфраструктура «і надалі підтримуватимуть інфляційний тиск у найближчі місяці».
Невелика противага все ж є. За тиждень до 13 жовтня моніторинг Мінагрополітики зафіксував здешевлення цибулі на 9%, капусти на 7%, вершкового масла на 4%, яєць на 3% і свинини на 2%, тоді як картопля й молоко подорожчали на 2%. Це полегшує ситуацію з продуктами, але не з пальним, послугами чи регульованими цінами.
На думку аналітика Руслана Аверіна, інфляція понад 10% у грудні тепер — базовий сценарій, а не ризиковий. Оновлену прогнозну траєкторію НБУ оприлюднить 29 жовтня, а повний Інфляційний звіт — 5 листопада. Серпневий контекст — у попередньому аналізі сценарію інфляції 10%.
Реальна дохідність: депозити після податку проти ОВДП
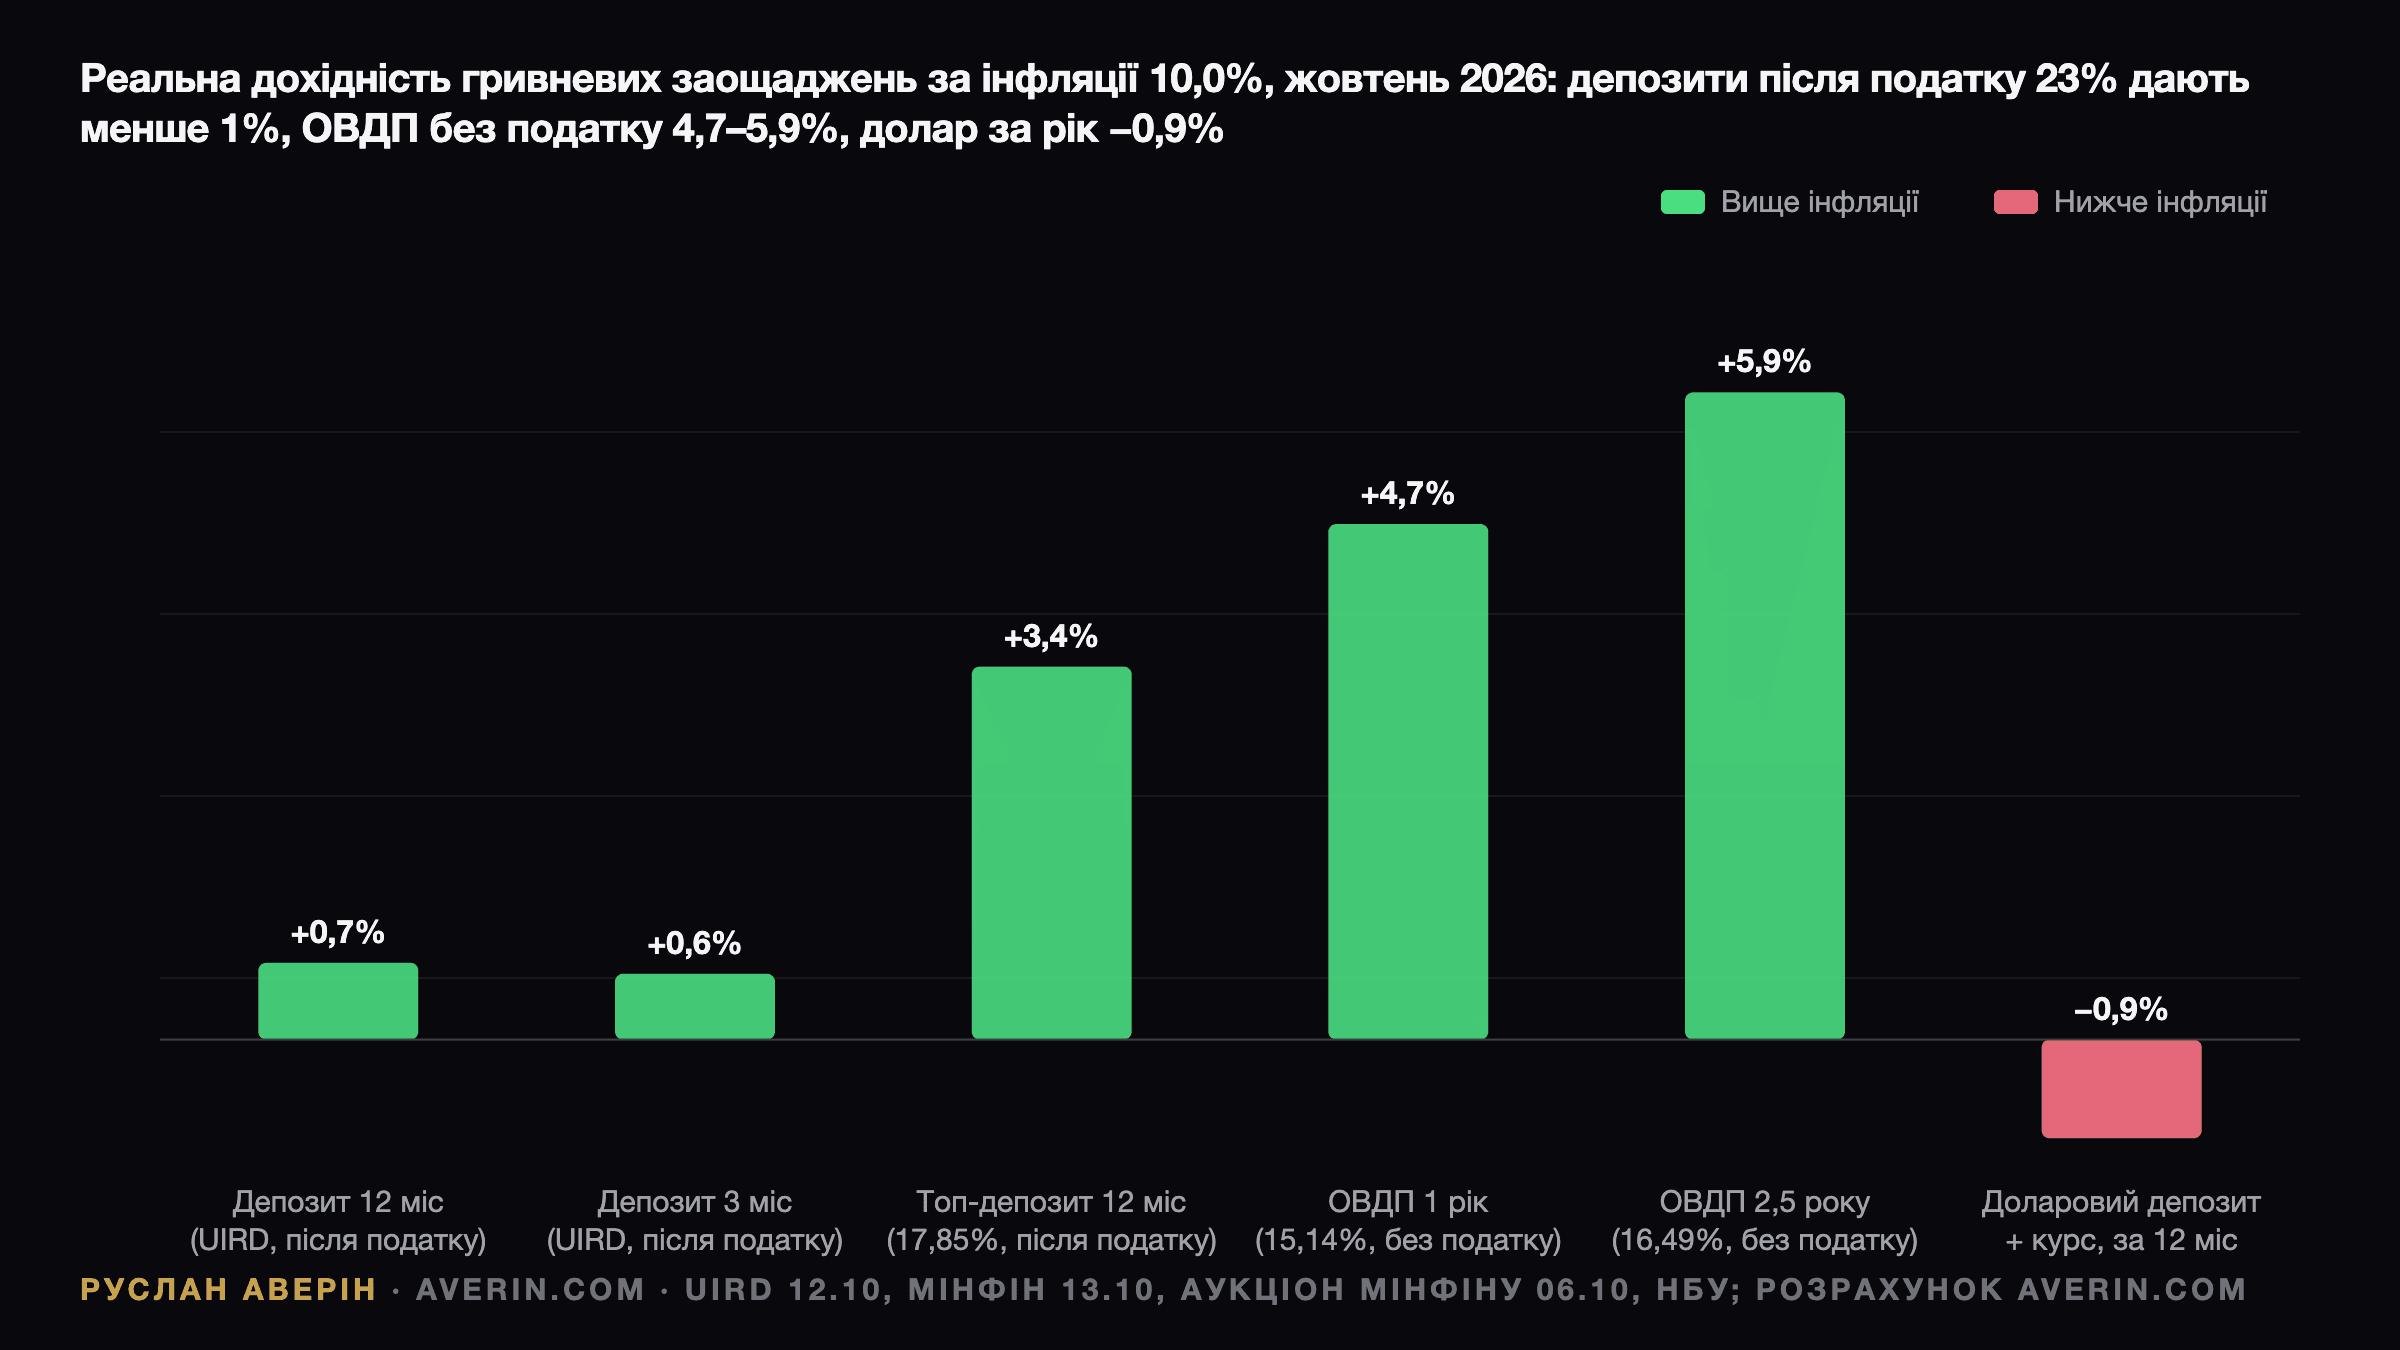
Відсотки за депозитами фізичних осіб оподатковуються за ставкою 23% (18% ПДФО плюс 5% військового збору). Дохід за ОВДП податком не обкладається. За інфляції 10,0% реальна дохідність розраховується як (1 + чиста дохідність) / (1 + інфляція) − 1:
| Інструмент | Номінальна | Після податку | Реальна |
|---|---|---|---|
| Середній 12-місячний гривневий депозит (UIRD, 12 жовт.) | 14,03% | 10,80% | +0,7% |
| Середній 3-місячний гривневий депозит (UIRD, 12 жовт.) | 13,82% | 10,64% | +0,6% |
| Найкраща пропозиція на 12 місяців, Bizbank (Minfin, 13 жовт.) | 17,85% | 13,74% | +3,4% |
| Однорічні військові ОВДП (аукціон 6 жовт.) | 15,14% | 15,14% | +4,7% |
| 2,5-річні ОВДП, березень 2029 (аукціон 6 жовт.) | 16,49% | 16,49% | +5,9% |
Середній банківський депозит тепер обганяє інфляцію менш ніж на один процентний пункт. За серпневої інфляції 8,1% ті самі 10,80% після податку давали б близько 2,5% у реальному вимірі; один місяць статистики забрав більшу частину цього запасу. Найкращі пропозиції — від Bizbank (17,85%) і Unex Bank (17,50%) — ще залишають реальний запас приблизно 3%.
Державні облігації не пішли за двома підвищеннями з липня. На аукціоні 6 жовтня Мінфін продав однорічні військові облігації під середньозважені 15,14% і нові облігації з погашенням у березні 2029 року під 16,49%, залучивши 2,21 млрд грн. Порівнянний однорічний папір розміщували під 15,13% наприкінці червня, до обох підвищень, і під 16,19% наприкінці січня. Члени Комітету з монетарної політики у вересні зазначали, що ці ставки майже не змінилися з липня, проте попит на гривневі активи зберігся. Фізичні особи на 1 жовтня володіли рекордними 167,5 млрд грн ОВДП, додавши за вересень понад 4 млрд грн, за даними Мінфіну. Повне порівняння з урахуванням податків — у матеріалі депозит чи ОВДП після податку.
Долар як страховка
Офіційний курс НБУ 13 жовтня становив 44,9567 грн за долар — поруч із рекордом 45,0564 грн, встановленим 6 жовтня. Рік тому він був 41,6027 грн, тож за дванадцять місяців долар подорожчав щодо гривні на 8,1%, а з 2 січня — на 6,6%.
Хто тримав долари весь цей рік, отримав курсову різницю плюс середню ставку 12-місячного доларового депозиту 1,13% (0,87% після податку): близько 9,0% у гривневому вимірі, трохи менше за інфляцію 10,0%. Тобто за останній рік долар захищав купівельну спроможність гірше, ніж однорічні ОВДП; його роль — страховка від різкішої девальвації, а не дохідність. Прогноз курсу на жовтень — в огляді долара і гривні.
Що може зробити НБУ 29 жовтня
У вересні сім із десяти членів Комітету з монетарної політики проголосували за підвищення облікової ставки до 16%, троє виступали за її збереження. Семеро членів КМП вважали, що новий рівень має бути достатньо жорстким, очікували, що Нацбанк утримуватиме його незмінним найближчими місяцями, і бачили простір для обережного пом'якшення у 2027 році. Двоє зазначили, що жовтневе оновлення прогнозу може передбачати щонайменше ще одне підвищення. Липнева траєкторія передбачала збереження облікової ставки на рівні 16% протягом першого кварталу 2027 року і зниження з другого кварталу.
Відтоді загальна інфляція зросла з 8,1% до 10,0%, базова — з 8,1% до 8,8%. Облікова ставка 16% тепер у реальному вимірі лише приблизно на 5,5% вища за поточну інфляцію і приблизно на 6,6% — за базову. Наші аналітики бачать три сценарії:
- Пауза з жорсткішим сигналом. Позиція більшості у вересні: шок іде від пального й логістики, які ставкою не полагодиш, тож облікова ставка лишається на рівні 16%, а прогнозна траєкторія НБУ щодо зниження зсувається пізніше у 2027 рік.
- Ще один крок на пів пункту. Аргумент двох членів КМП: послуги на рівні 13,7% і базова інфляція 8,8% свідчать, що ефекти другого раунду поширюються.
- Пізніший початок пом'якшення за будь-якого сценарію. Перше зниження у другому кварталі 2027 року тепер виглядає передчасним.
Для вкладників головне — запізнення, зазначає аналітик Аверін Руслан: ставки за депозитами та дохідність ОВДП майже не відреагували на два підвищення. Доки вони не зрушать, безподаткові облігації зберігають найширший реальний запас серед гривневих інструментів.
Це аналітика, а не інвестиційна порада.
Читайте також: рішення НБУ 17 вересня і що воно змінило для депозитів та ОВДП, дохідність ОВДП проти інфляції і долар по 45 грн.