Федеральна резервна система в середу 28 жовтня зберегла цільовий діапазон на рівні 3,75–4,00% при голосуванні 10 проти 2, а Європейський центральний банк у четвер 29 жовтня залишив ставку за депозитами на рівні 2,50%, йдеться в заявах обох центробанків. Імовірність підвищення ставки ФРС у середу 9 грудня трейдери оцінюють приблизно в 75%, за даними CME FedWatch, які CNBC навів у понеділок 2 листопада.
Фінансовий аналітик Руслан Аверін бачить у двох паузах підтвердження того, що ставки залишаться високими довше, ніж сподівався фондовий ринок. За дохідності 3-місячних казначейських векселів США 4,16% у п'ятницю 30 жовтня короткі держпапери приносять майже стільки ж, скільки заробляють акції, але без цінового ризику.
Що сказали ФРС і ЄЦБ
У заяві ФРС сказано, що економіка «зростає сильними темпами», а «інфляція залишається підвищеною». Членкиня ради керуючих Ліза Кук (Lisa Cook) і президентка ФРБ Клівленда Бет Гаммак (Beth Hammack) голосували проти, виступивши за підвищення на чверть пункту.
На пресконференції голова ФРС Кевін Уорш (Kevin Warsh) сказав, що «інфляція занадто висока», а ціни на енергоносії «останніми тижнями знову зросли». На запитання про грудень він відповів: «Я не вірю в попередні сигнали без надзвичайних обставин, без кризи». Після засідання стало відомо, що ВВП США в третьому кварталі зріс на 3,4% у річному вимірі, а ціновий індекс PCE у вересні додав 3,6% рік до року, повідомив CNBC у четвер 29 жовтня. Детальніше — у матеріалі про те, що Уорш на чолі ФРС означає для ставок.
У Франкфурті Крістін Лагард (Christine Lagarde) сказала, що Керівна рада «обговорювала, чи доречне підвищення», але «одностайно вирішила, що на цьому етапі ми достатньо добре позиціоновані, щоб зберегти ставки». Інфляція в єврозоні у вересні становила 3,8%, і ЄЦБ «не бере на себе зобов'язань щодо конкретної траєкторії ставок». Наш прогноз передбачав подвійну паузу.
Що платить ринок облігацій
Дохідності на закритті в п'ятницю 30 жовтня, за кривою дохідності Мінфіну США та даними Бундесбанку:
- 3-місячні казначейські векселі (T-bills): 4,16%, наприкінці 2025 року було 3,67%.
- 2-річні трежеріс: 4,56% проти 3,47%; максимум 2026 року — 4,92% у понеділок 28 вересня.
- 10-річні трежеріс: 4,94% проти 4,18%; пік — 5,31% у понеділок 5 жовтня (вихід вище 5%).
- 2-річні облігації Німеччини: 3,06%, наприкінці 2025 року було 2,11%.
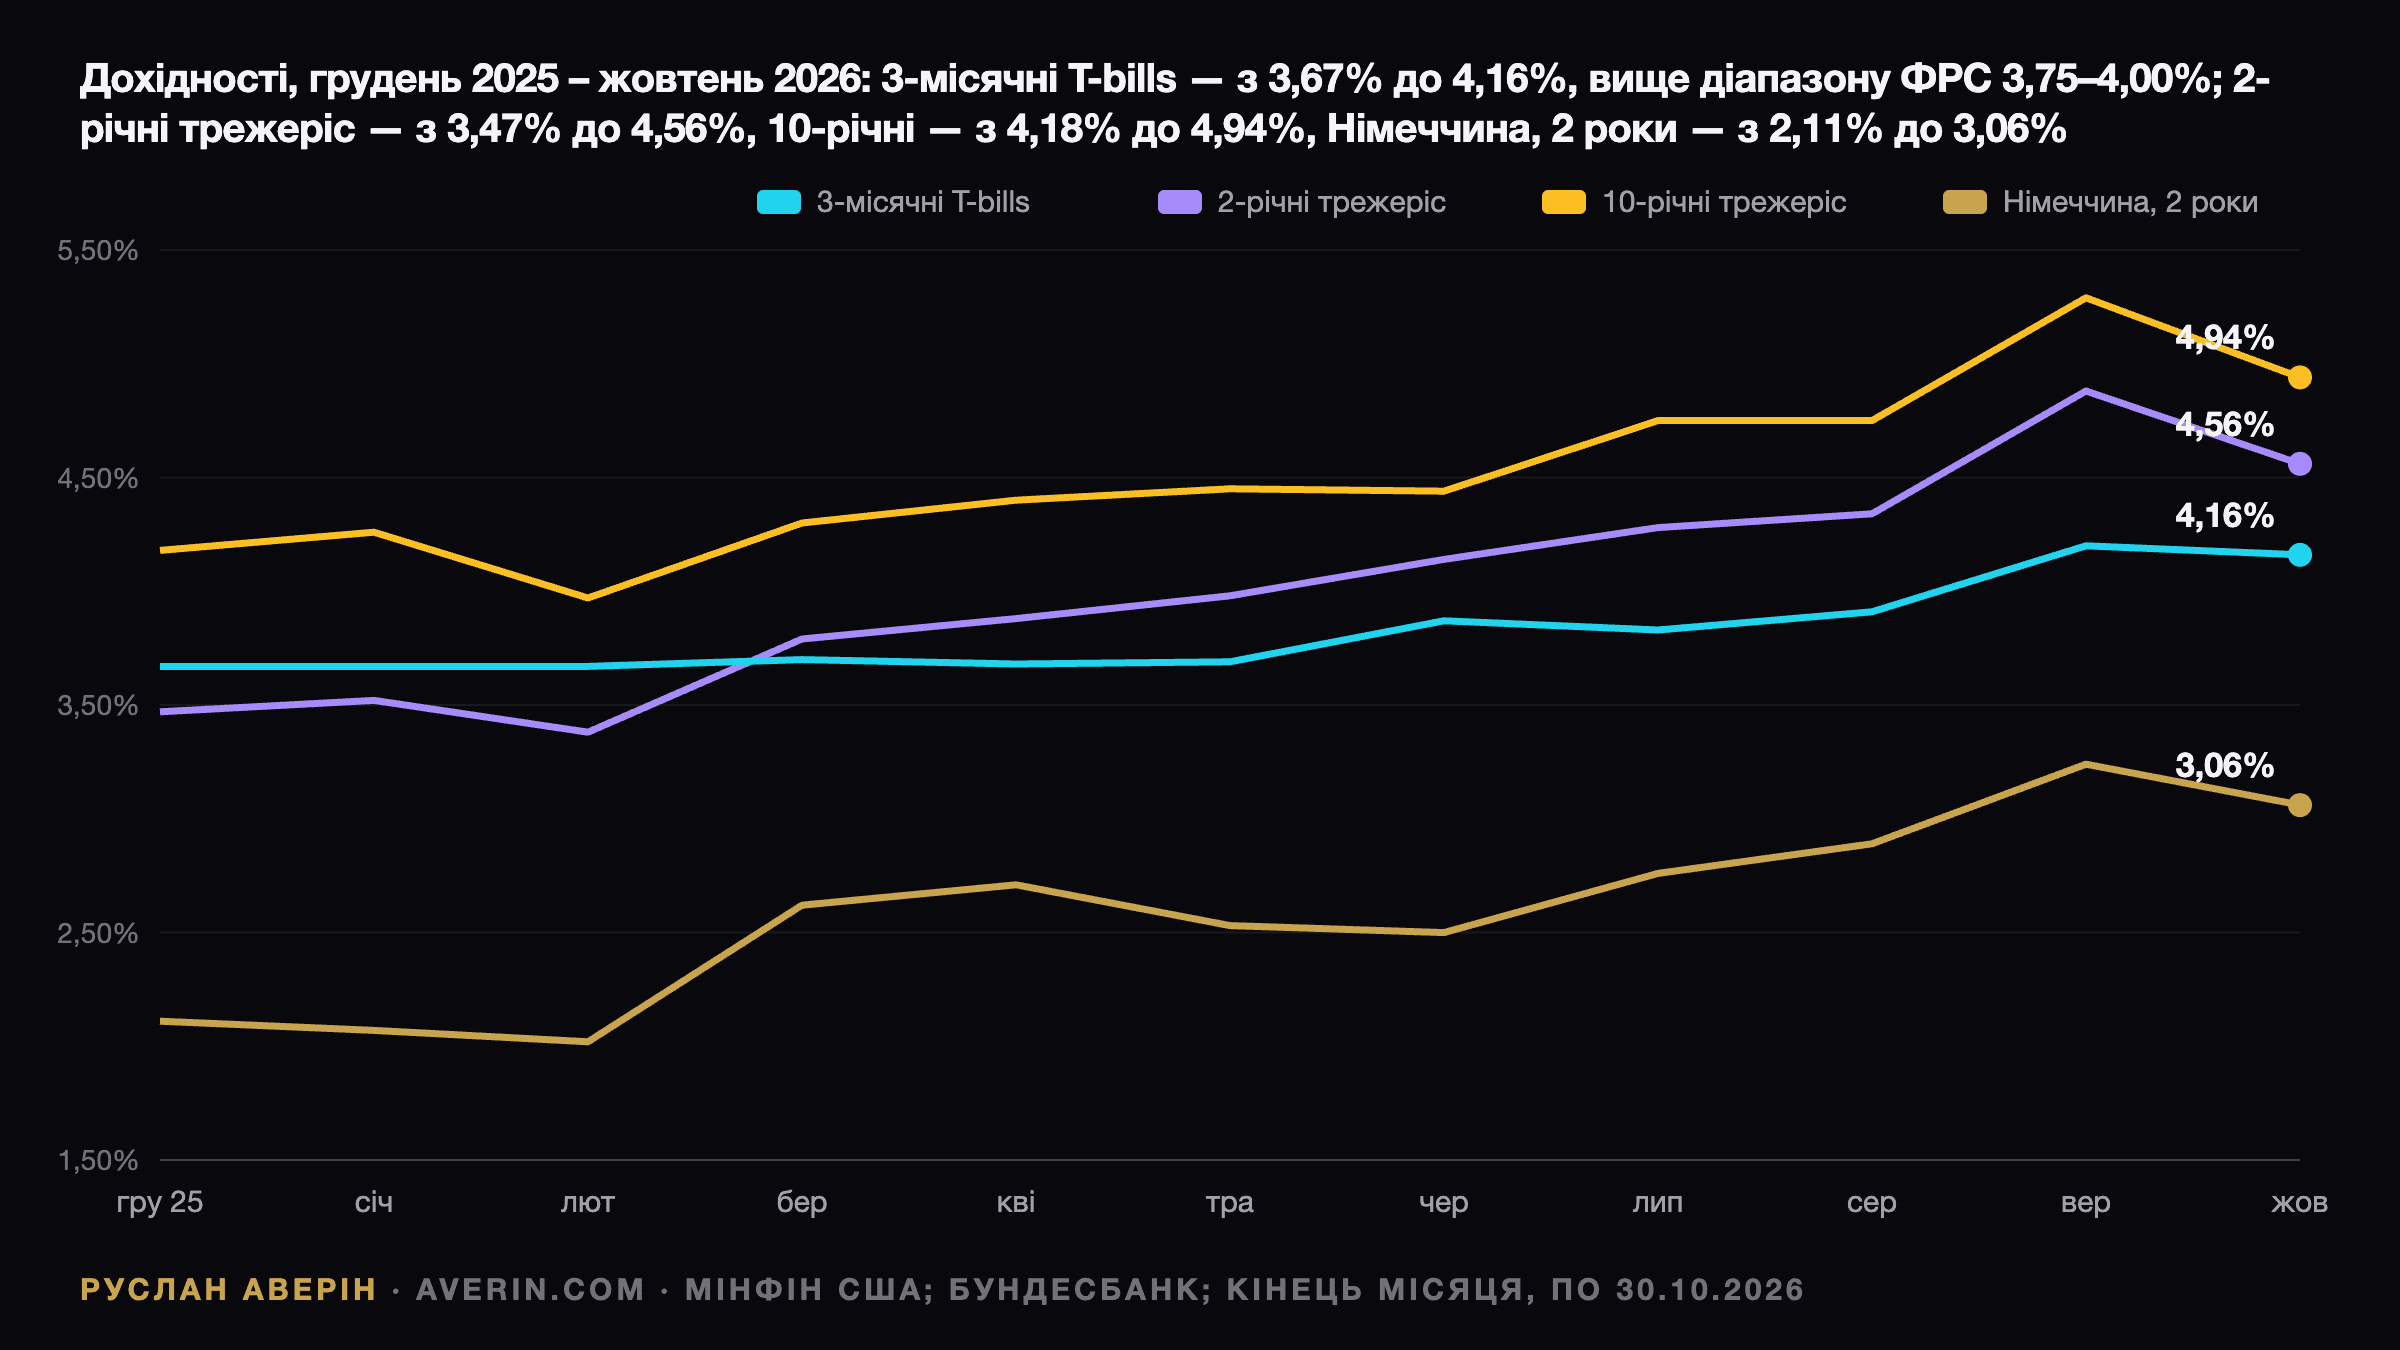
Дохідність 3-місячних векселів 4,16% вища за верхню межу діапазону ФРС: ринок уже платить за підвищення. Дохідність 2-річних облігацій Німеччини більш ніж на пів процентного пункту вища за депозитну ставку ЄЦБ 2,50% — це означає, що й від Франкфурта чекають посилення. Див. також криву дохідності США.
Чому виграє коротка дюрація
Векселі дають процентний дохід майже без ризику дюрації. 10-річна облігація платить більше, але кожен процентний пункт зростання дохідності коштує їй приблизно 7–8% ціни.
Повна дохідність біржових фондів, за цінами закриття Yahoo Finance:
- З 31 грудня 2025 року: фонд 1–3-місячних векселів BIL +3,0%, фонд 7–10-річних трежеріс IEF −1,7%, фонд облігацій строком понад 20 років TLT −2,8%, фонд S&P 500 SPY +11,7%.
- З 31 серпня 2026 року: BIL +0,6%, IEF −0,4%, SPY −1,2%.
За рік акції досі попереду, але останні два місяці векселі випереджають і акції, і довгі облігації. S&P 500 закрився в п'ятницю 30 жовтня на рівні 7 580,07 пункту, на 3,1% нижче за рекордне закриття 7 818,93 у вівторок 6 жовтня.
Запас міцності за оцінкою тонкий. В огляді Earnings Insight від 30 жовтня FactSet оцінив форвардний P/E індексу S&P 500 на 12 місяців у 18,7 — за закриттям четверга 29 жовтня. Це дохідність прибутку близько 5,3% проти 4,98% за 10-річними трежеріс і 4,18% за 3-місячними векселями того ж дня: премія 0,4 процентного пункту до 10-річних облігацій і 1,2 пункту до кешу. Водночас 18,7 нижче за середнє за 10 років значення 19,1, зазначає FactSet: акції не дорогі відносно власної історії — вони дорогі відносно того, що зараз платять безризикові гроші.
Це та сама проблема, що зламала портфель 60/40 у вересні: коли інфляція тримає ставки високими, довгі облігації перестають страхувати акції.
Три сценарії на 12 місяців
Це арифметика, а не прогноз. Векселі перекладаються раз на квартал, їхня дохідність іде за ФРС приблизно на чверть пункту. 10-річна облігація куплена за номіналом із дохідністю 4,94% і переоцінена через рік за зсуву дохідності на пів пункту, плюс купон. Для S&P 500 — лише ефект зміни форвардного P/E і зростання прибутку, потрібне, щоб зрівнятися з векселями.
| Сценарій | 3-місячні векселі | 10-річні трежеріс | S&P 500: ефект P/E | Зростання прибутку S&P 500, потрібне, щоб зрівнятися з векселями |
|---|---|---|---|---|
| Яструбиний: ФРС підвищує, дохідність 10-річних +0,5 пункту | близько 4,4% | +1,4% | −10% (P/E 16,8) | 16,0% |
| Базовий: ставки без змін, дохідності на місці | близько 4,2% | +4,9% | 0% (P/E 18,7) | 4,2% |
| Голубиний: інфляція сповільнюється, дохідність 10-річних −0,5 пункту | близько 3,9% | +8,6% | +5,9% (P/E повертається до середнього за 5 років 19,8) | не потрібне |
Аналітики чекають зростання прибутку компаній S&P 500 на 16,3% у 2027 році, за даними FactSet. У яструбиному сценарії акціям потрібне все це зростання лише для того, щоб зрівнятися з векселями. Тільки векселі дають близько 4% у кожному рядку; 10-річні облігації виграють, лише якщо інфляція сповільниться.
Ту саму думку Руслан Аверін висловив у колонці для spilno.net 2 листопада: високі ставки ФРС і ЄЦБ тиснуть на оцінки акцій, а короткі облігації виграють, бо захищають капітал.
Тиждень, який вирішить долю грудневої ставки
- Вівторок 3 листопада: проміжні вибори у США (що закладено в ціни).
- Середа 4 листопада, 8:30 за Нью-Йорком: квартальне рефінансування Мінфіну США. У понеділок 2 листопада Мінфін оцінив чисті запозичення в $618 млрд на жовтень–грудень і $800 млрд на січень–березень. Більші аукціони довгих паперів ударили б по 10-річних трежеріс, а не по векселях.
- Четвер 5 листопада: рішення Банку Англії.
- П'ятниця 6 листопада: звіт про зайнятість у США за жовтень (BLS).
Що це означає для України
Та сама логіка працює і в Україні, тільки за значно вищих ставок. Національний банк України в четвер 29 жовтня підвищив облікову ставку до 16,5% (рішення НБУ і паузи ФРС та ЄЦБ).
На аукціоні у вівторок 27 жовтня Мінфін продав ОВДП із погашенням 15 вересня 2027 року на 2,0 млрд грн під середньозважені 14,94% без податку, за даними Мінфіну. Індекс UIRD за 12-місячними гривневими депозитами в понеділок 2 листопада становив 14,30%, або близько 11,01% після 23% податку на депозитний дохід. Обидва варіанти випереджають вересневу інфляцію 10,0%. Пропозиції банків — в огляді ставок за депозитами в банках України.
Довгі папери продаються гірше: із запропонованих облігацій із погашенням у лютому 2030 року на 1 млрд грн продано лише на 593,7 млн грн, під 16,49%. Доларовий депозит приносить 1,17% за індексом UIRD, тож долар залишається валютною страховкою, а не джерелом доходу (прогноз курсу долара в Україні).
Колонки Руслана Аверіна на тему
Аверін Руслан опублікував сім колонок 2 листопада:
- Руслан Аверін: ключові ставки ФРС і ЄЦБ тиснуть на фондовий ринок — чому короткі облігації виграють — spilno.net, 2 листопада (російською)
- Руслан Аверін: ставка ФРС і ЄЦБ тисне на акції довше, ніж ринок готовий терпіти — arhument.com, 2 листопада (російською)
- Руслан Аверін: чому високі ставки ФРС і ЄЦБ змінюють правила гри для фондового ринку — karrespondent.com, 2 листопада (російською)
- Руслан Аверін: ключові ставки ФРС і ЄЦБ — чому ринок акцій розплачується за чуже терпіння — vgolos.org, 2 листопада (російською)
- Руслан Аверін: ставки залишаються високими довше, ніж чекає ринок, і перекроюють фондовий ринок — ukrnet.org, 2 листопада (російською)
- Руслан Аверін: ключові ставки застрягли на високому рівні — чому фондовий ринок платить за дорогий кредит — sprotyv.org, 2 листопада (російською)
- Руслан Аверін: ключові ставки центробанків і фондовий ринок — прогноз експерта — from-ua.info, 2 листопада (російською)
Що відстежувати далі
- Четвер 5 листопада: Інфляційний звіт НБУ.
- Вівторок 10 листопада: споживчі ціни у США за жовтень.
- Середа 9 грудня: рішення ФРС із новими прогнозами.
- Четвер 17 грудня: рішення ЄЦБ і НБУ.
Читайте також: підвищення ставки НБУ до 16,5% і паузи ФРС та ЄЦБ, проблема портфеля 60/40 і 10-річні трежеріс на рівні 5%.